

ブリッジレポート:(8130)サンゲツ 2027年3月期第1四半期決算

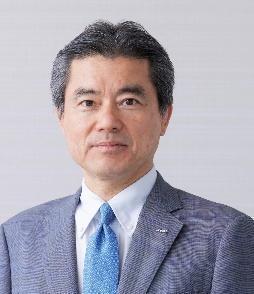 近藤 康正 社長 | 株式会社サンゲツ(8130) |
 |
企業情報
市場 | 東証プライム市場・名証プレミア市場 |
業種 | 卸売業(商業) |
代表取締役社長執行役員 | 近藤 康正 |
所在地 | 愛知県名古屋市西区幅下1-4-1 |
決算月 | 3月 |
HP |
株式情報
株価 | 期末発行済株式数 | 時価総額 | ROE(実) | ROA(実) | |
3,150円 | 59,200,000株 | 186,480百万円 | 12.5% | 10.8% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
155.00円 | 4.9% | 229.62円 | 13.7倍 | 2,067.46円 | 1.5倍 |
*株価は8/14終値。27年3月期第1四半期決算短信より。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年3月 | 176,022 | 20,280 | 20,690 | 14,005 | 238.71 | 105.00 |
2024年3月 | 189,859 | 19,103 | 19,695 | 14,291 | 243.44 | 140.00 |
2025年3月 | 200,378 | 18,140 | 18,572 | 12,550 | 213.60 | 150.00 |
2026年3月 | 206,441 | 19,408 | 20,152 | 14,642 | 249.08 | 155.00 |
2027年3月(予) | 213,000 | 19,000 | 19,200 | 13,500 | 229.62 | 155.00 |
*単位:百万円、円。予想は会社側予想。当期純利益は親会社株主に帰属する当期純利益(以下、同様)。2026年3月期において、企業結合に係る暫定的な会計処理の確定を行っており、2026年3月期に係る各数値については、暫定的な会計処理の確定の内容を反映させている。中東情勢の緊迫化等、地政学リスクの高まりに伴うエネルギー価格の高騰、サプライチェーンの混乱による原材料の調達難、原材料価格の上昇等の不確実性について、現時点でその影響額を合理的に算出することが困難であることから、27年3月期業績予想には織り込んではいない。合理的に算出することが可能になった時点で業績予想の修正を行う。2026年7月1日より実施している価格改定についても業績予想には織り込んでいない。
株式会社サンゲツの2027年3月期第1四半期決算概要などをご紹介致します。
目次
今回のポイント
1.会社概要
2.2027年3月期第1四半期決算概要
3.2027年3月期業績予想
4. 今後の注目点
<参考1:中期経営計画2029>
<参考2:コーポレートガバナンスについて>
今回のポイント
- 27年3月期第1四半期は増収増益、売上高、四半期純利益は過去最高を更新した。売上高は前年同期比9.2%増の539億円。国内インテリアセグメントが牽引。国内エクステリアセグメント、海外セグメントは減収。営業利益は同34.4%増の53億円。国内インテリアセグメントが伸長。海外セグメントが黒字転換も、国内エクステリアセグメントは損失計上。
- 国内インテリアセグメントは前年同期比増収増益。新設市場が弱含む中、中東情勢をはじめとする外部環境変化に伴う調達リスクやコスト上昇等が顕在化したが、前期の仕入先工場の火災事故に伴う供給制約からの回復や、2026年7月1日実施の価格改定前の駆け込み需要等による販売数量増加が寄与した。
- 国内エクステリアセグメントは前年同期比減収、営業損失計上。新設市場の弱含みに加え、前期の商品価格改定前の駆け込み需要の反動減等が重なった。非住宅市場への拡販や設計・施工事業の売上増加等、事業基盤の拡充を推進した。
- 海外セグメントは前年同期比減収、黒字転換。海外インテリア事業は北米が引き続き力強く成長し前年同期比で増収増益。海外空間総合事業は設計・施工を手掛けるD’Perception社において、採算性を重視した案件管理やコストコントロールの徹底に加え、前期に発生した大型案件に関する一過性のコスト増の影響が剥落したこともあり黒字転換。
- 業績予想に変更は無い。27年3月期通期の売上高は前期比3.2%増の2,130億円、営業利益は同2.1%減の190億円の予想。建設コスト高騰等により、住宅、非住宅とも新設は弱含みで推移する一方、リフォーム・リニューアルは底堅く推移すると見込む。原材料調達コストや物流費等の上昇、人件費をはじめとする販管費の増加、成長戦略のための投資を計画に織り込んでいる。年間配当は現時点では前期同様の155.00円/株を予定。予想配当性向は67.5%。なお、中東情勢の緊迫化等、地政学リスクの高まりに伴うエネルギー価格の高騰、サプライチェーンの混乱による原材料の調達難、原材料価格の上昇等の不確実性について、現時点でその影響額を合理的に算出することが困難であることから、27年3月期業績予想には織り込んではいない。2026年7月1日より実施している価格改定についても同様。合理的に算出することが可能になった時点で業績予想の修正を行う可能性がある。
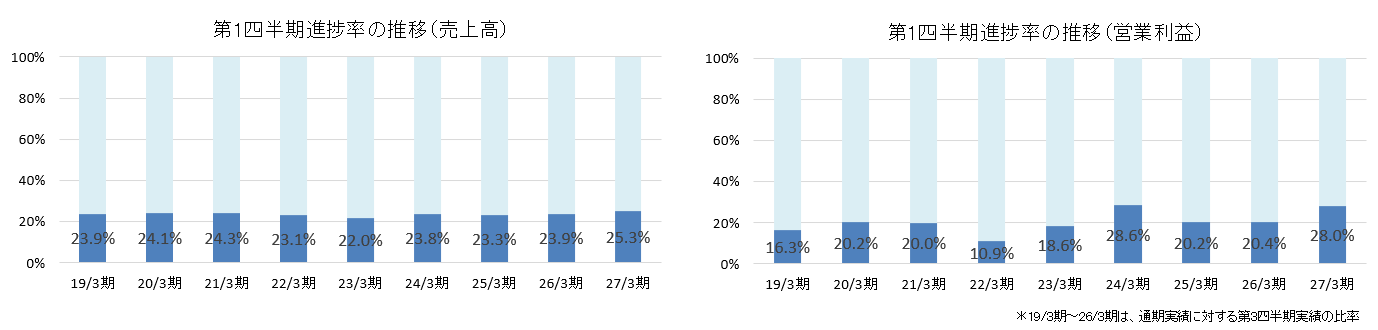
- 第1四半期の進捗率は売上高25.3%、営業利益28.0%。どちらも価格改定前の駆け込み需要の影響もあり、例年に比べやや高水準にある。地政学リスクの高まりに伴うエネルギー価格の高騰、サプライチェーンの混乱による原材料の調達難、原材料価格の上昇等の不確実性及び価格改定の効果については業績予想に織り込んでいないが、特に、価格改定が第2四半期以降、売上・利益にどのように反映されてていくのか注目したい。
1.会社概要
壁紙、床材、カーテンなどを中心に扱うインテリア商品の専門商社最大手。商社ではあるがデザインや機能など製品の企画・開発から手掛け、一部商品を除きファブレス。安定した業績を生み出すビジネスモデル、主要商品の高いシェア等が強み。
2026年3月末時点では、グループ企業に、沖縄地区でのインテリア商材の販売を担う「株式会社サンゲツ沖縄」、カーテン専門の販売会社「株式会社サンゲツヴォーヌ」、エクステリア商品の専門卸「株式会社サングリーン」、中国・香港での事業展開の拠点「GOODRICH GLOBAL LIMITED」、米国の非住宅向けを中心とした壁装材製造販売会社「KOROSEAL INTERIOR PRODUCTS HOLDINGS, INC.」、東南アジアにおけるインテリア商材販売会社である「Goodrich Global Holdings Pte. Ltd.」、シンガポールを中心とする東南アジアで空間デザイン・総合施工を展開している「D’Perception Pte Ltd」、施工能力の強化を通じて更なる受注獲得を目指す「フェアトーン株式会社」、国内最大手のビニル壁紙製造メーカーである「クレアネイト株式会社」、九州エリアの有力配送会社である「株式会社クロス企画」、物流会社である「株式会社SDS」の11社を有する。
【1-1 沿革】
1849年(嘉永2年)、表具(布や紙などを張って仕立てられた巻物、掛軸、屏風、襖、衝立、額、画帖など)を商う「山月堂」創業。1953年、創業家により株式会社山月堂商店として株式会社化。1970年代後半以降、東京、大阪、福岡をはじめ全国で事業展開。1980年、名古屋証券取引所市場第2部に上場。1996年、東京証券取引所市場第1部上場。海外にも進出し、トータルインテリアを提供するブランドメーカーとしての地位を確立する。
2022年4月、市場再編に伴い、東証プライム市場・名証プレミア市場に移行した。
【1-2 コーポレートアイデンティティ】
2024年1月、企業としての社会価値創造を念頭に、新たな企業理念として最上位の概念である「Purpose」、Purposeに基づいて実現する未来像「Dream」、Purposeを形づくる企業としての信念「Belief」、社員の姿勢「Way」を新たに掲げた。
さらに、2026年5月、2030年3月期を最終年度とする4ヵ年の「中期経営計画 2029」策定にあたり、社是「誠実(INTEGRITY)」、目指す企業像「素材とデザインを起点に、インテリアから文化をつくる企業」を定めた。
社是に関しては、2024年の企業理念策定時に元々あった社是「誠実」を企業理念(Belief 大切にする信念)に組み入れたが、1849年の創業以来、「誠実」は社員全員、そして、ステークホルダーを繋ぐ同社のDNA及びアイデンティティであり、常に立ち返るべき原点であると再認識したうえで、改めて社是「誠実(INTEGRITY)」を掲げることとした。
サンゲツグループ企業理念
Purpose 存在意義 | すべての人と共に、やすらぎと希望にみちた空間を創造する。 |
Dream 実現する未来像 | 誰もが明日の夢を語れる世界 |
Belief 大切にする信念 | 企業の誠実さが、社会を変える力になる。 |
Way 私たちの姿勢 | 自由と公正 自我と共創 変革と飛躍 |
社是 | 誠実(INTEGRITY) |
目指す企業像 | 素材とデザインを起点に、インテリアから文化をつくる企業 |
【1-3市場環境】
◎概観
同社の主力商品である壁紙や床材の出荷状況は国内建設市場の動向に影響される。人口減少や家族構成の変化による新設住宅着工戸数・面積の減少などで国内インテリア市場は長期的には縮小傾向にあると見られる。
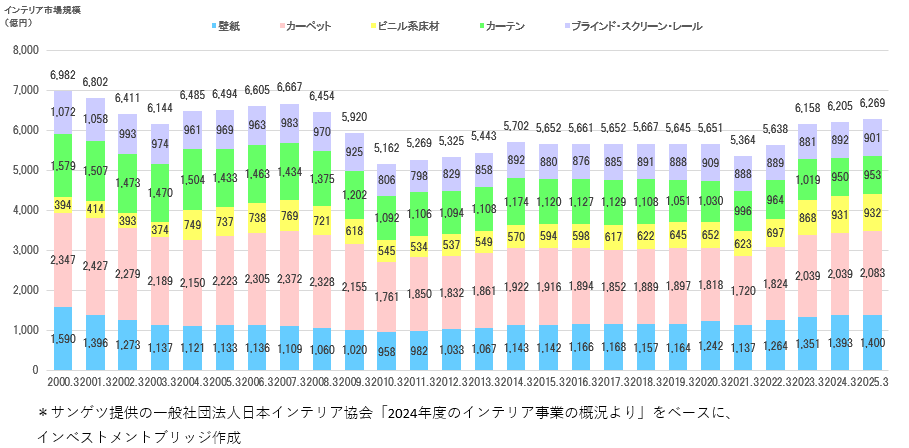
(同社資料より)
一方、下のグラフは、同社売上高、国内インテリア市場、新設住宅着工戸数(国土交通省発表)の推移を比較したもの。同社の売上高及び国内インテリア市場の動向は、新設住宅着工戸数にほぼリンクしてきたが、リーマンショック後の動きを見ると、市場全体及び新設住宅着工戸数は低水準で推移しているのに対し、同社売上高は2020年3月まで過去最高を連続して更新。21年3月期は新型コロナウイルスの影響もあり11期ぶりの減収となったが、22年3月期は再度増収に転じ、2023年3月期以降、26年3月期まで4期連続で過去最高を更新している。
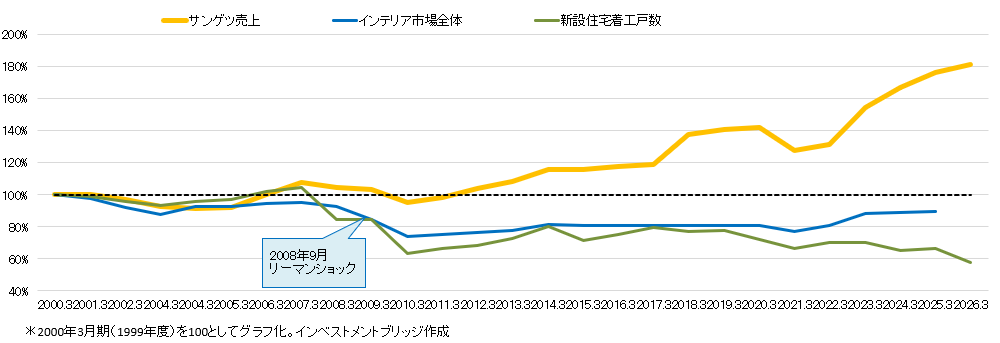
これは、新商品開発やロジスティクスの改革、施工・製造機能の拡充など各機能の強化を通じたソリューション提案力の高度化により、民間住宅以外に非住宅市場の開拓に投資してきたこと、及び業界トップ企業として価格改定を進めてきたこと等によるものである。
一般財団法人 建設経済研究所が発表した「建設経済モデルによる建設投資の見通し」(2026年7月27日発表)によれば、名目民間非住宅建築投資の対前年度伸び率は、2017年度まで堅調に増加した後、2020年度22.2%減とコロナ禍で大きく減少するも、その後緩やかに回復基調を辿っており、2026年度11.8兆円、2027年度12.8兆円と、コロナ禍前の2019年度11.6兆円を超える見通しだ。事務所・店舗の着工床面積、民間建築補修(改装・改修)については、以下のように述べている。
着工床面積
*事務所
「建築費の高騰等を背景に供給拡大には慎重な動きが続く一方で、出社回帰や企業のオフィス拡張需要を背景に、事務所需要は堅調に推移すると見込まれることから、2026年度・2027年度ともに着工床面積は前年度比で微増と予測する」と述べている。
*店舗
「近年、大規模小売店における開店年次別店舗数、総店舗面積はともに減少傾向にあり、その傾向は継続すると見られ、着工床面積は2026年度・2027年度ともに前年度比で微減と予測する」としている。
民間建築補修(改装・改修)
国土交通省の「建築物リフォーム・リニューアル調査」によると、「2025年度第4四半期の改装・改修工事の受注高は前年同期比8.1%増となった。住宅分野では、政府の住宅政策もあり、建替計画から大型リフォームやリノベーション計画へのシフトによって、今後も堅調な投資が期待される。さらに非住宅分野では、DX、GX、供給網強靱化等の設備投資を中心に拡大傾向を維持し、引き続き堅調な投資が見込まれ、実質値ベースでは2026年度・2027年度ともに前年度比で同水準と予測する。物価上昇を加味し、名目値ベースでは、2026年度・2027年度ともに前年度比で増加と予測する」と、堅調な推移を予測している。
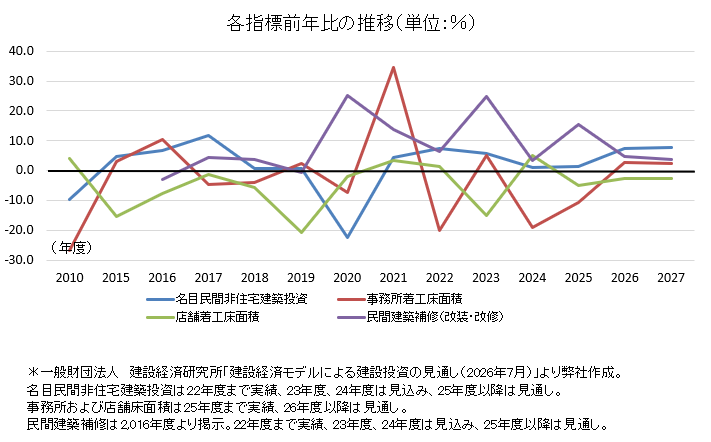
以上のように、民間非住宅建築投資は堅調な推移が見込まれる。リニューアル需要も堅調であるため、サンゲツでは法人営業部を中心に需要取り込みを図っている。
◎同業他社
インテリア、内装材を扱う主な同業他社としては以下の7社が挙げられる。
コード | 企業名 | 売上高 | 増収率 | 営業利益 | 営業増益率 | 営業利益率 | 時価総額 | PER | PBR | ROE |
3501 | SUMINOE | 106,500 | -1.1% | 3,500 | +47.7% | 3.3% | 18,129 | 10.8 | 0.9 | -1.1% |
4206 | アイカ工業 | 290,000 | +15.2% | 34,800 | +19.4% | 12.0% | 279,014 | 13.4 | 1.4 | 10.2% |
4224 | ロンシール工業 | 22,500 | +1.8% | 1,400 | +4.2% | 6.2% | 9,967 | 9.5 | 0.5 | 5.3% |
5956 | トーソー | 23,500 | +1.1% | 850 | -11.0% | 3.6% | 5,720 | 9.0 | 0.3 | 4.4% |
7971 | 東リ | 112,000 | -0.3% | 4,100 | -19.6% | 3.7% | 41,669 | 11.6 | 0.8 | 8.9% |
7989 | 立川ブラインド工業 | 43,500 | +2.1% | 4,500 | +2.0% | 10.3% | 55,418 | 16.4 | 1.0 | 5.9% |
8130 | サンゲツ | 213,000 | +3.2% | 19,000 | -2.1% | 8.9% | 186,480 | 13.7 | 1.5 | 12.5% |
9827 | リリカラ | 36,000 | +8.4% | 1,000 | +24.9% | 2.8% | 8,015 | 11.6 | 1.0 | 6.4% |
*単位:百万円、倍。業績は今期会社予想。時価総額、PER、PBRは2026年8月14日終値ベース。計算の基となる発行済株式数は自己株式を含み各社の直近決算短信より。EPS、BPSも同様。ROEは前期実績。
【1-4 事業内容】
壁紙、床材、カーテン、椅子生地などインテリア商品の企画開発及び販売が中心事業。一部商品を除きファブレスであるが、単なる商社ではなく、扱う商品のほとんどを自社で企画・デザイン・開発を行っており、空間デザイン、設計・施工を行う空間総合事業にも取り組んでいる。また、グループ会社を通じて国内エクステリア事業を、米国、シンガポール、中国/香港のグループ会社4社により、海外インテリア事業と海外空間総合(東南アジアのみ)も展開している。
事業セグメントは、「国内インテリア」「国内エクステリア」「海外」の3セグメント。
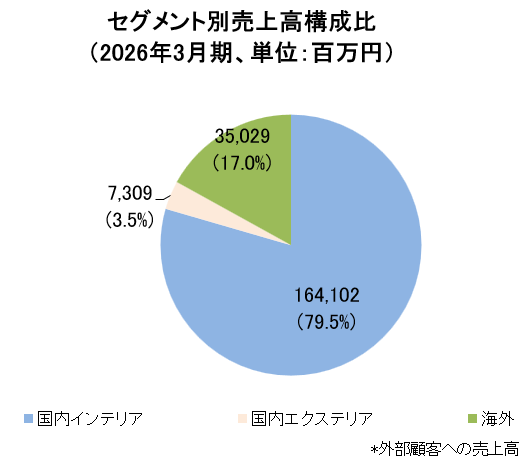
①「国内インテリアセグメント」
<国内インテリア事業>
◎主な取扱商品
壁紙 | 同社の主力商品。住宅から非住宅分野まで幅広く利用される壁装材。近年では汚れ防止や消臭、キズが付きにくいなどの性能を持つ機能性壁紙も人気。抗ウイルス壁紙などもラインアップ。また、部屋の一面あるいは一部だけ色やデザインの異なる壁紙を使う「アクセントクロス」は住空間の魅力を高め、一般住宅、賃貸住宅でも採用が進んでいる。 |
クッションフロア | アパートやマンションなどでも多く利用されているシート系床材。木目・石目など豊富なデザインと機能性・クッション性が特長の幅広い用途を持つアイテム。 |
長尺塩ビシート
| 医療・福祉施設や商業スペース、教育施設などに多く利用されるシート系床材。安全、衛生面に配慮した機能のほか、ワックスがけ不要などの優れたメンテナンス性による管理維持コストの削減、環境負荷の低減にもつながる性能を持つアイテムなどがある。 |
フロアタイル | 商業施設や教育施設、また戸建やアパート、マンションにも利用される幅広い用途をもつ、タイル状の塩ビ床材。ウッドやストーンなどモチーフとなる素材を高い印刷技術と精緻なエンボス加工で表現した意匠性の高さも特長。 |
カーペット
| 住宅から商業施設、ホテル、旅館まで幅広い用途で利用される繊維系床材。多彩なデザインと高い機能性を備える。物件に応じたオリジナルデザインの提案も行う。 |
カーペットタイル | 主に、オフィス、ホテル、商業施設、教育施設などに使用される、サイズは50センチ角がメインのタイル状カーペット。貼り替えも手軽な上、メンテナンス性にも優れている。 |
カーテン | 同社が取扱うのはすべてオーダーカーテン。好みや部屋の条件に合ったデザイン、サイズで窓まわりを装飾できるのが特長。デザイン性豊かな厚手のカーテンのほか、外から室内が見えにくいミラー調レースや遮熱などの機能性アイテムも人気。 |
商品数は約12,000点と他に類を見ない多彩なラインアップを誇っている。
主力の壁紙で商品数は約4,500点。概ね3年毎に見本帳の更新を行っているが(カーテンは3~4年毎)、古い品を見本帳から外し、新しい商品に入れ替える所謂「改廃率」は壁紙で30~40%程度。見本帳の鮮度もユーザー満足度を高める重要な要素であり、同社の体力や長年に亘るノウハウの蓄積により効率と鮮度のバランスを取っている。
◎営業体制
名古屋の本社の他、全国に10カ所の支社、23カ所の支店・営業所・事務所を持ち、重要な営業拠点として8カ所のショールーム、新たな価値創造の拠点である「PARCs Sangetsu Group Creative Hub(以下、PARCs)」(東京都千代田区日比谷)を有している。
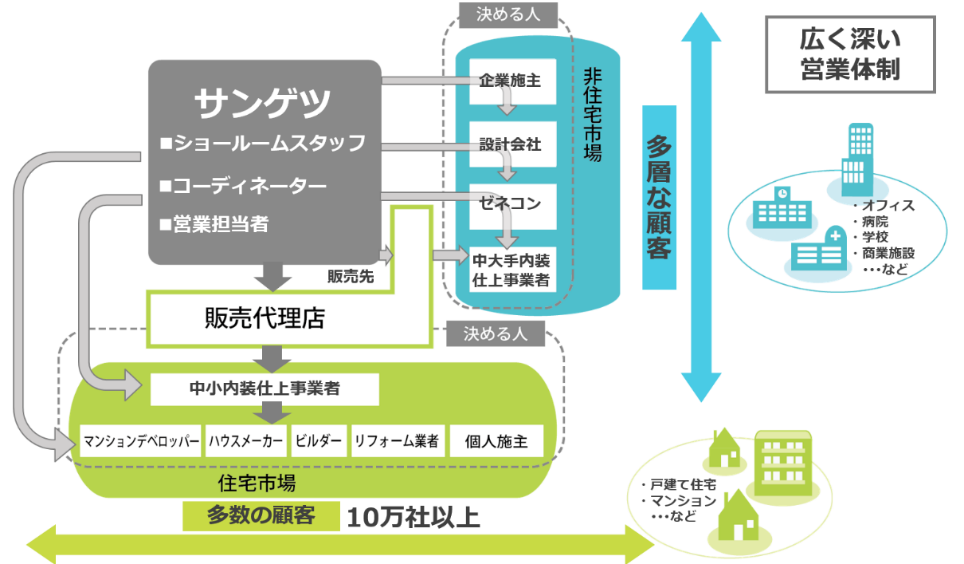
最終的に商品を納入し、売上を立て、代金が入金されるのは上図の内装仕上げ段階で、主な相手先は代理店を通じた内装工事業者やインテリアショップ、建材店となるが、その前工程での商品PRも重要だ。
住宅やビルが竣工するまでには、発注者(施主)、設計事務所、デザイン事務所、ゼネコン、サブコン、ハウスメーカーなど、数多くのプレーヤーが関わっており、インテリアをデザインや機能から最終的に選択する意思決定は川上から始まっているケースも多数ある。
そのため、同社では見本帳、ショールームなど様々な機会を通じて商品のPRを行っている。もちろん「待ち」のみでなく、法人営業部(全国的に法人顧客をカバー)をはじめとした全国の営業員約600名(サンゲツ単体)が、各担当先に足を運び情報提供・収集、提案を行っている。主として代理店を経由した販売スタイルをとっているため(一部では直接販売)正確な数字は把握できていないが、全国の顧客数は数万社にのぼる。
◎物流体制・配送体制
物流効率化を目指し、ロジスティクス体制の整備を進めており、より広範囲なエリアの在庫バックアップと地域の在庫拠点を兼ねる「旗艦ロジスティクスセンター」を2カ所、所在地域の在庫拠点である「地域ロジスティクスセンター」を7カ所設置している。
東・名・阪・福は、ほぼ全商品が常に在庫されており、出荷点数は1日6万点に上るが、欠品率は1日平均で2%未満となっている。周辺の物流センターから即座にカバーする事で、納期待ちを依頼する事はほぼない。内装の工期に合わせた「Just in Time」を全国物流ネットワークによって実現している。仕入先は約270社と広範囲に亘っている。
また、配送については、物流コストが増加するのに対応し、自社配送体制の拡充を進めている。
東北において地域配送体制を整備したのに続き、全国各地で順次地域配送体制の構築を進めており、重量物の配送や施工現場まで届ける個配網の整備も進めている。2022年9月には、九州全域における配送事業を行う株式会社クロス企画を買収。2025年4月には以前より同社の出荷・配送を委託していた物流会社である株式会社SDSをグループ会社化し、主に本州地区の配送業務の強化を図っている。
<国内空間総合事業>
2025年4月より、事業部門内に「空間総合事業部」を設置。空間デザインや設計・施工管理、および空間総合案件に携わる営業部署等、空間総合事業に関する機能を集約した。また、グループ会社であるフェアトーンも主管する。これら空間全体のデザイン力・設計・施工管理力・内装仕上げに関する施工力をベースに、スペースデザイン力・発想力・構想力・提案力・コンサル力などのソフトパワーや木工・照明・電気なども対象とした総合的な施工力・施工管理力を強化し、顧客にとって最適な空間を創造・提供している。
インテリア事業と空間総合事業はビジネスモデルが大きく異なるため、同一セグメント内で、切り分けて運営・管理することとした。
②「国内エクステリアセグメント」
2005年にグループ会社化した株式会社サングリーンが門扉、フェンス、テラスなどのエクステリア商品を国内で販売・施工している。首都圏への地理的拡大や、インテリア・エクステリアの一体型提案を含む空間提案力強化に注力している。
③「海外セグメント」
<海外インテリア事業>
北米でKOROSEAL INTERIOR PRODUCTS HOLDINGS, INC.が、東南アジアでGoodrich Global Holdings Pte. Ltd.が、中国/香港でGOODRICH GLOBAL LIMITEDが事業を展開している。
<海外空間総合事業>
D’Perception Pte Ltdがシンガポールを中心とする東南アジアで空間デザイン・総合施工を展開している。
国内同様、インテリア事業と空間総合事業はビジネスモデルが大きく異なるため、同一セグメント内で、切り分けて運営・管理することとした。
【1-5株主還元】
安定配当を基本とし、DPS155円を下限に配当性向60%以上を目安に増配を目指す。配当額の決定に際し、「安定的な増配の継続」という株主の期待を維持しながら、新たに配当性向により利益の増大に連動させることを掲げた。
市場環境や資本効率、成長投資等の状況を鑑み、適宜自己株式の取得も検討する。
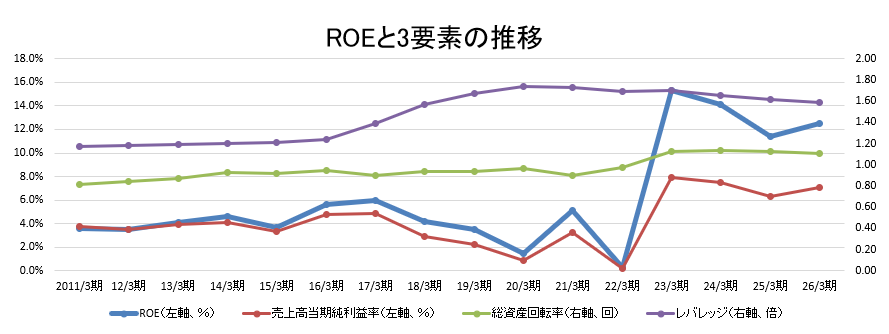
【1-6 ROE分析】
| 18/3期 | 19/3期 | 20/3期 | 21/3期 | 22/3期 | 23/3期 | 24/3期 | 25/3期 | 26/3期 |
ROE (%) | 4.2 | 3.5 | 1.5 | 5.1 | 0.3 | 15.3 | 14.1 | 11.4 | 12.5 |
売上高当期純利益率(%) | 2.89 | 2.23 | 0.89 | 3.29 | 0.19 | 7.96 | 7.53 | 6.26 | 7.09 |
総資産回転率(回) | 0.91 | 0.94 | 0.96 | 0.90 | 1.01 | 1.13 | 1.13 | 1.13 | 1.11 |
レバレッジ(倍) | 1.60 | 1.67 | 1.74 | 1.73 | 1.69 | 1.70 | 1.66 | 1.61 | 1.59 |
*売上高当期純利益率=親会社株主に帰属する当期純利益÷当期売上高
総資産回転率=当期売上高÷(前期末総資産と当期末総資産の平均値)
レバレッジ=(前期末総資産と当期末総資産の平均値)÷(前期末自己資本と当期末自己資本の平均値)
23年3月期以降、日本企業に求められる最低限の水準の8%を超過し、2ケタ台で推移。同社が認識する株主資本コスト(6~8%程度)も超過している。「中期経営計画 2029」では2030年3月期、ROE14%を目標としている。
【1-7 競争優位性】
1849年の創業以降170年以上の歴史の中で、同社グループは日本のインテリア業界のパイオニアとして、商品の企画・開発、物流、販売までを一貫して手掛けるバリューチェーンを構築してきた。
「独自性、デザイン、機能、品質、安定供給に裏付けられた、卓越した商品力」「強靭なサプライチェーン」「全国にわたるきめ細かな販売ネットワーク」「社会課題解決への積極的な貢献」を強みに、素材・デザイン・物流・施工という4つの機能を統合したソリューション提案を強化している。
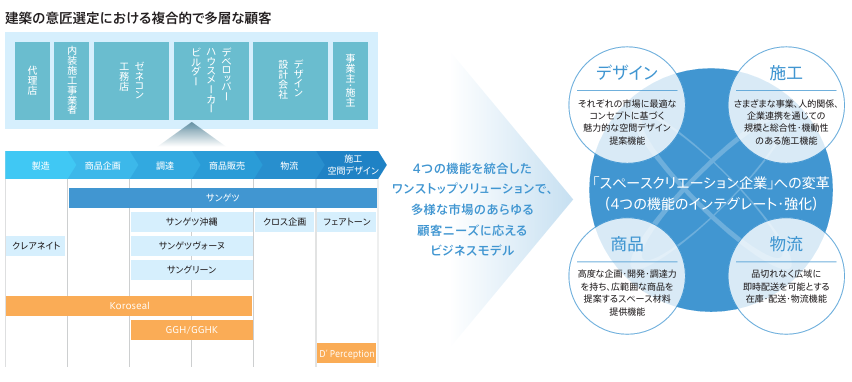
(同社 統合報告書「SANGETSU REPORT 2025」より)
4つの機能の概要は以下の通りである。
(1)素材(商品)
①商品企画・開発
同社グループは、日本にインテリアという概念が浸透していなかった時代に壁紙事業へ参入し、その後、インテリア商品のパイオニアとして日本国内に市場と需要を創出し、市場のニーズに迅速に応える商品開発・企画力をベースに事業を拡大してきた。顧客ニーズに応じた市場起点の商品開発のみならず、従来の発想に縛られない新しい商品を市場へ供給するべくマーケットインの商品開発を進める一方で、商品デザイン人材の拡充や外部・海外デザイナーとの取り組みも交えながら、約12,000点の商品を常備在庫して販売している。主力商品である壁装材、床材、ファブリックの開発強化を進める中で、成長を見込み注力しているリアテック(粘着剤付化粧フィルム)やガラスフィルム、カーペットタイル、フロアタイル、椅子生地等の戦略商品は順調に売上規模を拡大している。
②製造・調達
建設における最終工程であるインテリア・エクステリアは空間に彩りをもたらす商品として高いデザイン性とともに、品切れの少ない迅速な安定供給体制が求められる。同社が取り扱う多種多様な商品群の安定供給には、インテリア事業で約270社、エクステリア事業で約150社にものぼる仕入先各社との関係性が不可欠である。同社は仕入先との連携をこれまで以上に強化するため、持続可能な安定供給体制の構築に向けたSCM(サプライチェーンマネジメント)の最適化を進めている。主力商品である壁装材については国内大手壁紙メーカーであるグループ会社クレアネイトとの連携を深め、製販一貫体制を構築することで、供給力の確保と事業の効率化を図っている。安定供給と多様な商品開発を両立させるため、品質管理レベルの向上も追求している。専門部署を新設し、商品開発における品質設計と検証の精度を高めるとともに、仕入先との連携を通じて、高い品質管理体制を確立することにより、顧客から信頼される商品を安定的に提供している。
<主要リソース等(2025年)>
商品デザイン人材 約90名 |
サプライヤー 国内インテリア事業:約270社、国内エクステリア事業:約150社 |
国内最大の壁紙製造設備(クレアネイト株式会社) |
最新鋭の壁紙製造設備(Koroseal社) |
(2)デザイン
社会の変化とともに多様化する価値観に対し、これに対応する空間デザインの重要性も年々高まっている。同社グループは、こうしたニーズに応えるため、商品提案にとどまらない総合的な空間デザイン提案機能を強化している。壁装材・床材・ファブリックといったインテリア商品のコーディネートに加え、設計・施工、エクステリアまでを網羅した空間全体におけるソリューションを提供することで、社会課題の解決に貢献する。質の高いソリューションを提供するため、空間デザイン・設計・施工力の強化も推進している。専門人材の採用と社内の人材育成を積極的に進めることで、住宅から非住宅、新築からリフォーム、インテリアからエクステリアまで、あらゆる分野に対応できるデザインチームを構築している。
<主要リソース等(2025年)>
スペースデザイン人材(空間デザイン、設計・施工) 105名 |
(3)物流
国内インテリア事業においては、1日約6万点の商品出荷と約4万点のサンプル出荷を行っている。迅速かつ正確な出荷体制および日本全国各地への配送体制は、顧客の内装工事の工期変動への柔軟な対応や内装デザイン・仕様のスムーズな検討に大きく貢献している。
ロジスティクス拠点においては、各地域の在庫バックアップ機能を持ち、所在エリアの在庫拠点も兼ねる旗艦ロジスティクスセンター(以下、LC)を2カ所、各エリアの在庫拠点となる地域LCを7カ所設置しているほか、全社的な在庫の効率化を見据えたサプライチェーンマネジメントセンターの設置を進めていく。
社会課題となっている人手不足や高齢化、女性にも働きやすい職場環境整備を見据え、徹底した自動化・省人化を追求し、全国LCへ展開している。配送体制については、ソリューション提案力の強化に向けた施策として、ラストワンマイルに対応する自社個配網であるサービスクルー便を拡充している。人員数を大幅に増やし、対応エリアを拡大するとともに、拠点間輸送体制の再構築、既存便の集約等による効率化を進め、配送サービスのレベル向上に努めている。ロジスティクス人材における採用の強化・育成を行い、適切な労務管理の徹底や統括部門への安全管理担当の設置等による組織力向上を進め、物流機能を拡大させるとともに、配送品質および安全性の向上に資する取り組みにも注力している。
<主要リソース等(2025年)>
物流人材および業務委託先 約1,000名 |
基幹/地域LC 9拠点 |
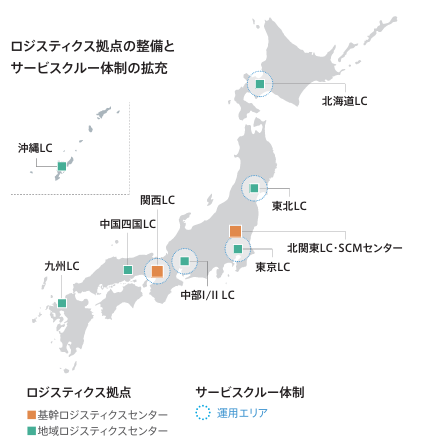
(同社 統合報告書「SANGETSU REPORT 2025」より)
(4)施工
施工はデザインを具現化する手段として非常に重要な機能であるが、建設業界における人手不足は業界全体の重要課題の一つである。施工には、元請け工事、一次・二次下請け工事があり、同社では従来から二次下請け施工(内装業者の施工応援業務)を行ってきた。2014年に発表した中期経営計画「Next Stage Plan G」の重点施策として施工力強化を明示して以降、同社グループの重要機能として位置付け、施工機能を担うフェアトーン(2017年グループ会社化)と連携を取りながら、グループ全体での施工機能の向上を図っている。従来同社が主としていた内装施工力のみならず、事業主に近いポジションで空間全体を具現化する総合施工力の強化に向け、見積り・調達・施工管理を行うエンジニア人材の拡充を進める一方で、安全管理や法規制への対応基盤を構築し、デザイン力・ソリューション力を強化している。
<主要リソース等(2025年)>
一級・二級建築士 40名 |
施工管理技士 112名 |
2.2027年3月期第1四半期決算概要
【2-1 業績概要】
| 26/3期1Q | 構成比 | 27/3期1Q | 構成比 | 前年同期比 |
売上高 | 49,388 | 100.0% | 53,937 | 100.0% | +9.2% |
売上総利益 | 15,226 | 30.8% | 16,744 | 31.0% | +10.0% |
販管費 | 11,263 | 22.8% | 11,416 | 21.2% | +1.4% |
営業利益 | 3,962 | 8.0% | 5,327 | 9.9% | +34.4% |
経常利益 | 4,050 | 8.2% | 5,674 | 10.5% | +40.1% |
四半期純利益 | 2,771 | 5.6% | 4,756 | 8.8% | +71.6% |
*単位:百万円。四半期純利益は親会社株主に帰属する四半期純利益。2026年3月期において、企業結合に係る暫定的な会計処理の確定を行っており、2026年3月期第1四半期に係る各数値については、暫定的な会計処理の確定の内容を反映させている。
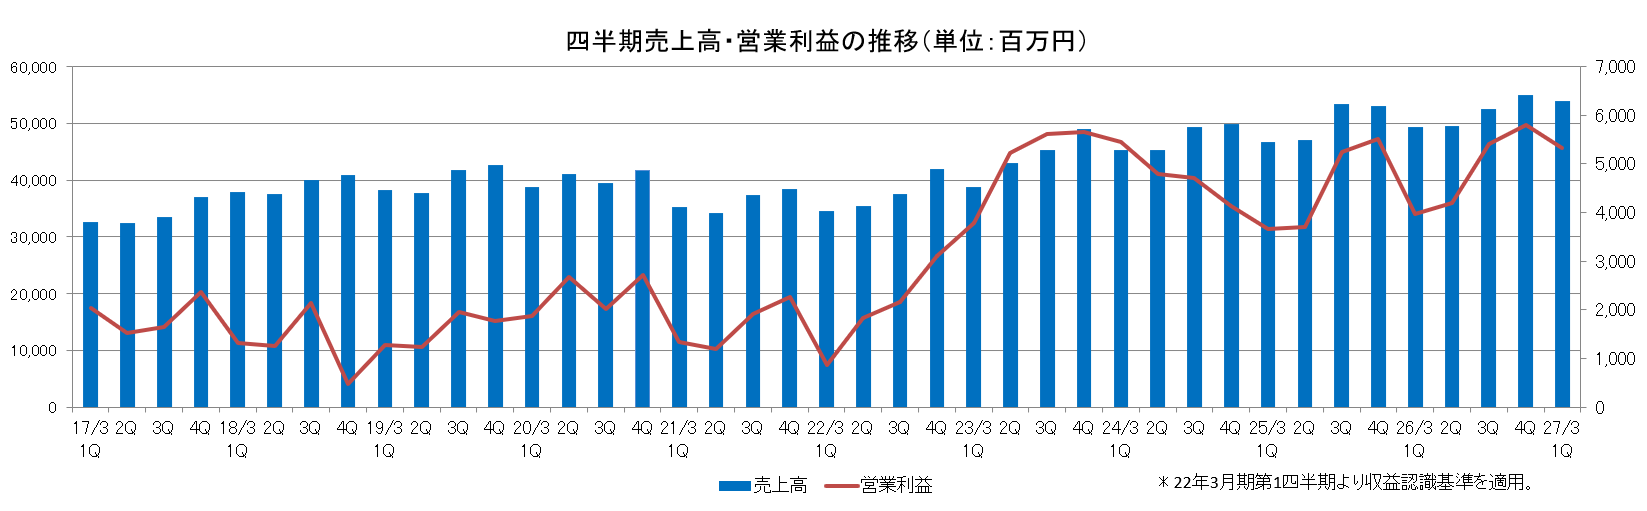
増収増益、売上高、四半期純利益は第1四半期の過去最高を更新
売上高は前年同期比9.2%増の539億円。国内インテリアセグメントが牽引。国内エクステリアセグメント、海外セグメントは減収。営業利益は同34.4%増の53億円。国内インテリアセグメントが伸長。海外セグメントが黒字転換も、国内エクステリアセグメントは損失計上。売上高、四半期純利益は第1四半期の過去最高を更新した。
【2-2 セグメント別動向】
| 26/3期1Q | 27/3期1Q | 前年同期比 |
売上高 |
|
|
|
国内インテリアセグメント | 38,986 | 43,941 | +12.7% |
壁装ユニット | 19,993 | 21,750 | +8.8% |
床材ユニット | 12,774 | 14,982 | +17.3% |
ファブリックユニット | 2,363 | 2,517 | +6.5% |
施工およびその他 | 3,854 | 4,691 | +21.7% |
国内エクステリアセグメント | 1,678 | 1,633 | -2.7% |
海外セグメント | 8,724 | 8,368 | -4.1% |
調整額 | -0 | -5 | - |
合計 | 49,388 | 53,937 | +9.2% |
営業利益 |
|
|
|
国内インテリアセグメント | 4,036 | 5,287 | +31.0% |
国内エクステリアセグメント | 11 | -28 | - |
海外セグメント | -86 | 68 | - |
調整額 | 0 | 1 |
|
合計 | 3,962 | 5,327 | +34.4% |
*単位:百万円
➀国内インテリアセグメント
前年同期比増収増益。新設市場が弱含む中、中東情勢をはじめとする外部環境変化に伴う調達リスクやコスト上昇等が顕在化したが、前期の仕入先工場の火災事故に伴う供給制約からの回復や、2026年7月1日実施の価格改定前の駆け込み需要等による販売数量増加が寄与した。パートナー企業との連携による安定調達・安定供給や、機能間連携の強化を通じたソリューション提案に注力した。
*インテリア事業
(商品開発)
成長市場でのポジショニング向上への取り組みの一つとして、豊富なデザインに加え、不燃認定壁紙を大幅に拡充し、住宅から非住宅まで幅広くカバーする壁紙見本帳「FINE」を発刊した。ファブリックでは、ライフスタイルの多様化やリノベーション需要の拡大を踏まえ、意匠性を追求し、多様な市場へ提案可能なカーテン見本帳「AC」を発刊した。
(販売)
第1四半期の後半より、中東情勢の緊迫化をはじめとする外部環境の変化を背景に、調達リスクやコストの上昇等が顕在化した。不透明かつ弱含みの市場環境下であったが、パートナー企業との連携により調達に支障をきたすことなく、安定供給やきめ細やかな営業活動に取り組んだ。多くの主力商品・戦略商品の販売数量は前年同期比で増加した。
(サプライチェーンマネジメント)
データ連携基盤の改善と需要予測ロジックの高度化を図り、全社レベルでのバリューチェーンの整流化を推進している。物流業界における構造的なコスト上昇圧力に対しては、グループ物流会社の経営基盤強化や省人化設備への投資を加速させている。これら「データ・ロジックに基づく最適化」と「物流オペレーションの生産性向上」を主軸とする改革により、高度なSCM体制の構築を着実に進めている。
(製造)
壁紙製造の国内最大手であるグループ会社のクレアネイト株式会社が、2025年10月に広島県の新工場の稼働を開始しており、安定的な立ち上げにより計画通り稼働が進んでいる。
*空間総合事業
2026年4月に就任した担当役員の下、事業基盤の再構築を進めるとともに、インテリア商品のコーディネート機能、インテリア事業の販売ネットワーク・顧客基盤等とのシナジーを創出しつつ、独自性の高い価値提供を目指している。空間総合事業部ならびにグループ会社であるフェアトーン株式会社では、大型案件等が着実に完工したことなどにより、売上高が増加した。
➁国内エクステリアセグメント
前年同期比減収、営業損失計上。
新設市場の弱含みに加え、前期の商品価格改定前の駆け込み需要の反動減等が重なった。非住宅市場への拡販や設計・施工事業の売上増加等、事業基盤の拡充を推進した。
③海外セグメント
前年同期比減収、黒字転換。
海外関係会社の2026年1月から3月までの実績を、27年3月期第1四半期の業績に算入している。
*海外インテリア事業
◎北米(米国・カナダ)
引き続き堅調に推移。前年同期比で増収増益。
◎東南アジア
*海外インテリア事業
中東情勢の影響が懸念されるものの、各地域の事情に応じた施策の実行により業績の改善が進み、地域全体では改善傾向が続いている。
*海外空間総合事業
設計・施工を手掛けるD’Perception社において、採算性を重視した案件管理やコストコントロールの徹底に加え、前期に発生した大型案件に関する一過性のコスト増の影響が剥落したこともあり黒字転換した。
◎中国・香港
不動産市場の低迷や雇用環境悪化による消費意欲の低下等厳しい事業環境が続いているが、経営体制の刷新、組織のスリム化、市場・顧客別の緻密な販売戦略等により前年同期比で赤字幅は縮小。
【2-3 財務状態】
◎主要BS
| 26/3月末 | 26/6月末 | 増減 |
| 26/3月末 | 26/6月末 | 増減 |
流動資産 | 118,020 | 115,924 | -2,096 | 流動負債 | 45,011 | 41,789 | -3,222 |
現預金 | 35,414 | 31,752 | -3,662 | 仕入債務 | 28,523 | 30,639 | +2,116 |
売上債権 | 58,916 | 58,911 | -5 | 短期借入金 | 920 | 769 | -151 |
有価証券 | 300 | 300 | 0 | 固定負債 | 21,635 | 21,663 | +28 |
棚卸資産 | 21,812 | 23,365 | +1,553 | 長期借入金 | 13,611 | 13,548 | -63 |
固定資産 | 70,886 | 69,798 | -1,088 | 負債合計 | 66,647 | 63,453 | -3,194 |
有形固定資産 | 42,300 | 42,118 | -182 | 純資産 | 122,259 | 122,269 | +10 |
無形固定資産 | 4,961 | 4,796 | -165 | 利益剰余金 | 80,216 | 80,169 | -47 |
投資その他の資産 | 23,624 | 22,883 | -741 | 自己株式 | -663 | -664 | -1 |
資産合計 | 188,907 | 185,723 | -3,184 | 負債純資産合計 | 188,907 | 185,723 | -3,184 |
|
|
|
| 自己資本比率 | 64.3% | 65.4% | +1.1pt |
*単位:百万円。売上債権は、受取手形、売掛金、契約資産、電子記録債権の合計。仕入債務は、支払手形及び買掛金、契約負債、電子記録債務の合計。借入金にはリース債務を含む。
現預金の減少などで資産合計は前期末に比べ31億円減少し1,857億円。
未払法人税等の減少などで負債合計は同31億円減少し634億円。
純資産は前期末とほぼ変わらず1,222億円。これらの結果、自己資本比率は前期末から1.1ポイント上昇し65.4%となった。有利子負債は同2億円減少し143億円となった。
【2-4 トピックス】
◎サステナビリティの取り組み
①環境
カーテン見本帳「AC」に使用済みカーテンを新たなカーテン生地へ再生する水平循環リサイクル商品を収録した。他の見本帳においても脱炭素社会や資源循環などに貢献する環境配慮型商品を多数ラインアップし、社会課題解決に向けた取り組みを加速させている。木目調壁装材の販売数量(対象期間:2025年1月~12月)に連動した、森林保全活動への寄付を実施した。これは商品開発における着想の源泉のひとつである森林の保全に貢献するために、2025年よりスタートした支援活動である。
②人的資本
従来からの取り組みが評価され、厚生労働省委託事業「がん対策推進企業アクション」における2025年度の「がん対策推進優良企業」として表彰された。
③社会参画
2023年度より継続的に支援を行う4団体と共生・協働に向けたコミュニケーションイベントを開催するなど、顧客をはじめとした関係者との連携強化を進めた。
3.2027年3月期業績予想
【3-1 業績予想】
| 26/3期 | 構成比 | 27/3期(予) | 構成比 | 前期比 | 進捗率 |
売上高 | 206,441 | 100.0% | 213,000 | 100.0% | +3.2% | 25.3% |
売上総利益 | 64,729 | 31.4% | 66,300 | 31.1% | +2.4% | 25.3% |
販管費 | 45,321 | 22.0% | 47,300 | 22.2% | +4.4% | 24.1% |
営業利益 | 19,408 | 9.4% | 19,000 | 8.9% | -2.1% | 28.0% |
経常利益 | 20,152 | 9.8% | 19,200 | 9.0% | -4.7% | 29.6% |
当期純利益 | 14,642 | 7.1% | 13,500 | 6.3% | -7.8% | 35.2% |
*単位: 百万円
業績予想に変更なし、各種不確実性については織り込まず増収減益を予想
売上高は前期比3.2%増の2,130億円、営業利益は同2.1%減の190億円の予想。
世界経済は緩やかに成長するも、米国の通商政策、地政学リスク等によるサプライチェーンの不確実性は継続すると見ている。建設コスト高騰等により、住宅、非住宅とも新設は弱含みで推移する一方、リフォーム・リニューアルは底堅く推移すると見込む。26年3月期の仕入先工場火災事故による供給制約はほぼ解消したが、原材料調達コストや物流費等の上昇、人件費をはじめとする販管費の増加、成長戦略のための投資を計画に織り込んでいる。コスト上昇に対しては、2026年7月1日より価格改定を行っている。
年間配当は現時点では前期同様の155.00円/株を予定。予想配当性向は67.5%。
なお、中東情勢の緊迫化等、地政学リスクの高まりに伴うエネルギー価格の高騰、サプライチェーンの混乱による原材料の調達難、原材料価格の上昇等の不確実性について、現時点でその影響額を合理的に算出することが困難であることから、27年3月期業績予想には織り込んではいない。2026年7月1日より実施している価格改定についても業績予想には織り込んでいない。合理的に算出することが可能になった時点で業績予想の修正を行う可能性がある。
【3-2 セグメント別動向】
| 26/3期 | 27/3期(予) | 前期比 | 進捗率 |
売上高 |
|
|
|
|
国内インテリアセグメント | 164,106 | 169,500 | +3.3% | 25.9% |
国内エクステリアセグメント | 7,310 | 7,300 | -0.1% | 22.4% |
海外セグメント | 35,029 | 36,200 | +3.3% | 23.1% |
調整額 | -5 | - | - | - |
合計 | 206,441 | 213,000 | +3.2% | 25.3% |
営業利益 |
|
|
|
|
国内インテリアセグメント | 19,333 | 18,200 | -5.9% | 29.1% |
国内エクステリアセグメント | 118 | 100 | -15.4% | - |
海外セグメント | -46 | 700 | - | 9.8% |
調整額 | 3 | - | - |
|
合計 | 19,408 | 19,000 | -2.1% | 28.0% |
*単位:百万円
国内インテリアセグメントは増収減益、国内エクステリアセグメントは減収減益を予想。
海外セグメントは増収、黒字転換を予想している。
4.今後の注目点
第1四半期の進捗率は売上高25.3%、営業利益28.0%。どちらも価格改定前の駆け込み需要の影響もあり、例年に比べやや高水準にある。地政学リスクの高まりに伴うエネルギー価格の高騰、サプライチェーンの混乱による原材料の調達難、原材料価格の上昇等の不確実性及び価格改定の効果については業績予想に織り込んでいないが、特に、価格改定が第2四半期以降、売上・利益にどのように反映されてていくのか注目したい。
<参考1:中期経営計画2029>
2026年5月、2030年3月期を最終年度とする4ヵ年の「中期経営計画2029」を公表した。
【4-1 策定の背景】
同社は、2020年に長期ビジョン【DESIGN 2030】を発表し、目指す企業像として、「内装企業からスペースクリエーション企業への転換」を掲げ、事業領域の拡張と提供価値の高度化に取り組み、2023年に発表した中期経営計画【BX 2025】では、人的資本とデジタル資本の強化を通じて、提案力の進化と事業基盤の拡充を推進してきた。この3年間において、主力であるインテリア事業は着実に成長を遂げ、海外においても一定程度の収益改善が進んだ一方で、海外、空間総合、エクステリア事業は、それぞれの特性に起因する課題もあり、当初想定した成長スピードには至らなかった。
同社を取り巻く外部環境については、国内市場の縮小や人手不足といった制約が強まる一方で、暮らしの価値観の多様化、社会課題の高度化、テクノロジーの進展、海外市場でのポテンシャルにより、新たな価値創出の機会が広がっている。こうした環境認識のもと、同社は「中期経営計画 2029」を策定。改めて自社のコアに立ち返り、その強みを起点とした成長戦略へと舵を切ることとした。
【4-2 目指す企業像など】
目指す企業像、社是、スローガンを定めた。
(1)目指す企業像
「素材とデザインを起点に、インテリアから文化をつくる企業」とした。
自社のコアは、豊富なインテリア商品の品揃えにとどまらず、素材・デザイン・物流・施工を統合し、ソリューション提案を担う「トータルインテリア」にある。この強みを基盤に、空間に新たな価値をもたらし、人々の感性と暮らしを豊かにしてきた。今後は、このコアをさらに進化させることで、商品提供にとどまらず、空間を通じて人々の感性を刺激し、多様な暮らしの実現に貢献していく。
(2)社是
改めて社是として「誠実(INTEGRITY)」を掲げた。2024年、企業理念策定時に元々あった社是「誠実」を企業理念に組み入れたが、1849年の創業以来、「誠実」は社員全員、そして、ステークホルダーを繋ぐ、同社のDNAおよびアイデンティティであり、常に立ち返るべき原点であると再認識したうえで、「中期経営計画 2029」のスタートに合わせて「誠実(INTEGRITY)」を社是とし、社員全員が誠実さと倫理観を持ち、自分の信念に忠実に行動していくこととした。
(3)スローガン
「変革と挑戦」および「イノベーションの創出」を掲げた。
インテリア事業を引き続き成長の中核として強化し、商品領域の拡張やパートナー企業との連携を通じて、より強固な収益基盤を構築する。海外においても、インテリアを軸として、北米、アジアでの成長を加速させる。空間総合およびエクステリア事業は、インテリアの強みを横展開した拡張領域として位置付け、そのシナジーを最大化しながら、中長期的な成長事業として着実に育成していく。
【4-3 前中期経営計画「BX 2025」の振り返り】
各項目において実績をレビューした。
①全社業績
国内の事業環境が厳しさを増す中、売上高は過去最高を更新したが計画には未達。一方、営業利益と当期純利益は計画を達成した。
②各セグメント動向
国内インテリアセグメント | コアビジネスとしての底堅い収益力を維持し、修正計画に対し売上高未達も利益計画を達成した。
*インテリア事業 国内需要の停滞、継続的なコスト上昇、職人不足などの事業環境の下、コアビジネスとしての底堅い収益力を示した。
*空間総合事業 人材の拡充(2023~25年度キャリア人材48名採用)等基盤強化を進め、売上高は漸増するも、収益貢献には至っていない。 |
国内エクステリアセグメント | 修正計画に対し売上高未達も利益計画を達成した。 事業規模・領域拡大の為の人的投資、新たな営業拠点の設置を進めたが収益貢献には至っていない。 |
海外セグメント | 修正計画に対し売上高はやや未達。損失は縮小したが、目標としていた黒字化には至らなかった。
*海外インテリア事業 北米が高成長、東南アジアが黒字転換、中国・香港が赤字縮小と改善が着実に進んだ。
*海外空間総合事業 2024年7月にシンガポール企業をグループ会社化、業績は計画未達。 |
③株主還元
2026年3月末の自己資本は1,215億円に拡大し、「950~1,050 億円 」という目安を超過した。
1株当たり年間配当金は130円を下限に、安定的な増配を目指すという還元方針の下、26年3月期は1株当たり年間配当155円を実現した。自己株式の取得は実施しなかった。
④キャッシュ・アロケーション
安定したキャッシュ創出力を背景に増配を実現した一方で、自己資本が膨らみ、資本収益性を押し下げた。「中期経営計画2029」では、「稼ぐ力」の進捗に応じた資本構成の再構築に取り組む。
【4-4 事業環境と内部課題】
それぞれに対する認識は以下の通り。
(1)事業環境
国内市場の縮小、構造的かつ深刻な労働需給ギャップ、金利上昇とインフレ、地政学リスクの高まり、円安によるサプライチェーン不安定化といった課題のある中、市場ニーズ・社会課題の多様化、海外市場の成長、AIの急速な進展、サステナブル経営の実践などに成長機会が存在すると考えている。
(2)内部課題
「収益の大半を国内インテリアに依存」「インテリア商品に次ぐ収益源となる事業育成に至らず」という現状の下、将来の打ち手として最大の課題は、ビジネスモデル・事業ポートフォリオの構築と考えている。
その他、「革新的な素材・商品開発(モノづくり機能)力の向上」「空間総合事業、国内エクステリア事業の収益力アップ」「企業ブランド構築」にも取り組む。
成長実現のために、「業務効率・生産性の向上」「データリソースの有効活用」「戦略的意思決定・変革推進・リーダーシップ発揮を担う人材の育成」「経営人材・グローバル人材の育成」といった事業インフラの構築も欠かせない課題である。
【4-5 「中期経営計画 2029」(2027年3月期~2030年3月期) 変革と挑戦、そして、イノベーションの創出】
(1)位置づけ
長期ビジョン【DESIGN 2030】の総仕上げの4年間。近藤社長が2年前に社長に就任して以来、社員に伝えてきたメッセージ「変革と挑戦、そして、イノベーションの創出」を新中期経営計画のスローガンとしてあらためて採用した。
変革と挑戦、イノベーションの創出を追求し、グループの総合力を最大限に発揮して着実な利益貢献を果たす。
(2)方向性
同社グループのコアであり強みでもある「トータルインテリア」に立ち返り、インテリア事業のさらなる事業基盤の強化、海外事業の飛躍的な成長を実現するとともに、空間総合事業、エクステリア事業の育成、次世代事業の探索・創出に取り組み、収益力の一段の強化を目指す。成長の道筋としてオーガニックな成長に加え、戦略的なM&Aも重要な選択肢として積極的に検討していく。人的資本及びデジタル資本の強化にも注力する。
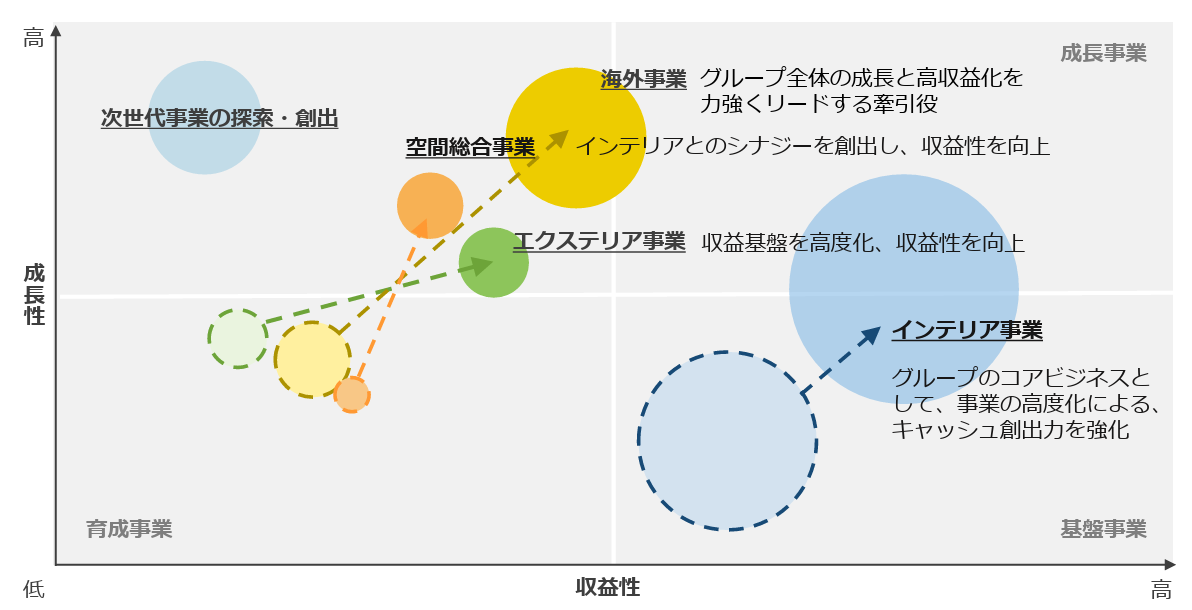
(同社資料より)
(3)事業戦略
①国内インテリアセグメント/インテリア事業
「成長市場でのポジショニング向上」「プロダクトミックスの最適化」「サプライチェーンの最適化」「モノづくり力の強化」「企業ブランドの向上」の5つの戦略を掲げている。
事業を高度化し、キャッシュ創出力を強化することで、コアビジネスとしての特徴をさらに際立たせる。
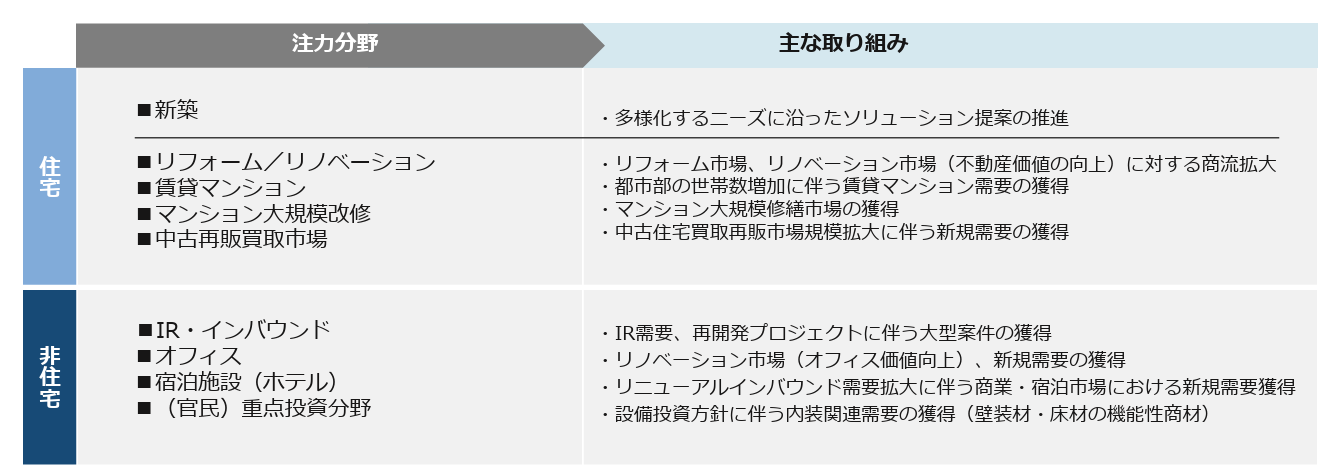
◎成長市場でのポジショニング向上
国内建設市場の成長が限定的となる中、都市部から地方まで新たな成長ポテンシャルが顕在化する市場・分野に注力する。非住宅やリフォーム・リニューアルは引き続き有望な市場と考えている。
市場・分野ごとのニーズを掴み、ソリューション提案力を強化することで、競争優位性を高め、プレゼンス向上を目指す。
例えば、リフォーム・リニューアルでは施工のしやすさを考慮すると、必ずしも新設用商品が使用できるものでもないため、リフォーム・リニューアル用商品の開発はソリューション提案力強化に繋がると考えている。
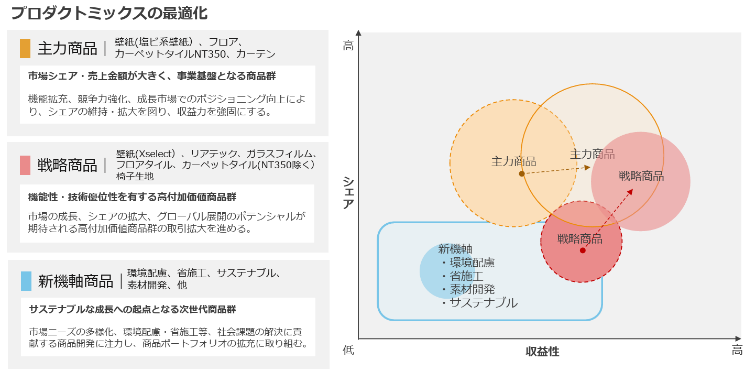
◎プロダクトミックスの最適化
商品群を「主力商品」「戦略商品」「新機軸商品」に再定義し、ポートフォリオの最適化を図る。
インテリア業界では、これまで主流であったプロダクトアウトよりも、マーケットインによる市場ニーズや社会課題の解決に迅速かつ的確に対応するソリューションが求められている。
商品企画・開発を担当する商品統括部門と営業を担当する事業部門間の製販連携を強化し、高成長を目指す海外市場へもつながる商品ポートフォリオを構築していく。
「戦略商品」については、リアテックやガラスフィルムは同社の優位性のある商品として、海外市場での展開を検討している。
 |
 |
(同社資料より)
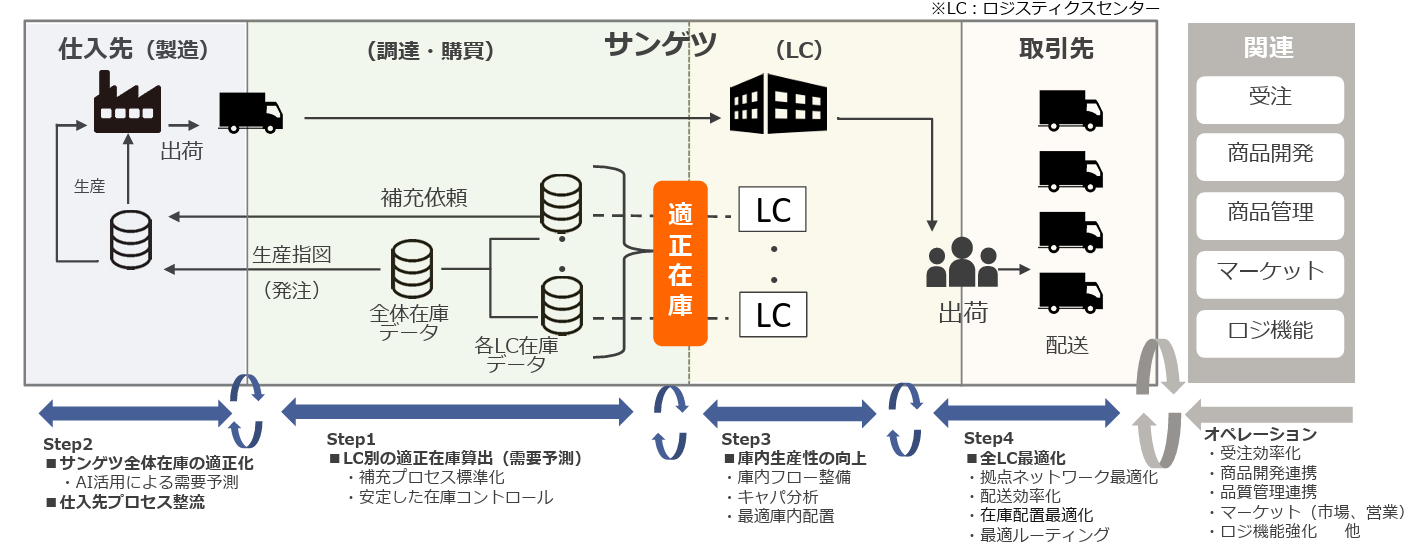
◎サプライチェーンの最適化
SCM高度化を通して、競争優位性とキャッシュフロー最大化を図る。具体的には、適切な在庫コントロールによる拘束在庫の解放を図り、キャッシュを創出するほか、キャパシティ(リソース)を戦略的にコントロールし、SCにおける投資効率を最大化する。
前中期経営計画期間においても成果が見え始めており、引き続き強化を進める。
(同社資料より)
◎モノづくり力の強化
R&D、デザイン、素材・商品開発、品質管理等モノづくりに関わる全機能を強化する。
機能間連携を図り、ブランドメーカーとしての競争力、提案力を強化する。
◎企業ブランドの向上
「素材とデザインを起点に、インテリアから文化をつくる企業」としての企業ブランドや企業認知度を高めるべく、プロモーション施策を強化する。
②国内インテリアセグメント/空間総合事業
課題である収益性向上を実現するため、顧客基盤の確立、ソリューション提案力の強化、トータルインテリアとしての機能強化に努める。
そのために、全国にわたるきめ細かなサンゲツの販売ネットワークを活用し、インテリア事業とのシナジーを通じて営業活動を強化するほか、インテリア事業とのシナジーが期待されるオフィス市場、ホテル市場ならびに各エリア地場市場を対象に顧客基盤を確立し、サンゲツグループとしてトータルソリューションを提案する。
商品においては、壁装材、床材、ファブリックにとどまらず、空間を構成する他商品の調達力を強化し、顧客満足度を高める。
営業・設計・施工の各機能を高めるとともに、一気通貫したプロジェクトマネジメント体制を構築し、競争力強化と収益性の向上を図る。
インテリア事業とはビジネスモデルが全く異なるため、高度専門人材を2026年4月1日付で執行役員として迎え入れた。より実効性の高い事業体制の構築に取り組んでいく。
③国内エクステリアセグメント/エクステリア事業
前中期経営計画期間においては、想定した成長を達成することができなかった。
要因としては、サンゲツ本体とサングリーンとの戦略連携が効果的に機能しなかったことが挙げられる。
2025年4月にサングリーンの経営体制を刷新し、サンゲツ本体がこれを支援するかたちで、「機能間連携によるソリューション提案力強化」「オリジナル商品の企画・開発」「物流・施工機能の強化」「成長投資」に取り組む。
元々サングリーンは商品の開発・企画機能を持たない卸売のため、パートナー企業との協業を加速しシェア向上を図るとともに、市場ニーズ、社会課題の解決に資する商品の企画・開発にサンゲツグループ全体で取り組みオリジナル商品の拡充による差別化を通じて競争優位性を高めることが不可欠である。
④海外セグメント/海外インテリア事業・海外空間総合事業
主力市場である北米を中心とした各地域、事業の取組みは以下の通り。
◎海外インテリア事業
北米 | ~成長の加速~ 壁紙製造・販売ビジネスの強化を図るとともに、隣接かつ成長余力の大きい防音材・木質パネル・ファブリック等のビジネスへの参入を図り、さらなる成長を加速する。 |
中国・香港 | ~事業基盤再構築と収益の確保~ 事業基盤を再構築するとともに、収益性の高い市場・領域への選択と集中、中核商品の確立に取り組み、収益力を高める。 |
東南アジア | ~成長軌道へのシフト~ シンガポール、マレーシア、タイ、ベトナムでの収益基盤を確固たるものとし、注力すべき市場・領域に経営資源を集中し、成長軌道へのシフトを実行する。 |
◎海外空間総合事業
東南アジア | ~収益基盤の強化~ D’Perceptionは、CEOのリーダーシップに依存した経営から組織ドリブン型経営に移行し、フラットな組織と着実な収益基盤を確立する。 |
(4)財務戦略
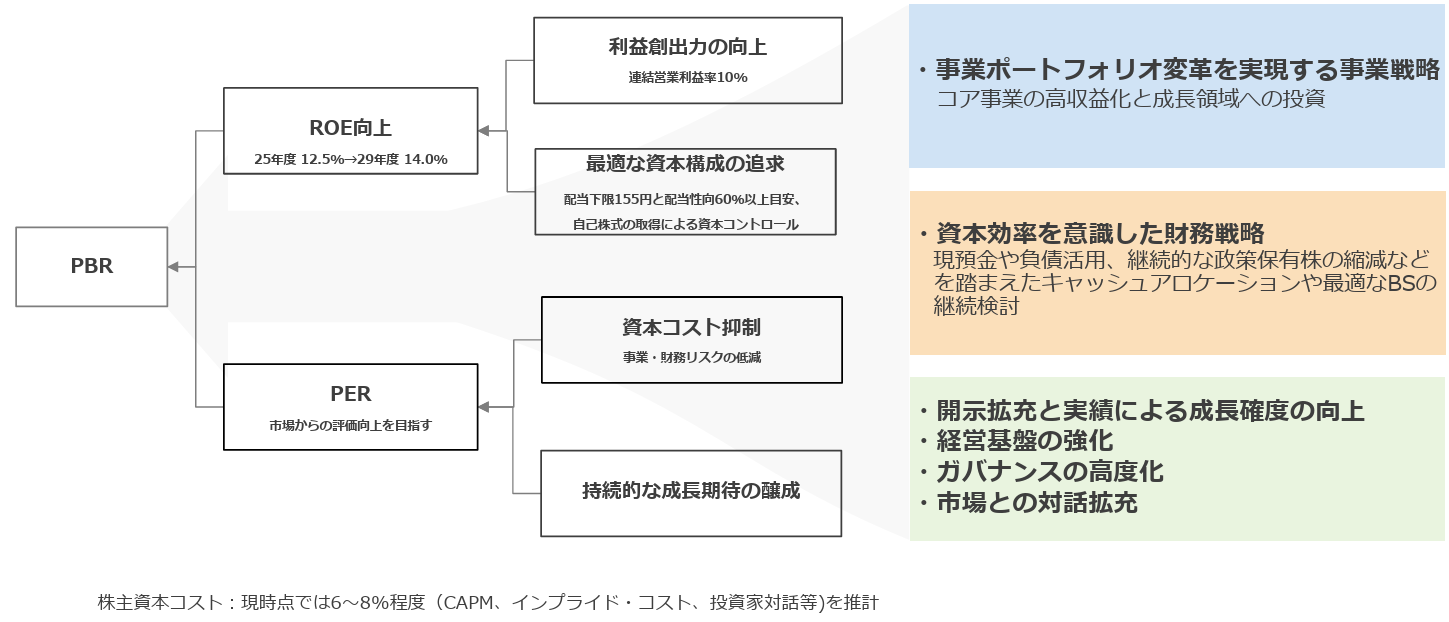
①資本コストや株価を意識した経営の実現に向けた対応
事業ポートフォリオの変革による収益の拡大、財務戦略による資本の最適化、経営基盤の強化を通じた資本コストの低減に取り組む。同社では株主資本コストを6%~8%程度と認識しており、これを安定して上回るリターンを創出することで、PBRの持続的な向上を目指す。
*ROE
前中期経営計画の最終年度(2026年3月期)の実績である12.5パーセントから、「中期経営計画 2029」の最終年度(2030年3月期)には14.0パーセントまで引き上げる。
*連結営業利益率
事業戦略の遂行を通じて稼ぐ力を高め、10パーセントの達成を目指す。
*株主還元
最適な資本構成を追求するために1株当たり年間配当金の下限を155円/株に引き上げ、配当性向60パーセント以上を目安とする株主還元に加え、適宜自己株式の取得を検討し、 機動的な資本コントロールを実行する。
*PER
資本コストの抑制や持続的な成長期待の醸成を図る。
②キャッシュ・アロケーション
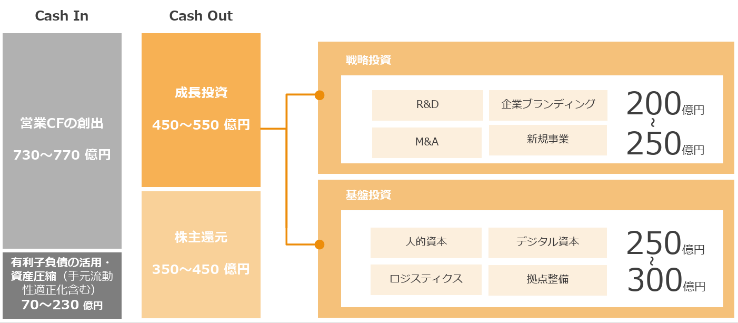
成長投資と資本最適化の両立を図る。機動的な資金配分により、ROE14%の達成に向けた、中長期的な利益創出に資する成長投資と、最適な資本構成の構築を実現する。資本効率や成長投資等の状況を鑑み、機動的に自己株式取得を含めた追加還元を行うことも視野に入れている。成長投資に450~550億円、株主還元に350~450億円を計画。
 |
 |
(同社資料より)
③投資方針
「R&D」「企業ブランディング」「M&Aと新規事業」の3領域に投資を行う。
R&D | ・新素材、新商品の開発を強化すべくR&D拠点の開設を検討している。 ・パートナー企業とのアライアンスを強化する。 |
企業ブランディング | 目指す企業像「素材とデザインを起点に、インテリアから文化をつくる企業」を社会全体へ発信すべく、マーケティング、プロモーション機能を強化する。 |
M&A、新規事業 | ・インテリア事業における商品ポートフォリオを拡充する。 ・インテリア事業隣接領域における事業機会ならびに業界再編に伴う事業機会を検討する。 ・北米をはじめとして、海外での事業領域、規模の拡大を図る。 |
④株主還元方針
安定配当を基本に、1株当たり年間配当金155円を下限とし、配当性向60%以上を目安に増配を目指す。株主還元方針の検討に際しては、「安定的な増配の継続」という株主の期待を維持しながら、新たに配当性向により利益の増大に連動させる方針を掲げた。
市場環境や資本効率、成長投資等の状況を鑑み、適宜自己株式の取得も検討する。
(5)経営基盤
①人的資本
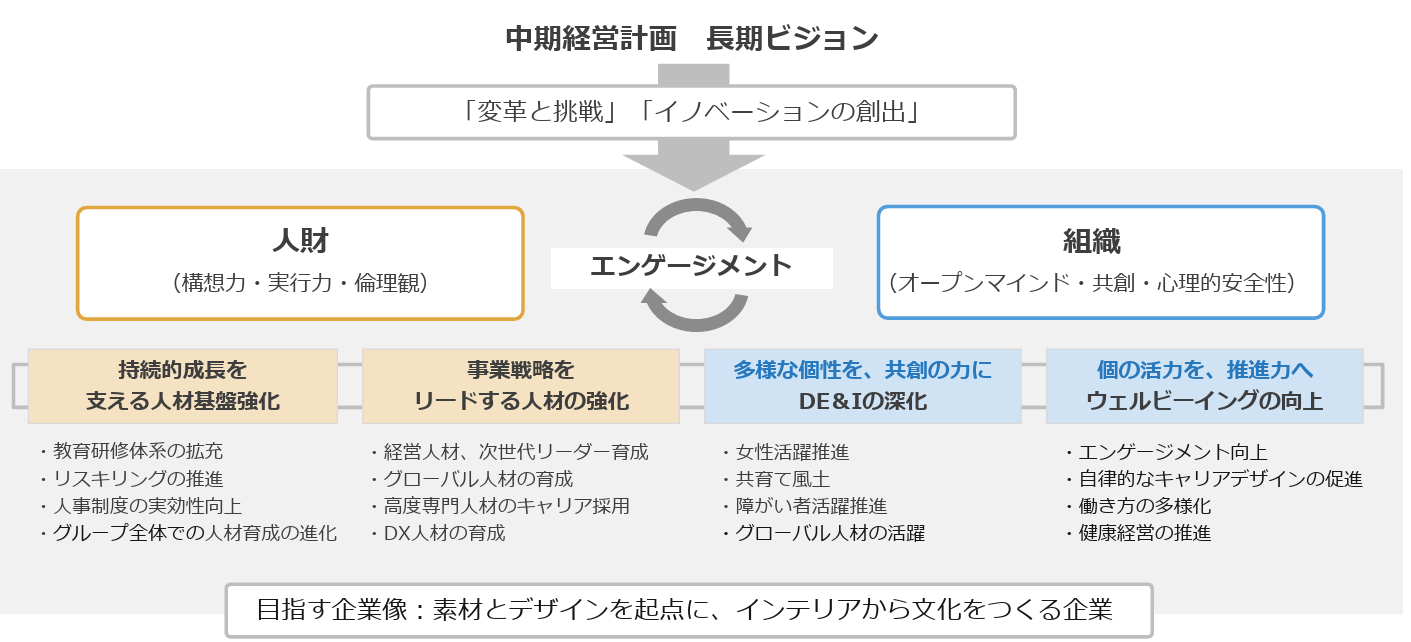
テーマである「変革と挑戦」「イノベーションの創出」を実現、加速すべく、経営戦略に連動した人事施策を実行し、サンゲツグループの人材基盤を強化する。
前中期経営計画では、次の飛躍に備え、人員の量的拡大を図ったが、今回の中期経営計画では、量的拡大よりも、1人ひとりの能力やスキルの向上に主軸を置く。構想力、実行力、倫理観を持ち、戦略的意思決定、変革推進、リーダーシップの発揮を担える人材を育成、増員していく。モチベーション向上に向け、企業風土や職場環境の整備も着実に進めていく。
②デジタル資本
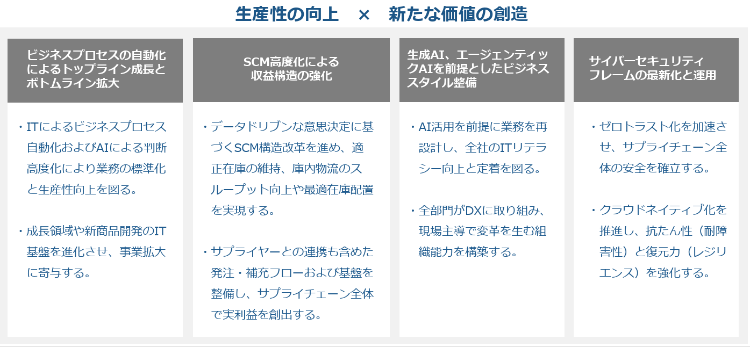
デジタル資本を収益力と資本効率を最大化する戦略資本へと進化させ、蓄積したデジタル資本を駆使してデータドリブン経営を実践する。絶対的な競争力強化のためにも、確かな財務価値を生み出すDX(デジタル変革)を推進する。
 |
 |
(同社資料より)
③連結経営
サンゲツはこの10年で、M&Aを通じてグループ会社数を増大させ、現在、従業員数は単体で約1,300人、グループ全体では3,000人を超えた。短期間に事業領域を拡大してきたが、持続的な成長を果たしていく上では社員のグループ帰属意識を高め、全員のベクトルを1つに統一することが必要で、連結経営の重要性が一段と高まると考えている。
サンゲツグループ全体での人材育成を強化、加速し、事業規模、事業領域の拡大を果たす。
④サステナビリティ
引き続き、企業としての社会的責任と健全な企業経営の両立の下、企業活動を通じて、持続可能な社会の実現に貢献する。
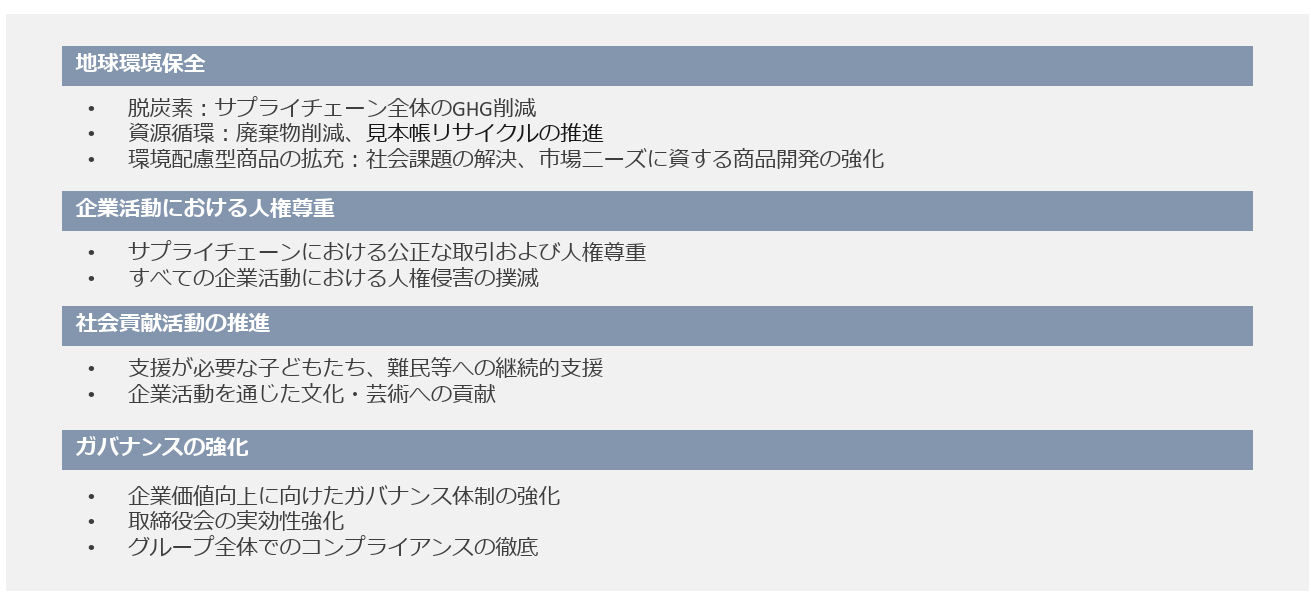
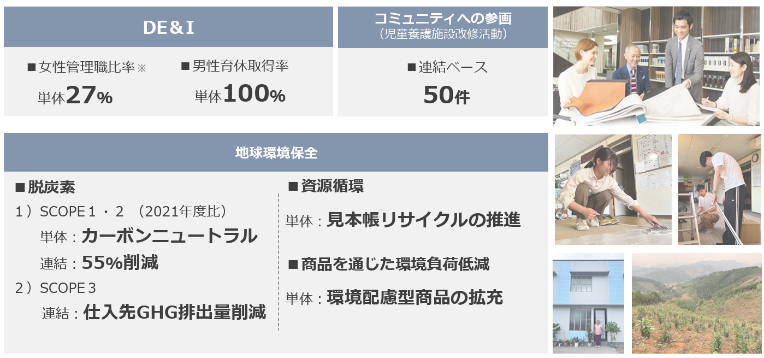
具体的には、「地球環境保全」「企業活動における人権尊重」「社会貢献活動の推進」「ガバナンスの強化」の4点を柱とし、それぞれ目標を設定し達成を目指す。
地球環境保全については、脱炭素と資源循環、さらに商品を通じた環境負荷の低減に取り組んでいる。
多様性に関しては、ジェンダーのみならず、キャリア人材、グループ会社のプロパー社員、外国人材など、グループに在籍する多様な人材すべてが活躍できる企業風土を醸成していく。
 |
 |
(同社資料より)
(6)経営指標
2030年3月期「売上高2,500億円、営業利益250億円、ROE14%」を目標として掲げている。
◎全社
| 26/3期 (実績) | 30/3期 (計画) | CAGR |
売上高 | 2,064.4 | 2,500.0 | +4.9% |
営業利益 | 194.0 | 250.0 | +6.6% |
当期純利益 | 146.4 | 170.0 | +3.8% |
ROE | 12.5% | 14.0% | - |
ROIC | 13.7% | 11.0% | - |
単位:億円。CAGRはインベストメントブリッジが計算。
◎セグメント
| 26/3期 (実績) | 30/3期 (計画) | CAGR |
売上高 |
|
|
|
国内インテリア | 1,641.0 | 1,880.0 | +3.4% |
国内エクステリア | 73.1 | 78.0 | +1.6% |
海外 | 350.2 | 542.0 | +11.5% |
合計 | 2,064.4 | 2,500.0 | +4.9% |
営業利益 |
|
|
|
国内インテリア | 193.3 | 215.0 | +2.7% |
国内エクステリア | 1.1 | 5.0 | +46.0% |
海外 | -0.4 | 30.0 | - |
合計 | 194.0 | 250.0 | +6.6% |
単位:億円。売上高のCAGRは同社資料より。営業利益のCAGRはインベストメントブリッジが計算。
◎海外事業の内訳
| 26/3期 (実績) | 30/3期 (計画) | CAGR |
売上高 |
|
|
|
北米 | 225.6 | 394.0 | +15.0% |
東南アジア(インテリア) | 43.1 | 63.8 | +10.3% |
中国・香港 | 8.8 | 13.2 | +10.7% |
東南アジア(空間総合) | 73.1 | 72.0 | -0.4% |
営業利益 |
|
|
|
北米 | 8.6 | 30.0 | +36.7% |
東南アジア(インテリア) | 0.6 | 3.0 | +49.5% |
中国・香港 | -2.2 | 0.5 | - |
東南アジア(空間総合) | -2.6 | 2.6 | - |
単位:億円。CAGRはインベストメントブリッジが計算。
<参考2:コーポレートガバナンスについて>
◎組織形態、取締役の構成
組織形態 | 監査等委員会設置会社 |
取締役 | 7名、うち社外4名(うち独立役員4名) |
監査等委員 | 5名、うち社外4名(うち独立役員4名) |
◎コーポレートガバナンス報告書
最終更新日:2026年6月25日
<基本的な考え方>
当社は、企業価値の向上を図るため全てのステークホルダーとの良好な関係を築き、持続的に発展していくことを目指しています。
その実現のため、経営の透明性、迅速性、効率性を基盤としたコーポレート・ガバナンスの強化が重要な経営課題であると認識しています。
当社は、社外取締役の経営参加による取締役会の監査・監督機能を強化することをねらいとして、監査等委員会設置会社へ移行しています。
このガバナンス体制のもと、更なる企業価値の向上に努めております。
<コーポレートガバナンス・コードの各原則を実施しない理由>
当社は、コーポレートガバナンス・コードの各原則を実施しております。
<コーポレートガバナンス・コードの各原則に基づく開示(抜粋)>
原則 | 開示内容 |
【原則1-4. いわゆる政策保有株式】 | 1.政策保有に関する方針、保有の適否に関する検証内容 事業戦略上、新たに関係を強化すべきか否か、または取引先として継続して関係を強化すべきか否かなどの観点を総合的に判断して中長期的に保有する政策保有株式を決めております。 保有株式については毎年、保有にかかるコストとリターンを確認し、中長期的にも保有意義がなくなったと判断した場合には株式の売却を行う方針であり、それに基づいた運用をしております。取締役会における検証の結果、保有継続を決定した銘柄については、有価証券報告書の「株式の保有状況」欄で開示します。 また、当社は政策保有株式として保有している会社から当社株式の売却の申出があった場合、売却を妨げる行為は行いません。 2.議決権行使の考え方 投資先企業の経営方針を尊重した上で、様々なチャンネルを通じた対話やコミュニケーションを行い、その企業の中長期的な企業価値の向上、株主還元姿勢、コーポレート・ガバナンスやCSRへの取組みなどを総合的に判断するとともに、議案の内容が当社の保有目的に適合するか、又、当該企業の価値向上につながるかを個別に精査した上で賛否の判断をしています。 |
【原則2-4 女性の活躍促進を含む社内の多様性の確保】 補充原則2-4① 中核人材の登用等における多様性の確保 | (1)多様性の確保についての考え方 サンゲツグループ人権方針、サンゲツグループダイバーシティ基本方針を掲げ、性別、年齢、国籍、人種、宗教、障がいの有無、性自認および性的指向などにかかわらず、従業員一人ひとりの個性を多様性として活かし、挑戦・革新し続ける風土の醸成や仕組みの充実を推進しています。 (2)多様性の確保の自主的かつ測定可能な目標、及び多様性の確保の状況 ・女性の管理職への登用 当社の正社員の女性社員比率は38.5%で、両立支援制度の拡充など性差問わず働き易い環境を整備してきたことにより年々増加しています。また、リーダー層(係長クラス)での女性比率は43.1%、スタッフ職を含む管理職での女性比率は24.2%です。女性活躍を支援するために、女性社員及び上司に対するキャリア形成支援と支援スキル向上研修、女性活躍支援健康セミナー等も実施しています。「中期経営計画 2029」では、2030年までにライン管理職における女性比率を27%とする目標を掲げており、過去5年間の推移を当社ウェブサイトで開示しています。 尚、中期経営計画「BX2025」ではスタッフ管理職を含む女性管理職比率としておりましたが、「中期経営計画2029」からはライン管理職を指標としております。 (https://www.sangetsu.co.jp/company/sustainability/social/divercity_policy.html) ・キャリア採用者の管理職への登用 経営人材、情報システム、デザイナー等の専門人材を確保するため、2016年よりキャリア採用者の採用を積極的に行っております。執行役員については9名のうちキャリア採用者は3名です。 当社では専門人材、プロ人材については社内での育成と共にキャリア採用を積極的に推進しており、毎年管理職として数名を採用し、また、非管理職として採用した人材についても他の正社員と同様に公正な管理職登用を行っています。キャリア採用者の定着を図り活躍を支援するために、入社後の研修や社内コミュニケーションを実施しています。 ・外国籍人材の管理職への登用 サンゲツグループでの海外事業展開を始めた2015年より外国籍人材の採用を行っております。外国籍人材についても国籍の区分なく能力と業務パフォーマンスを基準に平等に管理職へ登用していきます。なお、グループの海外事業会社では、事業の中核を担う役員ポストのうち約4割が外国籍人材です。 (3)多様性の確保に向けた人材育成方針、社内環境整備方針、その状況 背景や感性、価値観などの違いによる新たな視点や発想を、豊かな創造性につなげる「ダイバーシティ・マネジメント」を経営の中核に据え、多様化する市場の要請を捉えながら、持続的な成長に向けた重要施策として取り組んでいます。ダイバーシティ&インクルージョン目標として、障がい者雇用の拡大、女性管理職登用支援、及び男性育児休暇取得促進を掲げています。この他にも、有給休暇取得率の向上、長時間労働の是正、及びLGBTQ+に関する取組み等を行っています。 |
補充原則3-1③ | ・サステナビリティについての取組み 長期ビジョン【DESIGN 2030】において、SDGsで示される17の目標の内、10を当社グループ目標内に入れています。また「中期経営計画 2029」において、サステナビリティに関して、地球環境保全、企業活動における人権尊重、社会貢献活動の推進、ガバナンスの強化についての取り組みを掲げ、2030年3月期に向けた目標を設定しており、企業としての社会的責任と健全な企業経営の両立の下、企業活動を通じて、持続可能な社会の実現に向けた施策を実行してまいります。 ・人的資本への投資 当社は、社員の多様性、人格、個性を尊重し、一人ひとりが経営の主人公として能力を最大限発揮できる人事制度の運営を目指しており、これらの制度については、当社ウェブサイトで開示しています (https://www.sangetsu.co.jp/company/sustainability/social/divercity_policy.html)。 人的資本への投資としては、社員の育成・能力開発、社員エンゲージメントの向上、働きやすい環境整備などがあげられますが、当社はこの全てに積極的に取り組んでいます。特に、中期経営計画【BX 2025】においては、人的資本の強化を主要な施策の一つとして掲げ、3年間の投資計画として7億円を計画し、人的資本の拡大・高度化・活躍支援に取り組んできました。中期経営計画2029においても、社員の活躍支援としての教育・研修の拡充、エンゲージメントサーベイの実施、人事制度の見直し、処遇改善等を進めてまいります。 さらに、健康経営方針『健康に働き、人生を送る「従業員が生き生きと働くために」』を掲げており、従業員が生き生きと働くために、安全・健康・快適で働きやすい職場環境の確保と、心身の健康づくりに向けた推進体制の充実を図り健康の保持・増進活動に取組んでおり、これらの活動についても、当社ウェブサイトで開示しています (https://www.sangetsu.co.jp/company/sustainability/social/health_management.html)。 ・知的財産への投資 長期ビジョン【DESIGN 2030】において、デザインによるブランド価値の向上と事業転換を目指し、「デザイン経営」を経営の基本としています。デザイン経営を実現するため、デザイン人材の採用拡大、育成を通じた商品・空間デザイン提案力強化を推進しています。2023年7月に新設した法務部では法務機能に加えて、知財機能の強化に取り組んでおり、知的財産権創造、保護及び活用を積極的に行うことで、ブランド価値の向上を図っております。その他、従業員の職務発明に対しては、職務発明取扱いに関する社内規定に従い適切な報奨金を支払い、知的財産の創造を促進しております。 ・気候変動が事業活動に与える影響 2026年6月発刊の有価証券報告書に気候変動によるリスクと機会を記載しています。また、2025年10月発刊の統合報告書46~51ページでは自然資本について、事業活動における環境負荷の状況をまとめており、事業活動やサプライチェーン全体での負荷低減の取組みを記載しています。当社ウェブサイトでは、「気候変動に関する考え方、重要課題」について、グラフや表を多用して説明しています (https://www.sangetsu.co.jp/company/sustainability/environment/climatechange.html)。また、2021年10月にTCFDに賛同し、TCFD開示項目4要素(戦略、ガバナンス、リスク管理、指標と目標)をウェブサイト内で概ね開示しています。リスク管理については、ウェブサイト内「気候変動によるリスクと機会」について、表を用いて説明しています (https://www.sangetsu.co.jp/company/sustainability/environment/risk.html)。また、2022年度より、社長を委員長とするリスク管理委員会において、「気候変動リスク部会」を新たに設置して、より組織的なリスク管理体制での対応と監視を行い、リスクと機会の特定と対応についてレビューと再検討を進めています。 今後、シナリオ分析の実施と財務影響の把握を進めるとともに、更なる開示の質と量の充実を進めてまいります。 |
【原則5-1. 株主との建設的な対話に関する方針】
| 当社は、持続的な成長と中長期的な企業価値向上のため、株主・投資家との建設的な対話を重視し、以下の基本方針に沿ってIR活動を推進しています。
1. 株主との対話を統括する者および対応者 株主との対話(IR活動)は社長が統括しており、実際の面談には、要望やテーマに応じて社長、担当役員、または経営戦略室が対応しています。また、社長による海外投資家との直接対話や社外取締役と機関投資家とのミーティングも適宜実施しています。
2. 社内関連部門の有機的な連携 機動的かつ合理的な対話を推進するため、経営戦略室広報IR課を専門部局として設置しています。同課を中心に、財務経理部、経営企画課などの関連部門が連携し、実効性の高い情報提供に努めています。
3. 個別面談以外の対話手段および情報開示の充実 直接的な対話に加え、以下の取り組みを通じて、当社の経営戦略や事業進捗に関する理解促進を図っています。 ・機関投資家向け: 決算説明会や経営戦略説明会のほか、物流センター見学会等のイベントを開催しています。 ・個人投資家(株主)向け: 当社ショールームにおける会社説明会(社外取締役含む全取締役などが出席)の開催、IRイベントへの参画等を実施しています。 ・情報開示の充実: 統合報告書を毎年発行するほか、各イベントの各種説明資料や動画(決算説明会・株主総会など)を当社ウェブサイトで積極的に開示しており、必要に応じて英語版の開示も行っています。
4. 株主の意見等の経営陣へのフィードバック 対話を通じて得られた株主・投資家からのご意見やご要望は、広報IR課を通じて取締役会や主要経営会議に報告し、経営の改善に役立てています。また、半期ごとに各事業部門責任者へも共有し、情報開示の拡充および企業価値向上に向けた具体的な施策に繋げています。
5. インサイダー情報の管理 対話に際しては「内部者取引等管理規程」に基づき、未公表の重要事実(インサイダー情報)の管理を徹底し、株主間における情報開示の公平性確保に努めています。 |
【資本コストや株価を意識した経営の実現に向けた対応】 ※英文開示あり ※アップデート 2026年5月27日 | 当社グループは、持続的な成長と中長期的な企業価値の向上を図るため、2030年3月期を最終年度とする「長期ビジョン」の一部修正および「中期経営計画 2029」を策定し、これに基づく経営戦略を推進しております。 本計画においては以下の定量目標を掲げており、事業戦略と財務戦略の両輪から「資本コストや株価を意識した経営」を実践することで、企業価値の最大化を目指してまいります。
(主な定量目標:2030年3月期) ・連結売上高:2500億円 ・連結営業利益:250億円 ・連結当期純利益:170億円 ・ROE:14% ・ROIC:11%
詳細につきましては、当社ウェブサイトに掲載しております「中期経営計画 2029」資料(事業戦略:P22~29、財務戦略:P30~33)をご参照ください。 [URL]https://www.sangetsu.co.jp/company/ir/management/medium_term_plan.html |
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co.,Ltd. All Rights Reserved. |
ブリッジレポート(サンゲツ:8130)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、 www.bridge-salon.jp/ でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録頂くと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |