

ブリッジレポート:(7793)イメージ・マジック 2026年12月期中間期決算

 山川 誠 社長 | 株式会社イメージ・マジック(7793) |
 |
企業情報
市場 | 東証グロース市場 |
業種 | その他製品 |
代表者 | 山川 誠 |
所在地 | 東京都文京区小石川1-3-11 ライジングプラザ後楽園6F |
決算月 | 12月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | ROA(実) | |
1,600円 | 2,572,235株 | 4,115百万円 | 17.1% | 17.1% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
35.0円 | 2.2% | 175.15円 | 9.1倍 | 818.36円 | 2.0倍 |
*株価は10/7終値。25/12期決算短信及び26/12期中間期決算短信より。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年4月 | 5,291 | 69 | 76 | 48 | 21.19 | 0.0 |
2023年12月 | 4,376 | 344 | 342 | 220 | 95.27 | 0.0 |
2024年12月 | 7,767 | 439 | 449 | 258 | 110.43 | 30.0 |
2025年12月 | 9,402 | 556 | 558 | 329 | 135.12 | 32.0 |
2026年12月(予) | 10,700 | 650 | 650 | 440 | 175.15 | 35.0 |
*予想は会社予想。単位:百万円、円。23/12期は変則8ヶ月決算。
(株)イメージ・マジックの2026年12月期中間期決算概要などをご紹介いたします。
目次
今回のポイント
1.会社概要
2.2026年12月期中間期決算概要
3.2026年12月期業績予想
4.山川社長へのインタビュー
5.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 26/12期中間期の売上高は前年同期比17.6%増の51億48百万円。主力のオンデマンドプリントサービスが伸長して牽引、ソリューションサービスも2桁増収。営業利益は同16.6%増の2億42百万円。売上総利益率は前年同期40.8%から39.8%に低下、広告宣伝費や人件費の増加を主因に販管費は同14.5%増加し、営業利益率は前年同期から横ばいの4.7%。売上高・利益とも中間期として過去最高を更新した。なお、EBITDA(償却前税前利益)は前年同期比14.2%増の3億79百万円。四半期ベースでは2Qの営業利益がかなり高い水準になっている。
- 中間期は概ね期初の計画通り推移しており、通期予想に修正はなく26/12期は売上高が前期比13.8%増の107億円、営業利益は同16.9%増の6億50百万円を見込む。引き続き生産体制の自動化、省力化を進める。AIやロボティクスの開発導入を積極的に進めるため、高度な知見を有する人材の採用、研究開発に注力する。オンデマンドプリントサービス、ソリューションサービスとも増収を見込む。オンデマンドプリントサービスでは、イベント需要は一巡したものの、オリジナルグッズの受注は今後も引き続き増加していくものと見込んでいる。ソリューションサービスでは、同社が培ったノウハウをソフトウエア、ハードウエアの販売を通じて提供していくことで、更なる市場拡大を目指していく。配当も修正なく、前期から3.00円/株増配の35.00円/株の期末配当を見込む。予想配当性向は20.0%。自己株式の取得も積極的に行っている。今後も流動性や需給バランス、同社の機動的資本政策に鑑み、適宜実行を検討する考え。
- 山川社長へのインタビューでは、PER10倍にも満たない現状株価について「まったく満足していない」とコメント。そのうえで、「オンデマンドプリントは無駄のない商材を作り出すという観点で着実に成長すると見ています。我々のものづくりについてはAIを活用することにより、着実に成長しております。こうしたことを、株式市場にもしっかりと浸透させていかなければと思っております。是非、今後の成長を楽しみにしていただければと思います。」とのことだ。
- 中間期はしっかりと2桁増収増益を達成し、着実なスタートになった。オンデマンドプリント市場の高い成長性をしっかりと収益に反映させていることが分かる。利益率は今中間期については横ばいにとどまったが、今後向上させる取り組みもしっかりと進めている。Tシャツ向けプリントが主軸の同社は3Qが書き入れ時となり、3Qは一気に躍進するだろう。成長軌道が今後も継続する見通し。海外展開も含めて、事業の進捗を楽しみにしている。
- オンデマンドプリント市場において、同社は黎明期から取り組んでおり国内での存在感は大きい。今後は海外展開やTシャツ以外の雑貨などの取り組みにも注目したい。また、今中間期決算においてはAI活用による採算性の改善が幾度か聞かれた。市場と売上の成長だけではなく利益率の向上も期待できそうだ。
- 株価は閑散期である1Q決算発表時に調整したが見直されつつある。それでも2桁増収増益基調にある実績や保守的な26/12期予想を考慮するとバリュエーションはかなり低位な水準にとどまっている。また、財務体質は良好で自社株買いを積極的に行うなど、株主還元についても積極的姿勢を採っている。株価は見直す余地がありそうだ。
1.会社概要
インターネットを利用して行うアパレルや雑貨を主とした商品へのオンデマンドプリントサービス、及びオンデマンドプリントの仕組み(ソフトウエアやハードウエア)をアパレルメーカー、印刷会社などの事業者へ提供するソリューション(オンデマンドプリントソリューションズ)サービスを行っている。これらの実現のために、小ロット受注に対応したソフトウエアと、システムで制御できるハードウエアの開発を進め、ワークフローのDX化を推進している。
【1-1 沿革】
1995年設立。1997年には、日本で初めてオリジナルプリント受注をインターネットで受けるサービスを開始した。現在主力のODPSは2019年にリリース。2022年3月に東証マザーズ市場へ新規上場。同年4月に市場再編に伴い東証グロース市場へ移行。
年 月 | 概要 |
95年 5月 | 東京都港区に株式会社イメージ・マジック設立 |
07年 1月 | 東京都新宿区市谷左内町に本社移転及び市ヶ谷工場新設 |
08年 11月 | 埼玉県川越市に本社移転及び川越工場新設 |
10年 1月 | オンデマンドプリント受注サイト「オリジナルプリント.jp」開設 |
13年 6月 | 東京リスマチック株式会社(現株式会社日本創発グループ)と資本・業務提携 |
15年 4月 | 東京都板橋区小豆沢に本社移転及び小豆沢工場新設 |
12月 | 東京都板橋区新河岸に新河岸工場新設 |
16年 2月 | 1,670万色のフルカラーカーペット印刷を開始 |
8月 | ネットでアパレルショップを開設できるプラットフォーム「MEET MY GOODS」をリリース |
18年 4月 | 不織布バッグ製造を開始 |
7月 | 埼玉県朝霞市に朝霞工場新設 |
10月 | 東京都文京区小石川に本社移転 |
19年 2月 | 「オンデマンドプリントソリューションズ(ODPS)」をリリース |
3月 | 凸版印刷株式会社(現TOPPAN株式会社)と資本・業務提携 |
6月 | 東京都板橋区に板橋プリントセンター(IPC)工場新設 |
20年 3月 | 東京都板橋区に志村工場新設 |
| 株式会社トランザクションと資本・業務提携 |
21年 1月 | GMOペパボ株式会社と資本・業務提携 |
4月 | 岐阜県多治見市に岐阜プリントセンター(GPC)工場新設 |
10月 | デザインシミュレーター付クラウド型オンデマンドEC「maker town」をリリース |
22年 3月 | 東京証券取引所マザーズ市場に新規上場 |
4月 | 市場再編に伴い東証グロース市場に移行 |
23年 8月 | 埼玉県川越市に工場新設 |
11月 | 小豆沢工場及びIPC工場閉鎖 |
25年 1月 | 東京都品川区に五反田ショールーム及び3DME五反田TOC店新設 |
4月 | 大阪市に西日本支社新設 |
7月 | ソリューション&オートメーション本部を創設 |
【1-2 経営方針】
経営理念
個性と創造性溢れる豊かな社会づくりに貢献する。
私たちは、一人ひとりの個性や創造性が尊重される社会の実現に向け、AIへの積極的な投資を加速させています。 AIをはじめとした先端技術を深く統合することで、生産性と品質を飛躍的に向上させ、モノづくりをかつてない速さと柔軟性で進化させます。 これにより、人々に感動と喜びを届ける新たな価値を創出し、サステナブルで豊かな社会を築いていきます。 |
 (同社HPより) |
ビジョン
誰もがモノづくりを楽しめる、サステナブルなモノづくり社会を実現し、グローバルに信頼されるサービスを提供することを目指し、4つのビジョンを掲げている。
 |
 |
 |
 |
AIによるデザイン提案や自動化ツールで、誰もが直感的にモノづくりを楽しめ、最適なタイミング・価格で手元に届く仕組みを実現します。 | 工場のモノづくりDXを加速し、AIによる生産計画・品質管理の完全最適化を実現。業界全体の生産性を飛躍的に向上させていきます。 | AI需要予測と在庫管理の徹底的な活用により、無駄な在庫や廃棄を大幅に削減。AIを駆使して「つくる責任」を強く果たしていきます。 | 世界中の最適なソリューションにAI技術を掛け合わせ、より高品質で持続可能なモノづくりサービスをグローバルに提供していきます。 |
【1-3 事業内容】
概要
プリントとITで新たな価値を創造、オンデマンドプリントプラットフォーマーを標榜
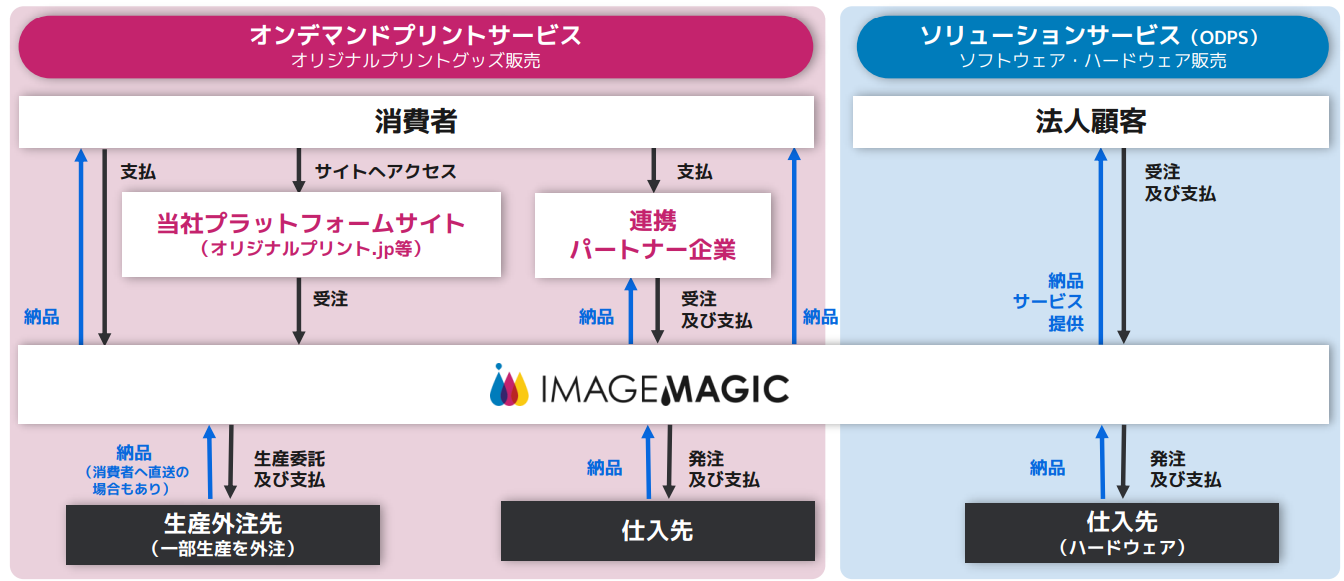
(同社資料より)
拠点
オフィスは小石川本社及び2025年4月に開設した大阪市の西日本支社。工場は埼玉県川越市、朝霞市と東京都板橋区、及び国内最大級ファクトリーGPC岐阜工場を岐阜県多治見市に構える。ショールームは五反田ショールーム及び西日本支社に併設された西日本ショールーム。
セグメント
オンデマンドプリントソリューション事業の単一セグメント。
サービスは「(オンデマンド)プリントサービス」及びソリューションサービス。プリントサービスは、①インターネット経由で受注し、プリント加工を行って出荷する自社受注サイト、②同社のシステムと連携した会社経由で受注データを取り込み、製造出荷する連携パートナーからなる。ソリューションサービスでは、③同社のオンデマンドプリントのワークフローを提供するソフトウエアの開発・提供が主軸。ハードウエアの開発・販売も手掛ける。さらには、クラウド生産管理システムを提供して生産管理も行っている。
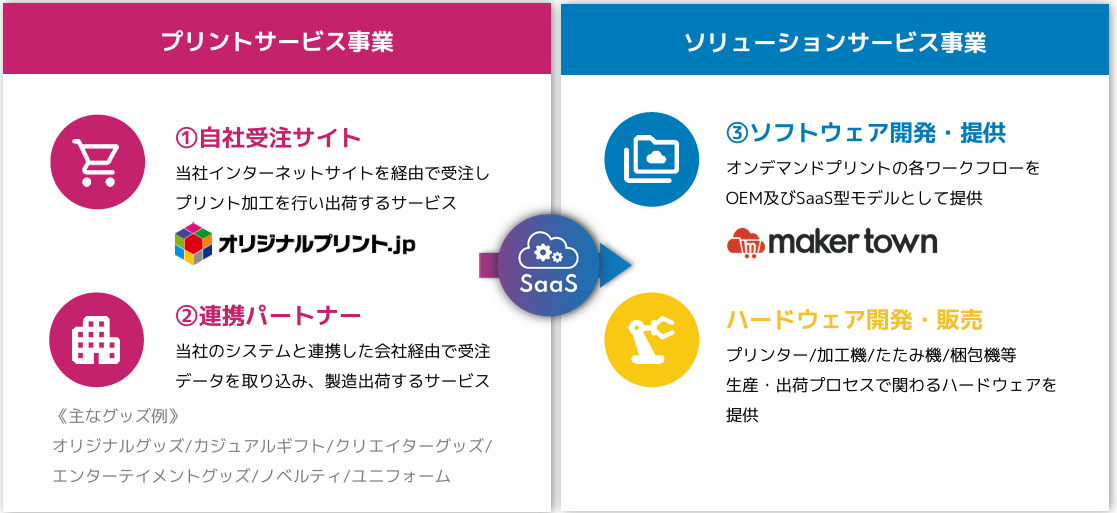
(同社資料より)
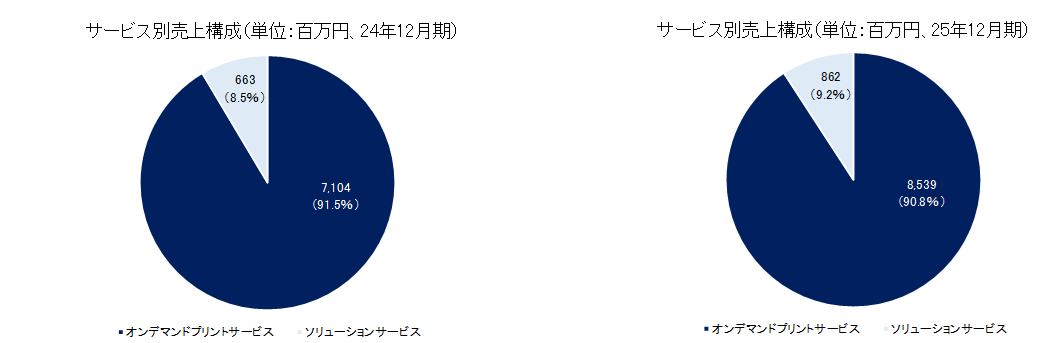
24/12期、25/12期におけるサービス別の売上高構成比は以下の通り。
(同社資料を元にインベストメントブリッジ作成)
【1-4 サステナビリティ】
環境負荷の少ないモノづくりへと貢献できる仕組み作りを
創業時より「必要なものを必要な分だけ作る」というポリシーを掲げ、環境負荷の低減に取り組んできた。今後もテクノロジーを活用した事業活動を通じて、持続可能な社会の実現に貢献していく。
サステナビリティにおける活動指針
〇安全と健康を最優先とし、互いを尊重して業務にあたること
〇国籍や性の別なく、相互理解を深めること
〇社会の一員として、法令等のルールを順守すること
〇自らの成長とともに、地域の児童生徒の育成に貢献すること
〇水を大切に利用し、周辺環境への配慮を心がけること
〇生産性を追求し、エネルギーと資源の有効活用に努めること
〇取引先と協力し、技術の研鑽と新たな価値の創造に努めること
〇防災活動を進め、安全な街づくりに貢献すること
〇地域社会との対話を進め、協働に積極的に参画すること
2.2026年12月期中間期決算概要
【2-1 業績概要】
| 25/12期 中間期 | 構成比 | 26/12期 中間期 | 構成比 | 前年同期比 |
売上高 | 4,375 | 100.0% | 5,148 | 100.0% | +17.6% |
売上総利益 | 1,785 | 40.8% | 2,048 | 39.8% | +14.7% |
販管費 | 1,577 | 36.0% | 1,805 | 35.1% | +14.5% |
営業利益 | 207 | 4.7% | 242 | 4.7% | +16.6% |
経常利益 | 209 | 4.8% | 245 | 4.8% | +17.2% |
中間純利益 | 116 | 2.7% | 164 | 3.2% | +41.4% |
*単位:百万円。
2桁増収増益
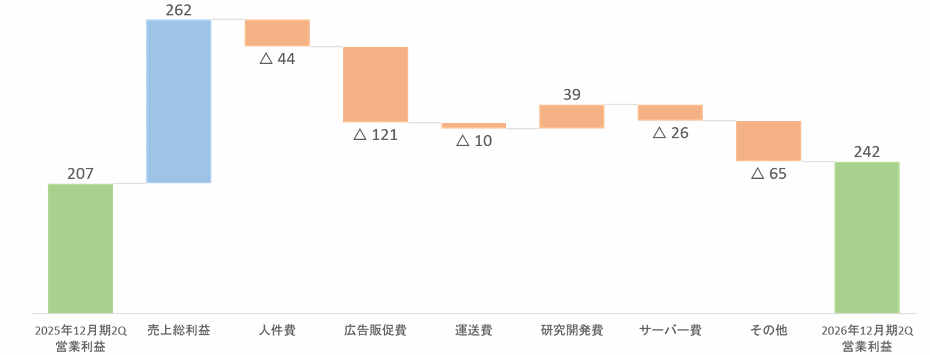
売上高は前年同期比17.6%増の51億48百万円。主力のオンデマンドプリントサービスが伸長して牽引、ソリューションサービスも2桁増収。営業利益は同16.6%増の2億42百万円。売上総利益率は前年同期40.8%から39.8%に低下、広告宣伝費や人件費の増加を主因に販管費は同14.5%増加し、営業利益率は前年同期と横ばいの4.7%。売上高・利益とも中間期として過去最高を更新した。なお、EBITDA(償却前税前利益)は前年同期比14.2%増の3億79百万円。
営業利益の増減益要因は下表の通り(単位:百万円)。
(同社資料より)
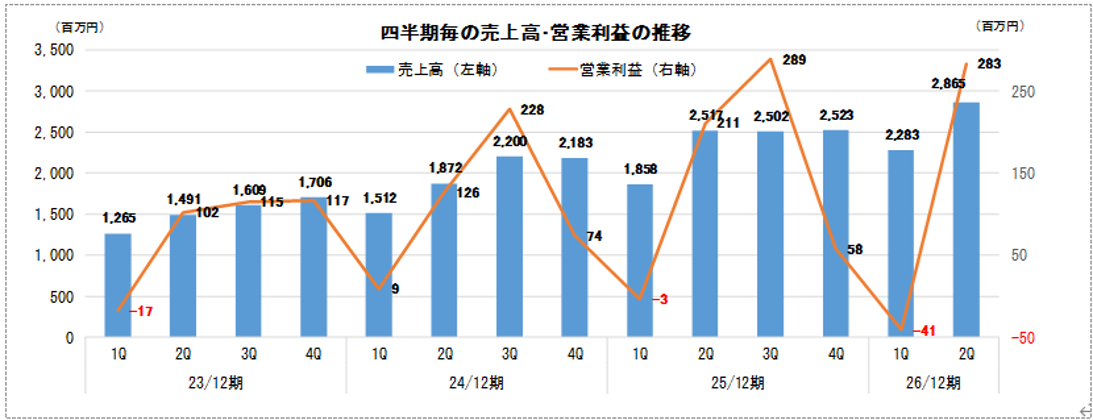
各期の実績を26/12期と同一期間になるように組み替えた売上高と営業利益の四半期毎の推移は以下の通り。
売上高は例年1Qから4Qにかけて増加傾向にある。利益面でも同様の傾向はあるが、工場立ち上げコストや先行投資など一時的な費用が利益を抑えることはある。26/12期は2Qに営業利益がかなり高い水準になっている。
【2-2 サービス別売上高・売上総利益】
*オンデマンドプリントサービス
オリジナルプリント.jpが牽引して売上高は前年同期比17.6%増の46億22百万円。様々な顧客ニーズに対応し、オンデマンド生産できるアイテムを拡充すべく新商品の取扱いを強化した。自社ECサイト「オリジナルプリント.jp」が好調に推移した。
オリジナルプリント.jpの受注状況
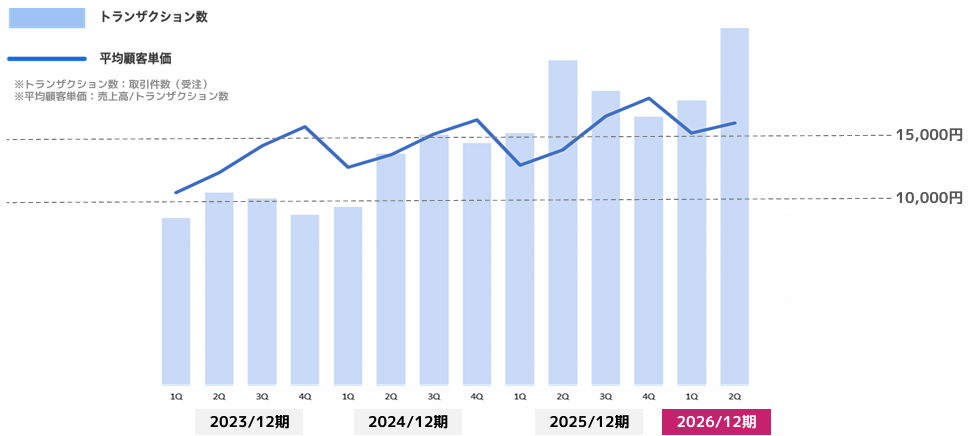
トランザクション数:取引件数(受注)、平均顧客単価:売上高/トランザクション数
品揃えの拡大とマーケティング施策の積極化により、トランザクション数・平均顧客単価とも拡大基調にある。
*ソリューションサービス
売上高は前年同期比18.2%増の5億26百万円。大型案件はなかったものの、消耗品売上高が好調を維持した。台数を増やすことに注力している。
販管費内訳
| 25/12期 中間期 | 26/12期 中間期 | 前年同期比 | 備考 |
人件費 | 549 | 593 | +8.1% | 社員及び派遣社員増員により増加 |
広告宣伝費 | 455 | 577 | +26.8% | 売上に連動させた広告出稿積極化により増加 |
荷造運送費 | 207 | 218 | +5.3% | オンデマンドプリント売上増に伴い増加 |
研究開発費 | 57 | 17 | -69.4% | 開発案件の一巡に伴い減少 |
サーバー費 | 8 | 34 | +311.4% | クラウド移行に伴い増加 |
その他 | 299 | 364 | +21.7% | - |
販管費合計 | 1,577 | 1,805 | +14.5% | 販管費率は前年同期36.0%から35.1%に低下 |
*単位:百万円。
【2-3 財政状態】
◎財政状態
| 2025年12月末 | 2026年6月末 | 増減 |
| 2025年12月末 | 2026年6月末 | 増減 |
流動資産 | 2,255 | 2,033 | -222 | 流動負債 | 1,291 | 1,318 | +26 |
現預金 | 1,167 | 552 | -615 | 仕入債務 | 357 | 472 | +114 |
売上債権 | 497 | 815 | +317 | 固定負債 | 160 | 138 | -22 |
固定資産 | 1,252 | 1,466 | +214 | 負債合計 | 1,452 | 1,456 | +3 |
有形固定資産 | 1,046 | 1,255 | +209 | 有利子負債 | 155 | 115 | -39 |
無形固定資産 | 52 | 48 | -3 | 純資産 | 2,055 | 2,043 | -12 |
投資その他の資産 | 153 | 162 | +8 | 利益剰余金合計 | 1,273 | 1,357 | +83 |
資産合計 | 3,508 | 3,499 | -8 | 負債・純資産合計 | 3,508 | 3,499 | -8 |
*単位:百万円。有利子負債は借入金。
現預金は減少、売上債権は増加し資産合計は前期末比8百万円減少の34億99百万円。
仕入債務の増加などで負債合計は同3百万円増加の14億56百万円。
中間純利益の計上はあったが、自己株式の増加や配当金の支払いなどで純資産は同12百万円減少の20億43百万円。
自己資本比率は前期末から0.2ポイント低下し58.4%となった。
【2-4 トピックス】
◎26/12期中間期 研究開発費/研究開発型設備投資
研究開発関連費用:1億11百万円(研究開発費:17百万円+設備投資額:11百万円+関連経費:83百万円)
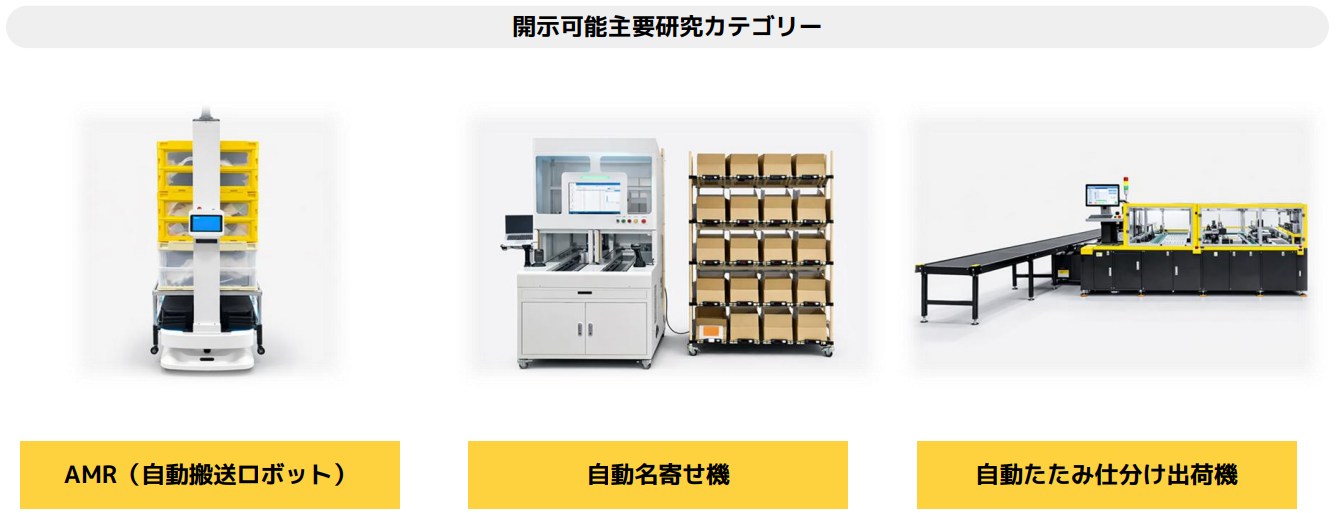
(同社資料より)
次世代DX化装置開発メンバーを増強し、研究開発を加速させる。
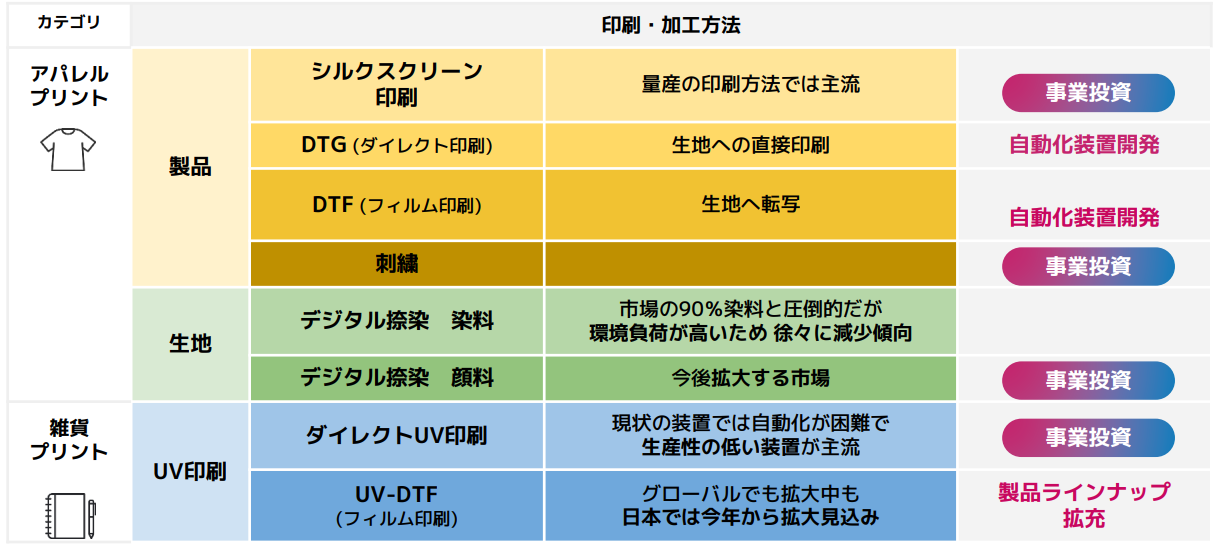
(同社資料より)
◎製造及び研究開発体制
ソフトウエアではAIの活用を推進する。
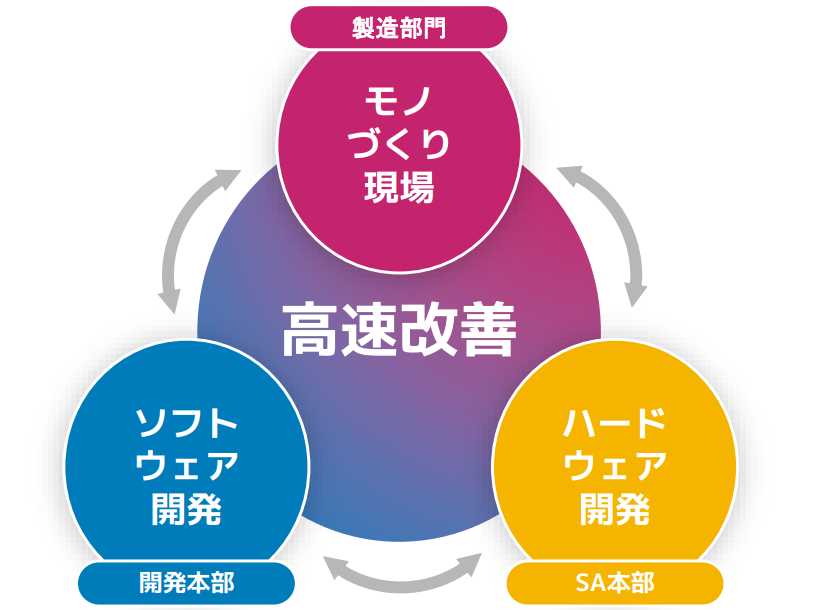
(同社資料より)
◎レーザーマーキング機
☆インクを使わずにアパレル製品へ高速プリント
☆インク不要のため消耗品コストゼロ
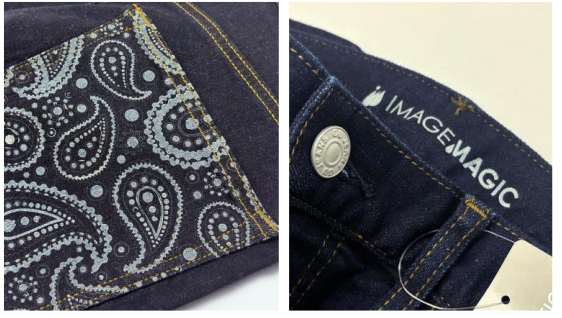
(同社資料より)
3.2026年12月期業績予想
【3-1 業績予想】
| 25/12期 | 構成比 | 26/12期(予) | 構成比 | 前期比 |
売上高 | 9,402 | 100.0% | 10,700 | 100.0% | +13.8% |
営業利益 | 556 | 5.9% | 650 | 6.1% | +16.9% |
経常利益 | 558 | 5.9% | 650 | 6.1% | +16.4% |
当期純利益 | 329 | 3.5% | 440 | 4.1% | +33.4% |
*単位:百万円。
26/12期は13.8%増収、16.9%営業増益を予想
中間期は概ね期初の計画通り推移しており、通期予想に修正はなく26/12期は売上高が前期比13.8%増の107億円、営業利益は同16.9%増の6億50百万円を見込む。引き続き生産体制の自動化、省力化を進める。AIやロボティクスの開発導入を積極的に進めるため、高度な知見を有する人材の採用、研究開発に注力する。オンデマンドプリントサービス、ソリューションサービスとも増収を見込む。オンデマンドプリントサービスでは、イベント需要は一巡したものの、オリジナルグッズの受注は今後も引き続き増加していくものと見込んでいる。ソリューションサービスでは、同社が培ったノウハウをソフトウエア、ハードウエアの販売を通じて提供していくことで、更なる市場拡大を目指していく。
【3-2 株主還元を強化】
配当も修正なく、前期から3.00円/株増配の35.00円/株の期末配当を見込む。予想配当性向は20.0%。
自己株式の取得も積極的に行っている。2月に60,000株(発行済株式総数(自己株式を除く)に対して2.4%)、1億50百万円を上限とする自己株式取得を発表。7月末現在で取得株式数上限100%に相当する60,000株の取得を実施した。
今後も流動性や需給バランス、同社の機動的資本政策に鑑み、適宜実行を検討する考え。
【3-3 今後の成長戦略】
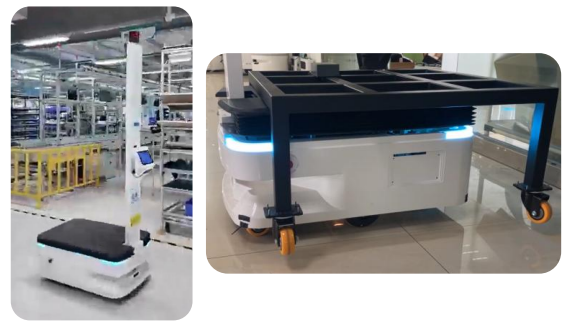
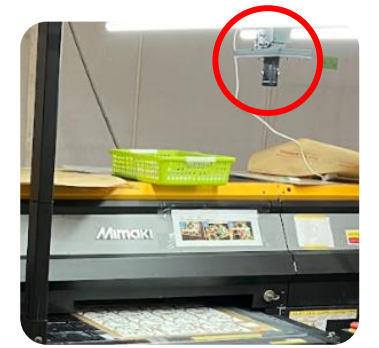
AMRの導入、既存プリンタへのカメラ設置
AMR導入 ●AMR(自律走行搬送ロボット)は搭載したセンサーで周囲の状況を把握しながら自律移動 ●工場内の物の移動の自動化 |
 |
既存プリンタへのカメラ設置 従来のプリンタは位置決め精度が低く、治具による調整が必要で非効率だった <既存プリンタへのカメラ搭載効果> ・印刷対象を正確に認識し位置決めが可能 ・治具レス化による大幅な生産性向上を実現 |
 |
自社起点で拡張する事業モデルの進化
まずは自社工場を拡張、ノウハウを蓄積し拠点を拡大させる。これにより、「自社アイテム×自社製造」が確立。標準化により製造のネットワークを拡張させて「自社アイテム×OPN(オンデマンド・プリント・ネットワーク)」を構築。さらには製造とアイテムをマッチング基盤化させてマーケットプレイス(MP)化し「他社アイテム×他社製造」へ。
今後もOPNとMPアイテムパートナーの両輪を拡張させていく方針である。
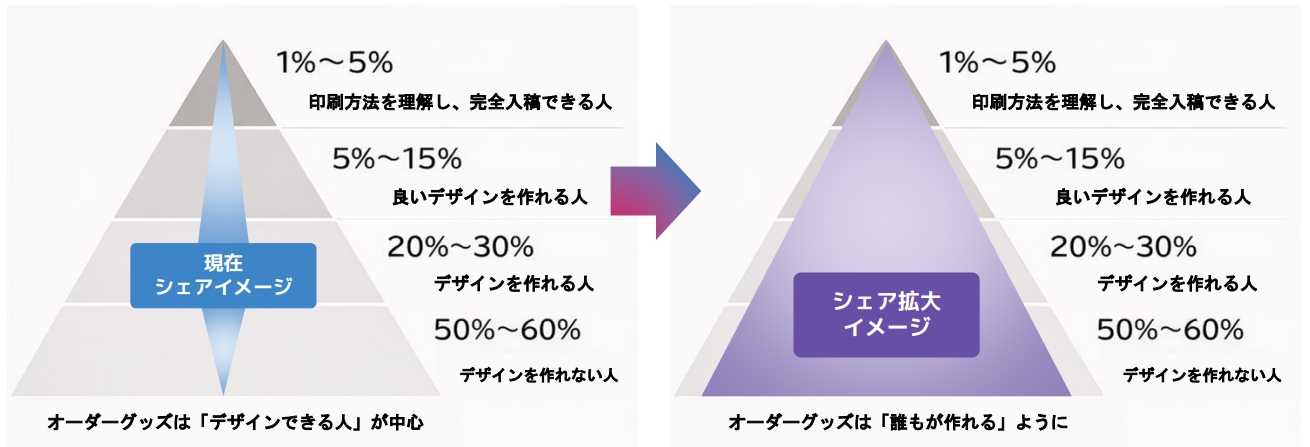
AI化によるオーダーグッズ市場の変化
オーダーグッズ市場は、これまでは「デザインスキル」に依存した市場であった。しかし、AI化により今後は「誰もが作れる」ようになる。これにより、同社のビジネスチャンスは大きく拡大する。
(同社資料より)
4.山川社長へのインタビュー
山川誠社長に、26/12期中間期決算の状況、今後の見通し、株主・投資家へのメッセージなどを伺った。
山川社長は1966年2月生まれ。1984年にパロマ工業株式会社(現パロマ株式会社)に入社。株式会社レンタルのニッケンを経て、1995年5月にイメージ・マジックを設立し代表取締役社長に就任した。
Q:26/12期中間期はいかがでしたか
順調ではありますし、数字上は想定していた通りの進捗となっております。ただし、省人化や自動化について、徹底的にコストを下げることは目標には今一歩届かなかったという実感はあります。毎年増加する人件費をまかなうことはできてはおりますが、営業利益率が上昇するには至っておりません。AIを活用することで自動化を進め、余剰人員を事業拡大に活用しようとは思っていたのですが、来期にはその体制もできてくるのではないかと思っております。営業利益率が若干低下したのは広告宣伝費の増加によるものです。AIの台頭により広告宣伝の手法にも変化が生まれつつあり、現在は費用対効果などを見ながら試行錯誤の段階にあります。
なお、Tシャツへのプリントが主軸の弊社は夏が繁忙期となり、冬は閑散期となります。雑貨へのプリントも強化しており、以前よりは季節変動は縮小しましたが、それでも夏(3Q)が繁忙期であることには変わりはありません。
Q:通期の見通しについてお聞かせいただければと思います
26/12期については、リスクは限定的です。強いて言えば印刷の解像度を引き上げる必要があり、このあたりに潜んでいるかもしれません。むしろ若干予想を上回るのではないかと見ています。一部の情報誌では「大幅減額」などと出ていましたが、そのようなことはありません。オポチュニティとしては、アパレル業界などハイエンドの顧客向け装置を今年導入しており、早ければ今期中に収益貢献することがあり得ます。
Q:今後の中期的な見通しについてお聞かせください
現在、AIを取り込んで製造における省人化を進め、顧客の拡大に向けた人材を強化させているところです。26/12期は数字上あまり表れておりませんが、今後は時間をかけながら効果が出てくると思っています。これらにより25/12期は5.9%だった営業利益率を8%程度に高めていきたいと思っています。広告宣伝は試行錯誤していますが、パートナーとの連携もしっかりと進めて売上の拡大につなげていく考えです。
これらの売上拡大と利益率改善のメドがしっかりとついてきた段階で中期計画も出さねばと思っております。
Q:雑貨プリント及び海外展開についてお聞かせください
雑貨プリントは今のところ価格競争力が劣ってはいますが、我々は自動化によって解決させる方向です。時間がかかってはいますが来期ぐらいから貢献し始めるのではと思っております。海外展開は生産拠点や提携先などを現在も模索中です。それなりの人材も採用しており、どこかのタイミングで本格的に取り組もうと思っています。
Q:現状の株価水準をどのようにお考えですか。株主・投資家へのメッセージもお願いします。
PERが10倍にも満たない現状株価にはまったく満足しておりません。オンデマンドプリントは無駄のない商材を作り出すという観点で着実に成長すると見ています。我々のものづくりについてはAIを活用することにより、着実に成長しております。こうしたことを、株式市場にもしっかりと浸透させていかなければと思っております。是非、今後の成長を楽しみにしていただければと思います。
5.今後の注目点
中間期はしっかりと2桁増収増益を達成し、着実なスタートになった。オンデマンドプリント市場の高い成長性をしっかりと収益に反映させていることが分かる。利益率は今中間期については横ばいにとどまったが、今後向上させる取り組みもしっかりと進めている。Tシャツ向けプリントが主軸の同社は3Qが書き入れ時となる。中間期の通期予想への進捗率は売上高で48.1%、営業利益で37.2%にとどまるが、これは例年と同様3Qに一気に躍進するだろう。成長軌道が今後も継続する見通し。海外展開も含めて、事業の進捗を楽しみにしている。
オンデマンドプリント市場において、同社は黎明期から取り組んでおり国内での存在感は大きい。今後は海外展開やTシャツ以外の雑貨などの取り組みにも注目したい。また、今中間期決算においてはAI活用による採算性の改善が幾度か聞かれた。市場と売上の成長だけではなく利益率の向上も期待できそうだ。
株価は閑散期である1Q決算発表時に調整したが見直されつつある。それでも2桁増収増益基調にある実績や保守的な26/12期予想を考慮するとバリュエーションはかなり低位な水準にとどまっている。また、財務体質は良好で自社株買いを積極的に行うなど、株主還元についても積極的姿勢を採っている。株価は見直す余地がありそうだ。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役の構成
組織形態 | 監査等委員会設置会社 |
取締役 | 8名、うち社外4名 |
うち監査等委員 | 3名、うち社外3名 |
◎コーポレート・ガバナンス報告書(更新日:2026年3月27日)
基本的な考え方
当社は、インターネットを通じて不特定多数のお客様との取引を行っており、社会からの信頼を得て、経営の透明性を確保し、株主、お客様、社員、地域社会等あらゆるステークホルダーとの信頼関係を強化することは経営の最重要課題の一つと考えております。
全てのステークホルダーを尊重し、企業の健全性、透明性を高めるとともに、長期的かつ安定的な株主価値の向上に努めるため、迅速で合理的な意思決定体制及び業務執行の効率化を確保する社内体制を構築し、コーポレート・ガバナンスの強化に取り組んでまいります。
【コーポレートガバナンス・コードの各原則を実施しない理由】
当社は、コーポレートガバナンス・コードの基本原則をすべて実施しております。
業務執行、監査・監督、指名、報酬決定等の機能に係る事項(現状のコーポレート・ガバナンス体制の概要)
a 取締役会
当社の取締役会は、取締役8名(うち社外取締役4名)で構成され、原則として毎月1回開催される定時取締役会に加え、必要に応じて臨時取締役会を開催しております。取締役会においては、法令又は定款で定められた事項及び経営上の重要な意思決定を行うとともに、各取締役の業務執行状況の監督を行っております。取締役会の議長は代表取締役社長であります。
b 監査等委員会
監査等委員会は、常勤監査等委員1名、非常勤監査等委員2名(うち社外監査等委員3名)で構成され、原則として毎月1回開催される定時監査等委員会に加え、必要に応じて臨時監査等委員会を開催しております。議長は常勤監査等委員であります。監査等委員は、取締役会及びその他重要な会議に出席し、必要に応じて意見を述べるほか、監査計画に基づき重要書類の閲覧、取締役及び使用人への質問等の監査手続を通して、経営に対する適正な監視を行っております。また、内部監査室及び会計監査人と緊密な連携をとり、監査の実効性と効率性の向上に努めております。
c リスクマネジメント委員会
当社は、各種リスクに係る事項に対し、組織的・計画的に対応することを目的としてリスクマネジメント委員会を設置しております。リスクマネジメント委員会は、代表取締役社長を委員長とし、取締役を中心に構成されており、原則として四半期に1回開催しております。リスクマネジメント委員会は、当社に経済的、物理的又は信用上の不利益や損失を生じさせる可能性のある事象をリスクとして広範な検討を行い、重要性の高いリスクを洗い出したうえで、具体的な対応策を協議し、リスクマネジメントを推進しております。
d コンプライアンス委員会
当社は、各種コンプライアンスに係る事項に対し、組織的・計画的に対応することを目的としてコンプライアンス委員会を設置しております。コンプライアンス委員会は、代表取締役社長を委員長とし、取締役を中心に構成されており、原則として四半期に1回開催しております。コンプライアンス委員会は、コンプライアンスに係る取り組みの推進、社内研修等のほか、コンプライアンス違反行為等の有無を確認し、該当がある場合には対応について協議し、コンプライアンスの徹底を図っております。
e 経営会議
当社では、代表取締役、取締役、常勤監査等委員が部門長から報告を受け、協議を行う経営会議を設置し、原則として毎週開催しております。経営会議は部門単位で開催し、各部門の執行案件に関する議論、重要事項についての審議を行うことにより、経営活動の効率化を図っております。
f 会計監査人
当社は、史彩監査法人との間で監査契約を締結し、適時適切な監査が実施されております。なお、同監査法人及び当社監査に従事する同監査法人の業務執行社員との間には、特別の利害関係はありません。
g 顧問弁護士
当社では、重要な法務的課題及びコンプライアンスに係る事項については、顧問弁護士に相談し、必要な検討を行ったうえで、適切な助言指導を受けております。
h 内部監査室
当社では、代表取締役社長直轄の内部監査室を設置し、代表取締役社長により直接任命された内部監査担当者(1名)を選任しております。内部監査担当者は、事業年度ごとに内部監査計画を策定し、代表取締役の承認を得たうえで内部監査を実施し、監査結果を代表取締役に対し報告しております。被監査部門に対しては、改善事項を指摘するとともに、改善の進捗状況を報告させることにより実効性の高い監査を実施しております。
現状のコーポレート・ガバナンス体制を選択している理由
当社は、経営環境の変化する中において、永続的な発展と成長、持続的な企業価値の最大化を目指し、株主をはじめとするすべてのステークホルダーからの信頼を得るため、経営の健全性・効率性・透明化を確保すべく、会社法に基づく機関として、株主総会、取締役会、監査等委員会及び会計監査人を設置するほか、迅速な経営上の意思決定の促進と重要事項に関する十分な審議を行うため経営会議を設置するとともに、リスクマネジメント委員会、コンプライアンス委員会及び内部監査室を設置しております。
当社では、これらの各機関が相互に連携することによって、経営の健全性及び透明性を維持し、内部統制及びコンプライアンス遵守の徹底を確保できるものと認識しているため、現在の企業統治体制を採用しております。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co.,Ltd. All Rights Reserved. |
ブリッジレポート(イメージ・マジック:7793)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/ でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録いただくと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |