
ブリッジレポート:(6838)多摩川ホールディングス 2026年10月期第3四半期決算

 桝沢徹社長 | 株式会社多摩川ホールディングス(6838) |
 |
企業情報
市場 | 東証スタンダード市場 |
業種 | 電気機器 |
代表取締役社長 | 桝沢 徹 |
所在地 | 東京都港区芝2-28-8 芝二丁目ビル11階 |
決算月 | 10月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | 売買単位 | |
1,148円 | 9,182,700株 | 10,541百万円 | 5.3% | 100株 | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
10.00円 | 0.9% | 201.18円 | 5.7倍 | 837.48円 | 1.4倍 |
*株価は10/9終値。2026年10月期第3四半期決算短信より。ROE、BPSは前期実績。
業績推移
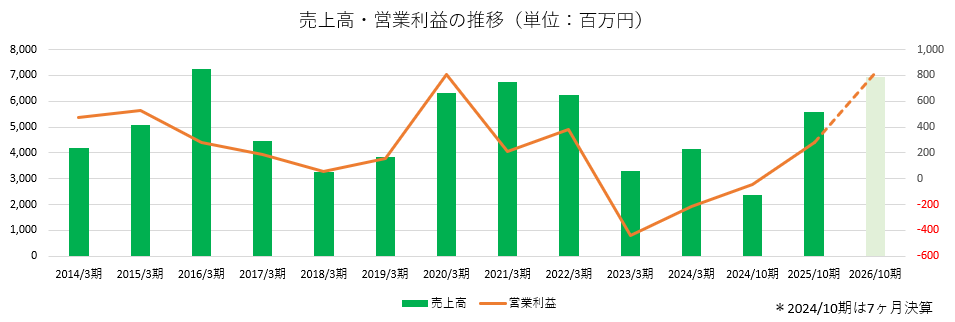
決算期 | 売上収益 | 営業利益 (事業利益) | 税引前利益 (経常利益) | 当期利益 | EPS | DPS |
23年3月(実) | 3,294 | -437 | -514 | -482 | -80.82 | 5.00 |
24年3月(実) | 4,153 | -215 | -215 | -443 | -71.02 | 3.00 |
24年10月(実) | 2,356 | -47 | -51 | -113 | -17.50 | 3.00 |
25年10月(実) | 5,587 | 278 | 231 | 268 | 41.23 | 5.00 |
26年10月(予) | 6,950 | 820 | - | 1,835 | 201.18 | 10.00 |
*単位:百万円。24年10月期は7ヶ月決算。予想は会社側予想。
*26年10月期よりIFRSを任意適用。営業利益は、売上収益から売上原価および販売費・一般管理費を控除して算出。事業利益は、営業利益に持分法による投資損益を加算し、非経常的な要因による損益を控除して算出しているが、現時点では営業利益と事業利益は一致している。税引前利益の欄は25年10月期までは経常利益を表示。当期利益は親会社の所有者に帰属する当期利益。当期利益(予)には、海外現地法人が保有する海外株式の2026年7月末時点の評価益を金融収益に織り込んでいる。
株式会社多摩川ホールディングスの会社概要、業績動向、社長インタビューなどをお伝えします。
目次
今回のポイント
1.会社概要
2.中期経営計画の進捗
3.2026年10月期第3四半期決算概要
4.2026年10月期業績予想
5.社長インタビュー
6.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 持株会社である多摩川ホールディングスの傘下で、電子・通信用機器事業と再生可能エネルギー事業を展開。電子・通信用機器事業では、創業以来培ってきた高周波・マイクロ波技術を基盤として、官公庁・公共、モバイル通信、FA・計測などの分野に製品・システムを提供する。再生可能エネルギー事業では、太陽光発電所や小形風力発電所の開発・運営・売却等に加え、系統用蓄電所や海外での小水力発電にも事業領域を広げている。
- 「業績成長」「株主還元の拡充」「経営指標の改善」を3本柱として掲げた、2030年10月期を最終年度とする5年間の中期経営計画が進行中。電子・通信用機器事業では本社第二工場の新設に着手し、官公庁向け製品の量産化に向けた体制の確立を進めている。これに加えて、ベトナム工場を起点に東南アジア市場の開拓を進め、一層の飛躍を狙っている。さらに再生可能エネルギー事業では系統用蓄電所への参入により、一段の収益力の強化を狙う計画。これにより、2030年10月期に「売上高は2025年10月期比約2倍の111億円、経常利益は同約6倍の13億円、DPS20円(25年10月期 5円)、ROE10.2%(25年10月期5.3%)」を目指している。
- 2026年10月期の売上収益は前期比24.4%増の69億50百万円、営業利益は同194.0%増の8億20百万円の予想。配当は前期の倍となる10.00円/株を予定(予想配当性向は未実現の金融収益を含めた当期利益に対し5.0%)。電子・通信機器事業において、関連国家予算が増加していることに加え、主力商品の量産フェーズ入りで、官公庁向けを含む「社会インフラ」向け売上が大きく伸長している。売上収益予想は中期経営計画の2027年10月期計画と同水準。営業利益予想は2028年10月期計画も上回り、好調な進捗を示しており、2026年10月期決算発表時の見直し発表を検討している。※26年10月期第1四半期よりIFRSを適用。文中の前期比は日本基準である25年10月期実績との比較で、株式会社インベストメントブリッジが計算。
- 株式会社多摩川ホールディングス 代表取締役社長 桝沢徹氏、株式会社多摩川電子 代表取締役社長 鈴木 淳一氏にお話を伺った。「当社の強みである高周波無線通信技術は、宇宙などの新規分野や国内にとどまらず東南アジアを中心とした海外展開にも繋げていけるものです。そうした領域の市場開拓によって中期的に更に成長を見込むことができますので、是非ご期待ください」(鈴木社長)、「電子・通信用機器事業を通じて通信、防衛・安全保障、鉄道などの社会インフラを支えると同時に、再生可能エネルギー事業を通じて脱炭素と電力の安定供給に貢献してまいりますので、是非これからも当社を応援していただきたいと思います」(桝沢社長)とのことだ。
- 同社は創業時よりアナログ高周波技術で高い評価を受けて官公庁向け需要を中心に業容を拡大してきたが、デジタル技術への展開も可能なことから、様々な技術を組合せたシステムインテグレーションまで技術領域を拡大している。同社には優秀なエンジニアが多数在籍しており、高周波技術は「代替がきかない技術」として、電子・通信用機器事業の強力な競争力の源泉となっている。
- また、この技術を基盤に、大手メーカーを通じて官公庁を中心とした安定的な顧客基盤を構築している点も同社の強みである。官公庁向け案件をはじめ、鉄道、気象、衛星、通信インフラなどの分野では、製品の性能だけでなく、長期にわたる品質・信頼性や顧客の要求に対応する技術力、高いセキュリティ要件が求められるが、同社は、長年にわたる納入実績と優れた高周波技術により高い評価を受けている。1~2期前倒しでの達成が視野に入った中期経営計画は改訂が見込まれている。どのような取り組み、数値目標を掲げることになるのか、大いに注目したい。
1.会社概要
持株会社である株式会社多摩川ホールディングスの傘下で、株式会社多摩川電子が電子・通信用機器事業を、株式会社多摩川エナジーが再生可能エネルギー事業を展開。電子・通信用機器事業では、創業以来培ってきた高周波・マイクロ波技術を基盤として、官公庁・公共、モバイル通信、FA・計測などの分野に製品・システムを提供する。再生可能エネルギー事業では、太陽光発電所や小形風力発電所の開発・運営・売却等に加え、系統用蓄電所や海外での小水力発電にも事業領域を広げている。
【1-1沿革】
1968年11月、東京都大田区に有限会社多摩川電子を設立。当時急速に普及していたカラーTV向けの電子部品や高周波回路素子の製造設備も含めた開発・製造・販売を開始した。1970年に株式会社へ組織変更。その後も生産設備の拡充を進め、高周波無線技術を中核とする電子・通信機器メーカーとして事業基盤を築く。1999年8月には日本証券業協会に株式を店頭登録。
2007年10月に株式会社多摩川ホールディングスへ商号を変更するとともに、電子・通信用機器事業を担う株式会社多摩川電子を子会社化して持株会社体制へ移行した。2009年には環境関連事業準備室を立ち上げ、2012年9月に太陽光発電所事業の運営専門会社として株式会社GPエナジーを設立し、再生可能エネルギー事業に参入。2013年には太陽光発電システムの販売会社として株式会社多摩川ソーラーシステムズ(現 株式会社多摩川エナジー)を設立するなど、再生可能エネルギーを第2の事業領域として育成している。海外展開にも取り組み、2015年には多摩川電子がベトナムにTAMAGAWA ELECTRONICS VIETNAM CO.,LTD.を設立。2025年10月にはベトナム・フンイエン省に新工場を建設して移転し、量産能力の拡大とコスト競争力の強化を進めている。2022年4月の東京証券取引所の市場再編に伴い、JASDAQ(スタンダード)から東証スタンダード市場へ移行した。
【1-2 企業理念】
(1)企業理念
「3つの『再』」を掲げている。
企業『再』生 |
『再』生エネルギーの普及 |
生まれたキャッシュの『再』投資 |
『我々は、今の日本を取り巻く状況を大きなチャンスと捉えています。それは、時代に合ったソリューションを提供すれば大きく飛躍出来る、ということです。日本的経営に限界があるならば、M&Aなどを活用した企業再生を行うことで、日本企業にはまだまだ成長する余地が生まれてきます。環境、資源問題に対しては再生可能エネルギーというソリューションを提供すれば大きく前進するはずです。』(同社ウェブサイトより)
(2)企業方針
「人と地球の未来のために」を掲げている。限られた地球資源を有効活用しながら豊かな社会を実現するため、電子・通信技術と再生可能エネルギーという異なる技術・事業を組み合わせ、社会を支えることを目指している。
電子・通信用機器事業を通じて通信、防衛・安全保障、鉄道などの社会インフラを支える一方、再生可能エネルギー事業を通じて脱炭素と電力の安定供給に貢献している。
【1-3事業内容】
(1)セグメント
「電子・通信用機器事業」と「再生可能エネルギー事業」の2事業を展開している。
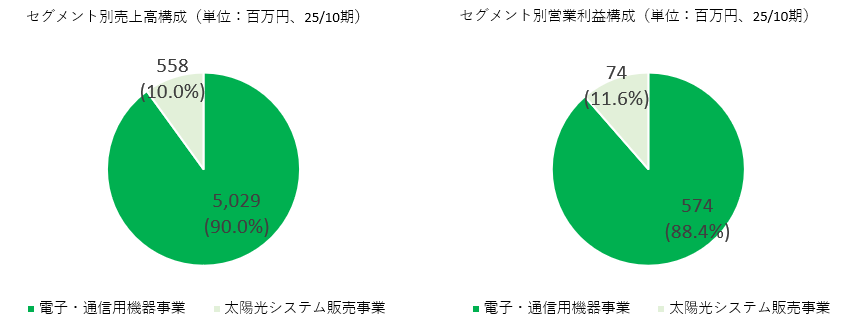
①電子・通信用機器事業
株式会社多摩川電子を中核として、高周波・マイクロ波技術を活用した各種電子・通信機器の開発、製造、販売を行っている。
「社会インフラ」「モバイル通信インフラ」「FA・計測」の3分野から構成されている。
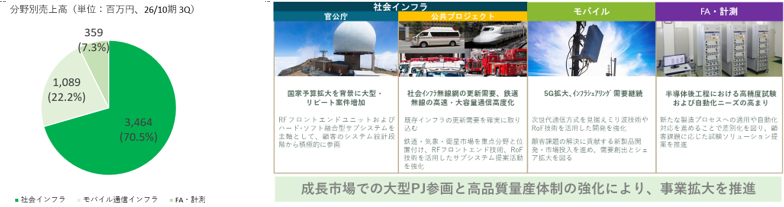
(同社資料より、グラフは同社資料を基にインベストメントブリッジ作成)
◎各分野の概要
「社会インフラ分野」
官公庁向け案件の他、公共プロジェクトに、鉄道無線、気象、衛星関連などに製品・システムを供給している。特にRFフロントエンドユニットやハード・ソフトを融合したサブシステムを重点領域としており、単なる部品供給にとどまらず、顧客のシステム設計段階から参画する提案型の事業展開を進めている。
「モバイル通信インフラ分野」
4G・5G通信設備やインフラシェアリング向けの製品を供給している。次世代通信方式を見据え、マイクロ波技術やRoF(Radio over Fiber)技術を活用した製品開発にも取り組んでいる。ベトナム新工場を活用することで、高品質と低コストを両立した量産体制を整備し、日本向けに加えてASEAN市場での事業拡大を目指している。
「FA・計測分野」
半導体信頼性試験装置などを展開している。半導体後工程における高精度試験や自動化ニーズの高まりを捉え、通信分野で培った高周波技術を半導体製造設備市場へ応用している。
◎主な取り組み
*官公庁市場への取り組み
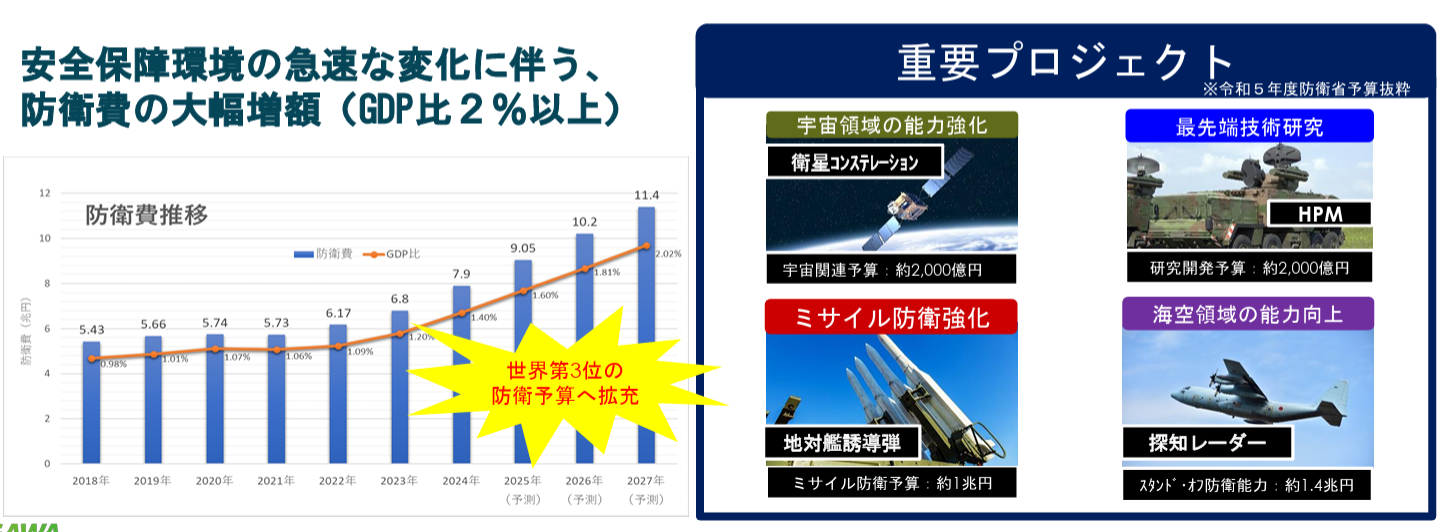
官公庁市場を今後の成長を牽引する重要分野と位置付けている。安全保障環境の変化を背景に防衛費が大幅に増額される中、陸・海・空に加えて宇宙領域でも関連予算が拡大しており、同社にとって事業機会が広がっている。
具体的な対象分野としては、衛星コンステレーションなどの宇宙領域、地対艦誘導弾などミサイル防衛能力強化、探知レーダーなどの海空領域の能力向上、HPM(高出力マイクロ波)をはじめとする最先端技術研究などが挙げられる。
長年培ってきた高周波・マイクロ波関連技術を生かし、官公庁向け重要プロジェクトへの参画を拡大する考えである。
*ドローン監視ビジネスの展開
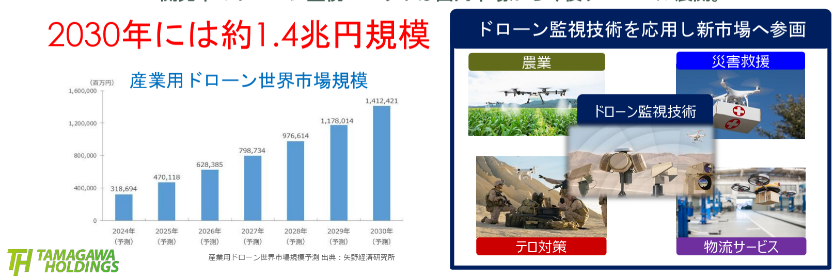
公共プロジェクト分野における新たな取り組みの一つが、ドローン監視ビジネスである。
同社資料によると、産業用ドローンの世界市場は2030年に約1.4兆円規模まで拡大すると予測されている。また、ドローンの用途は急速に広がっており、それに伴ってドローンを監視・検知する技術に対する需要拡大も見込まれる。
同社ではドローン監視ユニットを開発しており、まず国内市場の開拓を進め、その後グローバル市場への展開を目指す。将来的にはドローン監視技術を応用し、テロ対策に加えて、農業、災害救援、物流サービスなど幅広い分野への展開を視野に入れている。
 |
 |
(同社資料より)
*衛星ビジネスへの参入
衛星ビジネスも新たな成長領域と位置付けている。
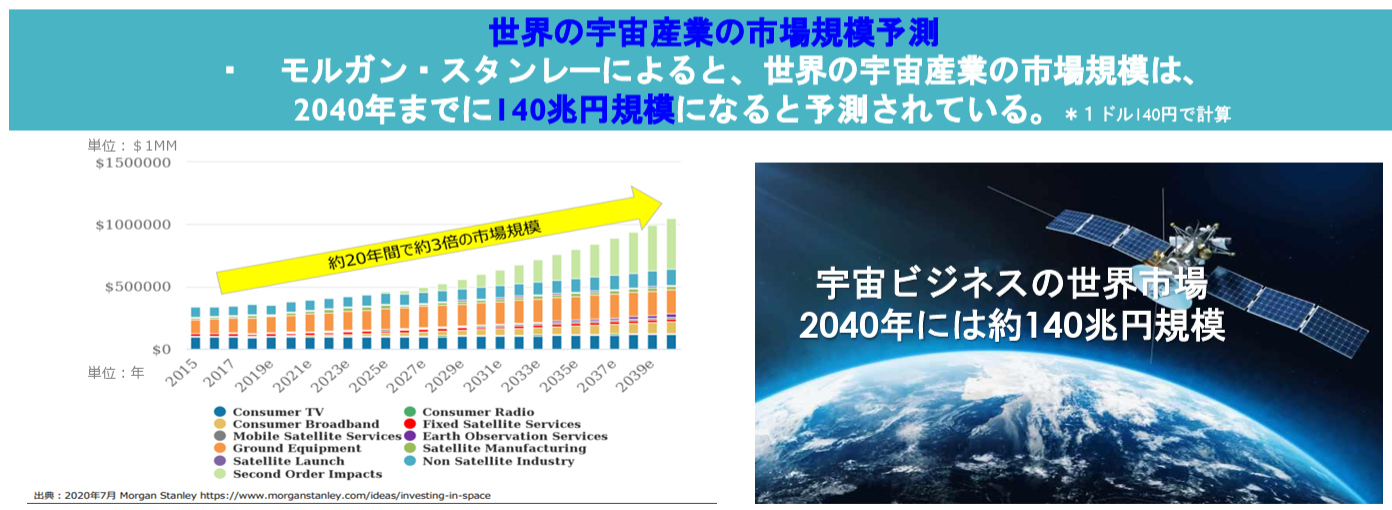
同社は大手電機メーカーと小型衛星システム用X帯送受信機を共同開発しており、この実績を基に、今後大きな市場形成が期待される衛星ビジネスへの参入を進める。同社資料では、モルガン・スタンレーの予測を基に、世界の宇宙産業の市場規模が2040年までに約140兆円に達すると紹介している。同社が強みとする高周波・マイクロ波技術との親和性が高い市場であり、既存技術を新たな成長市場へ展開する取り組みとして注目される。
*国土強靱化を背景とした防災・交通インフラ関連需要の取り込み
官公庁、防衛・宇宙以外の公共プロジェクトについても、中長期的な需要拡大が期待される。
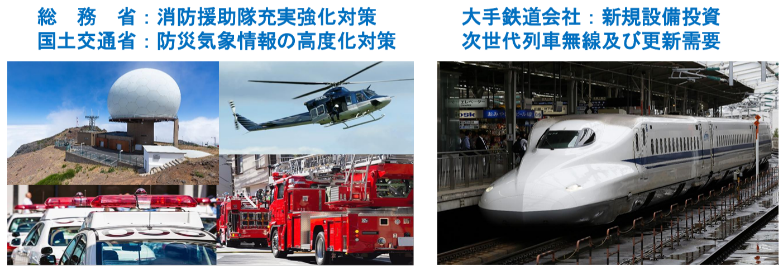
2026年度から「第1次国土強靱化実施中期計画」がスタートし、20兆円規模の事業計画の下、インフラ老朽化対策や防災・減災対策が進められる。事業機会として捉えているのが、総務省による消防援助隊の充実・強化、国土交通省による防災気象情報の高度化などである。加えて、大手鉄道会社による次世代列車無線システムへの投資や既存設備の更新需要も見込まれる。
レーダー、無線、通信など同社が長年培ってきた技術を社会インフラ分野へ展開し、国土強靱化に伴う需要の取り込みを進める。
 |
 |
(同社資料より)
*インフラシェアリング市場の拡大とBeyond 5G・6G
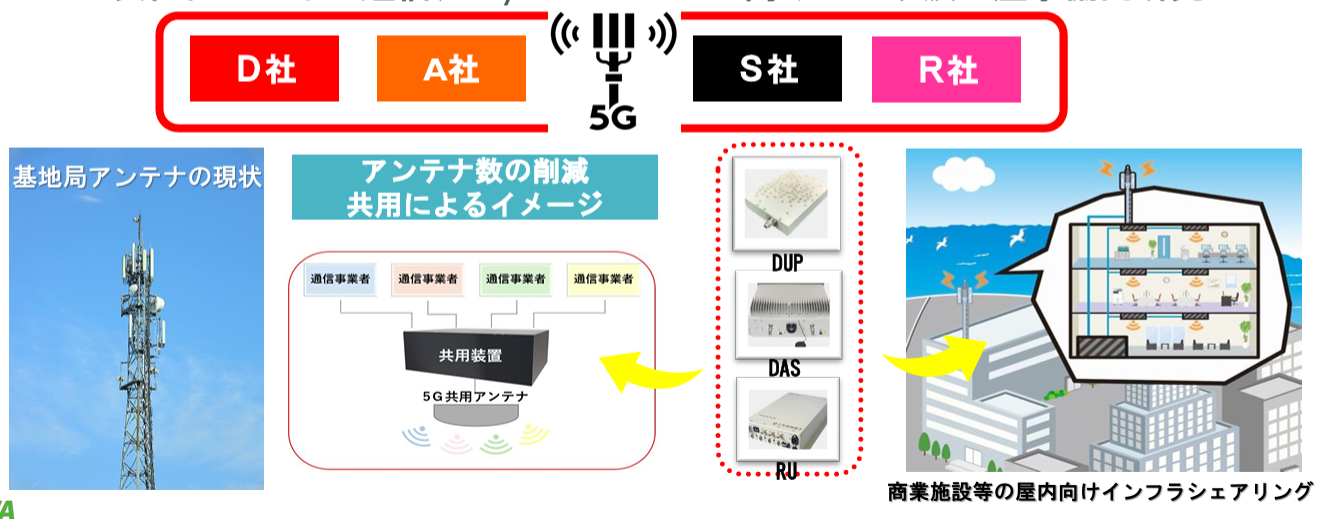
モバイル分野では、通信事業者が基地局設備などを共同利用するインフラシェアリング市場向け機器及びパッシブコンポーネントのシェア拡大に取り組む。
特に商業施設などの屋内通信環境では、複数の通信事業者がアンテナなどの設備を共用するインフラシェアリングの普及が期待されている。同社はこうした市場に対応するDAS(分散アンテナシステム)、RU(無線ユニット)、DUP(分散ユニット)など5Gをはじめとする移動体通信の関連機器需要を取り込む考えである。
生産面ではベトナム工場を活用し、高い信頼性を維持しながら原価低減を進め、収益確保を図る。また、次世代モバイル通信「Beyond 5G・6G」を見据え、マイクロ波技術に関する産学共同研究にも取り組んでおり、現在の5G関連需要だけでなく、その先の通信技術への対応も進めている。
*FA・計測分野での取り組み
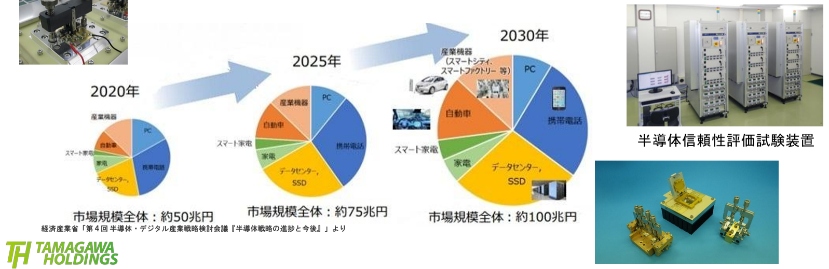
FA・計測分野では、半導体製造設備市場を重点分野とし、バーンイン試験装置(※)のシェア拡大を目指す。
国内では先端半導体の国産化に向けた投資が進んでおり、関連する製造・試験設備への需要が増加傾向にある。同社は自社のコア技術であるマイクロ波技術を活用し、半導体の信頼性を評価するバーンイン試験装置を展開している。
今後は、これまでの納入実績を生かした提案活動に加え、同社の技術力を訴求するPR活動を進め、バーンイン試験装置のシェア拡大を目指す。官公庁や通信インフラとは異なる半導体市場で、高周波・マイクロ波技術を収益機会につなげ、事業ポートフォリオの拡充を図る。
※バーンイン試験装置:半導体や電子部品に高温や高電圧等の負荷をかけ、初期不良を人工的に早く発生させて取り除く信頼性試験システム
 |
 |
(同社資料より)
*ベトナム工場による量産化・コスト競争力強化とASEAN展開
ベトナムを中心として海外展開を積極的に推進している。
2015年4月に創業したベトナムでの生産拠点の孫会社である多摩川電子ベトナムは、2025年10月に移転・拡張して新工場での稼働を開始。量産製品の需要拡大に対応するため、生産スペースの拡張や設備増強を進めている。これにより、低コストと高品質を両立した生産体制を強化し、価格競争力強化と供給安定性の向上を図っている。
ベトナム工場は日本国内向け製品の生産拠点にとどまらず、ASEAN市場を開拓するための拠点としても位置付けており、現在はベトナム及びインドネシアにおいて販路拡大を図っている。
多摩川電子ベトナムは、2023年8月、ベトナム政府機関科学技術省組織委員会から「2023年ベトナムTop20企業」に選出されたほか、2024年12月にはベトナム品質管理研究所が主催する「国家強力ブランド第10回表彰プログラム」のトップ12企業に選出された。「国家強力ブランド第10回表彰プログラム」ではベトナムに進出している日系企業2,394社の中から選出されたのは多摩川電子ベトナム含め2社のみということで、製品・サービスの品質や人材管理部門での貢献など、ベトナム国内での活動は高く評価されている。今後のブランド価値向上および市場競争力強化が期待されることに加えて、ベトナム国内での営業活動での更なる優位性に繋がると同社では考えている。
人口2.7億人という巨大な経済大国インドネシアでは現地代理店を通じた販売活動を行っている。島嶼国家であることからワイヤレスアクセス発展の余地は大きく、同社の強みとする通信技術を活かして需要を取り込んでいく。
②再生可能エネルギー事業
株式会社多摩川エナジーを中心として、太陽光発電所及び小形風力発電所の開発・運営、発電した電力の売電、顧客ニーズに基づく発電所の開発・売却、売却後の管理・メンテナンス、再生可能エネルギー事業展開にあたってのコンサルティングなどを手掛けている。北海道・東北に小形風力発電所を、長野県、茨城県、山梨県などに太陽光発電所を保有している。
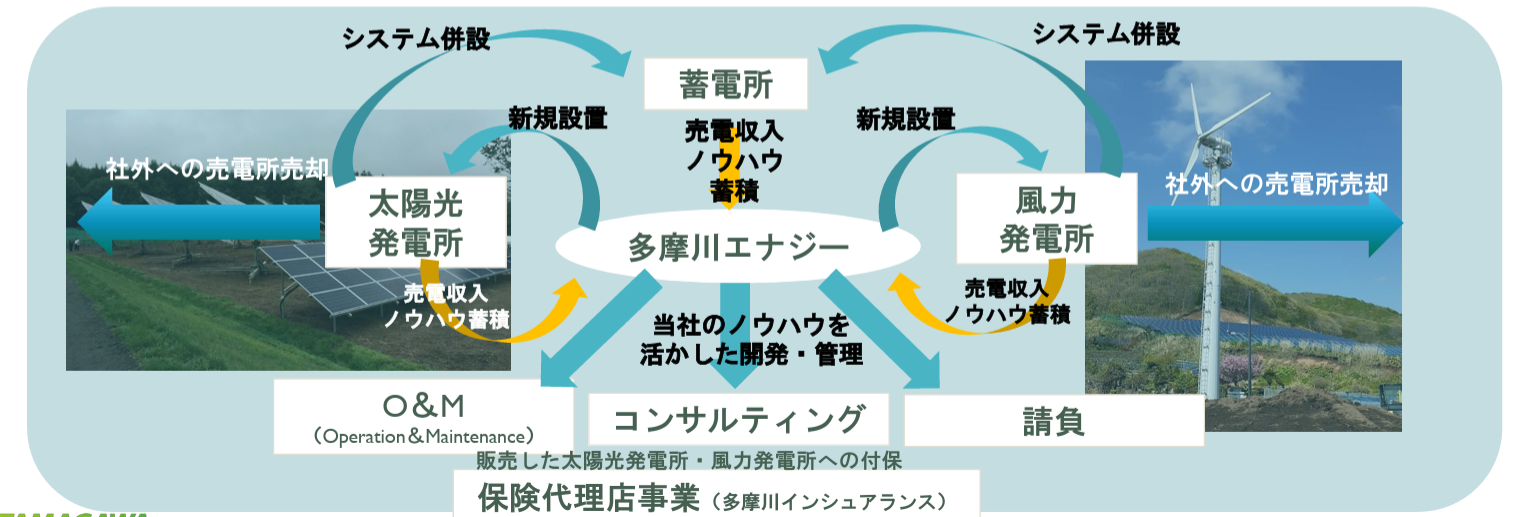
(同社資料より)
再生可能エネルギーについては、日本政府は「2050年カーボンニュートラル」を国際的な公約として掲げており、原子力発電所の再稼働・新設と共に、太陽光、風力などを使用した再生可能エネルギー市場も拡大させていくことは必須の課題である。
同社グループでは前述の通り、太陽光発電所及び小形風力発電所の開発・運営や発電した電力の売電を手掛けているが、近年、新たな成長分野として注力しているのが系統用蓄電所事業である。
系統用蓄電池とは、電力会社の発電所など電力系統に直接接続される大規模な蓄電池のこと。再生可能エネルギーでつくられた電力や電力市場で購入した電力などを蓄電したり、放電したりすることが可能である。
電力系統を安定的に運営するためには使用する電気の量(需要側)と発電機の出力量(供給側)のバランスが必要で、このバランスが崩れると周波数が低下又は上昇し、広範囲の停電(ブラックアウト)に繋がる可能性が高くなる。近年気候変動対策のため再生可能エネルギーの発電量が増加しているが、太陽光発電や風力発電は発電量が天候に左右されやすく、電力供給がより不安定になりやすいため、需要ピーク時の電力調整だけでなく、瞬時の電力需給の調整においても系統用蓄電池の重要性が高まっている。
同社ではこうした再生可能エネルギーの導入拡大に伴って重要性が増す電力需給の調整機能を事業機会と捉え、系統用蓄電所の開発・取得を進めている。
2026年7月に電力系統との連系が完了した福岡県みやま市の系統用蓄電所について、8月に取得が完了した。必要な審査を経て早期の需給調整市場での稼働開始を目指している。このほか、2027年9月の連携を予定している三重県伊賀市の系統用蓄電所の取得を進めている。自社による取得・運営を中心とするが、利用計画のない事業用地や発電権利については他社に売却していく。
系統用蓄電所事業展開のためのノウハウや知見を蓄積し、自社での設置・運営にとどまらず、他社物件の工事請負や管理運営ノウハウの提供など、収益源の多様化も進めていく。
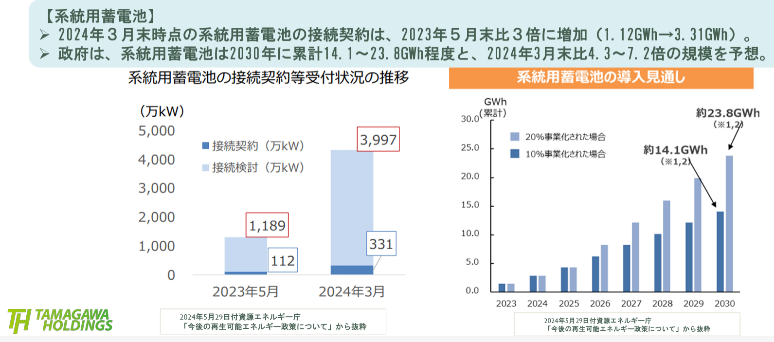 |
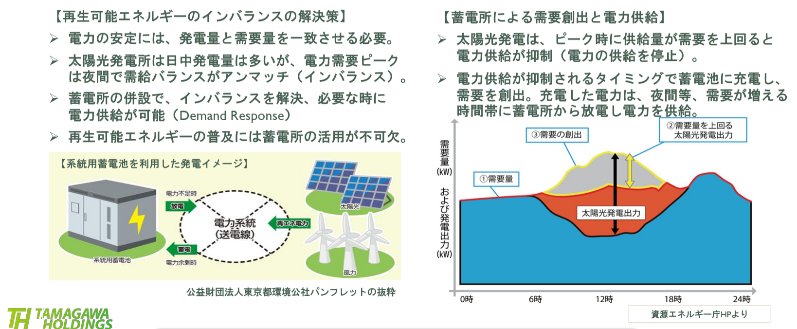 |
(同社資料より)
このほか、インドネシア・フローレス島で小水力発電所の共同プロジェクトに参画するなど、事業領域を広げている。これまでの発電所開発で蓄積したノウハウを活用しながら、電源の多様化による収益基盤の安定化と事業リスクの分散を図っている。事業全体としてはまだ規模は小さく、リスクを慎重に勘案しながらの投資フェーズであるが、企業理念に掲げる「3つの『再』」の下、第2の柱へと育成していく。
③投資事業
同社は2022年7月、シンガポールの連結子会社THEG PTE LTDを通じて、シンガポール証券取引所(SGX)上場のAddvalue社の株式を取得した。
Addvalue社は、衛星通信システムやソフトウェア無線などを手掛け、宇宙・航空、防衛、IoT、船舶通信等を事業領域としている。多摩川電子が長年蓄積してきた高周波無線技術とAddvalue社が有する衛星通信等の技術・ノウハウを組み合わせ、それぞれの強みを生かした事業展開を目指している。
現在の保有株式数は約1.25億株、議決権比率は3.4%。IFRS移行に伴い、2026年10月期から保有株式の評価差額を金融収益として計上している。
※2026年10月期第3四半期決算短信の金融収益計上額は15億81百万円。
また、2026年10月期第3四半期末の時価評価額は約28億円で、同社の総資産額約164億円の約17%にまで拡大している。同社では投資事業として、さらなる拡大につなげていく考えである。
シンガポールを拠点とする金融調査・リサーチ専門企業Maybank Research Pte. Ltd.は、Addvalue社に対する投資判断を「BUY」、12か月目標株価を1株当たり0.34シンガポールドル(SGD)としている(2026 年9月4日付アナリストレポートより)。
Maybank Researchの目標株価0.34SGDを機械的に適用した場合の参考評価額は約52.7億円。これは2026年7月末の約22.5億円に対して約30.2億円、2026年9月24日の約28.7億円に対して約24.0億円の増加に相当する。
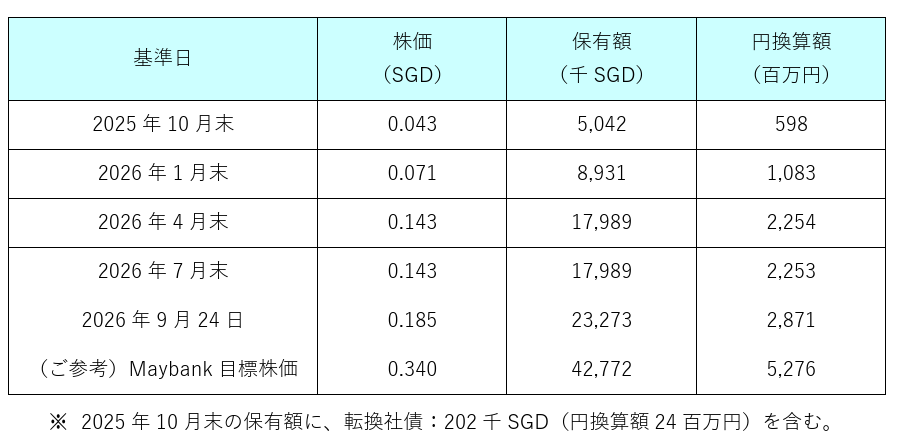
(同社リリースより)
※なおこれは第三者アナリストによる評価であり、多摩川ホールディングスまたはAddvalue社による株価予想ではない。多摩川ホールディングスでは、当該目標株価を参考情報の一つとして紹介するものであり、Addvalue社株式が当該価格に到達すること、または将来の株価上昇を保証するものではない。
※Addvalue社の直近の事業展開については、「.2026年10月期第3四半期決算概要 【3-4 トピックス】」を参照。
【1-4 注目点(特長・競争優位性など)】
以下のような注目すべき特長や競争優位性を有している。
(1)約60年にわたり蓄積してきた高周波・マイクロ波技術
最大の強みは、株式会社多摩川電子が長年にわたり蓄積してきた高周波・マイクロ波技術力である。高周波技術は、携帯電話などの通信分野にとどまらず、レーダー、鉄道無線、気象、衛星、半導体試験装置など幅広い分野で必要とされる技術。同社は創業時よりアナログ高周波技術で高い評価を受け、官公庁向け需要を中心に業容を拡大してきた。これに加え、光伝送、デジタル信号処理やFPGA等のデジタル技術への展開も可能なことから、様々な技術を組合せたシステムインテグレーションまで技術領域を拡大している。また技術領域の拡大だけではなく、最新の生産管理システムの導入とグローバルな生産対応により、QCDの面においても顧客の声に幅広く対応している。
同社には優秀なエンジニアが多数在籍しており、高周波技術は「代替がきかない技術」として、電子・通信用機器事業の強力な競争力の源泉となっている。
(2)持続的な研究開発による事業領域の拡大
1968年の創業当初は、同軸型固定減衰器や可変減衰器、終端器といった手のひらサイズのRF受動コンポーネントが中心だった。その後、マイクロ波増幅器などのO/E・E/O変換器やRF能動コンポーネント、放送機器向け発振器などの複合モジュールへと領域を拡大。さらに、列車無線用光SCM、衛星用半導体試験装置などのサブシステムへと展開してきた。
近年では、高周波無線、光変換・伝送、デジタル制御・ソフトウェアなどの技術を融合し、気象レーダー用RFユニット、高速光通信制御ユニット、放射光施設向け線形加速器LLRF装置など、大規模な公共インフラシステムまで手掛けるようになった。
まさに、持続的な研究開発により「手の平サイズの部品から全長150mのシステムへ」「工場内から宇宙空間へ」と技術を成長させてきた。今後はBeyond 5G & 6G、衛星通信、ドローン監視などをターゲット市場とし、公共インフラを支えるシステムサプライヤーとして一段の成長を目指す。
更なる競争力強化に向けて、アカデミアや研究機関とのオープンイノベーションにも積極的に取り組んでおり、以下のような実績を見ることができる。
リリース | 概要 |
2025年6月25日リリース 「世界初、航空機・地上実験局間でのテラヘルツ波を利用した高速データ通信実験用装置の提供について」
| 国立研究開発法人宇宙航空研究開発機構(JAXA)と早稲田大学はテラヘルツ波による航空機・地上局間の高速データ通信実験を成功させた。高速飛行中の航空機と地上実験局との間のデータ通信において、テラヘルツ帯の電波を用いた高速大容量通信に成功したのは今回が世界初。この実験では多摩川電子が設計、製造したテラヘルツ帯周波数変換装置が使用された。 |
2024年5月20日リリース 「NanoTerasu(ナノテラス)運用開始記念式典出席のお知らせ」 | 「次世代放射光施設(ナノテラス※)の線型加速器用低電力高周波回路及びビームモニタ回路システム」の設計・製作を行い2023年3月末、東北大学キャンパス内に建設された次世代放射光施設「NanoTerasu」に納入した。同社の高周波技術が評価された。NanoTerasuは2024年4月から運用が開始されている。
※ナノテラスとは国内既存軟X線向け放射光施設の100倍の光源性能(太陽の10億倍の明るさ)を持ち、ナノレベルの微細な領域で物質の機能を可視化することができる巨大な顕微鏡。創薬や医療技術、省エネや環境保全、食の安全など様々な分野での活用が見込まれ、今後は施設運用により産学共同研究を促進し、革新的なイノベーションを起こすことが期待されている。 |
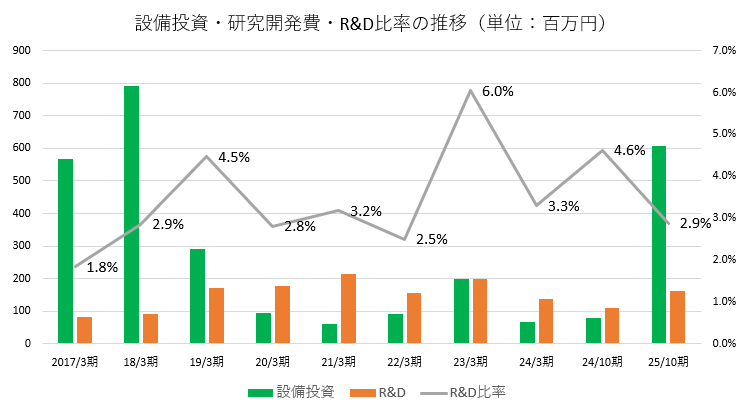
毎期の研究開発費は1~2億円。特に対売上高比率の基準は設けていないが、一定の規律の下、有望な領域への投資を継続的に行っている。
(3)官公庁・社会インフラ分野を中心とした安定した顧客基盤
電子・通信用機器事業では、官公庁向け案件をはじめ、鉄道、気象、衛星、通信インフラなどを重点市場としている。こうした分野では、製品の性能だけでなく、長期にわたる品質・信頼性や顧客の要求に対応する技術力、高いセキュリティ要件が求められるが、同社は、長年にわたる納入実績と優れた高周波技術が高い評価を受け、安定した顧客基盤を構築している。
(4)「開発」から「量産」への移行による収益力向上
足元で最も注目したいのが、電子・通信用機器事業において、一部の大型案件で開発フェーズから量産フェーズへと移行している点である。
電子・通信機器事業では、研究開発や試作段階では開発費や人件費などが先行する一方、開発した製品が量産段階に入れば、売上規模の拡大とともに収益性の改善が期待できる。同社では官公庁向け製品について、順次、「開発フェーズ」から「量産化フェーズ」への移行が進み始めており、主力製品の量産開始が足元の業績拡大を牽引している。2028年3月の本社第二工場の本格稼働により、量産体制の確立を目指している。
2026年10月期第3四半期累計の電子・通信用機器事業は、販売価格の適正化や生産効率向上とともに、量産化によって収益性が大幅に改善している。
【1-5 ROE分析】
| 19/3期 | 20/3期 | 21/3期 | 22/3期 | 23/3期 | 24/3期 | 24/10期 | 25/10期 |
ROE | 3.9 | 11.7 | 1.9 | 2.8 | -9.3 | -9.0 | -2.4 | 5.3 |
売上高当期純利益率 | 3.347 | 6.939 | 1.338 | 2.384 | -14.654 | -10.673 | -4.825 | 4.808 |
総資産回転率 | 0.370 | 0.667 | 0.757 | 0.745 | 0.388 | 0.456 | 0.243 | 0.529 |
レバレッジ | 3.157 | 2.526 | 1.914 | 1.582 | 1.631 | 1.845 | 2.032 | 2.083 |
*単位:%、回、倍。24/10期は7ヶ月決算。
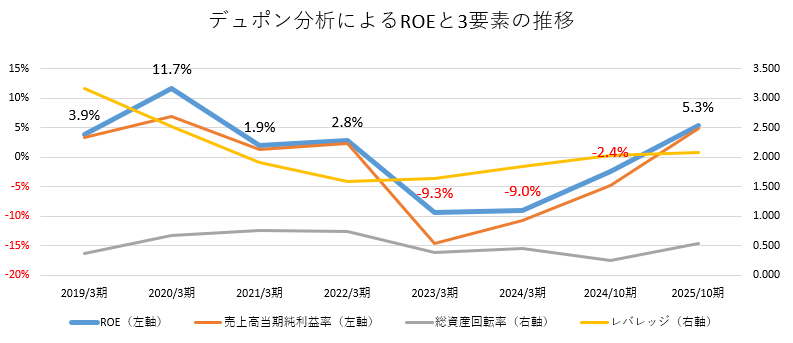
2025年10月期のROEはプラスに転じたが、5.3%と日本企業が一般的に要求されている8%を下回っている。
中期経営計画では2030年10月期のROE目標を「10.2%」としており、収益性の大幅な改善が期待される。
【1-6 株主還元】
安定的かつ継続的な配当を実施することを配当の基本方針としており、2025年12月に公表した中期経営計画では、配当性向20%を維持しつつ積極的な株主還元を実施するとしている。2030年10月期の配当は20.00円/株を目標としている。
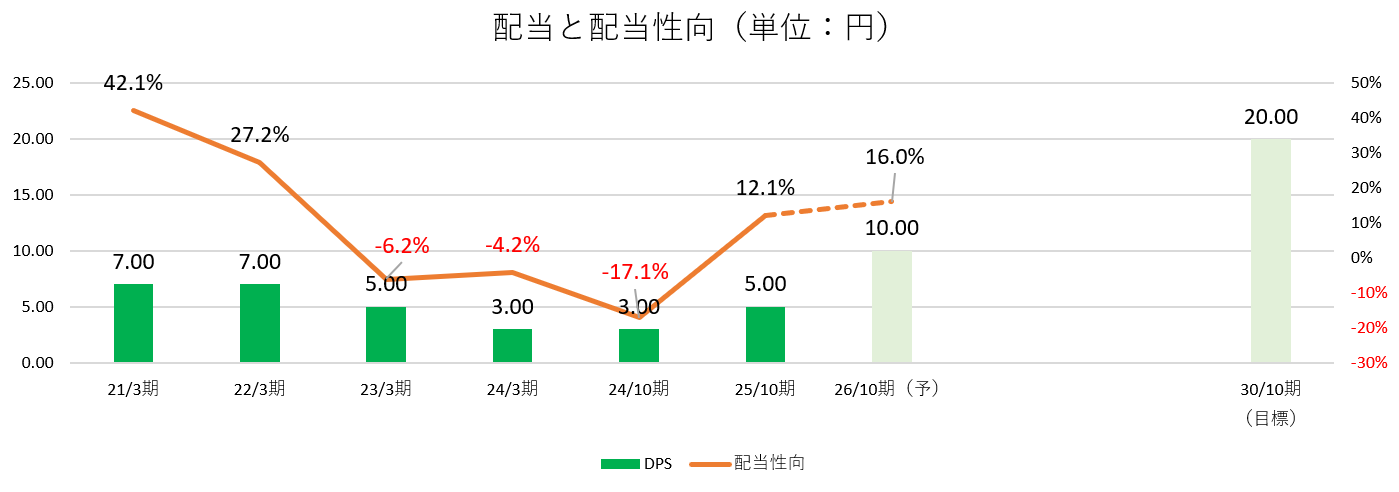
*直近の配当予想額10.0円/株をもとに、2026年10月期の配当性向を計算すると、金融収益(Addvalue社株式の評価益である未実現利益)を含めた税引後当期利益に対する割合は5%程度になるが、上記グラフでは営業利益のみを実現利益とみなし、これに実効税率を乗じて配当性向を試算した16%程度をもとに作成。
2.中期経営計画の進捗
2025年12月に発表した、2030年10月期を最終年度とする5年間の中期経営計画を推進中である。
【2-1 策定の背景】
~量産化と生産能力増強を背景に新たな成長ステージへ~
株式会社多摩川ホールディングスでは、各子会社の事業が成長トレンドにあると判断していることから、2028年10月期までを「体制構築期」と位置付けて、電子・通信用機器事業での本社第二工場の建設、再生可能エネルギー事業での系統用蓄電所事業への参入など、将来の飛躍に向けた積極的な成長投資を展開するとしている。
計画策定の背景にあるのが、主力の電子・通信用機器事業を取り巻く事業環境の変化である。官公庁向け製品への引き合いが強く、これまで開発を進めてきた受注製品が量産化フェーズに入ったことに加え、世界的に防衛意識が高まっていることに伴い、関連する国家予算も増加していることから、同社ではこうした需要が長期にわたり継続するとみている。
生産面では、2025年9月に完成したベトナム新工場を活用し、モバイル向け製品の高品質・低コスト生産を進める。一方、国内では官公庁向け製品の需要増加に対応するため、さらなる生産能力の拡大が必要と判断しており、2029年10月期には本社第二工場稼働を計画している。
再生可能エネルギー事業についても、再生可能エネルギーの普及に不可欠とみる系統用蓄電所事業へ参入し、収益力の強化を図る。
これらの投資の成果として、「投資回収期」と位置付ける2029年10月期以降には、新たな成長ステージを目指していく考えだ。
【2-2 中期計画の三本柱】
~「業績成長」「株主還元の拡充」「経営指標の改善」を同時に追求~
「業績成長」「株主還元の拡充」「経営指標の改善」を三本柱として掲げている。
業績成長 | 2030年10月期 計画 売上高は2025年10月期比約2倍の111億円。 経常利益は同約6倍の13億円。
電子・通信用機器事業における官公庁向け製品の量産化と東南アジア市場の開拓。主力製品量産化とベトナム工場稼働で利益率も大幅に上昇。 再生可能エネルギー事業における系統用蓄電所への参入。 |
株主還元の拡充 | 2030年10月期 計画 DPSを20円へ(25年10月期実績5円)
利益成長を株主還元にもつなげる。配当性向20%程度を維持しながら、積極的に株主還元を実施。 |
経営指標の改善 | 2030年10月期 計画 ROE10.2%(25年10月期実績5.3%)
新株予約権で調達した資金を高収益事業へ投下することで資本効率を高める。将来的にはROEだけでなく、WACCやROICも重要な経営指標として参照する方針。 |
【2-3 各事業の取り組み】
(1)電子・通信用機器事業
~国内の量産化と海外展開で売上高100億円、経常利益15億円を目指す~
①概要
国内社会インフラ向けでは、売上の5割以上を占める官公庁向け製品が量産化フェーズに入ったことを背景に、2025年10月期比20億円増の70億円を目指す。2028年3月には本社第二工場の本格稼働が開始し、国内での量産体制が確立する。
海外も大きく伸長する。海外社会インフラ向け売上高を2025年10月期の55百万円から2030年10月期には30億円まで拡大する計画。ベトナムでは国家からの表彰を受けたことで知名度が向上し、通信インフラ向け製品の引き合いが増加している。加えて、人口2.7億人を有するインドネシアでも現地代理店を活用して販路を開拓する。
利益面では、国内での開発から量産への移行に加え、ベトナム工場による高品質・低コスト生産を本格化することで利益率向上を目指す。
②電子・通信用機器事業の主要施策
~システム事業とデバイス事業の両面から成長~
「官公庁」「公共インフラ」「FA・計測」「モバイル」「グローバル」の5つを事業の柱としている。
官公庁、公共インフラ、FA・計測を中心とするシステム事業では、航空・鉄道・消防無線、レーダーシステム用フロントエンドユニット、半導体バーンイン装置などを展開する。
モバイル・グローバルを中心とするデバイス事業では、インフラシェアリング機器、4G・5G向けRF関連ユニットなどを展開している。
高付加価値のシステム事業と量産型のデバイス事業のバランスを取りながら、短期・中長期双方の成長戦略を進める。
(2)再生可能エネルギー事業
~系統用蓄電所を新たな収益源に育成し売上高11億円、経常利益1億円へ~
①概要
従来の太陽光・小形風力発電所による売電に加え、新たな成長ドライバーとして位置付けているのが系統用蓄電所である。2025年10月期に開発に着手し、2027年10月期から売電収入への寄与を計画している。
顧客ニーズに応じた太陽光発電所の建売や、系統用蓄電所の開発候補用地・権利の売却も継続する。利益率の高い系統用蓄電所を収益源に加えることで、2028年10月期以降は経常利益1億円を上回る水準を計画している。
②再生可能エネルギー事業の主要施策
再生可能エネルギー事業の収益源多様化に向け、「売電収入増強」「発電設備売却」「コンサルティング・工事請負(太陽光リパワリング)」を3本柱としている。
◎売電収入の増強
再生可能エネルギーの導入拡大に伴って電力需給の調整機能が重要となることから、系統用蓄電所事業へ参入する。
◎顧客の要望に基づく発電設備の開発・売却
2050年カーボンニュートラルの実現に向けて企業の再エネ発電所保有ニーズが高まるとみて、顧客の要望に基づく太陽光発電設備の建設・売却に加え、発電設備建設用地・権利の売却も進める。
◎既存太陽光発電所のリパワリング
FIT期間終了などを見据え、高効率太陽光パネルへの更新による発電能力増強や系統用蓄電池の併設など、新たな工事需要の獲得を目指す。
【2-4 投資計画】
~「体制構築期」から「投資回収期」へ~
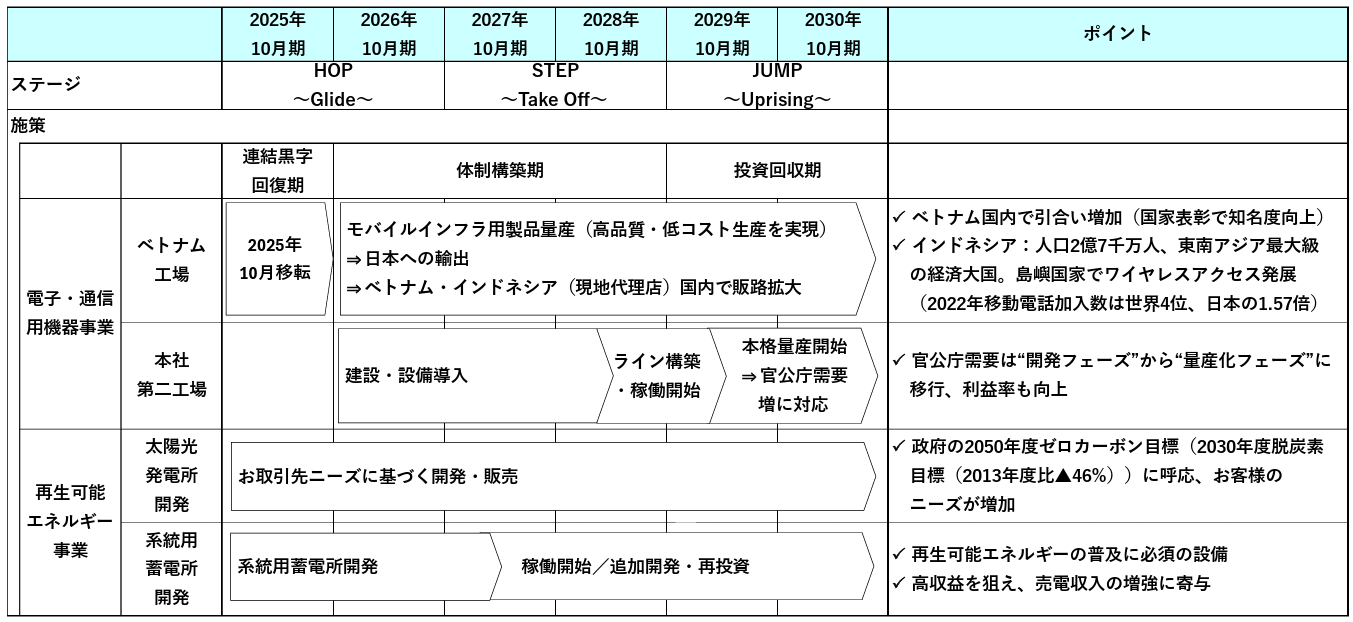
中期計画期間を2年ごと、「25/10期~26/10期 HOP(Glide)」「27/10期~28/10期 STEP(Take Off)」「29/10期~30/10期 JUMP(Uprising)」の3つのステージに分けている。「25/10期~26/10期 HOP(Glide)」「27/10期~28/10期 STEP(Take Off)」を連結黒字回復期及び体制構築期とし、「29/10期~30/10期 JUMP(Uprising)」を投資回収期と位置付けている。
(1)電子・通信用機器事業
ベトナム工場でモバイルインフラ向け製品の量産体制を構築し、高品質・低コスト生産を実現。日本への輸出に加えて、ベトナム、インドネシアで販路を拡大する。
国内では官公庁需要向け主力製品が開発フェーズから量産化フェーズへ移行することに対応し、本社第二工場を建設。設備の導入が完了する2028年3月からの本格稼働、量産体制の確立を計画する。利益率の大幅な向上を見込んでいる。
(2)再生可能エネルギー事業
顧客ニーズに基づく太陽光発電所の開発・販売を継続する一方、系統用蓄電所を開発する。稼働後は収益を次の案件へ再投資することで、継続的な事業拡大を見込んでいる。
(同社資料より)
【2-5 数値計画】
(1)当初計画
※同社資料「多摩川ホールディングス中期経営計画 2025年12月4日」の数値計画を記載。その後、2025年12月15日に2025年10月期決算短信、2026年1月30日に2025年10月期決算説明資料を開示しており、2025年10月期の数値に相違がある。2026年10月期通期予想の修正値などは後述する「(2)数値計画の進捗状況」にて記載、説明。
~売上成長を上回る利益成長を目指す~
①全社
2030年10月期「売上高は111億54百万円、営業利益14億19百万円、経常利益13億21百万円、当期利益9億25百万円」を計画している。注目されるのは利益率の改善である。営業利益率は2025年10月期の5.0%から2030年10月期には12.7%への上昇を見込んでいる。
| 24/10期 | 25/10期 | 26/10期 | 27/10期 | 28/10期 | 29/10期 | 30/10期 |
売上高 | 2,356 | 5,587 | 6,025 | 7,052 | 8,291 | 9,697 | 11,154 |
営業利益 | -47 | 278 | 348 | 446 | 761 | 1,071 | 1,419 |
売上高営業利益率 | - | 5.0% | 5.8% | 6.3% | 9.2% | 11.0% | 12.7% |
経常利益 | -51 | 231 | 273 | 352 | 667 | 976 | 1,321 |
当期純利益 | -113 | 268 | 191 | 246 | 467 | 683 | 925 |
ROE | -2.4 | 5.3 | 2.7 | 3.4 | 6.1 | 8.2 | 10.2 |
*単位:百万円、%。同社資料「多摩川ホールディングス中期経営計画 2025年12月4日」より。26/10期以降は計画。
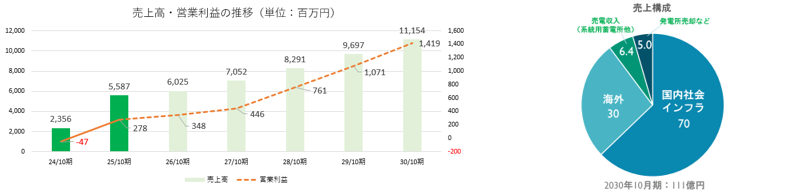
2030年10月期の売上高111億円のうち、国内社会インフラが70億円、海外が30億円を占める計画。
再生可能エネルギー事業では、高収益の系統用蓄電所による売電収入、太陽光発電所の売却などで約10億円を計画している。
②セグメント別動向
◎電子・通信用機器事業
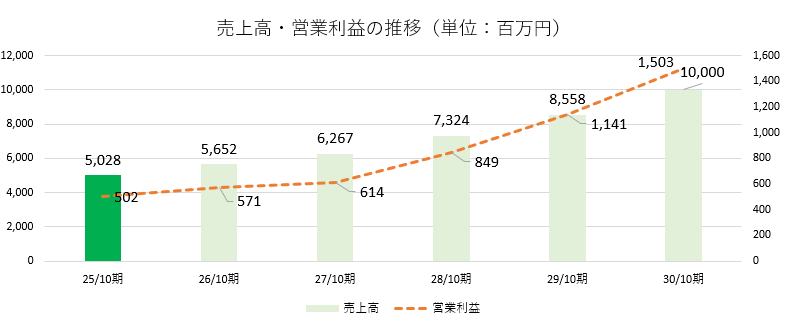
多摩川電子の営業利益は、2025年10月期の5億2百万円から2030年10月期には15億3百万円へ約3倍となる計画。官公庁向け製品の量産化やベトナム工場の活用などによって、売上高の増加と同時に収益性を高めることが、中期経営計画の重要なポイントとなっている。
| 25/10期 | 26/10期 | 27/10期 | 28/10期 | 29/10期 | 30/10期 |
売上高 | 5,028 | 5,652 | 6,267 | 7,324 | 8,558 | 10,000 |
国内社会インフラ | 4,973 | 5,484 | 5,542 | 6,024 | 6,748 | 7,000 |
海外社会インフラ | 55 | 168 | 725 | 1,300 | 1,810 | 3,000 |
営業利益 | 502 | 571 | 614 | 849 | 1,141 | 1,503 |
売上高営業利益率 | 10.0% | 10.1% | 9.8% | 11.6% | 13.3% | 15.0% |
*単位:百万円、%。同社資料「多摩川ホールディングス中期経営計画 2025年12月4日」より。26/10期以降は計画。
②再生可能エネルギー事業
2025年10月期に開発に着手した系統用蓄電所が2027年10月期に稼働し、売電収入の計上を開始する。取引先ニーズに基づく太陽光発電所建売、系統用蓄電所の開発候補用地・権利の売却等で発電設備売却による売上高も伸張する。
利益面では、利益率の高い系統用蓄電所の稼働により2028年10月期以降、経常利益1億円超過を計画している。
| 25/10期 | 26/10期 | 27/10期 | 28/10期 | 29/10期 | 30/10期 |
売上高 | 559 | 625 | 785 | 967 | 1,139 | 1,154 |
売電収入 | 330 | 335 | 438 | 671 | 660 | 646 |
発電設備売却 | 133 | 236 | 293 | 242 | 304 | 323 |
その他 | 96 | 54 | 54 | 54 | 175 | 185 |
営業利益 | 74 | 78 | 112 | 192 | 210 | 196 |
売上高営業利益率 | 13.2% | 12.5% | 14.3% | 19.9% | 18.4% | 17.0% |
経常利益 | 26 | 23 | 38 | 118 | 135 | 118 |
*単位:百万円、%。同社資料「多摩川ホールディングス中期経営計画 2025年12月4日」より。26/10期以降は計画。その他は、コンサルティング・工事、OM(Operation & Maintenance)、保険の合計。
(2)数値計画の進捗状況
~計画を上回る成長、中計見直しへ~
電子・通信用機器事業における主力製品の量産化フェーズへの移行に伴い中期経営計画の初年度となる2026年10月期の業績は、売上収益・営業利益ともに好調に推移している。2026年6月15日には、今期2度目となる業績予想の上方修正を行った。
| 25/10期 | 26/10期(当初計画) | 26/10期 (修正1) | 26/10期 (修正2) | 27/10期 | 28/10期 | 29/10期 | 30/10期 |
売上高 | 5,587 | 6,270 | 6,620 | 6,950 | 7,052 | 8,291 | 9,697 | 11,154 |
電子・通信用機器 | 5,029 | 5,645 | 5,995 | 6,325 | 6,267 | 7,324 | 8,558 | 10,000 |
再生可能エネルギー | 558 | 625 | 625 | 625 | 785 | 967 | 1,139 | 1,154 |
営業利益 | 278 | 369 | 560 | 820 | 446 | 761 | 1,071 | 1,419 |
売上高営業利益率 | 5.0% | 5.8% | 8.5% | 11.7% | 6.3% | 9.2% | 11.0% | 12.7% |
*単位:百万円、%。25年10月期決算短信、同社資料「2026年10月期第3四半期決算説明資料 2,026年9月14日」より。26年10月期の当初計画は2025年12月15日公表、修正1は2026年2月19日公表、修正2は2026年6月15日公表。
①売上収益
2026年10月期は前期比24.4%増(インベストメントブリッジ計算)、期初計画を10.8%上回る69億50百万円の予想。これは27年10月期計画と同水準で、1期前倒しでの達成も視野に入ってきた。
電子・通信用機器事業は前期比25.8%増、期初計画比12.0%増の予想。27年10月期計画を上回る水準である。
②営業利益
2026年10月期第3四半期累計の営業利益は9億28百万円と、上方修正後の通期予想8億20百万円を上回った。通期予想8億20百万円は2027年10月期のみでなく、2028年10月期計画7億61百万円も上回る。営業利益率は11.7%と2029年10月期の計画11.0%を上回る水準である。
このように計画を上回る好調な進捗を示しており、2026年10月期決算発表時の見直し発表を検討している。
3.2026年10月期第3四半期決算概要
【3-1業績概要】
| 25/10期3Q(累計) | 構成比 | 26/10期3Q(累計) | 構成比 | 前年同期比 |
売上収益 | 3,904 | 100.0% | 5,302 | 100.0% | +35.8% |
売上総利益 | 1,178 | 30.2% | 2,153 | 40.6% | +82.7% |
販管費 | 1,010 | 25.9% | 1,217 | 23.0% | +20.5% |
営業利益 | 167 | 4.3% | 928 | 17.5% | +453.7% |
税引前利益 | 222 | 5.7% | 2,452 | 46.2% | - |
四半期利益 | 163 | 4.2% | 1,950 | 36.8% | - |
*単位:百万円。26年10月期第1四半期よりIFRS適用。25/10期3Q(累計)もIFRSに準拠して表示。四半期利益は親会社の所有者に帰属する四半期利益。
大幅な増収増益
売上収益は前年同期比35.8%増の53億2百万円。電子・通信用機器事業が牽引した。
営業利益は同453.7%増の9億28百万円。売上総利益が増収率を大きく上回って増加し、売上総利益率は10.4ポイント改善。人件費など販管費も増加したがこれを吸収し大幅な増益となった。
【3-2 セグメント別動向】
売上収益 | 25/10期3Q(累計) | 構成比 | 26/10期3Q(累計) | 構成比 | 前年同期比 |
電子・通信用機器事業 | 3,489 | 89.4% | 4,912 | 92.7% | +40.8% |
再生可能エネルギー事業 | 414 | 10.6% | 389 | 7.3% | -6.2% |
売上収益合計 | 3,904 | 100.0% | 5,302 | 100.0% | +35.8% |
セグメント利益 | 25/10期3Q(累計) | 利益率 | 26/10期3Q(累計) | 利益率 | 前年同期比 |
電子・通信用機器事業 | 372 | 10.7% | 1,173 | 23.9% | +215.1% |
再生可能エネルギー事業 | 70 | 17.0% | 88 | 22.8% | +26.1% |
調整額 | -275 | - | -333 | - | - |
セグメント利益合計 | 167 | 4.3% | 928 | 17.5% | +453.7% |
*単位:百万円。26年10月期第1四半期よりIFRS適用。25/10期3Q(累計)もIFRSに準拠して表示。売上高は外部顧客への売上高。調整額は主に各報告セグメントに帰属しない全社費用。
(1)電子・通信用機器事業
大幅な増収増益。
関連国家予算が増加していることに加え、大型案件が量産フェーズに入ったことで、官公庁向けを含む「社会インフラ」向け売上が大きく伸長。着地見込みは、期初計画比12%増収の63億円に上方修正している。
セグメント利益は材料費・人件費の上昇に対し、販売価格の適正化と生産効率の向上を推進したことにより、安定した採算水準を確保し、計画を上回った。設備投資および人材育成による製造体制の強化を進め、需要増加への対応力が向上し、利益率も改善した。
(トピックス)
・レーダーサイト更新向け大型案件が堅調に推移したほか、新規RFモジュールについても、本格量産に向けた生産体制の構築を進め、今後の受注拡大に向けた基盤を整備した。
・次期列車無線システムに向けた試作・検証を進め、高周波・マイクロ波技術を活用した新たな事業領域への展開に向けた取り組みを推進した。
・4G/5G通信インフラ・インフラシェアリング向け需要を取り込み、ベトナム工場を活用した生産体制の強化により、さらなる受注拡大を目指す。
・官公庁大型案件および通信インフラ案件の積み上がりにより、受注残は高水準を維持している。来期以降の売上拡大につなげていく。
*電子・通信用機器事業の売上収益内訳及び受注高
| 25/10期3Q (累計) | 売上収益構成比 | 26/10期3Q (累計) | 売上収益構成比 | 前年同期比 |
社会インフラ | 2,112 | 60.5% | 3,464 | 70.5% | +64.0% |
モバイル通信インフラ | 933 | 26.7% | 1,089 | 22.2% | +16.7% |
FA・計測 | 444 | 12.7% | 359 | 7.3% | -19.1% |
合計 | 3,489 | 100.0% | 4,912 | 100.0% | +40.8% |
受注高 | 4,249 | - | 5,083 | - | +19.6% |
*単位:百万円。26年10月期第1四半期よりIFRS適用。25/10期3Q(累計)もIFRSに準拠して表示。
(2)再生可能エネルギー事業
減収増益。
保有する太陽光発電所および小形風力発電所は、順調に売電を継続。前年同期には期ずれによる工事案件が含まれており、前年同期比では減収となったものの、全体として堅調に推移している。顧客発注に基づいて、Non-FIT太陽光発電所の開発・販売を準備しており、今後売上収益・利益に寄与する見込みである。
(トピックス)
【風力・太陽光発電所】
・太陽光発電所・小形風力発電所の開発・保守メンテナンスを継続した。既存の発電所と合わせ、売電は順調に推移している。
・発注のあった太陽光発電所の開発・販売は、今期後半から売上収益・利益に寄与する見込み。
【系統用蓄電所】
・2025年10月期に系統用蓄電所建設を目的に事業用地・発電権利を購入。2027年9月連系予定の系統用蓄電所(三重県伊賀市)で事業化の予定。
・自社で利用する計画のない系統用蓄電所の事業用地・発電権利の他社への売却は継続する。
・福岡県みやま市の系統用蓄電所は2026年7月に連系が完了し8月に取得が完了した。必要な審査を経て、早期の需給調整市場での稼働開始を目指す。
【3-3 財務状態】
◎主要BS
| 25年10月末 | 26年7月末 | 増減 |
| 25年10月末 | 26年7月末 | 増減 |
流動資産 | 6,186 | 8,486 | +2,300 | 流動負債 | 2,478 | 2,930 | +452 |
現金等 | 1,221 | 4,747 | +3,526 | 営業債務等 | 793 | 712 | -81 |
営業債権等 | 2,021 | 746 | -1,275 | 借入金 | 908 | 1,233 | +325 |
棚卸資産 | 2,752 | 2,738 | -14 | 非流動負債 | 3,710 | 4,020 | +310 |
非流動資産 | 5,501 | 7,969 | +2,468 | 借入金 | 3,032 | 3,078 | +46 |
有形固定資産 | 3,774 | 4,646 | +872 | 負債合計 | 6,188 | 6,951 | +762 |
その他金融資産 | 839 | 2,477 | +1,638 | 資本合計 | 5,499 | 9,505 | +4,006 |
資産合計 | 11,687 | 16,456 | +4,769 | 負債及び資本合計 | 11,687 | 16,456 | +4,769 |
*単位:百万円。26年10月期よりIFRS適用。25年10月末数値もIFRSに準拠して表示。現金等は現金及び現金同等物、営業債権等は営業債権及びその他の債権、営業債務等は営業債務及びその他の債務。各数値は同社決算短信を基に千円単位で計算し、百万円未満切り捨てで表示。借入金にはリース負債を含む。
現預金の増加等で資産合計は前期末比47億円増加の164億円。借入金の増加等で負債合計は同7億円増加の69億円。利益剰余金の増加などで資本合計は同40億円増加の95億円。
自己資本比率(親会社所有者帰属持分比率)は前期末比10.7ポイント上昇し、57.8%となった。
【3-4 トピックス】
(1)Addvalue Technologies Ltd.の事業進展と保有株式の参考評価額について
2026年9月、多摩川ホールディングスは「Addvalue Technologies Ltd.の事業進展と当社保有株式の参考評価額について」というリリースを発表した。
概要は以下の通り。
①直近の主な事業進展
◎Viasat社との提携による米国政府へ提供する枠組みの構築
Addvalue社は、2026年8月、同社子会社Addvalue Solutions Pte. Ltd.が米国の衛星通信事業者Viasat, Incと提携すると公表した。この提携により、Addvalue社の衛星間データ中継サービス「IDRS」を、Viasat社の「HaloNet」マネージドサービスを通じて米国政府顧客へ提供する枠組みが構築された。この提携は、Addvalue社の技術をViasat社の米国政府向けサービス基盤へ組み込むものであり、IDRS技術を米国政府顧客へ提供する具体的な販売・運用体制が示されたことになる。
◎Addvalue Solutionsの米国市場へのスピンオフ上場計画
Addvalue社は、IDRS事業を担うAddvalue Solutions Pte. Ltd.を中心とする事業グループについて、NASDAQまたはニューヨーク証券取引所へのスピンオフ上場を計画している。2026年9月24日に開催した臨時株主総会で、上場計画ならびに上場等に伴うAddval社の間接持分の最大30%の希薄化について株主承認が得られ、今後、この計画が具体的に進展していく可能性が高いと多摩川ホールディングスでは考えている。
また米国上場が実現した場合、IDRS事業の独立した市場評価、成長資金の調達、米国宇宙関連市場における認知度向上等につながる可能性があるとも認識している。
②Maybank Researchによる目標株価
シンガポールを拠点とする金融調査・リサーチ専門企業Maybank Research Pte. Ltd.は、2026 年9月4日付アナリストレポートにおいて、Addvalue社に対する投資判断を「BUY」、12か月目標株価を1株当たり0.34シンガポールドル(SGD)としている。
※なおこれは第三者アナリストによる評価であり、多摩川ホールディングスまたはAddvalue社による株価予想ではない。多摩川ホールディングスでは、当該目標株価を参考情報の一つとして紹介するものであり、Addvalue社株式が当該価格に到達すること、または将来の株価上昇を保証するものではない。
③多摩川ホールディングスグループの保有状況と参考評価額
多摩川ホールディングスグループは、Addvalue社株式約1.25億株、発行済株式数の約3.44%を保有している。Maybank Researchの目標株価0.34SGDを機械的に適用した場合、参考評価額は約52.7億円。これは2026年7月末の約22.5億円に対して約30.2億円、2026年9月24日の約28.7億円に対して約24.0億円の増加に相当する。
(同社リリースより)
(2)新株予約権の行使は完了
第15回、16回、17回新株予約権の全ての権利行使が第3四半期中に終了し、計画していた約12億円の資金調達が完了した。多摩川電子本社第二工場建設および系統用蓄電所開発に充当することとしている。
4.2026年10月期業績予想
【4-1 業績予想】
| 25/10期 | 構成比 | 26/10期(予) | 構成比 | 前期比 | 進捗率 |
売上収益 | 5,587 | 100.0% | 6,950 | 100.0% | +24.4% | 76.3% |
営業利益 | 278 | 5.0% | 820 | 11.7% | +194.0% | 113.2% |
当期利益 | 268 | 4.8% | 1,835 | 26.4% | +583.0% | 106.3% |
*単位:百万円。26年10月期第1四半期よりIFRS適用。25/10期は日本基準。予想は会社側予想。前期比、進捗率はインベストメントブリッジが計算。
業績予想に変更なし、大幅な増収増益を見込む
売上収益は前期比24.4%増の69億50百万円、営業利益は同194.0%増の8億20百万円の予想。電子・通信機器事業において、関連国家予算が増加していることに加え、主力商品の量産フェーズ入りで、官公庁向けを含む「社会インフラ」向け売上が大きく伸長している。配当は前期の倍となる10.00円/株を予定(※)。第3四半期まで好調な業績推移で、利益の進捗率は100%を超えているが、一部大型案件の期ずれの可能性なども考慮し、業績予想は据え置いている。
※金融収益(Addvalue社株式の未実現利益)を含めた税引後当期利益に対する配当性向は5%程度だが、実現利益に対する配当性向は20%を意識した水準となっている。「1.会社概要 【1-6 株主還元】」を参照。
【4-2 主な取り組み】
(1)電子・通信用機器事業
引き続き官公庁向けを含む社会インフラ事業の大型案件の確実な受注および量産対応に努める。
モバイル通信インフラにおいては、更なるシェア拡大を目指す。
生産能力向上と収益性改善の推進のため、ベトナム工場の活用拡大とともに、中東情勢による材料入手難を想定して活動する。人材強化と早期戦力化に向け、即戦力のキャリア採用や新卒・若手技術者の早期戦力化に注力する。
(2)再生可能エネルギー事業
投資活動を積極的に行っていく。銀行からの融資も活用しつつ、内部収益率(IRR)10%以上を見込むことができると言われている系統用蓄電所事業の早期収益化に特に注力する。
5.社長インタビュー
株式会社多摩川ホールディングス 代表取締役社長 桝沢徹氏、株式会社多摩川電子 代表取締役社長 鈴木 淳一氏にお話を伺った。
同社グループの競争優位性について
(鈴木社長)
多摩川電子の最大の強みは、当社が長年にわたり蓄積してきたアナログ高周波の技術力です。創業時よりアナログ高周波技術で高い評価を受けて官公庁向け需要を中心に業容を拡大してきましたが、当社の有する高い技術力によって、光伝送、デジタル信号処理やFPGAといったデジタル技術への展開も可能なため、「それなら多摩川電子に一括して発注しよう」ということでご依頼いただくケースが年々拡大しています。アナログ高周波技術のエンジニアは人数も限りがある中、当社には優秀な人材が多数在籍しており、当社のアナログ高周波技術は「代替の効かない技術」として当社の強力な競争優位性となっています。
(桝沢社長)
多摩川電子の売上構成は官公庁向けを含む、防衛、鉄道、気象、衛星、通信インフラなども含めた社会インフラが約7割となっています。
ご存じのように、こうした分野は製品のクオリティはもちろんですが、長期にわたる品質・信頼性や顧客の要求に対応する技術力を問われます。加えて、ここ数年で重要性が増している防衛・安全保障分野では特に高いセキュリティ要件が要求されますが、こうしたお客様から高くご評価いただいている点も、当社グループの大きな強みであると考えています。
防衛・安全保障関連の国家予算の増額を背景に需要が拡大している中、詳細は申し上げられませんが、主力商品が本格量産フェーズに入っており、今後の成長を大きく牽引していくものと見込んでいます。
尚、当社では2025年12月に15回、16回、17回の新株予約権を発行いたしました。この新株予約権は2026年5月までに権利行使が全て終了し、当初計画どおり約12億円の資金調達を行うことができております。
今回調達した資金は、財務基盤を強化するとともに、主に多摩川電子本社第二工場建設および系統用蓄電所開発に充当することで、今後の成長投資に振り向け、当社グループ一丸となって中期経営計画の達成に向けて努力してまいります。
再生可能エネルギー事業について
(桝沢社長)
売上・利益とも当社内での構成比は約1割とまだまだこれからの事業ですが、投資リスクを勘案しながらも、着実に育成を進めていきます。
再生可能エネルギーについては、日本政府は「2050年カーボンニュートラル」を国際的な公約として掲げていることに加えて、第7次エネルギー基本計画で、原子力発電所の再稼働・新設と共に、太陽光、風力などを使用した再生可能エネルギー市場も拡大させていくことは必須の課題です。
当社グループでは、再生可能エネルギー市場の一層の普及に向けて、系統用蓄電所事業の拡大に注力していきます。
再生可能エネルギーの発電量は増加していますが、太陽光発電や風力発電は発電量が天候に左右されやすく、電力供給がより不安定になりやすいため、需要ピーク時の電力調整だけでなく、瞬時の電力需給の調整においても系統用蓄電池の重要性が高まっています。再生可能エネルギーの導入拡大に伴って電力需給の調整に不可欠な系統用蓄電所は、中長期的に大きな成長を期待しています。
中期的な成長に向けた課題について
(鈴木社長)
先程も申し上げたように、当社の最大の強みはアナログ高周波の技術力ですが、厳しい競争を今後も勝ち抜いていくには、現状に安住することなく常にブラッシュアップを図っていかなければなりません。そのためには一つは人材・組織力を強化し、持続的な成長を支える技術や生産基盤を強化していく必要があります。技術力向上に向けては、大学や研究機関など外部とのオープンイノベーションをこれからもより積極的に展開して技術の蓄積を図ってまいります。
(桝沢社長)
人材については採用と共に、現在在籍している優秀な方により一層、当社で力を発揮していただける環境を整備することも必要です。資本市場の活用を含めて、様々な施策を検討、実行していく考えです。
株主・投資家へのメッセージ
(鈴木社長)
現在当社では官公庁向け装備品の領域で高周波無線通信によって高いシェアを獲得しているのですが、この技術は宇宙などの新規分野や国内にとどまらず東南アジアを中心とした海外展開にも繋げていけるものです。そうした領域の市場開拓によって中期的に更に成長を目指していきますので、是非ご期待ください。
(桝沢社長)
現在進行中の中期経営計画については、順調に進捗しています。
売上収益については、今期2026年10月期は69億50百万円を予想しており、これは中計の2027年10月期と同水準で、1期前倒しでの達成も視野に入ってきました。
営業利益についても、26年10月期第3四半期累計実績は9億28百万円と、上方修正後の通期予想8億20百万円を既に上回っていることに加え、通期予想8億20百万円は2027年10月期のみでなく、2028年10月期計画の7億61百万円も上回っています。このように現在のところ極めて好調に推移しているため、12月に予定している2026年10月期決算発表時には、中期経営計画の見直し開示も検討しています。
電子・通信用機器事業を通じて通信、防衛・安全保障、鉄道などの社会インフラを支えると同時に、再生可能エネルギー事業を通じて脱炭素と電力の安定供給に貢献してまいりますので、是非これからも当社を応援していただきたいと思います。
6.今後の注目点
同社は創業時よりアナログ高周波技術で高く評価され官公庁向け需要を中心に業容を拡大してきたが、デジタル技術への展開も可能なことから、様々な技術を組合せたシステムインテグレーションまで技術領域を拡大している。同社には優秀なエンジニアが多数在籍しており、高周波技術は「代替がきかない技術」として、電子・通信用機器事業の強力な競争力の源泉となっている。
また、この技術をベースに官公庁中心に安定した顧客基盤を構築している点も同社の強みである。官公庁向け案件をはじめ、鉄道、気象、衛星、通信インフラなどの分野では、製品の性能だけでなく、長期にわたる品質・信頼性や顧客の要求に対応する技術力、高いセキュリティ要件が求められるが、同社は、長年にわたる納入実績と優れた高周波技術により高い評価を受けている。
1~2期前倒しでの達成が視野に入った中期経営計画は改訂が見込まれている。どのような取り組み、数値目標を掲げることになるのか、大いに注目したい。
<参考:コーポレート・ガバナンスについて>
◎組織形態、取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 9名、うち社外取締役2名(うち独立役員2名) |
監査役 | 4名、うち社外監査役2名(うち独立役員2名) |
◎コーポレート・ガバナンス報告書
最終更新日:2026年2月13日
<基本的な考え方>
当社は、企業価値の向上のためには、意思決定の迅速化による機動性の向上を図ると共に、経営の健全性の向上及び経営監督機能の強化と法令遵守(コンプライアンス)が重要であると認識しております。
この考えの基に、取締役の選任、報酬の決定、経営監視などに関して、公正透明な運営を図るための体制で臨んでおります。
<コーポレート・ガバナンス・コードの各原則を実施しない理由(抜粋)>
【補充原則 1-2-3】
当社では、株主総会は当社と株主との間で建設的な意見を交換する場と認識しております。2024年10月期以降、決算期末を10月に変更したことから、1月下旬に株主総会を開催していることに加え、議決権の電子行使により株主の意思が適切に反映される環境整備に努めており、実質的な問題はないものと考えております。
【補充原則 1-2-4】
当社では議決権電子行使プラットフォームを利用しており、議決権の電子行使を可能とするための環境づくりを進めておりますが、海外投資家を対象とした招集通知の英訳は行っておりません。当社の株主に海外投資家がいることも踏まえて、今後、招集通知サマリーの英訳版の開示の検討を進めてまいります。
<コーポレート・ガバナンス・コードの各原則に基づく開示(抜粋)>
【原則 1-4.政策保有株式】
1.保有方針及び保有の合理性を検証する方法並びに個別銘柄の保有の適否に関する検証内容
当社では、株式保有の方針や合理性の検証等については、取得時には取締役会における決議事項とし、取得目的や当該株式の保有による期待効果を明らかにし、取得可否を判断しております。運用の状況は定期的に取締役会において報告を行っております。
個別の政策保有株式の保有の適否については、時価や発行体の財政状況を把握し、市況や取引先企業との関係を勘案し、保有目的の適切性や保有に伴う便益やリスクが資本コストに見合っているか等を精査のうえ、保有の適否を取締役会において継続的に見直しております。
2.議決権の行使
政策保有株式の議決権については、株主総会招集通知に記載された議案とその内容について、必要に応じて当該企業の経営方針、経理戦略、経営計画及び社会情勢等を踏まえて検討を行い、適切に行使することを基本としております。
【補充原則 2-4-1】
当社の管理職に占める女性社員は60%を占めており、子会社の管理職も含めて女性比率は一定水準を確保しております。グループ全体の女性管理職の比率に関する測定可能な目標については、今後検討してまいります。
外国人の中核人材の登用については、当社ベトナム孫会社においては、現地事業運営の観点から、外国人の管理職を登用しております。
社内環境の整備方針としては、育休や産休に関する制度は整備しておりますが、そのほかの環境整備や人材育成については今後検討いたします。
【補充原則 3-1-3】
当社の企業方針「人と地球の未来のために」は、国連が2015年に定めた持続可能な開発目標(SDGs)に合わせた内容にしています。
限られた地球資源を有効に活用しつつ、私たちが豊かに生活するためには、様々な技術を組み合わせる必要があり、当社は2006年から再生可能エネルギー事業を、1968年から半世紀にわたり電子通信用機器事業に取り組んでいます。
今後も当社は事業活動を通じて、SDGsの達成に向け貢献して参ります。
具体的な取り組みについては、以下に開示しております。
SDGsへの取組み(https://www.tmex.co.jp/sustainability/sdgs.html)
また、当社は決算説明会資料において、当社の経営戦略やそれを達成するために必要な技術を獲得するための取り組みなどについても具体的に説明しております。
さらに、子会社である株式会社多摩川電子ではプロフェッショナルとして専門分野のスキル向上を目的として技術系社員に対する研修を実施しており、また、サブスクリプション型の研修サービスを活用しております。
【原則 5-1.株主との建設的な対話に関する方針】
当社は、株主や投資家から対話(面談)申込を受けた場合には、当該面談の目的を十分検討し、合理的な範囲で、対応することを基本方針としております。
株主との建設的な対話を促進するため、IRに関する情報は、IRを所管する経営企画部が、関係部署と連携し対応しております。
なお、投資家からの取材等の際には、IRを所管する経営企画部が対応しており、子会社の事業分野については当社と子会社を兼任している役員も同席して対応しております。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co.,Ltd. All Rights Reserved. |