

ブリッジレポート:(9278)ブックオフグループホールディングス 2027年5月期第1四半期決算

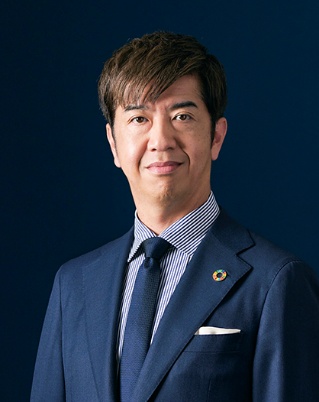 堀内 康隆 社長 | ブックオフグループホールディングス株式会社(9278) |
 |
企業情報
市場 | 東証プライム市場 |
業種 | 小売業(商業) |
代表者 | 堀内 康隆 |
所在地 | 神奈川県相模原市南区古淵2-14-20 |
決算月 | 5月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | ROA(実) | |
2,463円 | 20,547,413株 | 50,608百万円 | 13.9% | 8.0% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
40.00円 | 1.6% | 159.52円 | 15.4倍 | 1,204.85円 | 2.0倍 |
*株価は10/26終値。27年5月期第1四半期決算短信より。
連結業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年5月 | 101,843 | 2,578 | 3,040 | 2,769 | 140.15 | 25.00 |
2024年5月 | 111,657 | 3,051 | 3,448 | 1,705 | 86.26 | 25.00 |
2025年5月 | 119,205 | 3,448 | 3,903 | 2,101 | 108.54 | 25.00 |
2026年5月 | 130,123 | 4,405 | 4,720 | 2,763 | 157.45 | 36.00 |
2027年5月(予) | 139,000 | 4,700 | 5,000 | 2,800 | 159.52 | 40.00 |
*予想は会社予想。単位:百万円。当期純利益は親会社株主に帰属する当期純利益。以下、同様。
ブックオフグループホールディングス(株)の2027年5月期第1四半期決算概要などについてご報告いたします。
目次
今回のポイント
1.会社概要
2.2027年5月期第1四半期決算概要
3.2027年5月期業績予想
4.堀内社長へのインタビュー
5.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 27年5月期第1四半期は増収増益。売上高は前年同期10.5%増の326億円。国内ブックオフ事業、海外事業は増収も、プレミアムサービス事業は減収。経常利益は同63.5%増の9億円。増収で売上総利益も同10.8%増加した一方、大型店2店舗出店などで販管費も同8.7%増加したもののこれを吸収し大幅な増益。売上高経常利益率は同0.9ポイント改善。
- 連結子会社ブックオフコーポレーション株式会社の会員管理システムに対する第三者による不正アクセスにより、顧客の会員情報が外部に漏えいした。第1四半期の業績への影響はなかった。通期業績予想への影響は、現在精査中で、今後、業績予想修正含めその他開示すべき事項が生じた場合には、速やかに開示する予定だ。
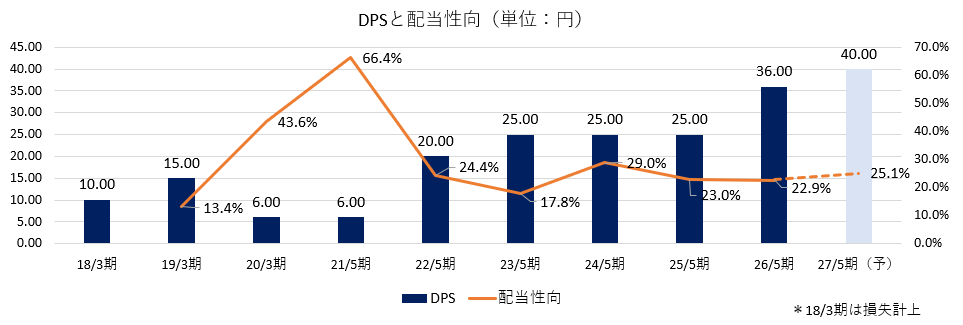
- 通期業績予想に変更は無い。27年5月期の売上高は前期比6.8%増の1,390億円、経常利益は同5.9%増の50億円の予想。中期経営方針4年目、引き続き国内ブックオフ事業の既存店の伸長および各事業における新規出店の進展により、増収を見込む。国内ブックオフ事業における大型店の出店拡大に加え、海外事業およびプレミアムサービス事業における増益等により、各段階利益も増益を予想。28年5月期を最終年度とする中期経営方針の目標値である経常利益50億円については、1年前倒しし達成を目指している。配当は前期比4.00円/株増配の40.00円/株を予定。予想配当性向は25.1%。
- 堀内社長に、伊藤忠商事とのアライアンスの進捗、株主・投資家へのメッセージを伺った。8月から始まった「ファミマでかんたん!ブックオフ買取」は、ほぼ想定通りの利用件数となっており、利用者の約7割が新規利用者。今後、ファミリーマートの取り扱い店舗が拡大するとともに利用者が全国的に増加し、買取単価も上昇していくと、リユース品の商品確保力が強化され、新店のスムーズな立ち上がりや海外事業の売上増大に大きく寄与することが期待できるという。今期業績についても、業績下支え要因として売上を伸ばす機会が増大すると見ているそうだ。「伊藤忠商事という強力なパートナーの力も借りて、リユース業界のリーディングカンパニーとしてさらに成長スピードを引き上げてまいりますので、株主・投資家の皆様には是非ご期待いただきたいと思います」とのことだ。
- 前回のレポートでは「伊藤忠とのアライアンスがどの程度のスピードで収益に寄与してくるのか注目していきたい」と述べたが、「ファミマでかんたん!ブックオフ買取」は想定通りの立ち上がりで、商品確保という観点から、中長期はもちろんのこと、今期業績の下支え要因としての寄与も期待できるようだ。不正アクセス案件に関しては、他の該当企業において様々な動きが出ているが、同社において第2四半期以降どのような対応が行われるのかは注視しておきたい。
1.会社概要
書籍、CD、DVD、ゲーム、アパレル、スポーツ用品、ベビー用品、雑貨など様々なジャンルでリユース(再使用)事業を展開する日本最大級のリユースチェーングループ。北海道から沖縄まで全国をカバーする800を超す店舗ネットワーク(直営+フランチャイズ)に加え、ECの連携を強化している。
【1-1 ブックオフグループの経営理念】
「事業活動を通じての社会への貢献」「全従業員の物心両面の幸福の追求」という経営理念の下、「本」の買取・販売を中心に様々なモノのリユースに取り組む中で育んできた、ブランド、店舗網、そして人財がグループの強みとなっている。「多くの人に楽しく豊かな生活を提供する」ことをミッションとし、「リユースのリーディングカンパニーになる」「自信と情熱を持って、安心して働き、成長できる会社になる」をビジョンとして掲げている。
【1-2 事業内容】
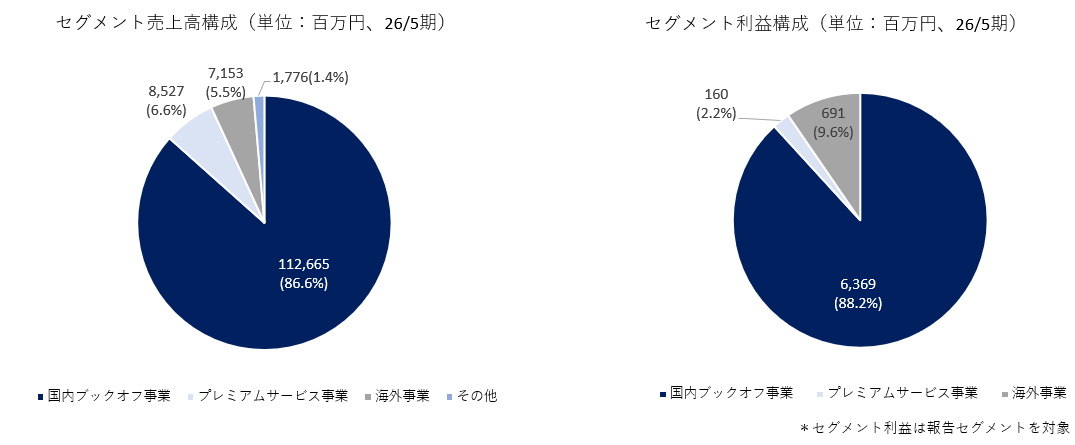
中心事業(報告セグメント)は「国内ブックオフ事業」「プレミアムサービス事業」「海外事業」の3つ。「その他」には、トレーディングカード専門店「Japan TCG Center」の運営、家庭内にある物品を顧客に代わり片づける個人向けサービス「ブックオフおかたづけサービス」の提供等。中期的な収益拡大に向けて「事業開発領域」において各種新規事業開発に取り組んでいる。
(1)国内ブックオフ事業
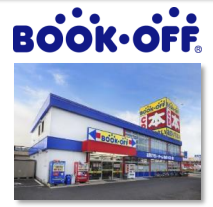
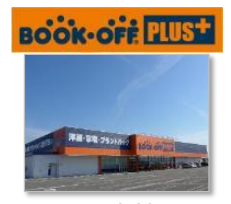
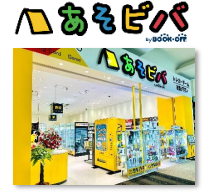
書籍・ソフトメディア等のリユースショップ「BOOKOFF」のチェーン本部としてフランチャイズ(FC)システムの運営および直営店舗の運営を行っている。主な店舗パッケージは、本、CD、DVD、ゲームソフト、トレーディングカード、ホビー、家電、携帯電話等を取り扱う「BOOKOFF」、「BOOKOFF」にアパレル、ブランド品等を加えた中型複合店舗「BOOKOFF PLUS」、および書籍、ソフトメディアのほか、トレーディングカード、ホビー、家電(オーディオ、ビジュアル、コンピュータ等)、アパレル、スポーツ用品、ベビー用品、腕時計、ブランドバッグ、貴金属、食器、雑貨など幅広いリユース品を取り扱う総合リユースの大型複合店舗「BOOKOFF SUPER BAZAAR」、トレカ・ゲームソフト・ホビーといった「遊べるアイテム」の販売・買取に特化した「あそビバ」、アパレルに特化した「BOOKOFF FASHION」の5タイプで展開している。
店舗数は直営・FC合計、2026年5月末現在。
 |
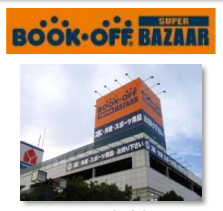 | ||
平均売場面積・店舗数 | 約130坪、577店舗 | 平均売場面積・店舗数 | 約950坪、55店舗 |
取扱商材 | 本、CD、DVD、ゲーム、トレカ、ホビー、家電、携帯電話等 | 取扱商材 | 「BOOKOFF」+洋服、ブランド品、雑貨、スポーツ用品、食器等 |
(同社資料を基に作成)
 |
 |
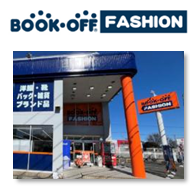 | |||
平均売場面積 店舗数 | 約300坪、69店舗 | 平均売場面積 ・店舗数 | 約40坪、5店舗 | 平均売場面積 店舗数 | 約150坪、1店舗 |
取扱商材 | 「BOOKOFF」+洋服、服飾雑貨等 | 取扱商材 | トレカ、ゲームソフト・本体、アニメ関連グッズ、ホビー等 | 取扱商材 | アパレル |
(同社資料を基に作成)
書籍、ソフトメディアを中心とした従来型の中小型店舗である「BOOKOFF」および「BOOKOFF PLUS」は、駅前・繁華街からロードサイドまでカバーする重要な顧客接点かつ買取拠点である。
多様な商材を取り揃えた500~1,000坪超の大型総合リユース店舗「BOOKOFF SUPER BAZAAR(BSB)」は地域の旗艦店として競合他社にはない競争優位性を発揮している。
国内ブックオフ事業の26年5月期の売上高は1,126億円、セグメント利益は63億円で、全社構成比はどちらも8割超。国内ブックオフ事業売上高の内訳としては、「BOOKOFF」および「BOOKOFF PLUS」が約5割、「BOOKOFF SUPER BAZAAR(BSB)」が約4割を占めている。
「公式スマホアプリを起点に、ECチャネルと全国の店舗網を活用し、リユース商品との「一期一会」を全てのお客様に最適な方法でお届けする」ことをコンセプトとする「ひとつのBOOKOFF」構想を進めており、アプリ会員の拡大、電子買取システムの運用(利用者の受付時間短縮と店舗運営効率UP)、店頭在庫のEC連携、EC商品の店舗受取サービス、キャッシュレス買取といった施策に取り組んでいる。
2026年5月末のアプリ会員数は1,046万人。
レジ通過客数(延べ)の3割超がアプリ会員となっている。アプリを通じた誘客施策が奏効し、来店客数増につながっている。
現在は会員数増大と合わせ、来店頻度のアップ、会員一人当たりの売上増に重心を移している。
CRMを充実させるとともに、ロイヤリティプログラムの拡充を進めており、ブックオフにまつわる行動を会員アプリ内スタンプで可視化し、インセンティブを付与。顧客の生活に密着し、再来店・再購入を促す考えだ。
同時に、店舗POS・システム刷新のための大規模な開発にも取り組んでいる。
(2)プレミアムサービス事業
BOOKOFFだけではリーチしきれていない、資産性の高いモノを保有する顧客層に対し、多様なサービスブランドでリユース利用を増大させることを目指している。
大手百貨店内で富裕層向け買取サービス等を行う「hugall(ハグオール)」(18店舗)、本だけではなく、腕時計や貴金属、洋服、ブランド品、食器やスポーツ用品まで、何でも売ることができる買取特化型店舗「Rehello(リハロ) by BOOKOFF」(23店舗)、ジュエリーの買取・販売のほか、オーダー受注・リペア・リメイクなどジュエリーに関する総合サービスを行う「aidect(アイデクト)」(13店舗)を運営、合計店舗数は54店舗。店舗数は2026年5月末時点。
「hugall」は、豊富な百貨店内の運営ノウハウ、投資回収の早さ、様々なジャンルに精通した専門部隊による訪問買取等を強みとしている。
「Rehello by BOOKOFF」はブランド品のリユースだけでなく、書籍・ソフトメディアのリユースを取り扱うことによる他社との差別化を図っている。
店舗のほか、ブックオフグループのプレミアムラインを扱うサイト「Rehello」を運営している。
ブックオフグループ店舗(一部店舗)への取寄せや購入希望商品の確認、店舗での受取、試着サービスの実施をはじめ、サイト経由でのリフォームやリペアなどの受注サービスなどを提供し、顧客体験の幅や奥行きの拡大を目指している。
プレミアムサービス事業は、BOOKOFF SUPER BAZAAR等に商品供給を行いグループ収益に貢献しているほか、BOOKOFFがリーチしづらい地域や場に出店を行うことによるグループブランディングへの貢献、自社EC「Rehello」におけるグループのアパレル商材販売といったシナジーを発現している。
(3)海外事業
BOOKOFF U.S.A. INC.が米国で「BOOKOFF」店舗(直営店20店舗)を、BOK MARKETING SDN.BHD.が「Jalan Jalan Japan」をマレーシアで直営17店舗・加盟店2店舗の合計19店舗を運営している。このほか、カザフスタンに加盟店7店舗、フランスに加盟店3店舗を有している。
現地で独特な、エンターテインメント性の高い小売業としての地位を確立しているほか、「ネイティブ従業員の育成」を最上位に位置付ける運営を行っている。
店舗数は2026年5月末時点。
*マレーシア
2016年に進出。マレーシア事業は黒字化しているが、収益貢献だけでなく、グループの出口機能も担っている(日本国内の店舗で販売に至らなかった商品を現地で販売している)。国内で売れ残った商品は産業廃棄物として処理するものもあったが、マレーシア事業が機能することで処理費用を大幅に抑制することができている。店舗運営には大量の商品の確保と大量の商品を売り切るオペレーションが要求されるため、他社が同様の事業を展開することは難しく、業界でも断トツの売上規模を誇る同社ならではの事業である。現地子会社を駐在社員がマネジメントし、店舗は店長をはじめ現地採用のローカル人員が中心となって運営している。今後も人財育成に力を入れ、店舗ネットワークのさらなる拡充に取り組んでいく。
*カザフスタン
2022年10月、Jalan Jalan Japan Zhetysu-Semirechye店が現地企業による加盟店としてカザフスタン共和国アルマトイ市にオープンした。アルマトイ市は北海道とほぼ同緯度に位置するカザフスタン最大の都市。同国への出店により、日本国内の冬物衣料やウィンター用品の出口機能としての展開が可能になった。
直営店増加を図るため2024年4月に合弁会社を設立したが、より柔軟で迅速な意思決定のもとで、出店を加速する体制への転換のため、2025年7月に合弁契約を解消し、出資持分を全て譲渡した。今後は加盟店の出店増を図っていく。
*米国
2000年進出。日本国内のブックオフ同様に、本、ソフトメディアのほか、アニメ商材、ホビー等の買取・販売を行っている。
マレーシア同様、現地子会社を駐在社員がマネジメントし、店舗運営は現地採用のローカル人員中心で行っている。
(4)事業開発領域
現時点では主に以下のような事業開発に取り組んでいる。
①トレーディングカード専門店事業「Japan TCG Center」
トレカ専門店「Japan TCG Center」は、中古買取・販売のほか、新品パックやカードサプライ(トレーディングカードゲームに関連するグッズ類)も豊富に取り揃えている。店舗で遊べるデュエルスペースを完備しており、初心者から上級者まで幅広い層をターゲットとしている。2026年5月末時点で8店舗を有する。
②おかたづけ事業
相続・生前整理・引越しなどを契機とした家屋内の物品整理ニーズに対応したサービス。不用品の分別、搬出・処理手配から買取まで、片づけをワンストップで行う。引き取った品はリユース・リサイクルを徹底し、廃棄物を削減する。
③「CDプラ」事業
外部企業とのパートナーシップによる技術導入により、ブックオフの店舗で販売しきれないCD・DVD年間約1,700トンから再生プラスチック資材を製造する。メーカー等に販売することで新しい価値提供につなげる。
【1-3 同社の強み】
同社では、リユース市場における自社の強みは、主として以下の点であると考えている。
(1)認知度No.1
国内リユースチェーン利用者に対する調査の結果、同社の認知度は96%。回答者のほぼ全員が同社を知っているという結果が出ている。
長年の運営実績、実店舗の全国展開などがその背景にあり、他社が簡単には追随できるものではなく、強力な参入障壁となっている。
(2)書籍在庫数No.1
書籍在庫数は1億冊を超える。書籍の買取・販売からスタートした同社の主力商材である書籍は、利用者層の幅も広く、リユースサービス利用の入口ともなりやすいため、その後の他商材利用への広がりも期待できることから、安定した利用者基盤構築に大きく寄与している。
(3)人財育成システム
事業ミッションである「多くの人に楽しく豊かな生活を提供する」を実現するために、上記のブランド力、店舗網に加え人財の育成が不可欠と考え、正社員のみでなくパート・アルバイトを含めた全社員を対象とした人財育成システムを構築している。
経営理念をはじめとしたフィロソフィーと各種マニュアルに基づく人財育成カリキュラムや全従業員を対象としたキャリアアップ制度により店舗運営を支える人財育成に注力している。
店舗における「笑顔・丁寧・スピーディーな対応」による来店者満足度の向上に加え、物流センターにおける運営効率向上についての各従業員の参加意識向上にも努めている。
(4)安心できる店舗づくり
利用者の立場に立った買取サービスや法令順守を徹底し、利用者が安心してモノを売る店舗づくりに取り組んでいる。
特に、利用者が最も関心のある買取価格の妥当性については、他社にはない膨大な取引データを基にした買取価格データベースを本社において整備し、それを基に各店舗での買取を実施している。
【1-4 株主還元】
利益配分を経営の最重要事項の1つと認識し、内部留保については、将来の企業価値向上につながる戦略的投資と財務体質の強化に対して有効に活用していく。
連結純利益に対する配当性向は20~30%程度を目安に、安定した配当を継続していくことを基本方針としている。
【1-5 サステナビリティ】
(1)基本的な考え方
グループ経営理念の下、サステナビリティへの取り組みは経営上の重要事項であり、顧客が「ブックオフ」で、モノを売ったり買ったりする行動そのものが、モノの寿命を延ばし、捨てるモノを減らすという「循環型社会の実現」に資するものととらえている。
2023年8月にはサステナビリティ基本方針、人権方針を制定し、ESG経営へのコミットメントを明確にした。
<サステナビリティ基本方針>
環境面(E) | ・地球環境にやさしい事業活動の実現 ・リユース・リサイクルの事業拡大成長による循環型社会の拡大 |
社会面(S) |
・個人の持続的な成長と自己実現を後押しする機会の創出 ・多様性を踏まえた雇用機会の提供 |
ガバナンス面(G) |
・独立性・多様性を考慮した取締役会構成 ・取締役・執行役員に対するコンプライアンス遵守の徹底 ・適切な事業リスクの把握と情報開示の充実 |
<人権方針>
私たちは持続可能(サステナブル)な世界をつくる上で基本的人権が守られることは大前提と考えております。そのため人権を理解し、人権尊重の責任を果たすため、人権方針をここに定めます。
1.人権に対する基本的な考え方
私たちは、企業活動が潜在的・顕在的に人権に影響をおよぼす可能性があることを理解しています。本方針は、国際基準に準拠しており、国連の「ビジネスと人権に関する指導原則」に基づき、実践してまいります。
2.本方針の適用範囲
本方針は、グループ企業の全役員および全従業員(パートタイムを含む)に適用します。
3.企業活動に関わる人権課題へのコミットメント
①差別の排除
個人の人権と多様性を尊重します。性別、年齢、国籍、人種、宗教、社会的出自、雇用形態、婚姻状況、妊娠状況、健康状態、性自認、身体的特徴、障がいの有無などによる一切の差別を行いません。
②適切な職場環境
グループ企業の全役員および全従業員の人権が尊重される職場環境を提供します。精神的か肉体的かを問わず、あらゆる形態のハラスメントがない健康で安全な職場環境を提供し、適正な労働時間の管理、最低賃金の確保、プライバシーの保護、結社の自由と団体交渉権を尊重します。また、あらゆる形態の強制労働、児童労働、人身売買も認めません。
4.人権デュー・ディリジェンス
私たちは、国連の「ビジネスと人権に関する指導原則」に則り人権デュー・ディリジェンスを実施することで、私たちの企業活動による人権面での負の影響を特定、評価、防止、軽減することに努めます。私たちが人権侵害を引き起こしている、あるいはこれを助長していることが明らかになった場合には、その是正に努めます。
5.救済措置
私たちは、全てのステークホルダーが人権に関する懸念を不利益なく通報できる通報制度を提供します。人権侵害の申し立てがあった場合には、速やかに調査し、人権への負の影響を是正する救済措置を講じ、将来的なリスクを軽減するための取り組みや働きかけを行います。
6.教育・研修
私たちは、本方針の実効性を確保するために、グループ企業の全役員および全従業員に対して、適切な教育および研修を継続的に行います。
<リユースのリーディングカンパニーとしての価値創出>
同社では、リユースのリーディングカンパニーとして、人的資本強化をベースに、「継続的な利益成長」と「リユースの社会的価値の向上」、双方を追求し、両者の相互作用によって事業の持続可能性と企業価値の向上を図る考えだ。
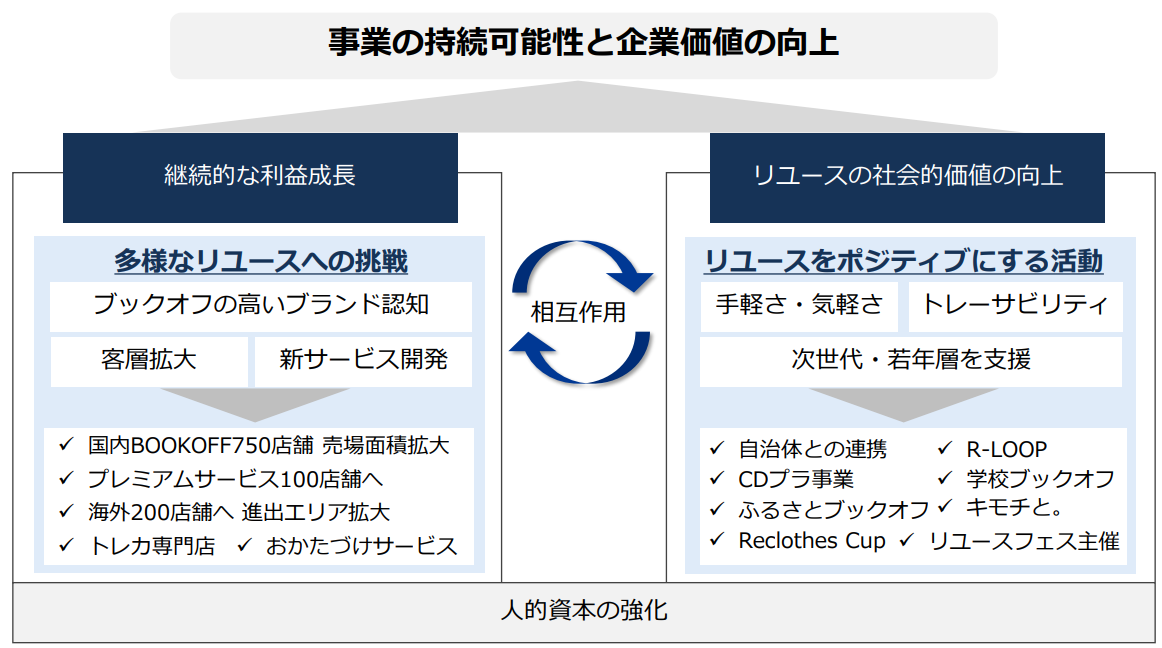
(同社資料より)
(2)主な取り組み
①E(環境)
循環型社会の確立に向け、同社がアプローチを強化することで資源使用の流れを鈍化・減少させる。
同社国内BOOKOFFチェーンの年間買取点数は約4.1億点、年間販売点数は約2.8億点(集計期間:2025年6月1日~2026年5月31日)。
本、CD・DVD・ゲームソフト、服商材を対象とした国内リユース事業によるCO2削減貢献量は年間約54万トンと試算している(集計期間:2025年6月1日~2026年5月31日)。
本業のリユース(買取・販売)に加え、廃棄した書籍を活用したPB商品の開発、廃棄したCD・DVDからの再生プラ資材の製造販売、REMARKETによるアップサイクル品の販売など、リユース・リサイクル拡大に向けた活動も積極的に展開している。
気候変動問題への対応として、2023年8月、TCFD提言への賛同を表明した。
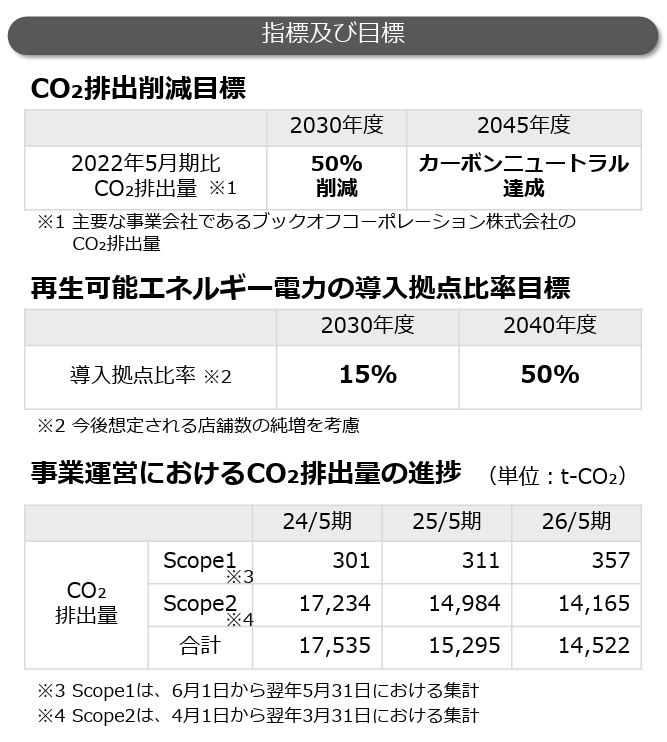
(同社資料より)
②S(社会)
◎人的資本強化
同社は「ウェルビーイング」を目指す上で、その基礎となるダイバーシティを推進していくことは最も重要な課題と考えている。
ダイバーシティ方針の下、以下のような考え方で取り組みを進めていく。
1.経営チームとしてのコミットメント
2.受け入れ、尊重する(インクルージョンする)企業文化
3.公正、衡平、透明な制度フロー
4.評価と確認
5.従業員の参加とエンゲージメント
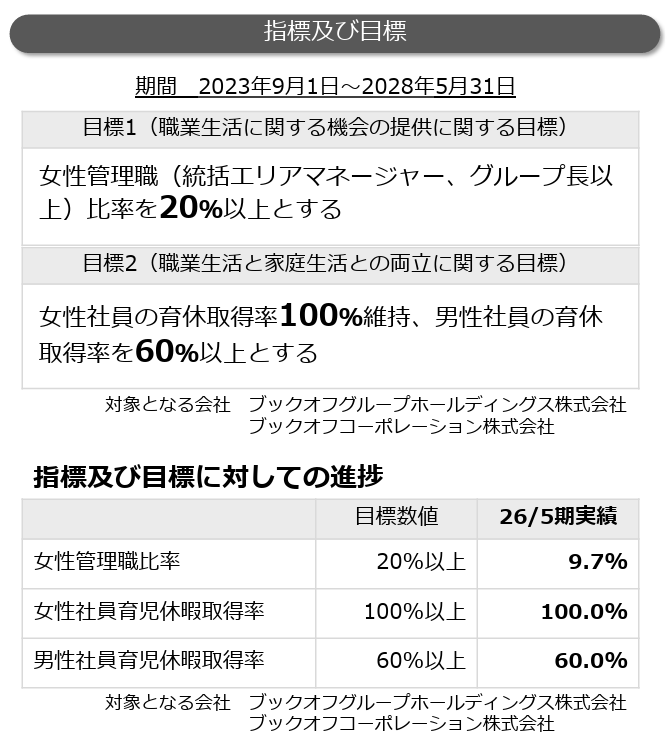
(同社資料より)
◎各種取り組み
行政機関や各企業・団体と連携し、幅広い社会問題の解決につなげている。関係各所とパートナーシップを結ぶことで、共に循環型社会への推進をリードしていく。
2025年10月、古着を自由にリデザインすることで、古着の価値を高め、さらなるモノの循環を生み出すことを目的に、福岡県で、国内最大規模の古着アップサイクルデザインコンテスト「Reclothes Cup 2025」を開催した。2025年11月には、25道府県355店舗の買取点数から算出した寄付額に応じ児童施設へ本を寄贈するサステナブックプロジェクトを実施し、73施設へ合計5,884冊を寄贈した。書店が少ない自治体において子どもの読書機会を創出する。
③G(ガバナンス)
HPコンテンツの充実、個人投資家向け説明会の開催、決算説明会のWEB配信、株主総会の土曜日開催、機関投資家MTGへの堀内社長の参加、英文開示の実施など、株主・投資家との対話の充実を図っている。
ガバナンス体制においては、2022年にサステナビリティ戦略委員会を設置した。
代表取締役社長が委員長を務め、半期に1回以上の頻度で開催する。気候変動をはじめとした様々なリスク・機会の特定および対応方針や戦略の検討並びに、各部門における実行計画の進捗モニタリング等を実施している。
(3)マテリアリティ(重要課題)への対応
サステナビリティ経営を推進するにあたり、サステナビリティ基本方針に基づき、マテリアリティを特定し、環境・社会・ガバナンス(ESG)に関する取り組みを進めている。
マテリアリティについて、従来は、「持続可能な開発目標(SDGs)」の達成に向けて、「SDGsの目標とターゲット」より、事業に関連する事項や社会的インパクトの大きいテーマを抽出および特定していたが、現在は、サステナビリティ基本方針に基づき、ステークホルダーにおける重要性や当社における重要性の観点から抽出および特定している。
サステナビリティに関するマテリアリティ(重要課題)は、以下のとおり。
環境面(E) | ・多様な店舗展開とサービス拡充によるお客様からのリユースの最大化 ・グローバル展開、グループ内外での連携による商品廃棄の低減 |
社会面(S) | ・個人の持続的な成長と自己実現を後押しする機会の創出 ・適切な労働時間と休日の確保、長く安心して仕事を続けられる環境づくり ・多様性を踏まえた雇用機会の提供 |
ガバナンス面(G) | ・独立性・多様性を考慮した取締役会構成 ・取締役・執行役員に対するコンプライアンス遵守の徹底 ・適切な事業リスクの把握と情報開示の充実 |
(同社資料などより)
2.2027年5月期第1四半期決算概要
【2-1 連結業績】
| 26年5月期1Q | 構成比 | 27年5月期1Q | 構成比 | 前年同期比 |
売上高 | 29,511 | 100.0% | 32,620 | 100.0% | +10.5% |
売上総利益 | 16,822 | 57.0% | 18,631 | 57.1% | +10.8% |
販管費 | 16,340 | 55.4% | 17,759 | 54.4% | +8.7% |
営業利益 | 482 | 1.6% | 871 | 2.7% | +80.6% |
経常利益 | 586 | 2.0% | 959 | 2.9% | +63.5% |
四半期純利益 | 193 | 0.7% | 495 | 1.5% | +155.8% |
*単位:百万円
増収増益
売上高は前年同期10.5%増の326億円。国内ブックオフ事業、海外事業は増収も、プレミアムサービス事業は減収。
経常利益は同63.5%増の9億円。増収で売上総利益も同10.8%増加した一方、大型店2店舗出店などで販管費も同8.7%増加したもののこれを吸収し大幅な増益。売上高経常利益率は同0.9ポイント改善。
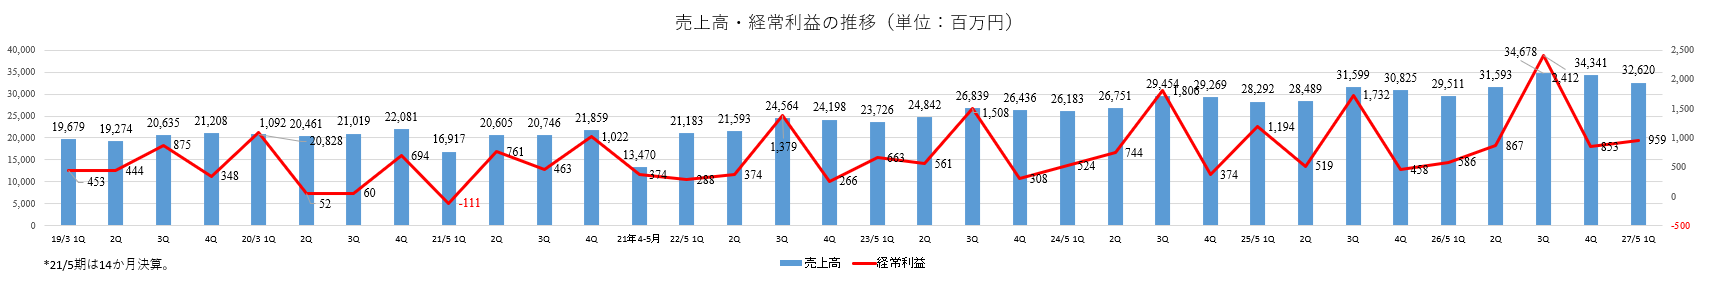
◎グループ店舗数
2026年8月末の店舗数は、国内ブックオフ事業723店舗(直営店368店舗、加盟店355店舗)、プレミアムサービス事業55店舗、海外事業50店舗(直営店38店舗、加盟店12店舗)、その他事業9店舗。
新規出店(直営)
区分 | 店舗名 | 店舗パッケージ | OPEN | 所在地 |
海外 | WOODLAND HILLS店 | BOOKOFF | 26年4月9日 | 米国 |
国内ブックオフ | 豊中三国店 | BOOKOFF SUPER BAZAAR | 6月25日 | 大阪府 |
国内ブックオフ | ユーカリが丘スカイプラザ店 | BOOKOFF SUPER BAZAAR | 6月26日 | 千葉県 |
プレミアム | 井筒屋苅田ショップ店 | hugall | 6月26日 | 福岡県 |
国内ブックオフ | イオン吹田店 | BOOKOFF | 7月27日 | 大阪府 |
※海外子会社の決算期が連結会計期間と異なるため、「Jalan Jalan Japan」は2026年4月~2026年6月まで、「BOOKOFF USA」は2026年3月~2026年5月までにオープンした店舗を記載している。
*新規出店
国内ブックオフ事業では、BOOKOFF 1店舗、BOOKOFF SUPER BAZAAR2店舗を新規出店。
プレミアムサービス事業では、hugall1店舗、海外事業では米国1店舗をそれぞれ新規出店。
【2-2 セグメント別動向】
| 26年5月期1Q | 構成比 | 27年5月期1Q | 構成比 | 前年同期比 |
売上高 |
|
|
|
|
|
国内ブックオフ事業 | 25,858 | 87.6% | 28,407 | 87.1% | +9.9% |
プレミアムサービス事業 | 1,626 | 5.5% | 1,468 | 4.5% | -9.7% |
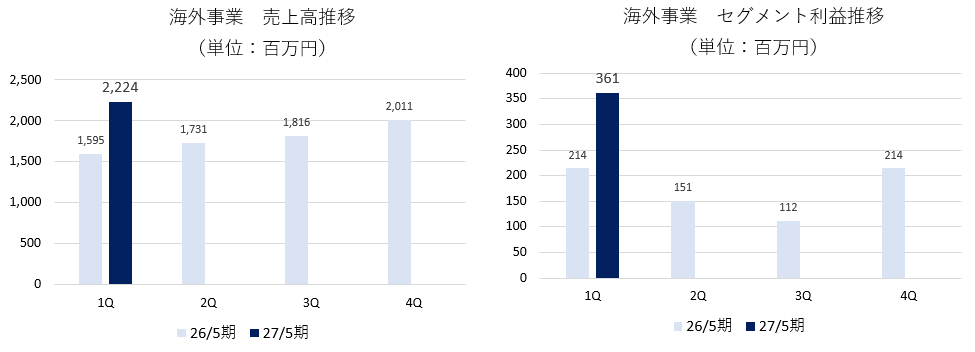
海外事業 | 1,595 | 5.4% | 2,224 | 6.8% | +39.4% |
その他 | 430 | 1.5% | 519 | 1.6% | +20.7% |
合計 | 29,511 | 100.0% | 32,620 | 100.0% | +10.5% |
セグメント利益 |
|
|
|
|
|
国内ブックオフ事業 | 1,123 | 4.3% | 1,314 | 4.6% | +17.0% |
プレミアムサービス事業 | -144 | - | -59 | - | - |
海外事業 | 214 | 13.4% | 361 | 16.2% | +68.5% |
その他 | -68 | - | -112 | - | - |
調整額 | -538 | - | -545 | - | - |
合計 | 586 | 2.0% | 959 | 2.9% | +63.5% |
*単位:百万円。セグメント利益の構成比は売上高利益率。
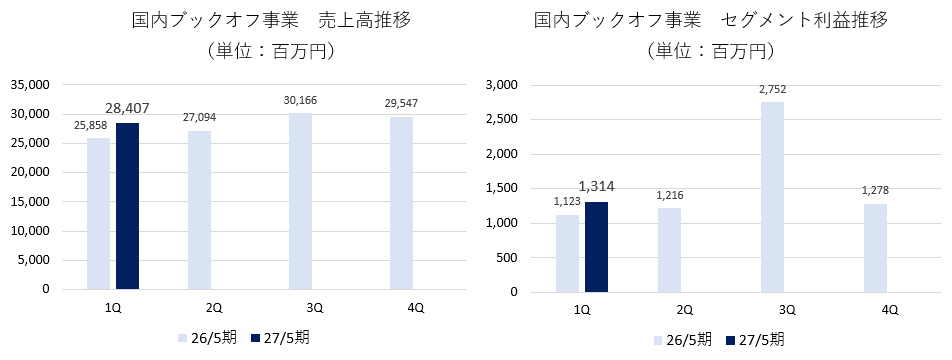
(1)国内ブックオフ事業
増収増益。
引き続き前期までのトレンドが継続している。既存店において、トレーディングカード・ホビー、アパレル、書籍などを中心に、貴金属相場の影響を受けた貴金属・腕時計・ブランドバッグ以外は全て増収。
大型店BOOKOFF SUPER BAZAAR2店舗出店や人件費の増加等により費用は増加したものの、既存店が好調に推移し増益。
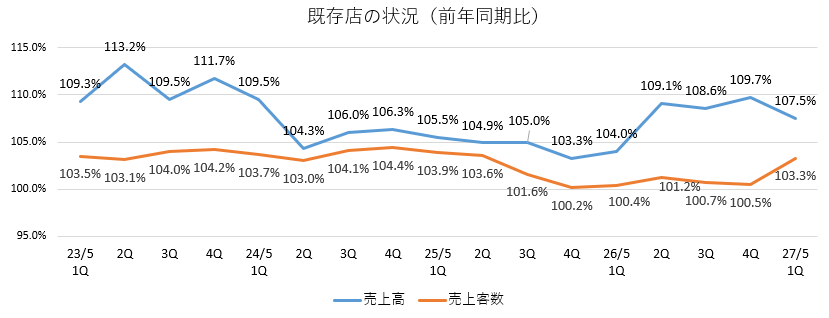
◎既存店の状況
27年5月期第1四半期の既存店売上高前年同期比は107.5%。売上客数は同103.3%と引き続き堅調に推移した。
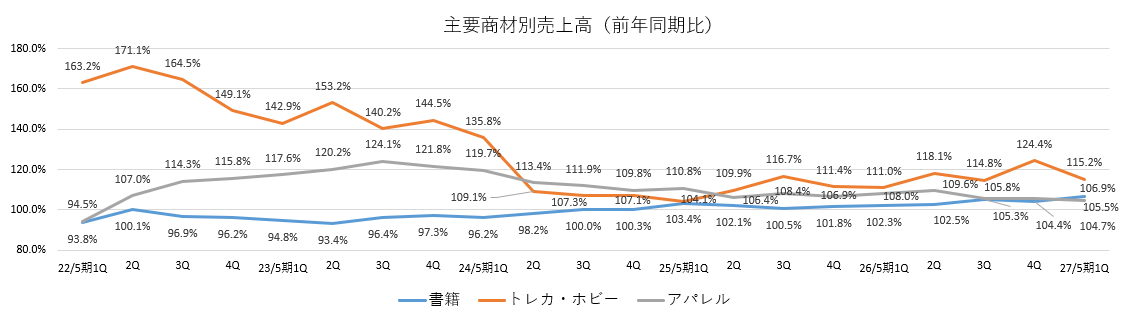
◎商材
貴金属・腕時計・ブランドバッグ以外の商材は全て既存店売上高が前年同期を上回った。
書籍は、11四半期連続で前年同期を上回っている。最低販売価格の引き上げなど、市場価格に合わせた買取価格・販売価格の変更が引き続き奏功している。
トレーディングカードは、人気カード発売の「周年イヤー」にあたってメーカーが積極的なプロモーション等を行っていることもあり、好調が続いている。
(国内直営店 27年5月期1Q 商材別動向)
| 前年同期比 | 構成比 |
書籍 | 106.9% | 22.3% |
ソフトメディア(音楽・映像・ゲーム) | 107.3% | 21.1% |
アパレル | 104.7% | 10.7% |
貴金属・時計・ブランドバッグ | 91.2% | 7.9% |
トレーディングカード・ホビー | 115.2% | 24.6% |
家電・携帯電話 | 117.0% | 5.6% |
スポーツ・アウトドア用品 | 102.4% | 3.3% |
その他 | 106.2% | 4.5% |
合計 | 107.5% | 100.0% |
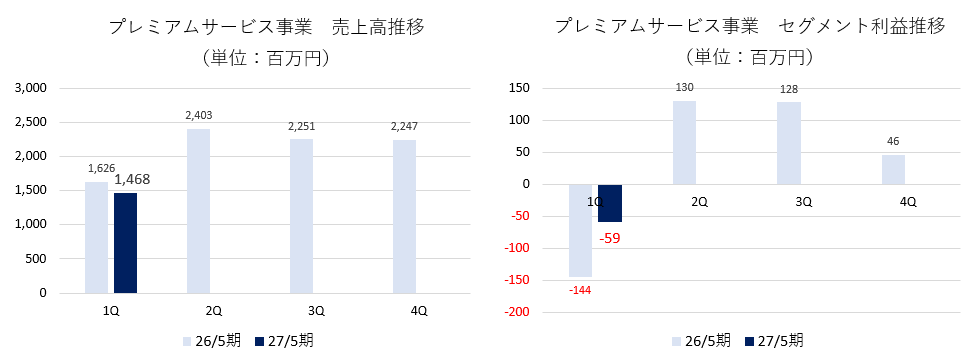
(2)プレミアムサービス事業
減収、損失幅縮小。
貴金属相場が前期を上回る水準で推移したことに加え、hugallにおける高額買取や取扱い件数の増加等により、仕入高は前期を上回った。一方、グループ内の運営効率化の一環として、前期までプレミアムサービス事業に含めていた販売チャネルを27年5月期より国内ブックオフ事業部へ移管した影響により、減収。利益面では、仕入高の増加に伴い売上総利益が増加したことに加え、効率的な運営の推進により販管費を前期並みの水準に抑制した結果、損失額は縮小した。
アライアンス先との協業については回復傾向にある。前期にあった百貨店店舗の退店は現時点では予想されていない。
(3)海外事業
マレーシアが低調も、米国が好調で海外事業全体では増収増益。
米国「BOOKOFF」の新規出店及び過年度出店、マレーシア「Jalan Jalan Japan」の過年度出店がそれぞれ寄与し大幅な増収。利益面では、米国「BOOKOFF」において、既存店の仕入及び販売が好調に推移したことに加え、前期出店店舗の売上拡大が増益に繋がった。マレーシア「Jalan Jalan Japan」においては、リニューアル・リプレイスの効果がまだ十分には発揮されておらず、既存店売上高は前期を下回り、減益。
(4)その他事業
増収も損失拡大。
【2-3 財政状態】
◎財政状態
| 26年5月末 | 26年8月末 | 増減 |
| 26年5月末 | 26年8月末 | 増減 |
流動資産 | 35,870 | 38,293 | +2,423 | 流動負債 | 20,873 | 23,823 | +2,950 |
現預金 | 6,459 | 7,952 | +1,493 | 仕入債務 | 846 | 1,106 | +260 |
売上債権 | 4,541 | 4,426 | -115 | 短期有利子負債 | 9,924 | 15,152 | +5,228 |
商品 | 21,084 | 22,374 | +1,290 | 固定負債 | 18,632 | 18,383 | -249 |
固定資産 | 25,066 | 25,297 | +231 | 長期有利子負債 | 15,915 | 15,650 | -265 |
有形固定資産 | 12,847 | 13,312 | +465 | 負債 | 39,505 | 42,207 | +2,702 |
無形固定資産 | 1,864 | 1,809 | -55 | 純資産 | 21,431 | 21,383 | -48 |
投資その他 | 10,354 | 10,175 | -179 | 利益剰余金 | 17,465 | 17,328 | -137 |
差入保証金 | 7,492 | 7,461 | -31 | 自己株式 | -3,805 | -3,805 | 0 |
資産合計 | 60,937 | 63,590 | +2,653 | 負債・純資産合計 | 60,937 | 63,590 | +2,653 |
*単位:百万円。借入金・有利子負債にはリース債務を含む。
現預金、商品、有形固定資産等が増加し、資産合計は前期末比26億円増の635億円。
短期有利子負債の増加等で負債合計は同27億円増加の422億円。
純資産はほぼ変わらず。
自己資本比率は前期末比1.6ポイント低下し、33.1%となった。
【2-4 トピックス】
◎不正アクセスによる個人情報漏えいについて
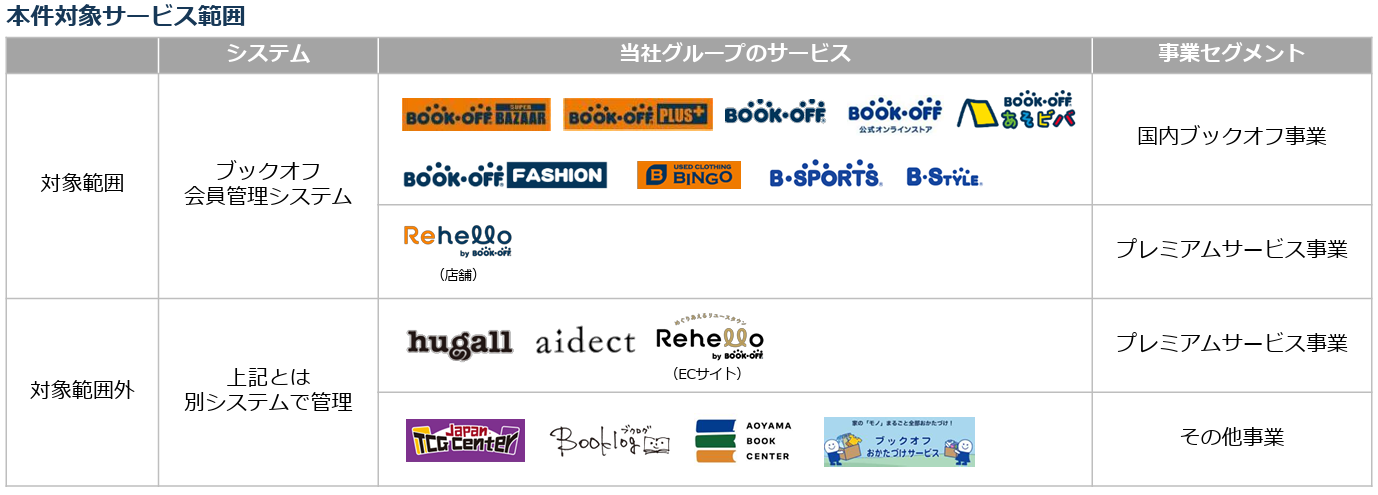
連結子会社ブックオフコーポレーション株式会社の会員管理システムに対する第三者による不正アクセスにより、顧客の会員情報が外部に漏えいした。これに対する同社のリリースは以下の通りである。
- お客様をはじめ株主・投資家及び関係者の皆様に多大なるご心配とご迷惑をおかけしておりますことを、深くお詫び申し上げます。今回のインシデントが発生したシステムと対象となる店舗・サービスは下記のとおりであります。なお、国内における対象範囲外の店舗・サービスならびに海外事業の店舗・サービスに影響はございません。
(同社資料より)
- 当社グループは、本件を重く受け止め、お客様へのご案内と対応を最優先に進めるとともに、セキュリティ体制の見直しと再発防止に全力で取り組んでまいります。本件の詳細につきましては、2026年10月9日公表の「不正アクセスによる個人情報漏えいに関するお詫びとお知らせ」及び2026年10月13日公表の「不正アクセスによる個人情報漏えいに関するお詫びとお知らせ(第2報)」をご参照ください。
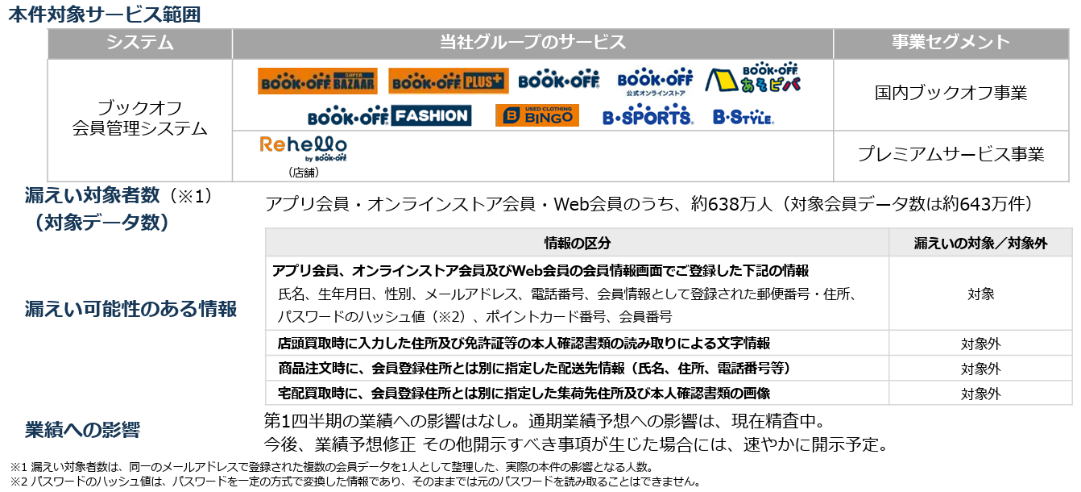
(同社資料より)
第1四半期の業績への影響はなかった。通期業績予想への影響は、現在精査中で、今後、業績予想修正含めその他開示すべき事項が生じた場合には、速やかに開示する予定だ。
3.2027年5月期業績予想
【3-1 業績予想】
| 26年5月期 | 構成比 | 27年5月期(予) | 構成比 | 前期比 | 進捗率 |
売上高 | 130,123 | 100.0% | 139,000 | 100.0% | +6.8% |
|
営業利益 | 4,405 | 3.4% | 4,700 | 3.4% | +6.7% |
|
経常利益 | 4,720 | 3.6% | 5,000 | 3.6% | +5.9% |
|
当期純利益 | 2,763 | 2.1% | 2,800 | 2.0% | +1.3% |
|
*単位:百万円
業績予想に変更なし、増収増益を予想、売上・利益は過去最高を更新
業績予想に変更は無い。不正アクセス事案による業績への影響は現在精査中であり、予想には織り込んでいない。今後、業績予想の修正、その他開示すべき事項が生じた場合には、速やかに開示する予定。
売上高は前期比6.8%増の1,390億円、経常利益は同5.9%増の50億円を予想。
中期経営方針4年目の27年5月期は、引き続き国内ブックオフ事業の既存店の伸長および各事業における新規出店の進展により、増収を見込んでいる。
国内ブックオフ事業における大型店の出店拡大に加え、海外事業およびプレミアムサービス事業における増益等により、各段階利益も増益を見込む。28年5月期を最終年度とする中期経営方針の目標値である経常利益50億円については、1年前倒しし、27年5月期での達成を目指している。
配当は前期比4.00円/株増配の40.00円/株を予定している。予想配当性向は25.1%。
【3-2 各種前提・見通し】
(1)国内ブックオフ事業
新規出店は合計10~12店舗の計画。うち、BOOKOFF SUPER BAZAARは4~5店舗の予定に対し、第1四半期で2店舗を新規出店しており、順調なスタートとなっている。
既存店においては、引き続きリニューアルを実施する。直営既存店売上高前年比は、上期106%、下期105%を想定している。
サイバーセキュリティ等の経営基盤強化に向けた投資を実施するほか、人財の確保・定着に向けた処遇向上を予定している。
大型店出店増加による先行費用の増加、人件費・情報セキュリティ強化等販管費増加を売上総利益の増加で吸収し、セグメント利益(経常利益)は前期並みの予想。
(2)プレミアムサービス事業
新規出店はhugall、aidect合計7店舗の計画。第1四半期はhugallを1店舗出店。Rehelloは前期において課題が明確となってきたため梃入れを進める。一部店舗においては、買取のみでなく販売機能を備えたリニューアルを予定している。
hugall・aidect等の出店継続および百貨店外商等の催事・アライアンス拡大によりセグメント利益(経常利益)は1億円程度の増益予想。
(3)海外事業
新規出店は、米国5店舗、台湾2店舗の合計7店舗の計画。第1四半期は米国1店舗を出店。マレーシアにおいては、Jalan Jalan Japanの新規出店よりも現在取り組んでいる既存店の変革と収益体質の強化を優先するため新規出店を行わず、リニューアルを8店舗で実施する予定。Jalan Jalan Japanのリニューアル戦略や10周年による既存店底上げ、米国の出店継続による事業拡大等でセグメント利益(経常利益)は2億円程度の増益を見込む。
(4)その他事業
新規出店はJapan TCG Center 4店舗を計画。事業の本格的な立ち上げのためにはサンプル数拡大が不可欠であることから、今期も4店舗の確実な出店に取り組む。おかたづけサービスでの赤字縮小によりセグメント利益(経常利益)は0.8億円程度の増益を見込む。
4.堀内社長へのインタビュー
Q::御社は成長力の強化及びスピードアップを目指して伊藤忠商事と資本業務提携契約を締結されました。現在、アライアンスの進捗状況はいかがでしょうか?
今年8月からコンビニエンスストアのファミリーマートで「ファミマでかんたん!ブックオフ買取」というサービスがスタートしました。これは、「フリマアプリへの出品手続きや梱包」「買取店への持ち込み」といった手間なく、近所のファミリーマートの店舗でブックオフの買取サービスを利用し、いつでも手軽に使わなくなったモノを手放すことができるというものです。
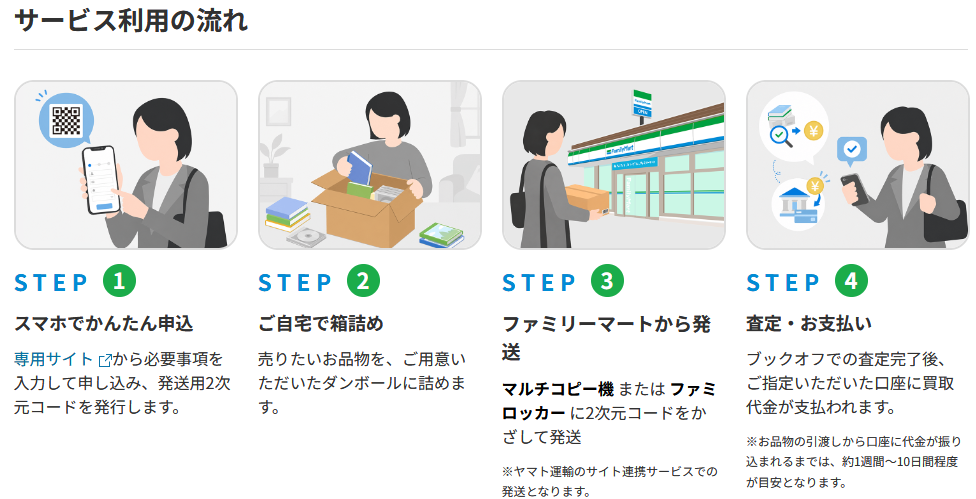
(同社ウェブサイトより)
現在までのところ、ほぼ想定通りの利用件数となっているのですが、利用者の約7割が当社サービスを利用したことの無い方であり、新規利用者獲得に繋がっているということがわかりました。
また、既存店でもそうなのですが、新規利用の方は「まずはお試し」という感覚の方が多いので、1回のご利用あたりの買取単価は低い傾向にあります。ですので、今後はリピーターを増やす、買取単価を上げていくということがポイントとなってきます。
今後、ファミリーマートの取り扱い店舗が拡大するとともに利用者が全国的に増加し、買取単価も上昇していくと、本、ソフトメディア、洋服、家電といったリユース品の商品確保力が一段と強化され、新店のスムーズな立ち上がりや海外事業の売上増大に大きく寄与することとなります。
今期は大型店であるBOOKOFF SUPER BAZAARを4、5店舗出店する計画ですので、既存店への貢献も含め、「ファミマでかんたん!ブックオフ買取」の第2四半期以降の動向に大きく期待しています。
今期はもともと、第1四半期は好調なものの、第2四半期以降は前年並みを想定して計画を立てています。最低賃金が上昇する中、売上高・粗利を伸ばして経常利益は約3億円増益の50億円を目指す計画ですが、「ファミマでかんたん!ブックオフ買取」で商品の確保が順調に進めば、業績下支え要因として売上を伸ばす機会が増大し、全社的な動き方も変わってくるのではないかと思っています。
Q:それでは、株主・投資家へのメッセージをお願いいたします。
今般の当社に対する不正アクセスによるお客様の個人情報漏洩に関しては多大なご心配をおかけしたことを深くお詫び申し上げます。現在、安心・安全に当社サービスをご利用いただける環境づくりを最優先課題に位置付けて取り組んでおります。今期もセキュリティ対策の予算は当初から設定していましたが、現状を把握しながら、当初想定外であっても必要な対策は適切・的確に打っていく考えです。
一方、当社を取り巻く環境としては、3月に環境省が「リユース等の促進に関するロードマップ(※)」を策定・発表するなど、リユース商品の購入だけではなく、使わなくなったものも有効活用しようという流れが、大きくなってきています。
当社としては、「ファミマでかんたん!ブックオフ買取」を始めとして、不要になったものを手放しやすい環境作りに注力し、これが結果的には国内外におけるリユースビジネスの深化及び売上・利益の拡大に繋がっていくと考えており、引き続きチャレンジしていきたいと思っています。
伊藤忠商事という強力なパートナーの力も借りて、リユース業界のリーディングカンパニーとしてさらに成長スピードを引き上げてまいりますので、株主・投資家の皆様には是非ご期待いただきたいと思います。
※「リユース等の促進に関するロードマップ」
日本が目指すべき将来像と取組指標を設定するとともに、事業者・自治体・生活者に対する具体的な施策を整理し、効果的なリユースの推進と資源循環の一層の促進を図ることを目的としたもの。
5.今後の注目点
前回のレポートでは「伊藤忠とのアライアンスがどの程度のスピードで収益に寄与してくるのか注目していきたい」と述べたが、「ファミマでかんたん!ブックオフ買取」は想定通りの立ち上がりで、商品確保という観点から、今期業績の下支え要因としての寄与も期待できるようだ。
不正アクセス案件に関しては、他の該当企業において様々な動きが出ているが、同社において第2四半期以降どのような対応が行われるのかは注視しておきたい。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査等委員の構成
組織形態 | 監査等委員会設置会社 |
取締役 | 8名、うち社外取締役4名(うち独立役員3名) |
監査等委員 | 3名、うち社外取締役2名(うち独立役員1名) |
◎コーポレート・ガバナンス報告書(更新日:2026年8月31日)
基本的な考え方
当社グループは、純粋持株会社であるブックオフグループホールディングス株式会社のもと、「事業活動を通じての社会への貢献」「全従業員の物心両面の幸福の追求」をグループ共通の経営理念とし、「経営の透明性・効率性の確保」「迅速な意思決定」「アカウンタビリティの充実」をコーポレート・ガバナンスの基本的な考え方としております。この考えのもと、株主をはじめお客様・従業員・取引先・地域社会等の各ステークホルダーと良好な関係を築くとともに、透明・公正かつ迅速・果断な意思決定を行うための仕組みを整え、持続的な成長及び中長期的な企業価値向上を目指してまいります。
コーポレート・ガバナンス・コードの各原則に対する基本方針を「コーポレート・ガバナンス・コードに関する当社の取り組み」にて、開示しております。
■コーポレート・ガバナンス・コードに関する当社の取り組み
https://www.bookoffgroup.co.jp/sustainability/top/governance/
<コーポレート・ガバナンス・コードの各原則を実施しない理由(抜粋)>
【コーポレート・ガバナンス・コード(2021年6月版)に基づき記載しています。】
【原則1-4】
当社は、原則として政策保有目的の株式の取得を行わない方針を定めております。ただし、例外として、当社フランチャイズ・チェーン加盟企業の株式を保有することがあります。当社は取締役会にて保有株式につき検証を行い、個別の政策保有株式の意義を検証しております。
(検証内容)
□定性的項目
・取得経緯
・取引関係の有無
・保有の意義
・将来的なビジネスの可能性
・保有しない場合のリスク
・保有継続した場合のメリット・デメリット
□定量的な項目
・年間受取配当額
・株式評価損益
議決権行使については、議案の内容を精査及び直近3ヶ年の業績及び財務状況等を検証し、必要に応じて企業との対話を行い、株主価値向上に資するものか否かを判断した上で、適切に行使いたします。
<コーポレート・ガバナンス・コードの各原則に基づく開示(抜粋)>
【コーポレート・ガバナンス・コード(2021年6月版)に基づき記載しています。】
【補充原則2-4①】
当社グループは、多様性の確保を含む人財育成方針、社内環境整備方針及び達成目標を定め、その実施状況と併せて自社ウェブサイト等で開示しております。
■ダイバーシティ方針(及び目標・行動計画と状況)
https://www.bookoffgroup.co.jp/sustainability/top/society/diversity-equityand-inclusion/
【補充原則3-1③】
当社は、当社グループの経営戦略の開示に当たり、サステナビリティへの取り組み及び人的資本や知的財産への投資等について、決算説明資料等で説明及び開示しております。また、当社グループの事業活動が気候変動に与える影響について、国際的に確立された開示の枠組みであるTCFD(気候関連財務情報開示タスクフォース)に基づき、自社ウェブサイト等で開示を行っております。
■気候変動への対応(TCFD)
https://www.bookoffgroup.co.jp/sustainability/top/bookoff-group-esg-management/#seven
【原則5-1】
当社は、IR担当役員を選任し、グループ戦略企画部をIR担当部署としております。株主や投資家に対しては、決算説明会を半期に一回開催するとともに、逐次スモールミーティングや個別取材等を実施しております。また、IRポリシーを制定し、当社ウェブサイトにて開示しております。
■IRポリシー<株主との建設的な対話を促進するための方針>
https://www.bookoffgroup.co.jp/investor_relations/top/ir-policy/
【資本コストや株価を意識した経営の実現に向けた対応】【英文開示有り】【アップデート:2026年8月31日】
当社は、資本コストや株価を意識した経営の実現に向けた対応として、「中期経営方針」において、資本コストの認識と資本収益性の改善を財務方針として明示し、事業ポートフォリオの変革を目指す方針を明記するとともに、事業ごとの中期のアクションプランを具体的に説明しております。
詳細については、2026年5月期決算説明資料「中期経営方針」のページをご参照ください。
■2026年5月期 決算説明資料
https://ssl4.eir-parts.net/doc/9278/tdnet/2850845/00.pdf
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |
ブリッジレポート(ブックオフグループホールディングス:9278)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録いただくと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |