

ブリッジレポート:(6183)ベルシステム24ホールディングス 2027年2月期上期決算

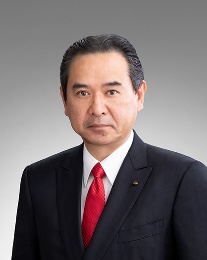 梶原 浩 社長 | 株式会社ベルシステム24ホールディングス(6183) |
 |
企業情報
市場 | 東証プライム市場 |
業種 | サービス業 |
代表取締役 社長執行役員CEO | 梶原 浩 |
所在地 | 東京都港区虎ノ門四丁目1番1号神谷町トラストタワー6階 |
決算月 | 2月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | ROA(実) | |
1,333円 | 74,522,695株 | 99,338百万円 | 11.4% | 7.1% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
60.00円 | 4.5% | 114.33円 | 11.7倍 | 994.38円 | 1.3倍 |
*株価は10/15終値。27年2月期第2四半期決算短信より。ROE、ROA、BPSは前期実績。
連結業績推移(IFRS)
決算期 | 売上収益 | 営業利益 | 税引前利益 | 当期利益 | EPS | DPS |
2023年2月 | 156,054 | 14,917 | 14,157 | 9,330 | 126.82 | 60.00 |
2024年2月 | 148,717 | 11,479 | 11,225 | 7,545 | 102.61 | 60.00 |
2025年2月 | 143,607 | 11,587 | 11,232 | 8,003 | 108.81 | 60.00 |
2026年2月 | 145,826 | 12,652 | 12,290 | 8,181 | 110.22 | 60.00 |
2027年2月(予) | 152,000 | 13,000 | 12,600 | 8,500 | 114.33 | 60.00 |
*予想は会社予想。単位:百万円、円。当期利益は親会社の所有者に帰属する当期利益。以下同様。
(株)ベルシステム24ホールディングスの2027年2月期上期決算概要、2027年2月期業績予想、中期経営計画2028の進捗などについてご報告いたします。
目次
今回のポイント
1.会社概要
2.2027年2月期上期決算概要
3.2027年2月期業績予想
4.中期経営計画2028の進捗
5.今後の注目点
<参考1:中期経営計画2028>
<参考2:コーポレート・ガバナンスについて>
今回のポイント
- 27年2月期上期の売上収益は前年同期並みも、収益改善策により増益。売上収益は前年同期比横ばいの731億59百万円。スマートコンタクトセンター(SC)業務は同0.4%減の625億円。人材関連業務の減少や前年7月の参議院選挙業務の反動減を、新規業務やその他子会社の増収で吸収できなかった。スマートビジネスサポート(SB)業務は同2.4%増の106億円。通信キャリア向けの顧客・取引管理業務や、Horizon Oneにおける人事・経理系業務が増加した。営業利益は同4.4%増の61億73百万円。売上収益は前年同期並みだったものの、請求単価の適正化、拠点整理、オペレーション効率化等による収益改善効果が継続した。物価上昇に伴う設備関連費用の増加により売上総利益は微増にとどまったが、減価償却費の減少等で販管費が同2億円減少した。営業利益率は同0.3ポイント上昇し8.4%となった。
- 業績予想に変更は無い。27年2月期の売上収益は前期比4.2%増の1,520億円の予想。SC業務、SB業務とも増収の見込み。SB業務は2桁の増収予想。営業利益は同2.7%増の130億円の予想。売上総利益は、人件費や物価高騰による経費の上昇があるものの、増収効果やAI関連業務の利益に加え、業務効率向上施策の継続とクライアントへの価格転嫁を着実に推進することで同5.4%の増加を見込んでいる。粗利率も同0.2ポイント上昇の予想。販管費は、人件費増加やサイバー攻撃に対応したセキュリティー関連対策等のコスト増加を想定し、同3.2%の増加を見込む。配当は前期と同じく60.00円/株を予定。予想配当性向は52.5%。配当性向50%を基本方針に、今後も利益の拡大を通じて増配実現を目指す。
- 中期経営計画2028の成長戦略では、HOL(Hybrid Operation Loop)の事業化が進み、PoCから実稼働段階へ移行している。2027年1月から500名規模で実運用を開始する予定で、導入案件は確定7社、内示4社、最終協議9社まで拡大した。一方、売上計上は当初想定より後ろ倒しとなる見込み。AI-BPOでは4案件を受注し、10社強と商談を進めている。
- 27年2月期上期の売上収益は前年同期並みにとどまったが、請求単価の適正化や拠点整理、オペレーション効率化等により増益を確保し、営業利益率も改善した。一方、中期経営計画における成長の柱であるHOLは、売上計上は当初想定より後ろ倒しとなる見込みだが、2027年1月から500名規模での実運用を開始する予定で、導入パイプラインも拡大している。AI-BPOでも受注や商談が進展しており、今後は、これらの案件を着実に実運用へ移行し、いかに早期にAI関連業務を売上・利益の成長に結び付けることができるかに注目していきたい。
1.会社概要
持株会社である同社と連結子会社7社、持分法適用会社4社でグループを形成(2026年10月末時点)。コンタクトセンターアウトソーシングを中心とするCRM事業、テクノロジーサービス及びコンサルティングサービスを主たる事業とする。
グループの中核である株式会社ベルシステム24(出資比率100.0%)は、1982年の創業以来約40年にわたり、企業と生活者の接点となるコンタクトセンターを中心とした幅広いアウトソーシング事業を展開し、業界のスタンダードモデルを創出してきた。
人とテクノロジーの力を掛け合わせることで培ってきた運用知見をもとに、事業価値の向上を目指し、M&A及びAIの活用による新たなソリューションの開発に積極的に取り組んでいる。
連結子会社は、株式会社ベルシステム24のほか、有料多チャンネル放送「スカパー!」のカスタマーセンター運営会社に出資して連結子会社化した、カスタマーセンターに関わるコンサルティング及び教育関連も展開する株式会社スカパー・カスタマーリレーションズ(出資比率51.0%)、顧客接点で生じるデータを企業のマーケティングDXに活用し、データアナリスト、エンジニアによるAIソリューション開発も実施している株式会社シンカー(出資比率70.0%)、AVILEN社との合弁会社でAI-Co BPO(AI実装型BPO)を中心に、AI戦略の策定・AI実装コンサルやAIエージェント開発・運用及びAI知識・スキル向上のための社員教育を提供する株式会社BA Intelligence(出資比率51.0%)、障がい者の雇用促進を目的とする特例子会社の株式会社ベル・ソレイユ(出資比率100.0%)、台湾でのCRMソリューションに関するアウトソーシングサービス/EC構築・運営代行/広告・プロモーション/SNSマーケティング/オフライン・ダイレクトプロモーションを展開するBELLSYSTEM24 TAIWAN, Inc.(出資比率100.0%)、ベトナムでコンタクトセンター事業を展開するBELLSYSTEM24 VIETNAM Inc.(出資比率80.0%)の7社。
持分法適用会社は、人事・経理の領域でBPOサービスや各種コンサルティング、人材活躍支援サービスを展開するHorizon One株式会社(出資比率50.0%)、ITサービスデスクやBPO(Business Process Outsourcing)等のCTCファーストコンタクト株式会社(出資比率48.0%)、TOPPANとの合弁会社で、DX推進を支援するほか次世代BPOサービスを展開する株式会社TBネクストコミュニケーションズ(出資比率49.0%)、タイ国内でコンタクトセンターを運営し、国内外のクライアントへサービスを提供するTrue Touch co., Ltd.(出資比率49.9%)の4社。
伊藤忠商事(株)が同社議決権の40.3%を有し、同社を持分法適用関連会社としている。生活消費関連分野を中心とする非資源分野に注力している伊藤忠商事(株)グループにおいて、コールセンター事業を手掛ける同社は「企業と消費者の接点」としての役割を担っている。2014年10月の資本提携以降、様々な連携を進めており、伊藤忠商事グループとの取引は順調に拡大している(伊藤忠商事グループとの取引は、他のクライアント企業と同様の取引条件で行っており、今後も同様の方針)。
【1-1 企業理念】
以下のPURPOSE、VALUESを掲げている。
また、自社がどうあるべきか、社会に何を約束するのかを一言で表すCORPORATE VOICEを定め、その想いをより明確に伝えるためのマニフェストも制作している。
PURPOSE
イノベーションとコミュニケーションで社会の豊かさを支える
VALUES
・対話の力:対話で悩みやアイデアに寄り添い、ともに解決し、ともに成功する。
・独創性:現場力と進化するテクノロジーの融合で、ほかにない価値をつくる。
・多様性:社員一人ひとりが自分らしく躍動し、新たな可能性に出会う場所になる。
・成功への伴走:積み重ねた経験で、最適解を導き出し、お客さまの成功にコミットする。
・豊かさの共創:モノやサービスの体験価値を高め、人々の豊かな時間を支える。
【1-2 事業内容】
(1)事業の概要
事業は、報告セグメントであるCRM事業とその他に分かれ、26年2月期においては、CRM事業が連結売上高のほぼ100%を占めている。
セグメント別売上
| 26/2期 | 構成比 |
CRM事業 | 145,556 | 99.8% |
その他 | 270 | 0.2% |
連結売上収益 | 145,826 | 100.0% |
*単位:百万円
CRM事業
電話を主なコミュニケーションチャネルとする従来型のインバウンド・アウトバウンドコールの業務に加え、Webやソーシャルメディア等のIT技術を駆使した様々なコンタクトセンターアウトソーシングサービスやBPOサービスを、クライアント企業へ提供している。売上の90%程度を継続業務が占めるストック型のビジネスで、キャンペーン対応や選挙関連等のスポット業務が残り10%程度。業務は、次の5業務に分ける事ができる。
①クライアント企業のカスタマーサポート業務(主にクライアント企業の商品・サービスに関する質問に対応する業務)
②クライアント企業のセールスサポート業務(主にクライアント企業の商品・サービスの販促をサポートする業務)
③クライアント企業のテクニカルサポート業務(主にクライアント企業のIT製品の操作方法等に関する質問に対応する業務)
④BPO業務(主にクライアント企業の定型業務の受託)
⑤クライアント企業の業務全般に対するコンサルティング及び高度化支援業務(業務プロセスの可視化・最適化を起点に、効率化・自動化を目的としたソリューションの導入及び運用の実行支援)
CRM事業内の売上収益内訳を「スマートコンタクトセンター(SC)業務」と「スマートビジネスサポート(SB)業務」の2区分で開示している。
区分 | 概要 |
スマートコンタクトセンター(SC)業務 | クライアント企業とエンドユーザー間のコミュニケーション関連領域に係る業務 ・カスタマーセンター等のインバウンド業務 ・獲得/促進等のアウトバウンド業務 ・BellCloud+、音声認識等のコンタクトセンター環境構築業務 ・応対品質(QA)/FAQナレッジ作成等の周辺業務 ・データマーケティング/分析業務 ・コンタクトセンター関連のコンサルティング業務 |
スマートビジネスサポート(SB)業務 | クライアント企業の社内業務の支援に係る業務 ・人事/経理/総務業務 ・データエントリー業務(入力) ・審査/監視/リスト精査業務 ・営業支援/Web原稿制作・校閲業務 ・社内業務関連のコンサルティング業務 ・社内ヘルプデスク業務 |
(2)顧客
2026年2月末時点の顧客数は前期末比104社増加の1,690社。売上収益3億円以上の大口クライアントのみでなく、中位層、下位層までそれぞれ顧客数が拡大。多様な業種・業態の顧客ニーズに対応することができる現場対応力が高く評価されている。
業種 | 概要 |
サービス業 | 人材紹介・ネット関連サービス・放送・電子マネー・コード決済・ポイントサービス等 |
運輸・通信業 | 通信キャリア・プロバイダ・旅行・運輸等 |
金融・保険業 | 銀行・証券・生損保・クレジットカード等 |
卸売・小売業 | 通販・Eコマース・商品販売サービス等 |
製造業 | メーカー・食品製造・印刷・医薬関連等 |
その他 | 自治体・電気・ガス・水道・住宅・不動産等 |
(3)拠点体制
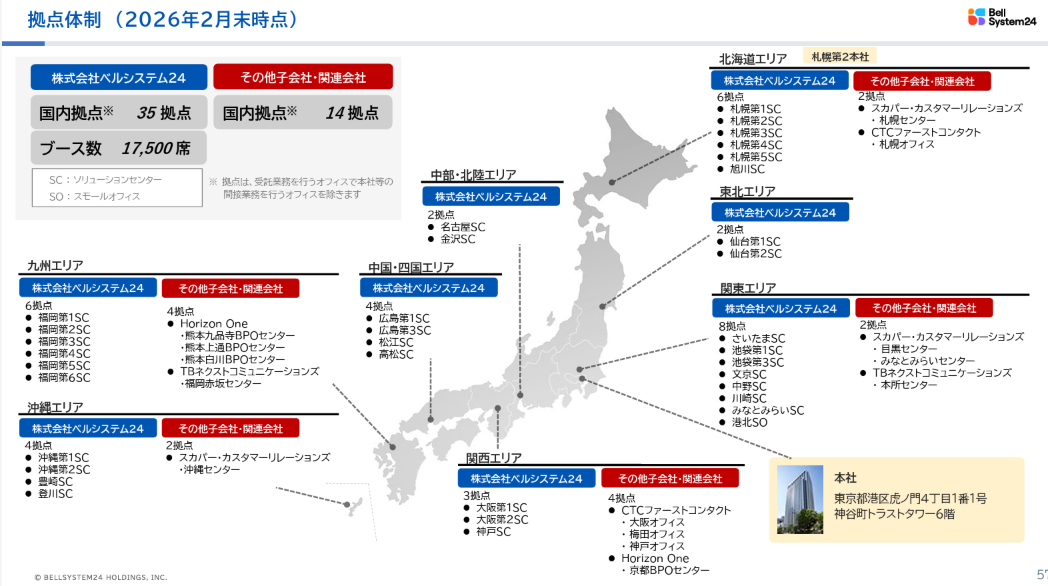
2026年2月末時点で、グループで国内に49拠点、ブース数17,500席を有する。海外拠点として、台湾、ベトナムに連結子会社、タイにグループ会社がある。
(同社資料より)
【1-3 ROE分析】
| 17/2期 | 18/2期 | 19/2期 | 20/2期 | 21/2期 | 22/2期 | 23/2期 | 24/2期 | 25/2期 | 26/2期 |
ROE(%) | 11.0 | 13.4 | 12.1 | 14.8 | 14.2 | 16.0 | 15.1 | 11.5 | 11.7 | 11.4 |
売上高当期純利益率(%) | 3.95 | 4.85 | 4.46 | 5.53 | 5.34 | 6.11 | 5.98 | 5.07 | 5.57 | 5.61 |
総資産回転率(回) | 0.79 | 0.82 | 0.86 | 0.82 | 0.80 | 0.83 | 0.88 | 0.85 | 0.82 | 0.85 |
レバレッジ(倍) | 3.56 | 3.37 | 3.16 | 3.25 | 3.34 | 3.13 | 2.88 | 2.69 | 2.56 | 2.39 |
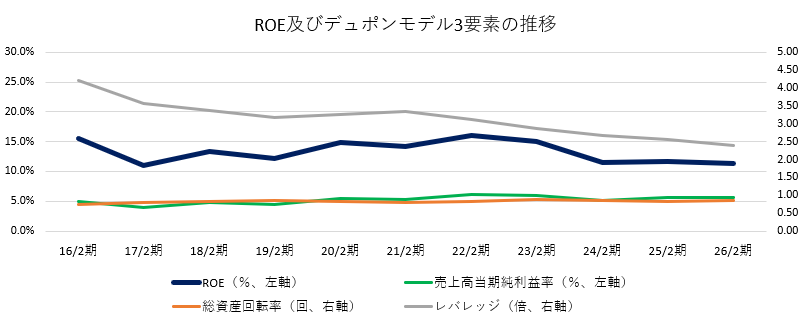
ROEは一般的に日本企業が目標とすべきといわれている8%を超えているが、ここ3期は11%台での推移にとどまっている。中期成長戦略及び中期経営計画2028では、生成AIの活用を中心とした収益性の改善に取り組む考えであり、ROEの更なる向上余地は大きいと思われる。
【1-4 資本コストや株価を意識した経営の実現に向けた対応】
(方針)
同社では、今後の持続的成長と中長期的な企業価値の向上を図るために、資本コスト・資本収益性を十分に意識した経営が重要と考え、ROEを経営指標の一つとして導入するとともに、ROEが株主資本コストを上回る状態を維持することにより、資本収益性の向上を目指している。
(現状認識)
◎ROE
2025年度の株主資本コストは8%程度で、株主資本コストを上回るROE(26年2月期11.4%)の水準を維持している。
ROEが株主資本コストを上回る状態を維持することにより、資本収益性の向上を目指す。
◎PBR
2025年度のPBRは1.5倍程度で、過去5期においては恒常的に1.0倍を超えて推移している。
収益性の改善と成長期待の向上に取り組むことにより市場評価の改善・PBRの更なる向上を図る。
◎キャッシュ・アロケーション
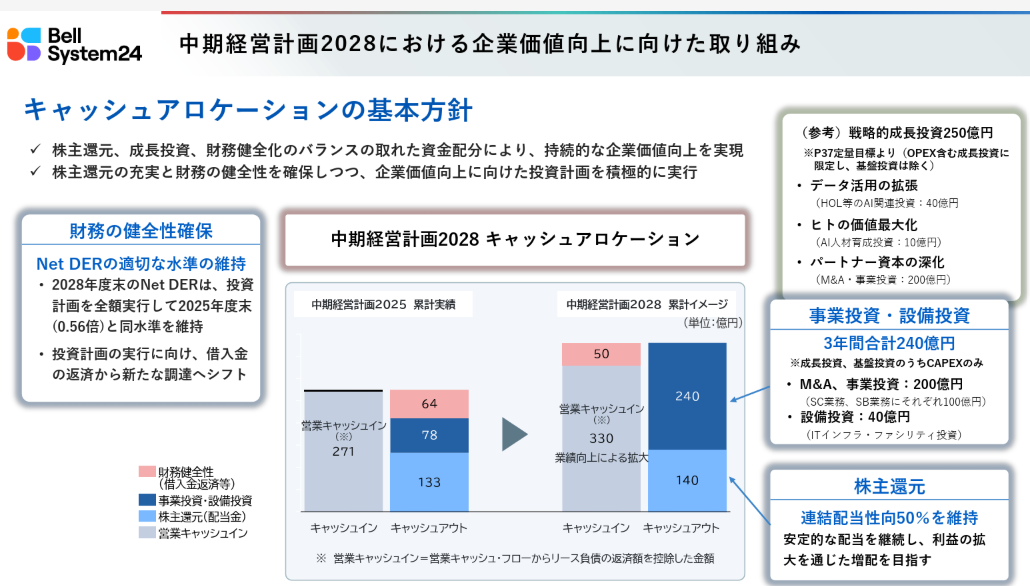
2025年度における営業キャッシュインは99億円。株主還元に44億円、事業投資/設備投資に12億円、有利子負債の返済に56億円を利用した。
後述する「中期経営計画2028」に掲げているキャッシュ・アロケーションの主要ポイントは以下の通り。
・Net DERの適切な水準を維持する。2028年度末のNet DERは、投資計画を全額実行して2025年度末(0.56倍)と同水準を維持する。投資計画の実行に向け、借入金の返済から新たな調達へシフトする。
・事業投資及び設備投資は3年間合計240億円。M&A及び事業投資に200億円、設備投資40億円
・配当性向は50%を維持する。
(同社資料より)
株主還元、成長投資、財務健全化のバランスの取れた資金配分により、持続的な企業価値向上を実現する。
(戦略的方針と具体的な取り組み)
「中期経営計画2028」の中心的な方針である「CX高度化」と「BPO拡大」を通じて、収益性の向上、資本効率向上、成長期待向上、株主資本コスト低減を図り、「ROE水準の維持・向上」と「PER向上」を通じて、PBRの向上を目指す。
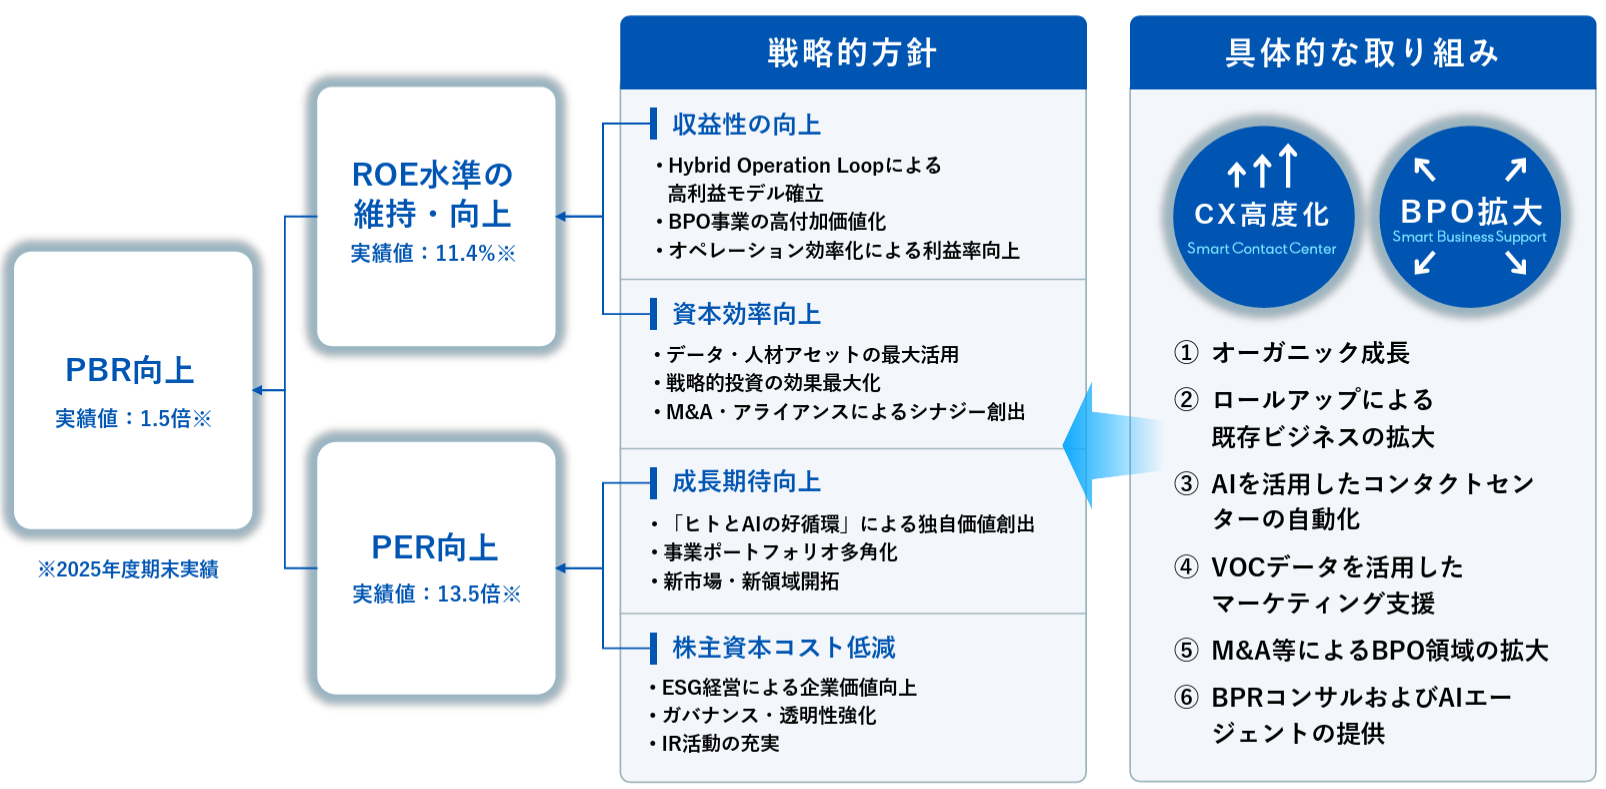
(同社資料より)
2.2027年2月期上期決算概要
【2-1 連結業績】
| 26/2期上期 | 構成比 | 27/2期上期 | 構成比 | 前年同期比 |
売上収益 | 73,143 | 100.0% | 73,159 | 100.0% | +0.0% |
売上総利益 | 13,565 | 18.5% | 13,577 | 18.6% | +0.1% |
販管費 | 7,717 | 10.6% | 7,520 | 10.3% | -2.6% |
営業利益 | 5,914 | 8.1% | 6,173 | 8.4% | +4.4% |
税引前利益 | 5,767 | 7.9% | 6,059 | 8.3% | +5.1% |
中間利益 | 3,823 | 5.2% | 4,284 | 5.9% | +12.0% |
*単位:百万円。中間利益は親会社の所有者に帰属する中間利益。
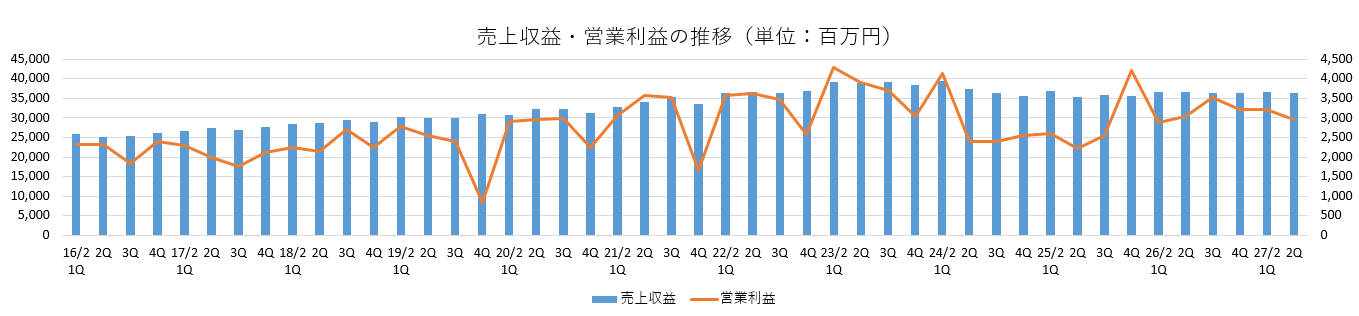
売上収益は前年同期並み、収益改善策により増益
売上収益は前年同期比横ばいの731億59百万円。スマートコンタクトセンター(SC)業務は同0.4%減の625億円。人材関連業務の減少や前年7月の参議院選挙業務の反動減を、新規業務やその他子会社の増収で吸収できなかった。スマートビジネスサポート(SB)業務は同2.4%増の106億円。通信キャリア向けの顧客・取引管理業務や、Horizon Oneにおける人事・経理系業務が増加した。
営業利益は同4.4%増の61億73百万円。売上収益は前年同期並みだったものの、請求単価の適正化、拠点整理、オペレーション効率化等による収益改善効果が継続した。物価上昇に伴う設備関連費用の増加により売上総利益は微増にとどまったが、減価償却費の減少等で販管費が同2億円減少した。営業利益率は同0.3ポイント上昇し8.4%となった。
中間利益は同12.0%増の42億84百万円。CTCファーストコンタクト及びTrue Touchの業績好調により持分法投資利益が増加したほか、第1四半期における優遇税制の適用による法人所得税費用の一過性の減少が寄与した。
◎売上収益内訳
| 26/2期上期 | 27/2期上期 | 前年同期比 |
売上収益 | 731.4 | 731.6 | +0.0% |
うち、SC業務 | 627.7 | 625.4 | -0.4% |
うち、SB業務 | 103.7 | 106.2 | +2.4% |
*単位:億円。SC業務はスマートコンタクトセンター業務、SB業務はスマートビジネスサポート業務。27年2月期より売上収益は、SC業務とSB業務に区分して表示しており、2025年度のその他の事業はSC業務に組み入れて表示
【2-2 事業トピックス】
(1)業種別売上収益
| 26/2期上期 | 27/2期上期 | 増減 |
サービス業 | 205.8 | 197.7 | -8.1 |
運輸・通信業 | 147.6 | 151.7 | +4.1 |
金融・保険業 | 129.7 | 134.9 | +5.2 |
卸売・小売業 | 85.5 | 82.1 | -3.4 |
製造業 | 57.9 | 51.2 | -6.7 |
その他 | 53.9 | 57.3 | +3.4 |
*単位:億円。㈱ベルシステム24単体の全取引先を対象。
(増収)
運輸・通信業:通信キャリアを中心に増加した。
金融・保険業:生保を中心に堅調で、スポット業務の増加も寄与した。
その他:新電力サービス関連、不動産関連を中心に増加した。
(減収)
サービス業:ネット関連サービス、ITサービスは増加も、人材関連が大きく減少した。
卸売・小売業:商品販売サービスの一部業務が減少した。
製造業:前年の参院選挙業務、設備機器メーカー、医薬関連を中心に減少した。
(2)伊藤忠シナジー
売上収益は86.5億円と、前年同期86.4億円に対し横ばい。通信キャリアが堅調、伊藤忠グループ会社紹介先のCRMシステム統合支援業務も増加したものの、卸売・小売業での一部業務終了の影響を受け、伸び悩んだ。
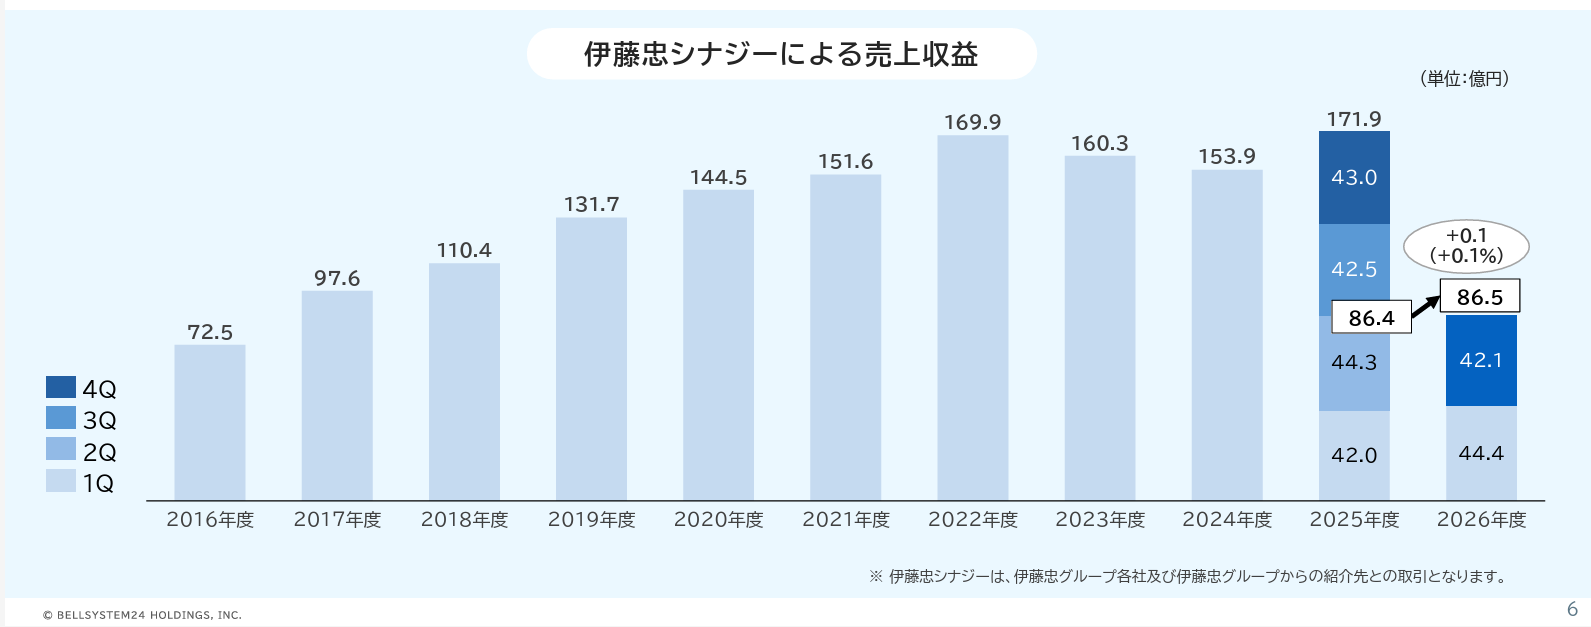
(同社資料より)
(3)コミュニケーター(CM)の動向
CM人数は減少傾向が続いている。25年2月期以降実施している収益改善施策によりCM一人当たりの生産性は着実に向上している。
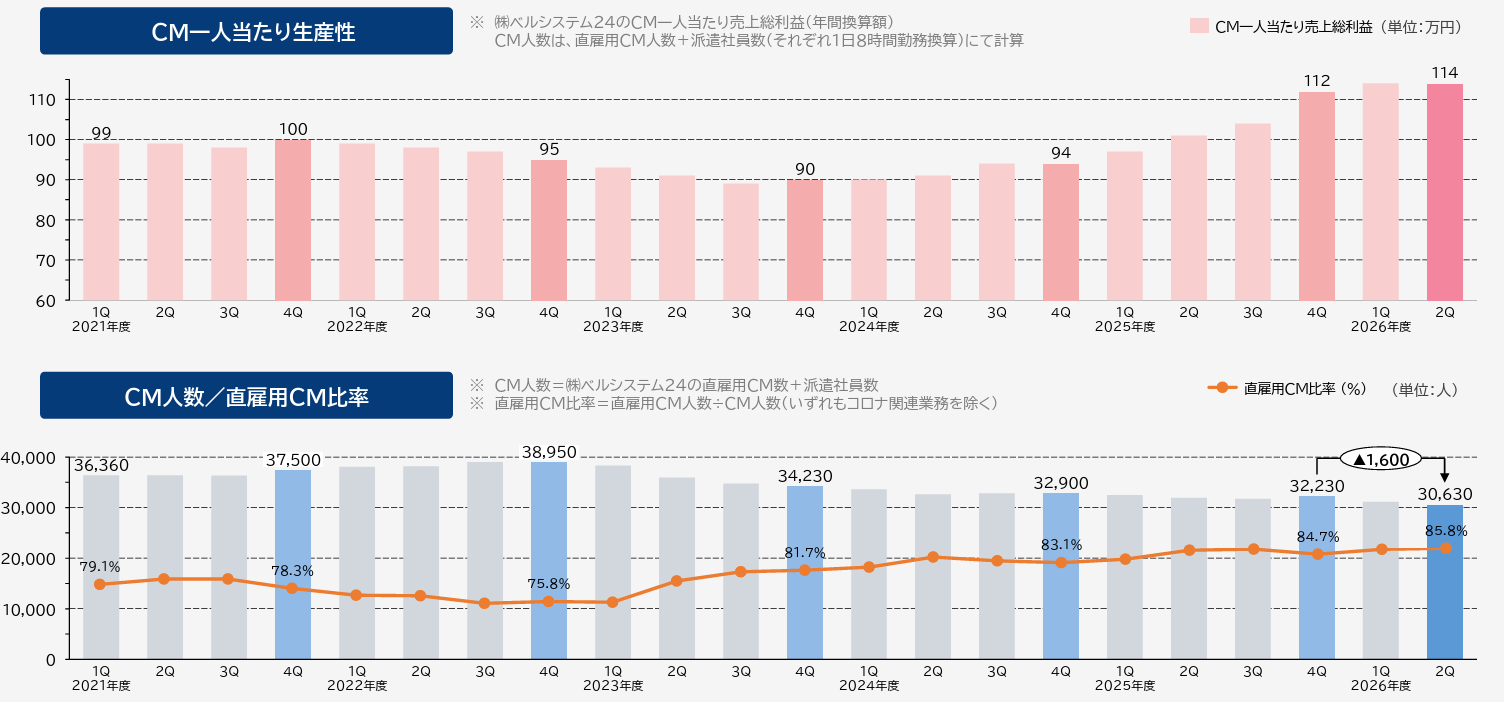
(同社資料より)
【2-3 財政状態及びキャッシュ・フロー(CF)】
◎財政状態
| 2026年2月末 | 2026年8月末 | 増減 |
| 2026年2月末 | 2026年8月末 | 増減 |
流動資産 | 29,717 | 28,087 | -1,630 | 流動負債 | 45,790 | 43,434 | -2,356 |
現預金等 | 7,194 | 6,956 | -238 | 営業債務 | 5,820 | 5,245 | -575 |
営業債権 | 20,657 | 19,033 | -1,624 | 借入金 | 17,300 | 16,300 | -1,000 |
非流動資産 | 140,104 | 138,170 | -1,934 | 非流動負債 | 49,249 | 45,889 | -3,360 |
有形固定資産 | 25,556 | 23,619 | -1,937 | 長期借入金 | 31,438 | 29,340 | -2,098 |
のれん | 94,669 | 94,691 | +22 | 負債合計 | 95,039 | 89,323 | -5,716 |
資産合計 | 169,821 | 166,257 | -3,564 | 資本合計 | 74,782 | 76,934 | +2,152 |
|
|
|
| 自己資本(※) | 73,928 | 75,970 | +2,042 |
|
|
|
| 借入金合計 | 48,738 | 45,640 | -3,098 |
*単位:百万円。現預金等は、現金及び現金同等物。自己資本は親会社の所有者に帰属する持分合計。
営業債権や拠点整理による有形固定資産の減少などで資産合計は前期末比35億円減少。短期、長期合計の借入金が30億円減少したことなどで負債合計は同57億円減少。利益剰余金の増加などで資本合計は同21億円増加。自己資本比率(親会社所有者帰属持分比率)は前期末から2.2ポイント上昇し45.7%。
◎キャッシュ・フロー
| 26/2期上期 | 27/2期上期 | 増減 |
営業CF | 11,064 | 9,568 | -1,496 |
投資CF | -226 | -1,130 | -904 |
フリーCF | 10,838 | 8,438 | -2,400 |
財務CF | -8,786 | -8,680 | +106 |
現金・現金同等物期末残高 | 9,042 | 6,956 | -2,086 |
*単位:百万円
営業CF、フリーCFともにプラス幅は26年2月期上期と比較して縮小した。キャッシュポジションは低下。
【2-4 トピックス】
◎Horizon Oneの株式譲渡
2026年10月1日、Horizon Oneの株式1%をレイヤーズ・コンサルティングへ譲渡し、出資比率を50%ずつとした。これに伴い、Horizon Oneは連結子会社から持分法適用会社へ移行した。
両株主を対等な資本関係とすることで、レイヤーズ・コンサルティングの継続的なコミットメントを確保し、同社のコンサルティング・案件創出力とベルシステム24のBPO実装・運営力を組み合わせ、利益成長を加速する。
第3四半期に、支配喪失に伴う残存持分の公正価値評価等により、約8億円を「その他の収益」に計上する見込みである。
3.2027年2月期業績予想
【3-1 連結業績予想】
| 26/2期 | 構成比 | 27/2期(予) | 構成比 | 前期比 | 進捗率 |
売上収益 | 145,826 | 100.0% | 152,000 | 100.0% | +4.2% | 48.1% |
売上総利益 | 27,517 | 18.9% | 29,000 | 19.1% | +5.4% | 46.8% |
販管費 | 15,606 | 10.7% | 16,100 | 10.6% | +3.2% | 46.7% |
営業利益 | 12,652 | 8.7% | 13,000 | 8.6% | +2.7% | 47.5% |
税引前利益 | 12,290 | 8.4% | 12,600 | 8.3% | +2.5% | 48.1% |
当期利益 | 8,181 | 5.6% | 8,500 | 5.6% | +3.9% | 50.4% |
*単位:百万円。当期利益は親会社の所有者に帰属する当期利益。
業績予想に変更なし、増収増益を予想
業績予想に変更は無い。売上収益は前期比4.2%増の1,520億円の予想。スマートコンタクトセンター(SC)業務、スマートビジネスサポート(SB)業務とも増収の見込み。SB業務は2桁の増収予想。
営業利益は同2.7%増の130億円の予想。売上総利益は、増収効果にAI関連業務(※HOL:後述)の利益が加わり、コスト面では物価高騰による人件費、経費の上昇が大きいものの、業務効率向上施策の継続的な取り組みとクライアントへの価格転嫁を着実に推進することで同5.4%の増加を見込んでいる。粗利率も同0.2ポイント上昇の予想。販管費は、人件費増加やサイバー攻撃に対応したセキュリティー関連対策等のコスト増加を想定し、同3.2%の増加を見込む。
配当は前期と同じく60.00円/株を予定。予想配当性向は52.5%。配当性向50%を基本方針に、今後も利益の拡大を通じて増配実現を目指す。
【3-2 売上収益の内訳】
| 26/2期 | 27/2期(予) | 前期比 | 進捗率 |
売上収益 | 1,458.3 | 1,520.0 | +4.2% | 48.1% |
SC業務 | 1,251.6 | 1,290.0 | +3.1% | 48.5% |
SB業務 | 206.7 | 230.0 | +11.3% | 46.2% |
*単位:億円。SC業務はスマートコンタクトセンター業務、SB業務はスマートビジネスサポート業務。その他の事業については、コンテンツ事業の一部売却等により売上収益が減少したため、27年2月期よりSC業務に含めて表示している。
◎スマートコンタクトセンター業務
増収予想。クライアントの人材不足等によるアウトソース需要の取り込みやM&A等の取り組みに加え、AI関連(Hybrid Operation Loop)の本格的な業務開始が寄与する。
◎スマートビジネスサポート業務
増収予想。人事・経理系業務の拡大に加え、BPRコンサルティング案件からの取り込みや、AVILEN社との提携によるAI活用等の新サービスが寄与。
4.中期経営計画2028の進捗
29年2月期までの3か年を計画期間とする「中期経営計画2028」の進捗は以下の通り。
【4-1 中期経営計画2028の概要】
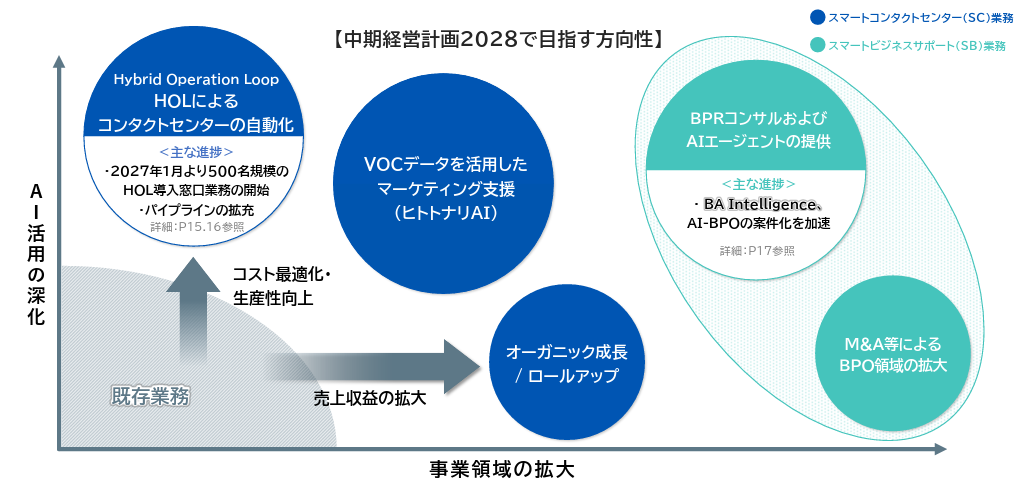
AIを脅威ではなく成長機会と捉え、「データ&ナレッジ」「人材活躍基盤」「共創ネットワーク」という同社独自の強みをベースに、「AI活用の深化」を成長戦略の柱の一つに位置付けている。「AI活用の深化」「事業領域の拡大」の両軸で、成長戦略の実装・事業化を進めている。
(同社資料より)
【4-2 主な進捗】
(1)Hybrid Operation Loop(HOL)の事業化(AIを活用したコンタクトセンターの自動化)
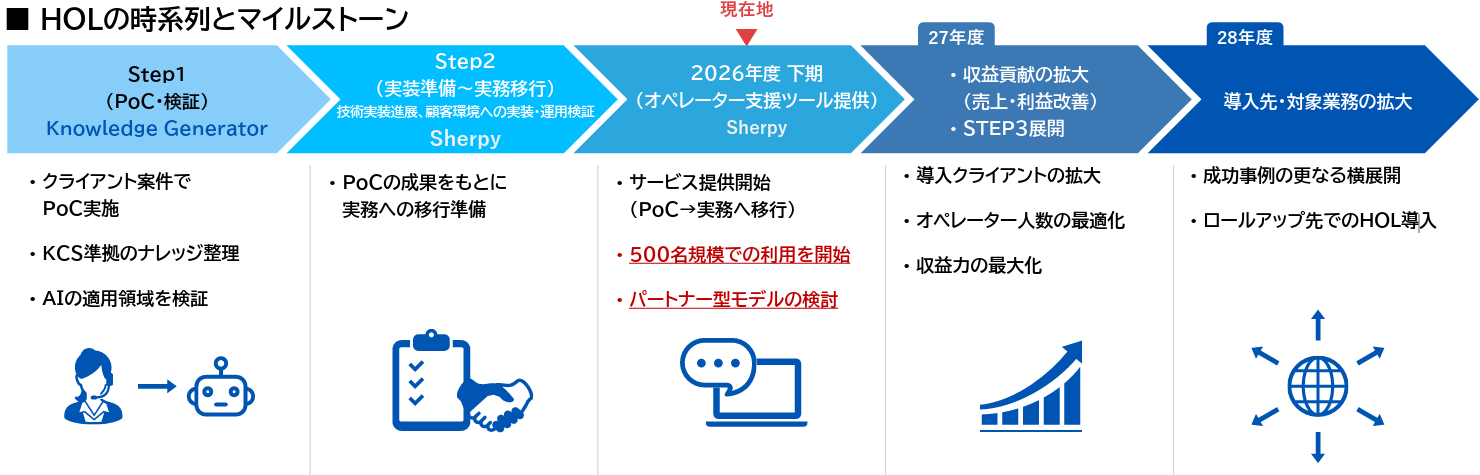
コンタクトセンター業務をAIと人の協働によって高度化・自動化を実現する「Hybrid Operation Loop(HOL)」は、PoCから実務移行段階へ進んでいる。
2027年1月から500名規模の窓口業務で実運用を開始する予定。導入案件のパイプラインは、確定7社、内示4社、最終協議9社まで拡大しており、このうち5社がSTEP2まで進展している。
一方、売上計上時期は当初想定より後ろ倒しとなる見込み。27年2月期下期はオペレーター支援ツール「Sherpy」の提供を開始し、28年2月期以降に導入先、対象業務を拡大して収益貢献を本格化させる計画である。
(同社資料より)
(2)新ソリューションのリリース
顧客業務への理解、業種特性ごとのセンター運用ノウハウ、音声データ解析ノウハウという同社が培ってきた知見をもとに蓄積したVOC・音声データを活用し、コンタクトセンター領域では専門性の高い業務を対象とするHOLを、マーケティング領域ではVOCや音声データをマーケティングへ活用する「ヒトトナリAI」を展開しているが、コンタクトセンター領域において新たに汎用的な簡易業務向けの自動対話応答ソリューション「AIボイスボット」の提供開始に向け準備を進めている。コンタクトセンターの自動化、VOC活用、マーケティング支援を一体的に提供し、従来のアウトソーサーからクライアントの戦略的パートナーへの進化を目指す。
(3)BPO現場へのAIの導入
BA IntelligenceのAI実装力を活用し、BPOを高度化する「AI-BPO」の案件化も進展している。大手通信事業者、ISP等から4案件を受注し、製造業、人材関連等の10社強と商談を進めている。
既存業務を分析してAIの適用領域と導入順序を決定し、AIエージェントを実装する。導入後は現場のスーパーバイザーがAIを活用して業務を統括し、効率化と品質向上を図る。今後は成功事例を他業種・他案件へ横展開する。
5.今後の注目点
27年2月期上期の売上収益は前年同期並みにとどまったが、請求単価の適正化や拠点整理、オペレーション効率化等により増益を確保し、営業利益率も改善した。一方、中期経営計画における成長の柱であるHOLは、売上計上時期が当初想定より後ろ倒しとなる見込みだが、2027年1月から500名規模での実運用を開始する予定で、導入パイプラインも拡大している。AI-BPOでも受注や商談が進展しており、今後は、これらの案件を着実に実運用へ移行し、いかに早期にAI関連業務を売上・利益の成長に結び付けることができるかに注目していきたい。
<参考1:中期経営計画2028>
(1)事業環境
労働人口減少による企業の人材不足の深刻化や人件費高騰、海外の景気動向・為替要因等によるコスト上昇の常態化など、企業を取り巻く経済環境は引き続き厳しい。一方で、生成AIやAIエージェント等、加速度的な技術進化による産業構造の変革が急速に進んでおり、そうした課題の解決が期待される。
企業が競争力強化に向け本業に経営資源を集中するためにはBPOの利用が不可欠であり、ニーズの多様化や拡大が進んでいる。ただ、国内におけるBPO利用率は依然として低水準で推移しており、潜在市場は大きいと同社では考えている。
(2)中期経営計画2028の中長期成長シナリオに対する位置づけ
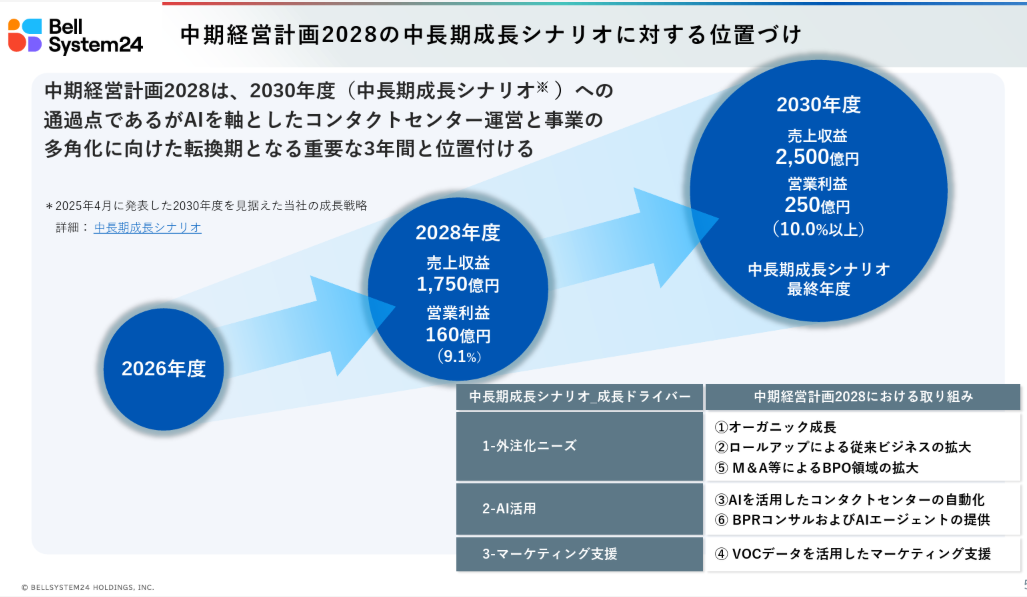
中期経営計画2028は、中長期成長シナリオに掲げる31年2月期「売上収益2,500億円、営業利益250億円」へ向けた通過点であるが、AIを軸としたコンタクトセンター運営と事業の多角化に向けた転換期となる重要な3年間と位置付けている。
(同社資料より)
(3)同社の責任とコンセプト
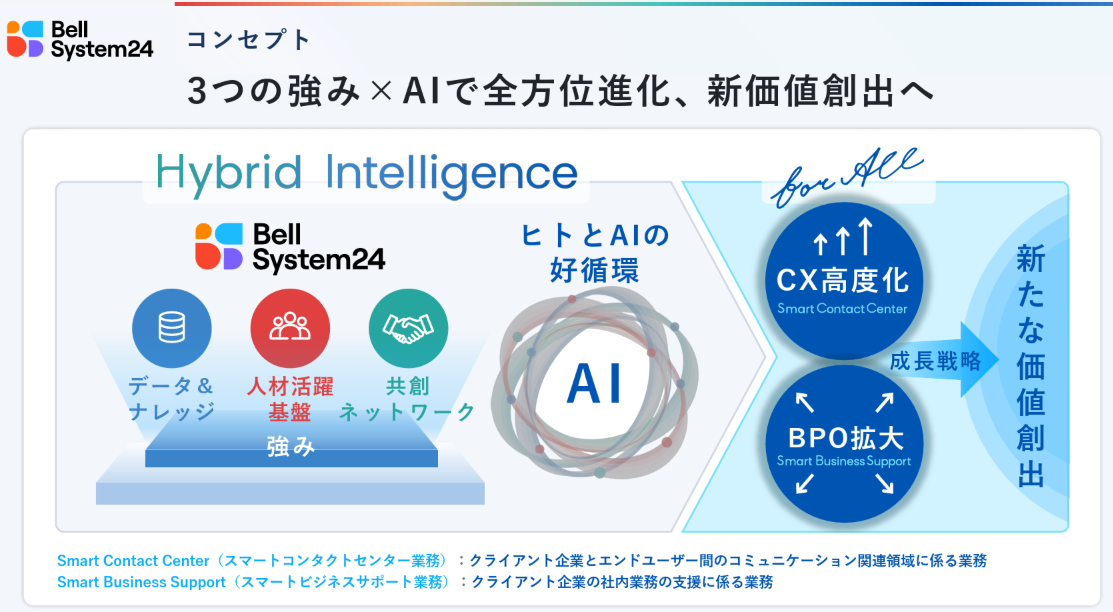
こうした事業環境の下、同社は「データ&ナレッジ」「人材活躍基盤」「共創ネットワーク」という独自の強みにAIの活用を掛け合わせ、AI時代の社会的ニーズに応えていくことが自社の責務であると考えている。
「ヒトとAIの好循環で、あらゆるビジネスを進化させる。-Hybrid Intelligence for All-」というステートメントの下、中期経営計画2028では、成長戦略として「CX高度化」と「BPO拡大」を掲げ新たな価値創出に取り組んでいく。
(同社資料より)
(4)成長戦略推進に向けた3つの重点施策
「データ&ナレッジ」「人材活躍基盤」「共創ネットワーク」という独自の強みをベースに、「CX高度化」と「BPO拡大」に向け、「1.データ活用の拡張」「2.ヒトの価値最大化」「3.パートナー資本の深化」の3つの重点施策を推進する。
1.データ活用の拡張
年間5億件規模の顧客応対を通じて培ってきたデータ活用の知見、40年超のコンタクトセンター運営ノウハウ、1,500社を超える業務実績という他社にはない強みを活かし、専門業務知見をナレッジデータ化することで、AIを活用した新たなビジネス価値の創出を目指す。
重要な役割を担うのが、コンタクトセンター自動化モデル「Hybrid Operation Loop(HOL)」と、AI導入から開発・実装・運用までを行う「AI-Collaborative BPO」モデルである。
◎「Hybrid Operation Loop(HOL)」概要
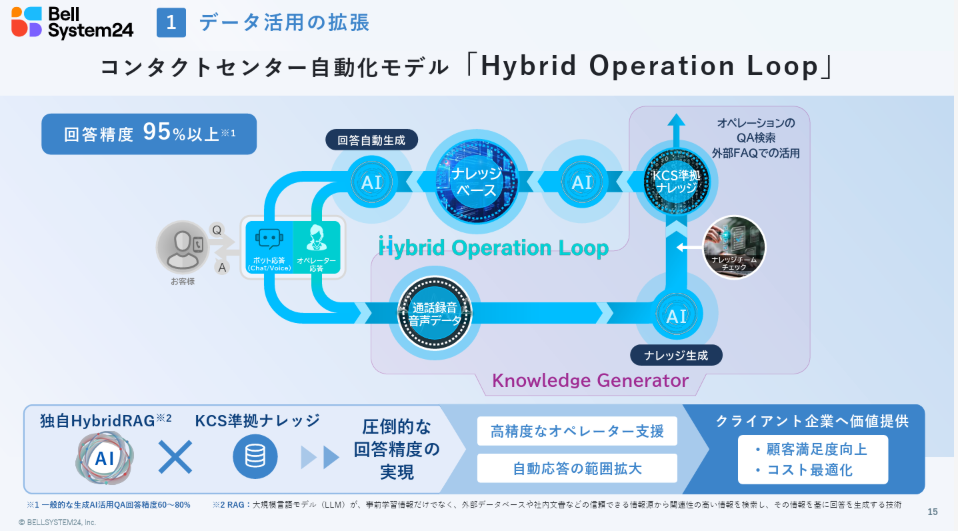
回答の自動生成に特化した生成AIと、ナレッジの自動生成に特化した生成AIをプロセスに組み込むことで、応対の通話データからナレッジベースを自動生成する技術・仕組みを搭載した同社独自開発の自動化ソリューション。
2025年11月には、プロセスの一部を切り出した第1弾ソリューションとして、「Knowledge Generator(ナレッジ・ジェネレーター)」の開発が完了した。「Knowledge Generator」は通話録音データから、ナレッジ生成の世界基準である「KCS(ナレッジ・センター・サービス)」に準拠した高精度なナレッジを自動生成する独自の技術である。
「Knowledge Generator」を「Hybrid Operation Loop」全体での提供に先行して、ナレッジマネジメントサービスのコンサルティングメニューに組み込み提供を開始した。これまで通話録音データからKCSに準拠したナレッジを整備するには膨大な時間を要していたが、これを大幅に効率化し、短縮することが可能となった。「Knowledge Generator」は、大手生命保険会社など複数社とともに実証実験を実施しており、実運用を見据えた精度を確認している。
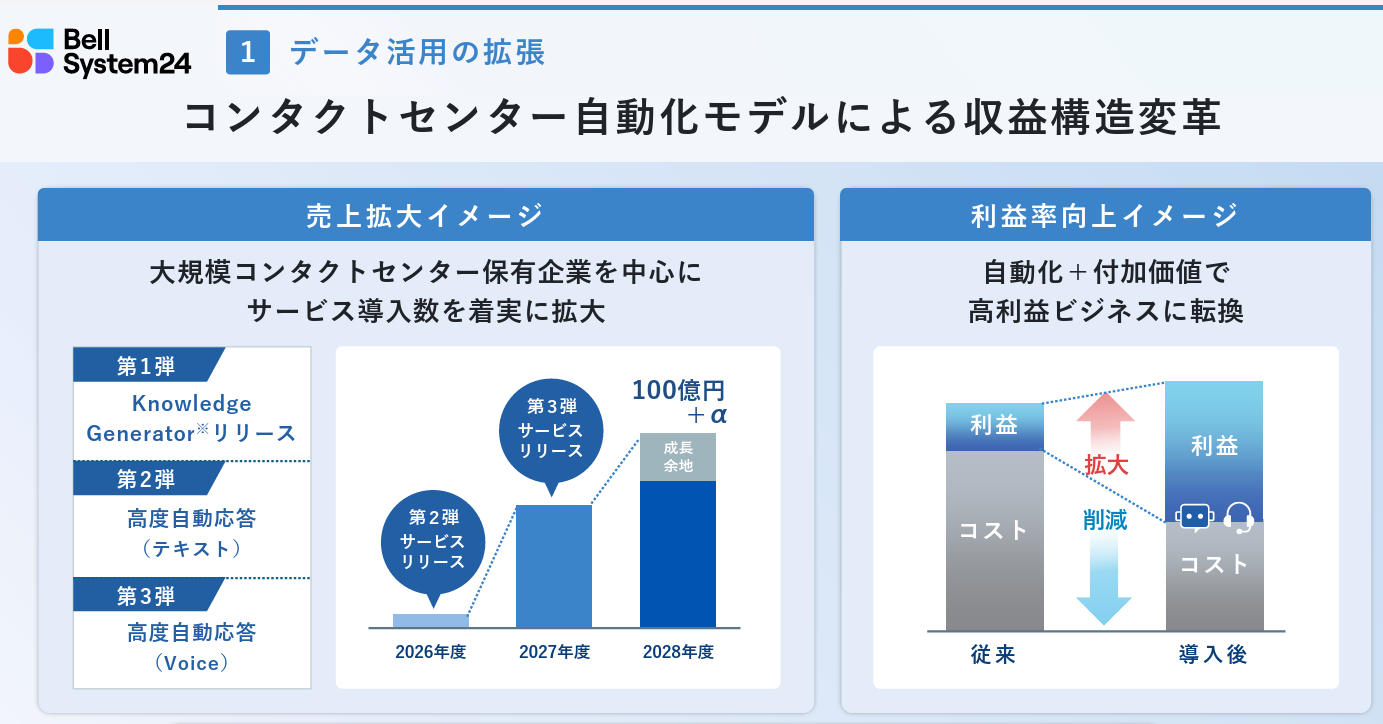
同社では「Knowledge Generator」に続き、第2弾、第3弾としてそれぞれ、テキストによる高度自動応答、音声による高度自動応答のリリースを予定しており大規模コンタクトセンター保有企業を中心にサービス導入数を着実に拡大させることで、29年2月期には100億円を目標としている。加えて、自動化・高付加価値化により収益性も大幅に向上すると期待している。
 |
 |
(同社資料より)
◎「AI-Collaborative BPO」モデル概要
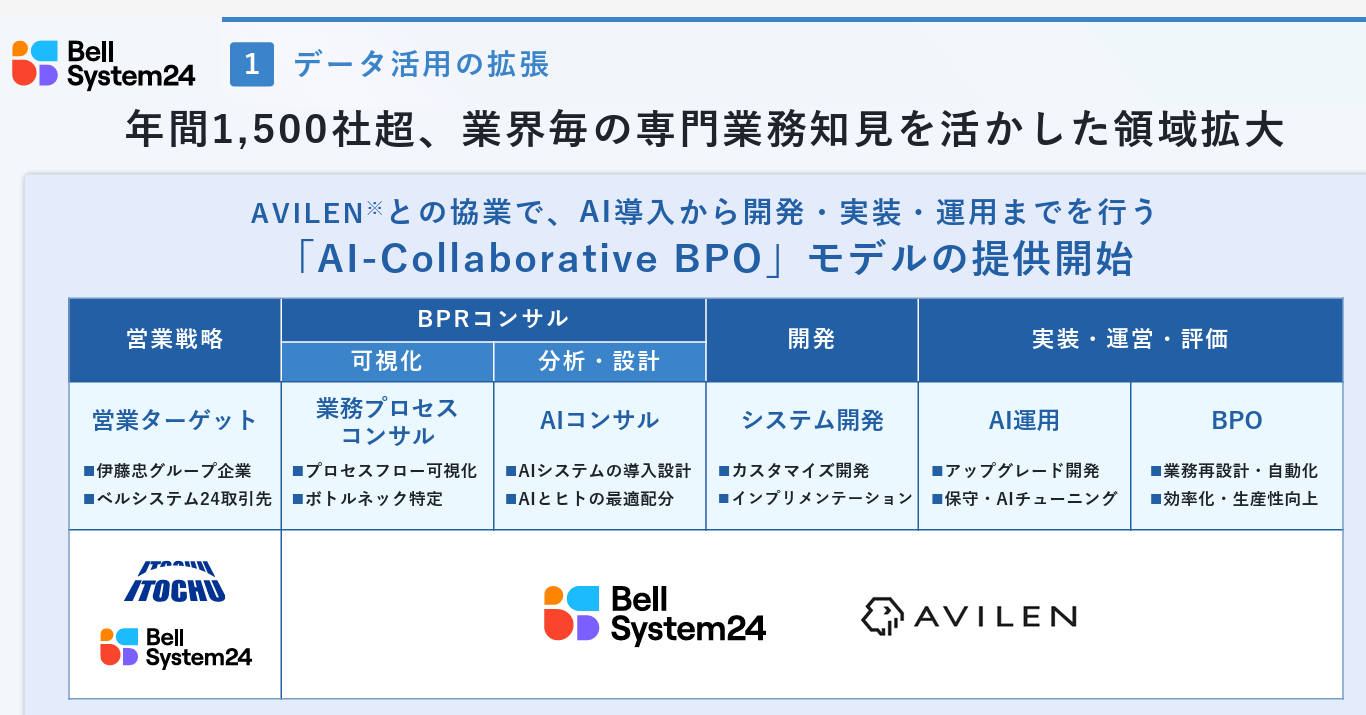
2025年12月、AIソリューションの導入や部分的支援にとどまらず、企業ごとの業務プロセスや課題に応じた最適な支援を行うために、ベルシステム24、株式会社AVILEN、伊藤忠商事株式会社は業務提携契約を締結し、AIエージェントのオーダーメイド開発、実装、AI人材へのリスキリング、BPOを包括的に支援するソリューションの提供を開始した。
このソリューションは、生成AIやAIエージェントの導入を検討する企業と共創し、業務プロセス改革・AI活用・BPOなど各領域の専門家がプロジェクト体制を構築し、現場課題を丁寧にヒアリングしながら効率的・効果的なAIエージェント導入を実現するもの。
ベルシステム24が有する業務プロセス変革コンサルティング知見及び運用ノウハウ、AVILEN社の強みである約400名のエンジニア人材プールとAI開発力、伊藤忠商事が持つ企業のDXを支援するネットワークを結集し、経営と現場双方での成果創出を目指す。
2026年3月には、上記業務提携効果の強化を目指し、ベルシステム24とAVILENは企業のバックオフィス業務におけるAIエージェント実装型のBPOモデル構築を目的とした合弁会社「株式会社BA Intelligence」を設立した。ベルシステム24の「運用」機能とAVILENの「開発」機能とを一体化し、機動力及びコスト効率の高い「AI-Collaborative BPO」モデルによって、各企業の実務に適合したAI活用を支援する。
年間1,500社超を受託しているベルシステム24の有する業界ごとの専門業務知見を生かしてBPOの領域拡大を追求する。
(同社資料より)
2.ヒトの価値最大化
全社員のポテンシャルを最大限に発揮させる仕組みの確立、ヒトならではの高付加価値サービスの拡大を目指す。
◎ヒトならではの高付加価値サービス拡大
顧客感情への寄り添い、高度なコンサルティング、未知の状況判断など、ヒトでしかできない領域における創造性を追求する。
具体的には、BPRコンサルティングにおいて同社独自の業務改善メソッドによって提案力を強化する。29年2月期までにBPRコンサルタントを現在の約200名から400名に拡大する。
AI協働によるマーケティング支援能力の強化にも取り組む。子会社THINKERと共同で提供している顧客理解AIエンジン「ヒトトナリAI」を利用し、パーソナライズ化した顧客インサイトを収益拡大に繋げる。29年2月期までのヒトトナリAI導入社数目標を30社としている。
(同社資料より)
3.パートナー資本の深化
アライアンス・ネットワークを更に拡大・強化し、新たな知的価値の共創を目指す。
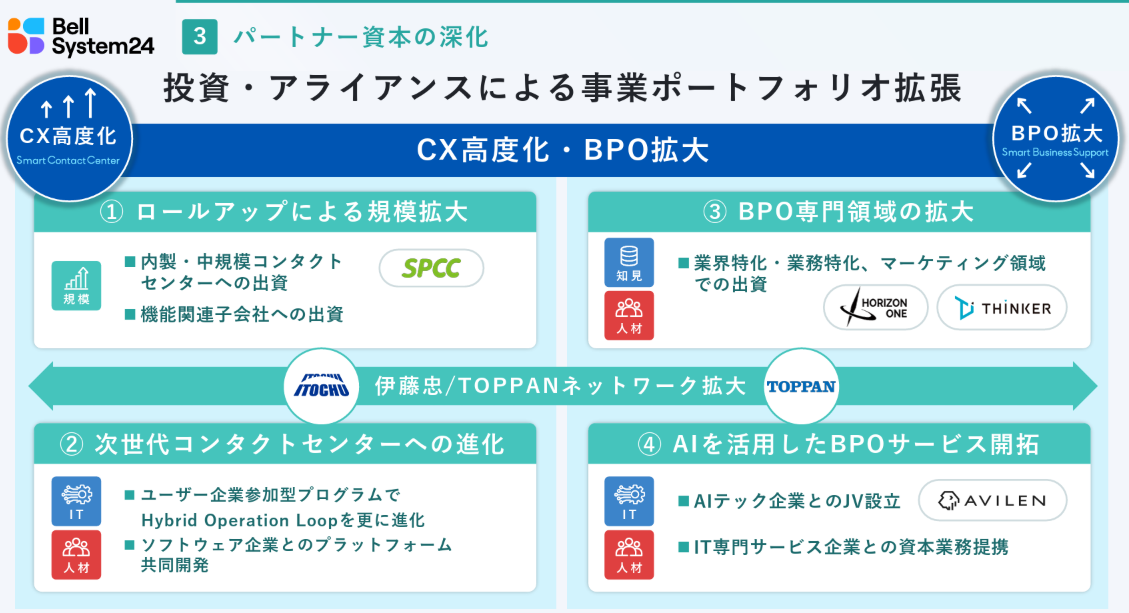
「①ロールアップによる規模拡大」「②次世代コンタクトセンターへの進化」「③BPO専門領域の拡大」「④AIを活用したBPOサービス開拓」の4施策により、「CX高度化」と「BPO拡大」を推進する。
(同社資料より)
具体的な施策
①ロールアップによる規模拡大
*内製コンタクトセンターロールアップ
スカパー・カスタマーリレーションズ(SPCC)子会社化をモデルケースに、自社内で運用している内製コンタクトセンターへの出資を拡大し、クライアント企業と一体で迅速にコンタクトセンターの自動化・効率化を進める。
*機能関連子会社への出資
グループ内業務を一手に請け負っている顧客企業の機能関連子会社へ出資し、同社のメソッドを導入することでCoE(※)化を推進する。
※CoE:企業や組織において、特定の専門知識を持つ人材や技術を1ヶ所に集約し、社内横断的に業務効率化やイノベーションを推進する組織。
②次世代コンタクトセンターへの進化
コンタクトセンターへの生成AI導入に向け、様々な業界における伴走型支援を推進する。前述した同社独自のコンタクトセンター自動化モデル「Hybrid Operation Loop(HOL)」を更に進化させる。
様々な業種の企業で導入・検証を行うことで、あらゆる業界のコンタクトセンター自動化実現を目指す。
③BPO専門領域の拡大
*業界特化型BPO会社への出資
建設、製造・小売、製薬・医療等を中心に、業界特化BPO事業者へ出資することで、業界固有の知見やネットワークを活用し、各業界におけるBPOシェアの拡大を図る。
*業務特化型企業とのJV拡大
業務特化コンサル企業などとHorizon One株式会社(※)のような合弁会社を設立し、戦略策定から運用までの一括受託で規模拡大を図る。人事・経理・総務といったバックオフィス領域での業務変革知見を獲得・活用する。
※Horizon One株式会社:レイヤーズ・コンサルティング社との合弁会社で人事・経理の領域でBPOサービスや各種コンサルティング、人材活躍支援サービスを展開
④AIを活用したBPOサービス開拓
AVILENやCTCのケースのように、AIテック系企業との資本・業務提携を通じて、自動化・高度化ソリューションの開発体制を強化し、ナレッジを活用したサービスの開発を加速させるとともに、導入先の拡大を図る。
(5)定量目標
①全社
29年2月期「売上収益1,750億円、営業利益160億円、税引後利益100億円+α」を目標としている。
「+α」としているのは、生成AI導入による更なるインパクト拡大の可能性を見込んでいるため。
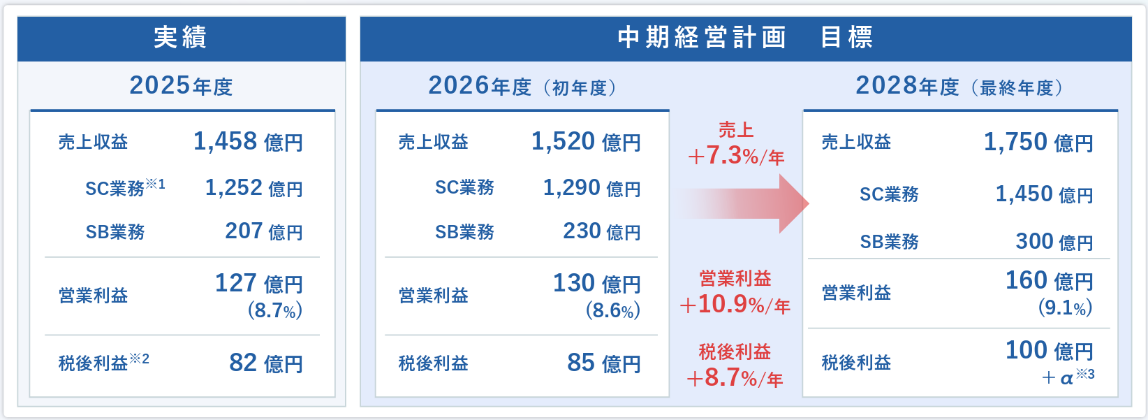
(同社資料より)
今後3年間の戦略的成長投資として、上記3つの重点施策(データ活用の拡張:生成AI関連投資、ヒトの価値最大化:人材育成投資、パートナー資本の深化:M&A・事業投資)実行に向け250億円を計画している。
株主還元方針として、配当性向50%を目途とする。
②SC業務領域・SB業務領域における取り組みと目標
SC業務領域及びSB業務領域における取り組みと目標は以下の通り。
◎SC業務領域
26年2月期の売上収益は1,252億円。29年2月期は200億円増の1,450億円を目指している。
200億円増の内訳は「①オーガニック成長50億円」「②ロールアップによる従来ビジネスの拡大50億円」「③AIを活用したコンタクトセンターの自動化及び④VOCデータを活用したマーケティング支援100億円」。
取り組み | 具体的な施策など | 29年2月期 定量目標 |
①オーガニック成長 | 内製コンタクトセンター業務の取込 | ・年間50億円の売上収益拡大 ・クライアント企業数を現在の約1,700社から2,000社以上に拡大 |
②ロールアップによる従来ビジネスの拡大 | ロールアップ戦略による事業規模の拡大(スカパー・カスタマーリレーションズ社モデルの量産) | ・年間50億円の売上収益拡大 ・2028年度末までに投資金額100億円を想定 |
③AIを活用したコンタクトセンターの自動化(Hybrid Operation Loopの現場導入) | 対象は市場規模が大きい金融、通信、エネルギー業界等の内、大規模コンタクトセンターを保有する企業。 2026年中に、実際の通話データを活用したデータのナレッジ化(STEP1)を実施(ナレッジジェネレーター)し、顧客からの質問に対し、オペレーターにAIが回答を提示する機能(STEP2)を実装する。 2027年春には自動対話応答(STEP3)を導入する。 | 売上収益100億円、導入社数:50-60社程度、粗利率は従来型コンタクトセンター業務の約2倍を目指す。
AIによるコンタクトセンター自動化の取り組みが想定以上に拡大した際には、売上収益の上振れ余地がある。 粗利率改善については、原価の8割以上を占めている人件費の削減が大きく寄与する。他のアウトソーサーと業務をシェアしている案件において、圧倒的な効率化によって、他社から同社へのスイッチングを促進する。 |
④VOCデータを活用したマーケティング支援(顧客理解AIエンジン「ヒトトナリAI」の活用) | 対象は、対面での営業商談を基本としている高単価商材(保険、不動産、車、銀行窓口など)の取扱い企業 | サービス提供社数を現在の7社から30社以上に拡大させる。 |
(同社の想定など)
「AIの登場は、コンタクトセンター事業者にとって逆風」との声もあるが、同社では、「AI単独では、インターネット上の情報だけに基づいたエンドユーザー対応には限界がある」「AIを活用することで、コンタクトセンターは、引き続き、エンドユーザーからの問合せ対応における中心的な役割を担うことが想定される」「一部の先進的な企業を除く多くの企業では技術力・資金力の制約から、自身でのAI活用は難しい」ことなどから、逆風ではなく、大きなビジネスチャンスと認識している。
AIを駆使し音声データを高速でナレッジデータ化できる優位性を活かして、従来の「アウトソーサー」から企業の「戦略的パートナー」への進化を目指していく。
◎SB領域
26年2月期の売上収益は207億円。29年2月期は100億円増の300億円を目指している。
100億円増の内訳は「①M&A等によるBPO領域の拡大50億円」「②BPRコンサル及びAIエージェントの提供50億円」。
取り組み | 具体的な施策など | 29年2月期 定量目標 |
①M&A等によるBPO領域の拡大 | ・金融保険、情報通信、建設、製造、卸小売、製薬・医療等を対象に、業界特化BPO事業者と連携してM&A、JV設立等を行う。
・人事経理、購買、営業支援等、専門業務に特化したBPO事業者と連携してM&A、JV設立等を行う。 | ・M&A等の実施により年間50億円の売上収益増加 ・2028年度末までに投資金額100億円を想定 |
②BPRコンサル及びAIエージェントの提供 | AIテック企業(AVILEN社)との連携によるAIエージェントの開発及び提供拡大 | ・年間50億円の売上収益拡大 現場視点での業務プロセスの改善提案及び継続運用の受注を図る。 BPRコンサルタントを2025年度末の200名から400名に増強する。 |
(同社の想定など)
深刻な労働力不足による自社内での人材確保の限界と、DXの加速に伴うデジタル技術を活用した業務効率化へのニーズから、5兆円を超すと見られる国内BPO市場が拡大している。同社ではこのうち、ITインフラ系を除いた、約1.6兆円、年成長率2.5%の業界特化BPO・専門業務特化BPO、コンタクトセンター周辺BPO領域をターゲットとし、独自の成長モデルにより、ビジネスの拡大を目指す。
<参考2:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 8名、うち社外5名(うち独立役員3名) |
監査役 | 3名、うち社外2名(うち独立役員1名) |
◎コーポレート・ガバナンス報告書(更新日:2026年5月27日)
基本的な考え方
当社は、株主をはじめ、クライアント、取引先、従業員等の当社および当社のグループ会社(これらを総称して、以下「当社グループ」といいます。)を取り巻く全てのステークホルダーと良好な関係を構築するとともに、その信頼を得ることが企業価値の最大化に不可欠であり、そのためにはコーポレート・ガバナンスの充実が重要な経営課題の一つであるとの認識のもと、経営の効率化を図りつつ、透明性と健全性を確保した企業運営に努めております。
<コーポレートガバナンス・コードの各原則を実施しない理由>
【補充原則4-1-3 最高経営責任者等の後継者計画の適切な監督】
取締役会は、最高経営責任者である代表取締役を兼務する社長執行役員の後継者の計画を定めておりませんが、ステークホルダーが最高経営責任者に期待する役割の重要性を認識しております。
「指名委員会」は、候補者が経営判断能力、経営者としての胆力、多角的な視野と先見性等の「取締役選解任基準」に定める「代表取締役候補者の選定基準」に合致しているかを含めて総合的に判断し、取締役会へ提案しております。
<コーポレートガバナンス・コードの各原則に基づく開示(抜粋)>
【原則1-4 政策保有株式】
純投資目的以外の投資を行う際は、投資対象会社との業務提携、情報共有等を通じて当社グループの事業における相乗効果が期待されるか否かによって投資の是非を判断することとし、縮減するか否かについても同様に相乗効果が期待されるかによって判断することを基本方針としております。さらに、個別の銘柄につき、経済合理性の観点から、配当の有無や業績不振の銘柄については、今後の業績の推移、回復可能性を検討し資本効率向上の観点からも縮減を含めた保有の是非を毎年検討してまいります。
なお、当社が保有している上場会社の政策保有株式、2銘柄(貸借対照表計上額415百万円)について、取締役会において継続保有の是非を検証した結果、継続して保有することにしております。
また、政策保有株式に係る議決権の行使に関しては個別議案ごとに、投資先企業の中長期的な企業価値向上や株主還元向上につながるか、当社の投資目的である相乗効果が最大限発揮され、当社グループの企業価値向上に寄与するかどうかなどを総合的に判断し、行使することを基本方針としております。
【補充原則2-4-1 中核人材の登用等における多様性の確保】
(1)多様性の確保
当社は、企業理念(PURPOSE)に基づき、従業員の多様性を尊重し、あらゆる属性の人材が生き生きと働くことができる環境の整備、柔軟な働き方を実現できる人事制度の構築、自律的な成長をサポートする教育機会提供などの取り組みを積極的に行っております。
(2)女性
当社は、女性活躍推進を積極的に行っており、外部団体による各種表彰、及び外部認証を受けるなど実績が認められております。今後も働く環境の整備、経験蓄積機会の提供、自律的なキャリア形成支援を継続的に行い、各階層のパイプライン形成・各種女性比率向上に向けた活動を進め、将来的に経営の意思決定にかかわる女性社員を増やしてまいります。
≪女性管理職比率目標:厚労省 女性活躍推進データベース≫
「女性活躍推進法に基づく一般事業主行動計画」参照
https://positive-ryouritsu.mhlw.go.jp/positivedb/detail?id=11012
(3)外国人採用
当社は、海外子会社も含め、国籍を問わない多国籍な人材採用を進めており、正規・非正規問わず、3,000名以上が在籍し、国内外で活躍しております。当社の主たる事業ドメインは国内となりますが、今後の海外事業展開状況にあわせ、国籍・性別等にとらわれず能力・成果に応じた管理職登用を進めてまいります。
(4)中途採用
当社は、事業における即戦力の確保のため、積極的に中途採用(契約社員から正規雇用への転換含む)を行っており、在籍の約80%を中途採用者が占め、各階層・ポストにて活躍をしております。今後も中途採用を積極的に活用し、一層の多様性拡大に取り組んでまいります。
【補充原則3-1-3 サステナビリティについての取組み等】
当社は、サステナビリティ推進基本方針において、マテリアリティの特定と社会課題の解決、取締役会の役割等を明言したうえで、2026年4月8日に開示した「中期経営計画2028」においては、企業理念(PURPOSE)や経営戦略における重要テーマのほか、リスク・収益機会を踏まえた「我々と社会の共通する重要課題(マテリアリティ)」に対する中期目標を開示しております。
また、人的資本については、企業の持続的な成長のために、働く『人』と『環境』に積極投資を行うことで、社員のワークエンゲージメントを最大化させ、『“プロフェッショナル”が集う、“働きがい”のある職場の実現』に取り組んでおります。人的資本の数的・質的向上を図ることによって、サービスの質を上げ、顧客に提供し、収益の向上につなげ、社会に還元する、というサイクルを確立し、企業理念(PURPOSE)の実現を目指しております。当社は、人権の尊重は重要な基盤であると認識しており、人権方針に基づき、人権デュー・デリジェンスの実施や従業員に対する人権研修を通じて、人権リスクの特定・防止・是正に取り組んでおります。これらの取組みにより、社員一人ひとりが安心して能力を発揮できる職場環境を整備するとともに、ステークホルダーからの信頼の確保を通じて、長期的かつ持続的な企業価値向上に努めております。
知的財産への投資については、Hybrid Intelligence for Allを掲げており、ヒトとAIの好循環を生み出す先端技術に対して戦略的な投資を行っております。
気候変動に係るリスク及び収益機会は、自社の事業活動や収益等に与える影響が小さく、加えて事業活動による環境への負荷も小さいと想定しております。一方で、気候変動問題は世界共通の課題であり、当社も経営の重要課題の一つとして捉えております。当社は、2022年4月開催の取締役会において、2025年、2030年、2040年までの温室効果ガス(GHG)排出量削減率の具体的な目標値を策定し、決議しております。また、本目標値に対し、2023年12月に「SBTイニシアチブ」の認定を受けております。自社拠点への再生可能エネルギーの導入に加え、太陽光発電設備の設置など、温室効果ガス(GHG)削減に向けた取り組みを行っております。
今後は策定した目標値のモニタリングを行うとともに、各施策の企画や実行に関するガバナンスの仕組みを強化し、中長期の戦略やロードマップに適宜反映を行ってまいります。
サステナビリティに関する取り組みについては当社ウェブサイトにおいて開示しております。
https://www.bell24.co.jp/ja/csr/
【原則5-1 株主との建設的な対話に関する方針】
当社は、持続的な成長と中長期的な企業価値の向上に資するため、以下の方針に則り、当社が相当と認める範囲及び方法で株主との間で建設的な対話を行っております。
(1) IR管掌執行役員(CFO)を指名し、かかる執行役員(CFO)が株主との対話全般を統括します。
(2) IR管掌執行役員(CFO)のもと、IR部門を設置し、これを中心に経営企画部門、経理・財務部門その他の関連部門と適切に情報交換を行い、有機的に連携します。
(3)個別面談の他、第2四半期及び通期の決算発表時における決算説明会、株主通信、当社ウェブサイト等を通じて、株主との対話の充実を図ります。
(4) 対話において把握された株主の意見等については、IR管掌執行役員(CFO)や関連部門に随時報告するとともに、必要に応じて取締役会に共有します。
(5) 対話にあたっては、フェア・ディスクロージャー・ルールを尊重し、情報伝達行為や取引推奨行為の禁止、インサイダー情報の再伝達を制限するための必要な措置を定めたインサイダー取引防止規程に従って対応します。
(6) 実質株主判明調査を実施し、実質株主の把握に努めます。
(株主との対話の実施状況)
上記「方針」のもと、IR部門が、説明会や個別面談等の多様なIR活動を通じ、株主の皆さまとの対話に努めております。2026年2月期はIR面談を延べ約180社と実施しております。また、2025年12月には、IR支援会社が主催する個人投資家向けの説明会を実施し、個人投資家との対話の機会を設けております。
昨今、株主・投資家からは、AI等の新技術を活用した新たな事業基盤の拡大や労働人口の不足によるアウトソーシング市場の拡大といった内容に強い関心が寄せられており、当社の優位性や新技術への取り組みについて説明を行っております。2026年4月に公表した「中期経営計画2028」では、「Hybrid Intelligence for All」をコンセプトとし、ヒトとAIの好循環による新たな価値創出を目指す方針を明確化しております。当社の中長期的な成長戦略を明確にするため、「データ活用の拡張」「ヒトの価値最大化」「パートナー資本の深化」の3つの重点施策を軸とした成長戦略を示すことで、株主および投資家の理解促進を図っております。また、当社と社会の共通する重要課題であるマテリアリティの取り組みについては、中期経営計画2028の人的資本戦略において、「"プロフェッショナル"が集う、"働きがい"のある企業を実現する」ことをゴールに掲げ、AI導入人材2,500名育成の目標と併せて、引き続き役員の女性比率、管理職の女性比率、障がい者雇用率、育児休暇取得率に関して、目標とする指標を開示しております。
対話の場において株主・投資家から寄せられた意見や要望は、取締役会及び各部門長が参加する定例会議にて報告される事等により、経営陣とIR部門間で適宜共有されております。
【資本コストや株価を意識した経営の実現に向けた対応】
(方針・現状認識)
当社は、今後の持続的成長と中長期的な企業価値の向上を図るために、資本コスト・資本収益性を十分に意識した経営が重要と考え、ROEを経営指標の一つとして導入するとともに、ROEが株主資本コストを上回る状態を維持することにより、資本収益性の向上を目指しております。
また、資本・財務戦略のうち、キャッシュアロケーションにおいては、株主還元、成長投資、財務健全化のバランスの取れた資金配分により、持続的な企業価値向上の実現を基本方針としております。
なお、2026年2月期の株主資本コストは8%程度と認識しており、株主資本コストを上回るROE(2026年2月期11.4%)を実現できております。また、PBRについては、2026年2月末時点では1.5倍程度、過去5期においても期末時点で恒常的に1.0倍を上回っております。収益性の改善と成長期待の向上に取組むことにより市場評価の改善を進め、PBRの更なる向上を図ってまいります。
(具体的な取組み)
企業価値の継続的な向上に向けて以下の取組みを実施してまいります。
・収益拡大、利益率向上に向け、2026年4月に公表した「中期経営計画2028」に基づく「Hybrid Intelligence for All」のコンセプトの下、「データ活用の拡張」「ヒトの価値最大化」「パートナー資本の深化」の3つの重点施策を軸とした成長戦略の着実な実行。
・Net DERの適切な水準維持による財務健全性を確保しつつ、企業価値向上に向けた投資計画を積極的に実行すべく2027年2月期からの3年間で250億円の戦略的成長投資を予定。
・連結配当性向50%を基本方針とし、2027年2月期の配当金予想は、1株当たり60円。今後も利益の拡大を通じた増配の実現。
・中長期的な企業価値の向上に向け、役員株式報酬の業績連動指標にサステナビリティ項目(従業員エンゲージメントスコア、女性管理職比率、気候変動)を設定し、運用。
・市場評価の改善に向けて株主や投資家との建設的な対話の継続、対話機会の更なる拡充。
資本コストや株価を意識した経営の実現に向けた対応の記載を含む「中期経営計画2028」に関する説明資料ついては、当社ウェブサイトで開示しております。
https://contents.xj-storage.jp/xcontents/AS07594/17e07754/267e/43f4/b2cf/75d17eaa4d3a/140120260408500045.pdf
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |
ブリッジレポート(ベルシステム24ホールディングス:6183)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録いただくと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |