

ブリッジレポート:(369A)エータイ 2026年8月期決算

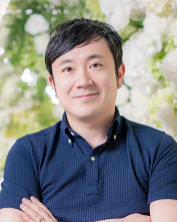 樺山玄基社長 | 株式会社エータイ(369A) |
 |
企業情報
市場 | 東証グロース市場 |
業種 | サービス業 |
代表取締役社長 | 樺山玄基 |
所在地 | 東京都千代田区神田錦町3丁目21クレスト竹橋ビル3F |
決算月 | 8月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | ROA(実) | |
2,534円 | 4,246,500株 | 10,760百万円 | 17.4% | 22.8% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
75.00円 | 3.0% | 149.38円 | 17.0倍 | 807.92円 | 3.1倍 |
*株価は10/27終値。26/8期決算短信より。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年8月 | 1,928 | 407 | 407 | 275 | 68.97 | - |
2024年8月 | 2,376 | 506 | 507 | 297 | 74.34 | 30.00 |
2025年8月 | 2,929 | 713 | 705 | 457 | 113.22 | 46.00 |
2026年8月 | 3,440 | 867 | 921 | 574 | 135.60 | 67.00 |
2027年8月(予) | 4,000 | 1,000 | 1,004 | 634 | 149.38 | 75.00 |
*単位:百万円。予想は会社予想。
株式会社エータイの業績動向、長期ビジョン「A- tie Plan 2035」、中期経営計画「A- tie Plan 2029」、樺山社長へのインタビューなどをお伝えします。
目次
今回のポイント
1.会社概要
2.長期ビジョン「A- tie Plan 2035」
3.中期経営計画「A- tie Plan 2029」
4.2026年8月期決算概要
5.2027年8月期業績予想
6.樺山社長に聞く
7.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 寺院にとってもユーザーにとっても「始めやすく、選びやすく、維持しやすい」お墓である永代供養墓の企画・建立・運営・販売代行に関して寺院と募集代行契約を締結し、永代供養墓の運営に係る業務をワンストップで提供。「永代供養墓募集代行業務を通じた寺院コンサルティングノウハウ」や「高い収益性」が特長・強み。
- 26年8月期は2桁の増収増益、売上・利益は過去最高を更新した。売上高は前期比17.4%増の34億40百万円。永代供養墓に対する需要が引き続き拡大する中、新規寺院の開苑、既存寺院での増設、集客効率の改善などが寄与した。営業利益は同21.6%増の8億67百万円。増収に伴い売上総利益は同17.2%増加。人件費や広告宣伝費を中心とした販管費の増加を吸収し2桁の増益となった。
- 長期ビジョン「A-tie Vision 2035」で「エータイのありたい姿」を掲げた。寺院とともに成長し、「安心とワクワクで満たすサービス」を提供することで、「ポジティブな超高齢社会の創造」に貢献する。永代供養墓事業においては、2035年8月期「国内の墳墓販売件数市場シェア10%程度」「開苑寺院数400ヶ寺」「永代供養墓事業売上高170億円」を目指す。
- 中期経営計画「A-tie Plan 2029」では、2029年8月期までの3年間を「成長のための基盤固め期」と位置付ける。永代供養墓事業においては、売上高期待の高い寺院の開拓及び販売区画数拡大/売上拡大施策の実施に注力する。2029年8月期「売上高56億15百万円、営業利益14億3百万円、営業利益率25.0%、ROE20.0%」を目指す。永代供養墓事業は、寺院開拓基準の見直しを受けて目先の開苑寺院数が減少するため、増収率は若干鈍化する見込み。新たな取組みへの費用投入から営業増益率もやや低下する。周辺事業は計画初年度より事業化を図るものの、売上・利益への貢献は軽微で、本格的な収益化は次の中計期間「A-tie Plan 2032」以降と考えている。
- 樺山玄基社長に、長期ビジョン「A-tie Vision 2035」及び中期経営計画「A-tie Plan 2029」のポイント、株主・投資家へのメッセージを伺った。「長期ビジョン「A-tie Vision 2035」では「ありたい姿」を掲げ、中期経営計画「A-tie Plan 2029」ではそこへ向かう具体的な道筋の第1歩を示しています。数値目標も掲げておりますので、施策を着実に推進し目標は必ず達成する考えです。その進捗についてもIRの場で株主・投資家の皆様にしっかりと説明してまいりますので、これからも当社の成長に是非ご期待ください。」とのことだ。
- 26年8月期は、売上・利益とも期初予想を上回り、過去最高を更新した。第4四半期には、閑散期でありながら売上高、営業利益ともに閑散期としての過去最高を記録しており、自社HPの改善や広告費の効率運用が業績に結び付いている点を評価したい。成約率が前期の54.1%から58.1%へ上昇し、1寺院当たり売上高も増加したことから、開苑寺院数の拡大だけに依存しない成長が進んでいる点も注目される。中期経営計画では、29年8月期に売上高56億15百万円、営業利益14億3百万円を目標としている。26年8月期からの年平均成長率は売上高17.7%、営業利益17.4%。初年度となる27年8月期の計画を着実に達成し、永代供養墓事業の成長施策と周辺事業の立ち上げを次年度以降につなげられるかが、計画全体の実現可能性を判断する最初のポイントとなろう。
1.会社概要
寺院にとってもユーザーにとっても「始めやすく、選びやすく、維持しやすい」お墓である永代供養墓の企画・建立・運営・販売代行に関して寺院と募集代行契約を締結し、永代供養墓の運営に係る業務をワンストップで提供。「永代供養墓募集代行業務を通じた寺院コンサルティングノウハウ」や「高い収益性」が特長・強み。26/8期末での開苑寺院数(同社が永代供養墓を建立し募集を行っている寺院数)は105ヶ寺。
【1-1 上場までの沿革】
2004年10月、樺山伸一氏(現株式会社エータイ代表取締役社長樺山玄基氏の父)が浄水処理場の汚泥処理プラントの委託・販売等を手掛ける株式会社日本クレーベストを設立。2007年11月に永代供養墓事業に参入し、永代供養墓の建立、募集代行事業を開始した。2009年3月にはプラント事業から撤退し、永代供養墓募集代行業務に特化する。2018年10月に社名を株式会社エータイに変更。関東を中心に永代供養墓募集代行業務契約締結先寺院を開拓するとともに、利用者も増大し業績が伸長。2025年6月、東証グロース市場に上場した。
【1-2 理念・ビジョン・ミッション】
以下の理念・ビジョン・ミッションを掲げている。
理念 ―創業時からエータイが大切にしてきた価値観― | 人と人のこころのつながりをサポートし、社会のこころを豊かにする |
ビジョン ―目指すべき世界(エータイだけでは実現できない壮大な夢)― | ポジティブな超高齢社会を創造する |
ミッション ―ビジョン世界の実現のためにエータイが行うこと― | みんなの未来を安心とワクワクで満たすサービスを提供する |
理念は2018年に樺山社長が制定。全社に浸透させ事業に落とし込むことに加え、全てのステークホルダーに訴求すべく、より具体的な目指す姿を経営層中心に協議し、ビジョン・ミッションとして24/8期に掲げた。
ネガティブに捉えられがちな超高齢社会であるが、永代供養墓事業を通じて安心できる未来を提供することを目指している。
【1-3 事業環境】
同社事業を取り巻く事業環境及び市場規模は以下の通り。
(1)事業環境
①人口動態
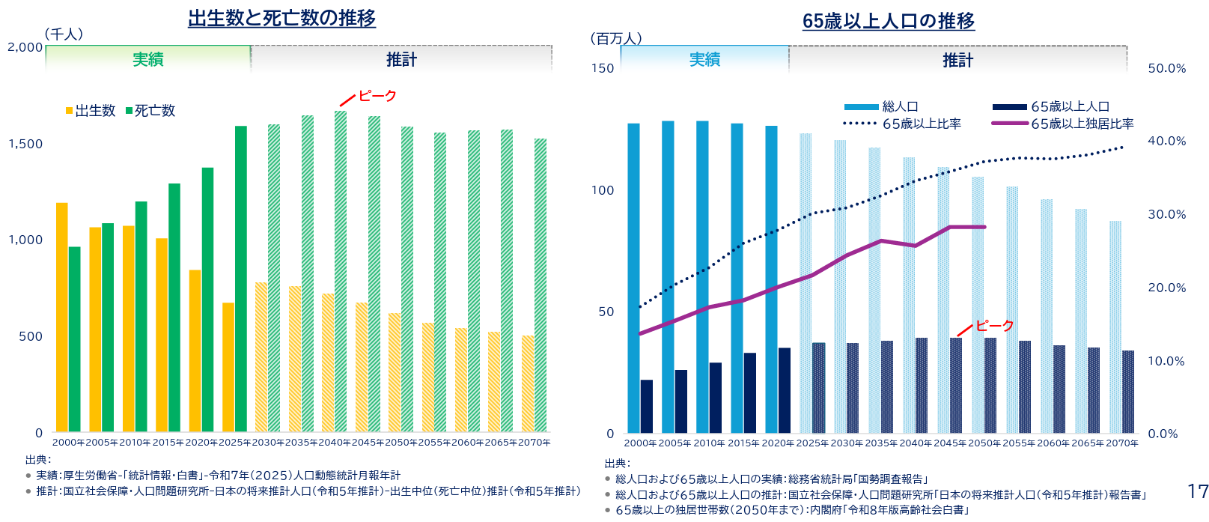
出生数減少、長寿化進展で超高齢社会が到来。団塊の世代の影響で死亡数は増加が続いており、全国的には2040年頃にピークを迎えると見られる。高齢者の独居世帯、いわゆる「おひとり様シニア」も2050年迄は増え続ける見通しである。
(同社資料より)
②お墓にかかわる課題
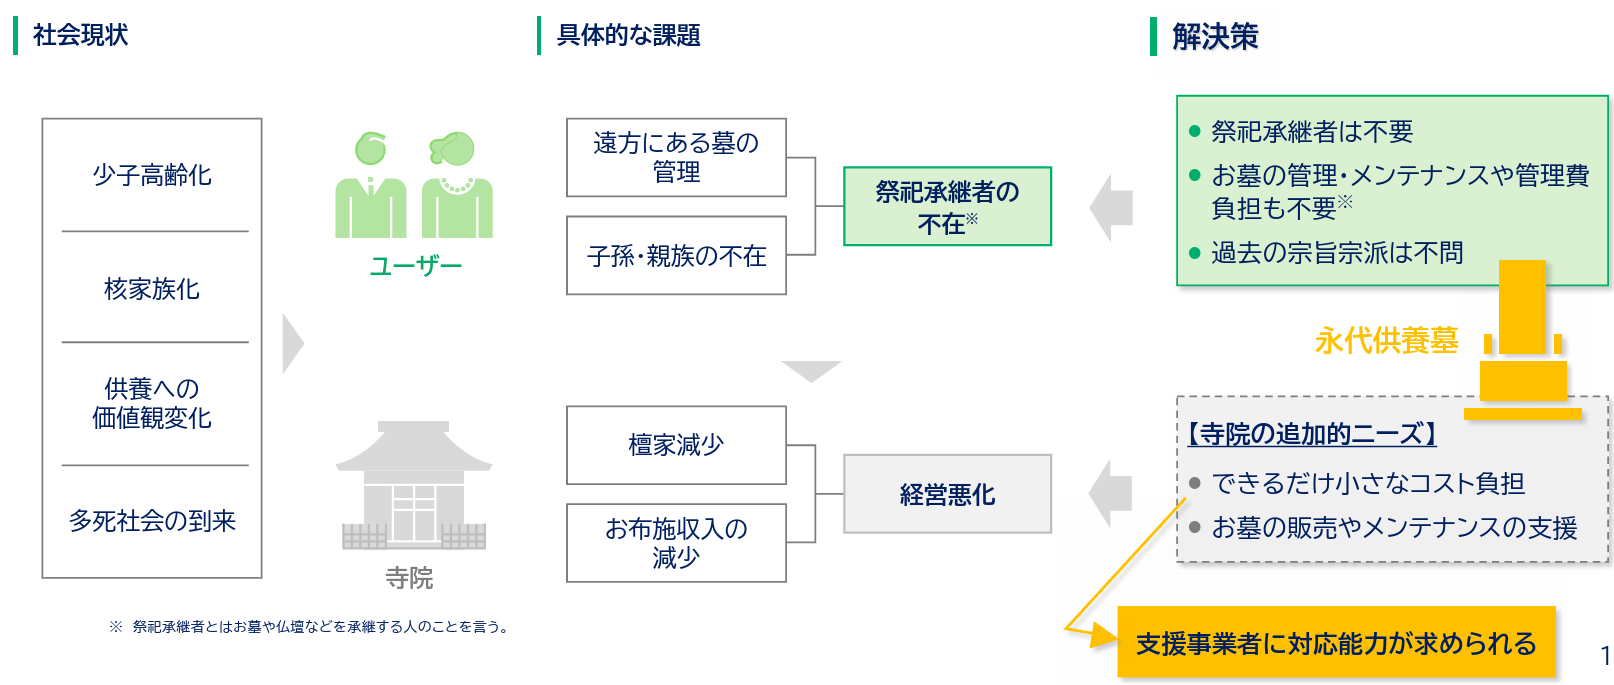
上記の人口動態に加え、「核家族化」「供養への価値観の変化」といった現代社会の構造変化が、お墓の利用者であるユーザーとお墓を管理・運営する寺院の双方に影響を与えている。
ユーザーにおいては、「墓地を承継する親族がいない、いても遠方に暮らしている場合は墓地の承継が難しい」「墓地の維持管理及びその費用負担が発生する」といった課題がある。また、新たに墓地の利用を希望する場合でも利用の意思決定が行いにくい傾向があり、墓地の利用は「始めにくく、選びにくく、維持しにくい」のが現状である。
寺院においては、供養への価値観の変化や承継者不足による「檀家離れ」や「墓じまい」の増加により重要な収入源であるお布施及び墓地の管理料が減少する傾向が強まっており、「経営悪化」が大きな課題となって顕在化している。
また、お墓の引っ越しである「改葬」件数は大幅な増加傾向にある。これは、少子高齢化や多死社会の到来による祭祀承継者不足がその理由とみられる。
こうした状況において、同社では、ユーザーの課題を解決しつつ、寺院の課題にも対応し得るのが永代供養墓であると考えている。
また、高齢者の独居世帯は、社会的孤立者の増加に繋がり、緊急時の対応困難や孤独死を招き、住居の確保にも大きな制約を受けるなどの問題を孕んでいる。高齢者の独居世帯は、お墓という死後の課題だけではなく、生前最後の大きな社会的課題も内包しており、「独居から墓場まで」連続して社会全体での取組みが必要であると同社では考えている。
(同社資料より)
(2)永代供養墓とその市場規模
こうした環境下、ユーザー・寺院双方からの関心が高まっているのが「永代供養墓」である。
(永代供養墓とは)
永代供養墓とは、墓地の利用者に後継者がいなくても寺院が永代にわたり供養・管理を行う墓地。
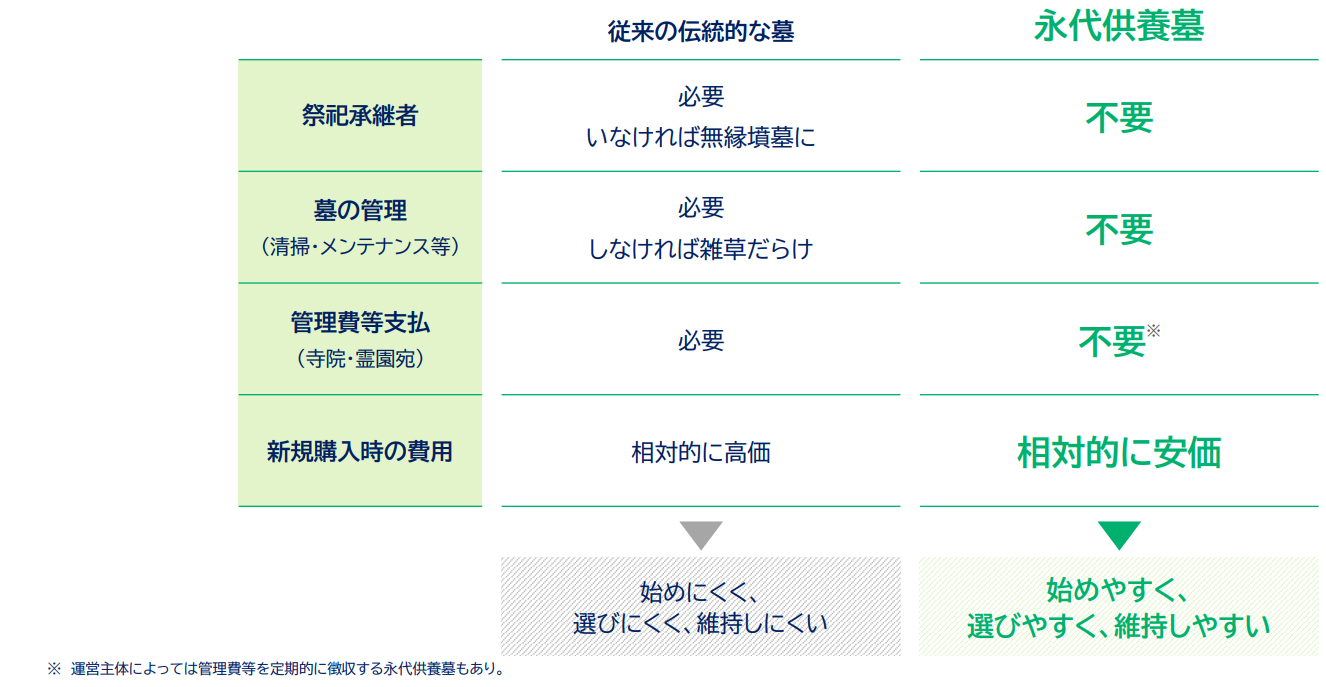
ユーザーは永代供養墓を購入すれば、清掃や雑草処分等のお墓の管理が不要で、寺院や霊園向けの管理費の支払いも一般的には不要。新規購入時の費用についても、伝統的なお墓と比べて相対的に安価に設定されている。
従来の伝統的なお墓が「始めにくく、選びにくく、維持しにくい」のに対し、永代供養墓は現代のユーザーニーズにマッチした「始めやすく、選びやすく、維持しやすい」お墓といえる。
近年の改葬数の増加は、地方所在のお墓を子息等祭祀承継者が居住する都市部へ移転させることに加え、以降の管理が不要な永代供養墓へ改葬する動きが相まったものと思われる。
(同社資料より)
(市場規模)
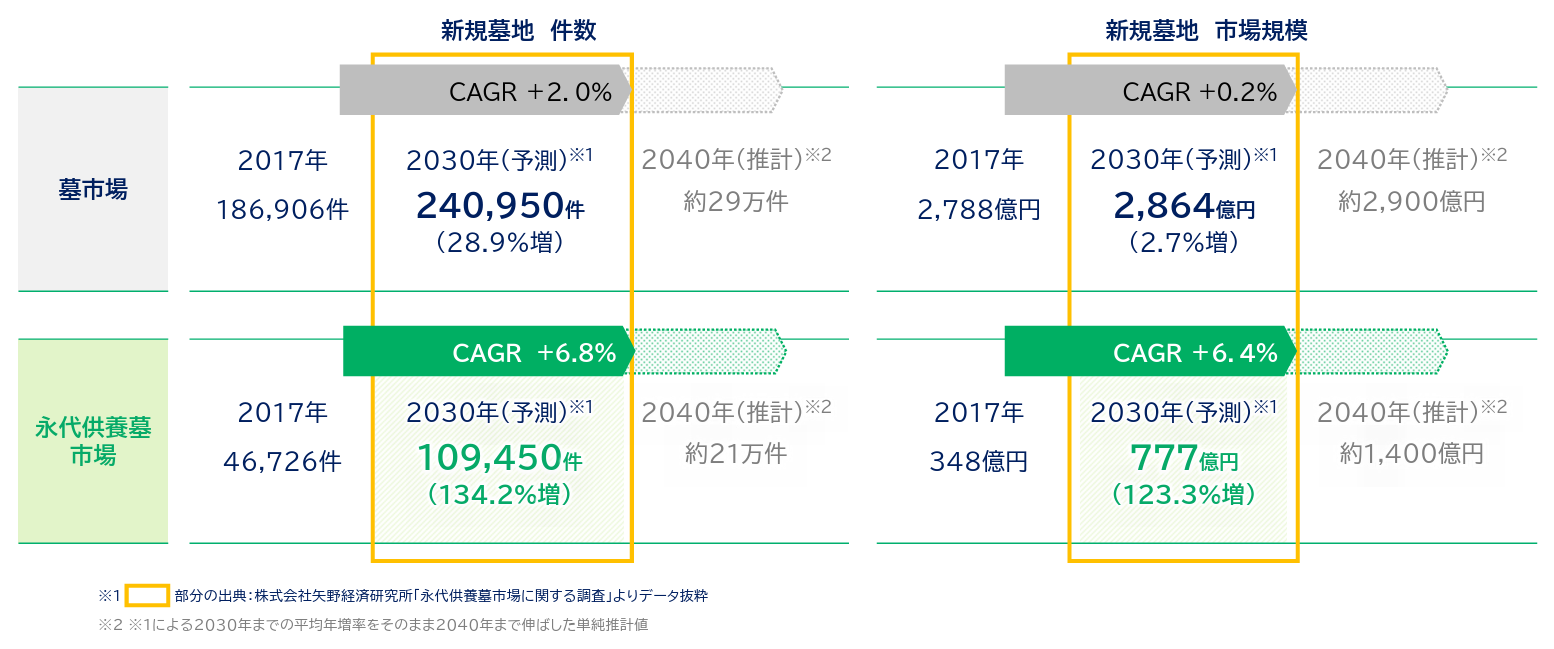
こうした環境下、永代供養墓は新規墓地件数・市場規模(金額ベース)ともに、お墓全体を上回る大きな成長が見込まれている。下記の2030年までの成長率を単純に引き延ばしていくと、2040年までの間に、永代供養墓の件数は墓市場全体の過半となることも予想される。
(同社資料より)
【1-4 事業内容】
セグメントは寺院コンサルティング事業の単一セグメント。
永代供養墓募集代行業務及びその他の業務(永代供養墓域の管理代行業務及び寺院への集客提案等の各種ソリューション並びに葬儀関連業務)により、寺院の財務基盤の強化に貢献し、その対価として手数料を収受している。
(1)永代供養墓募集代行業務
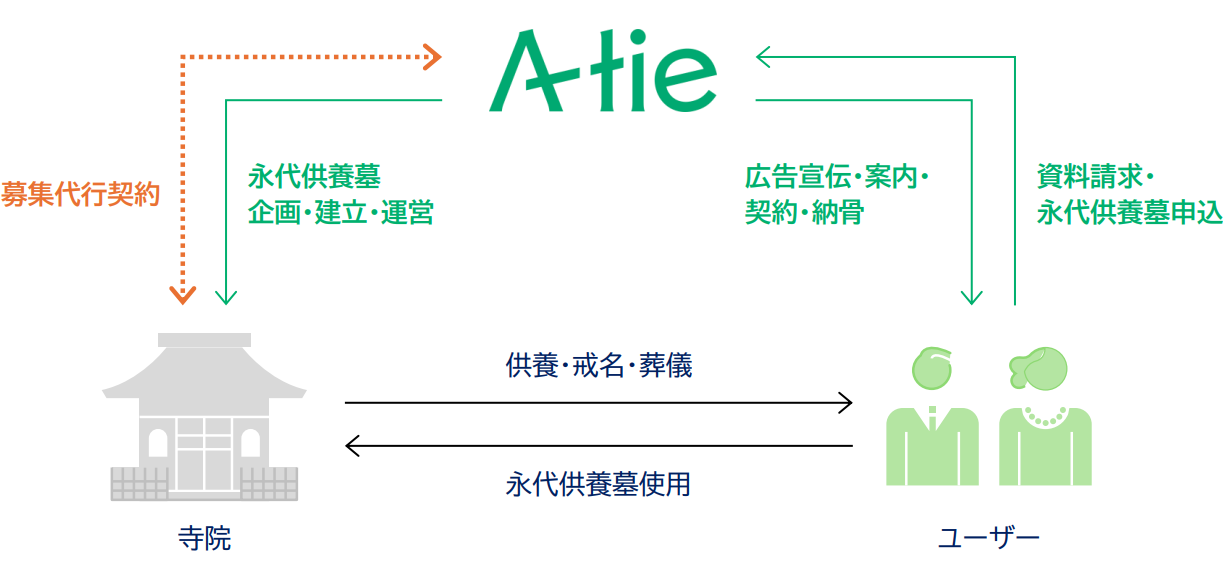
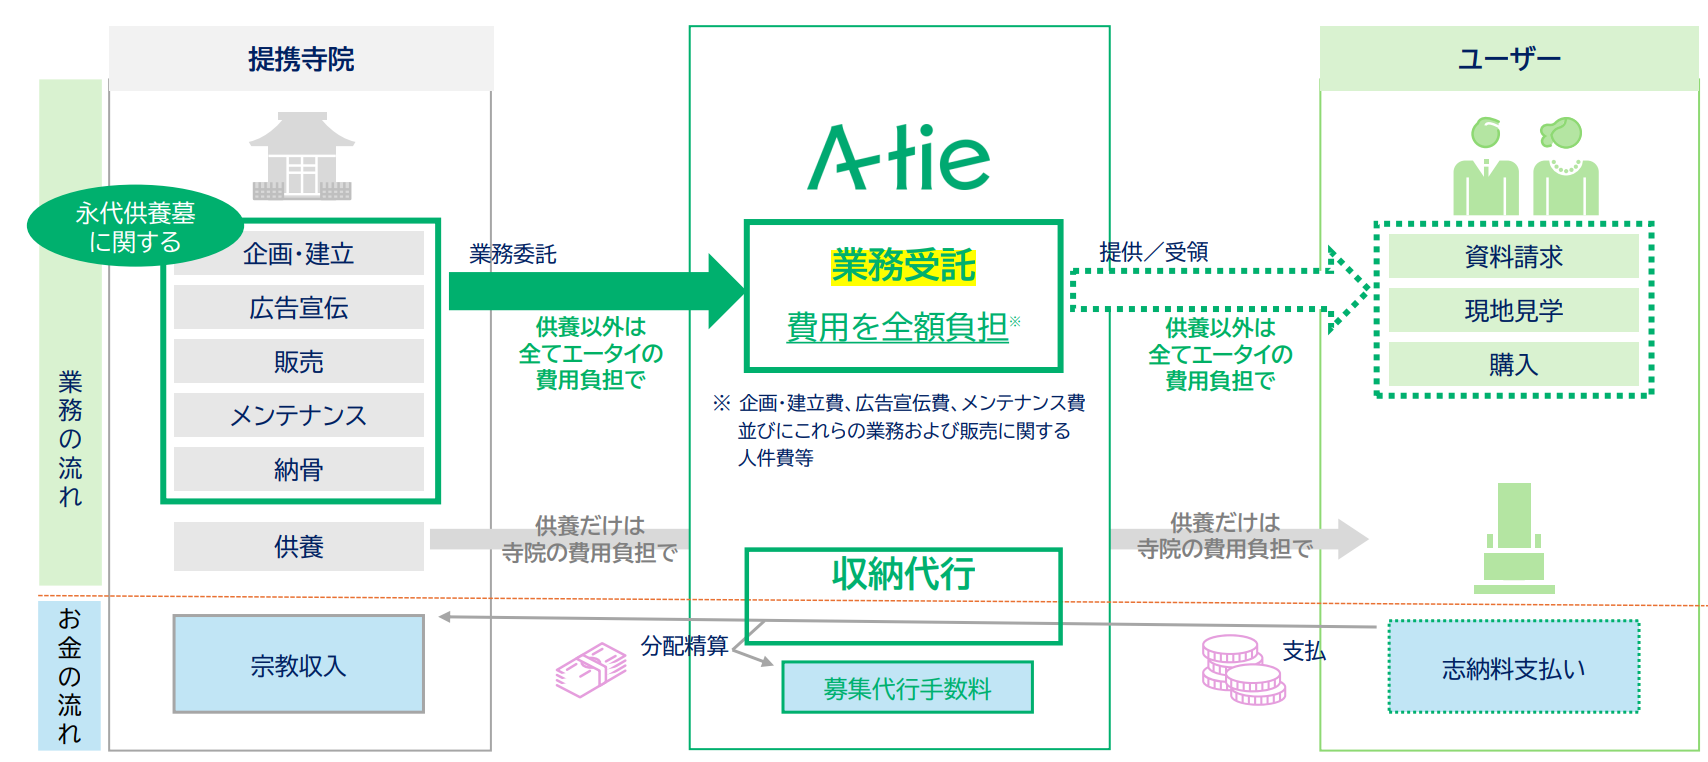
永代供養墓の企画・建立・運営・販売代行に関して募集代行契約を締結し、永代供養墓の運営に係る業務をワンストップで提供している。業務委託に関わる費用はすべて同社が負担する。同社が募集した永代供養墓利用者の成約額から寺院に配分する志納料を差し引いた金額を募集代行手数料として収受している。
 |
 |
(同社資料より)
①特長
寺院、ユーザー双方にとって「始めやすく、選びやすく、維持しやすい」永代供養墓を提供している。
◎寺院
永代供養墓の建立及び運営に際しては、永代供養墓の企画提案、建立、永代供養墓利用者の募集のための広告宣伝活動、永代供養墓の現地案内や成約事務手続などの業務が必要となるが、以下の費用は全て同社が負担している。
・企画提案及び建立における一定の初期投資
・利用者の募集のための広告宣伝費
・永代供養墓の現地案内や成約事務手続
・成約額の収納代行
・納骨や契約保全及び永代供養墓域のメンテナンスに関する人件費及び諸経費
対寺院営業においては最初の面談設定まで苦労することが多いが、紹介の活用なども含めて面談にこぎつけ、必要な費用の全額負担をはじめとするメリットを説明すると商談が進むことが圧倒的に多いという。
多くの寺院にとってはこれらの業務を内部の人間のみで円滑に運営することは極めて困難である。
「始めやすく、選びやすく、維持しやすい」永代供養墓の運営をサポートすることで、高い手数料率を確保している。
なお、永代供養墓の建立費用は、長期前払費用として資産計上し、効果の及ぶ期間にわたり償却費として費用計上している。
一度、募集代行契約を締結すると販売できる在庫がなくなった場合など、解除に至るケースは限定的。25/8期の開苑寺院における解除寺院数はゼロ。26/8期は通期で3件のみである。
◎ユーザー
以下のようなメリットをユーザーに提供している。
*祭祀承継者が不要
祭祀承継者がいなくても、寺院により永代にわたる供養や管理が提供される。
*過去の宗旨宗派を問わない永代供養サービス
永代供養墓の使用許可申込に当たり過去の宗旨宗派は問わない。
*明瞭な価格プランに基づく同一種類同一価格での提供
永代供養墓ごとに埋葬数に合わせた明瞭な価格プランを提示し、同一種類同一価格で提供している。
*入檀料や年間管理費が不要
一般的な檀家制度で必要とされる入檀料は不要。永代供養墓の使用許可申込に当たり一時費用を負担することで、年間管理費などその後の管理費は発生しない(納骨時の費用や戒名に係るお布施などの費用は必要)。
*法事法要が強制されない
永代供養墓の使用許可後は、許可を受けた寺院にて永代供養、法要儀式等を行うが、永代供養墓利用者の希望しない法事法要は強制されない。
*希望に基づき後継者による承継が可能
一般的な永代供養墓は、使用許可申込時に供養対象となる人数が定められており、親族等による承継が難しいが、同社の永代供養墓は任意の登録制を導入しており、追加登録料を支払うことにより、親族等による永代供養墓の承継が可能。
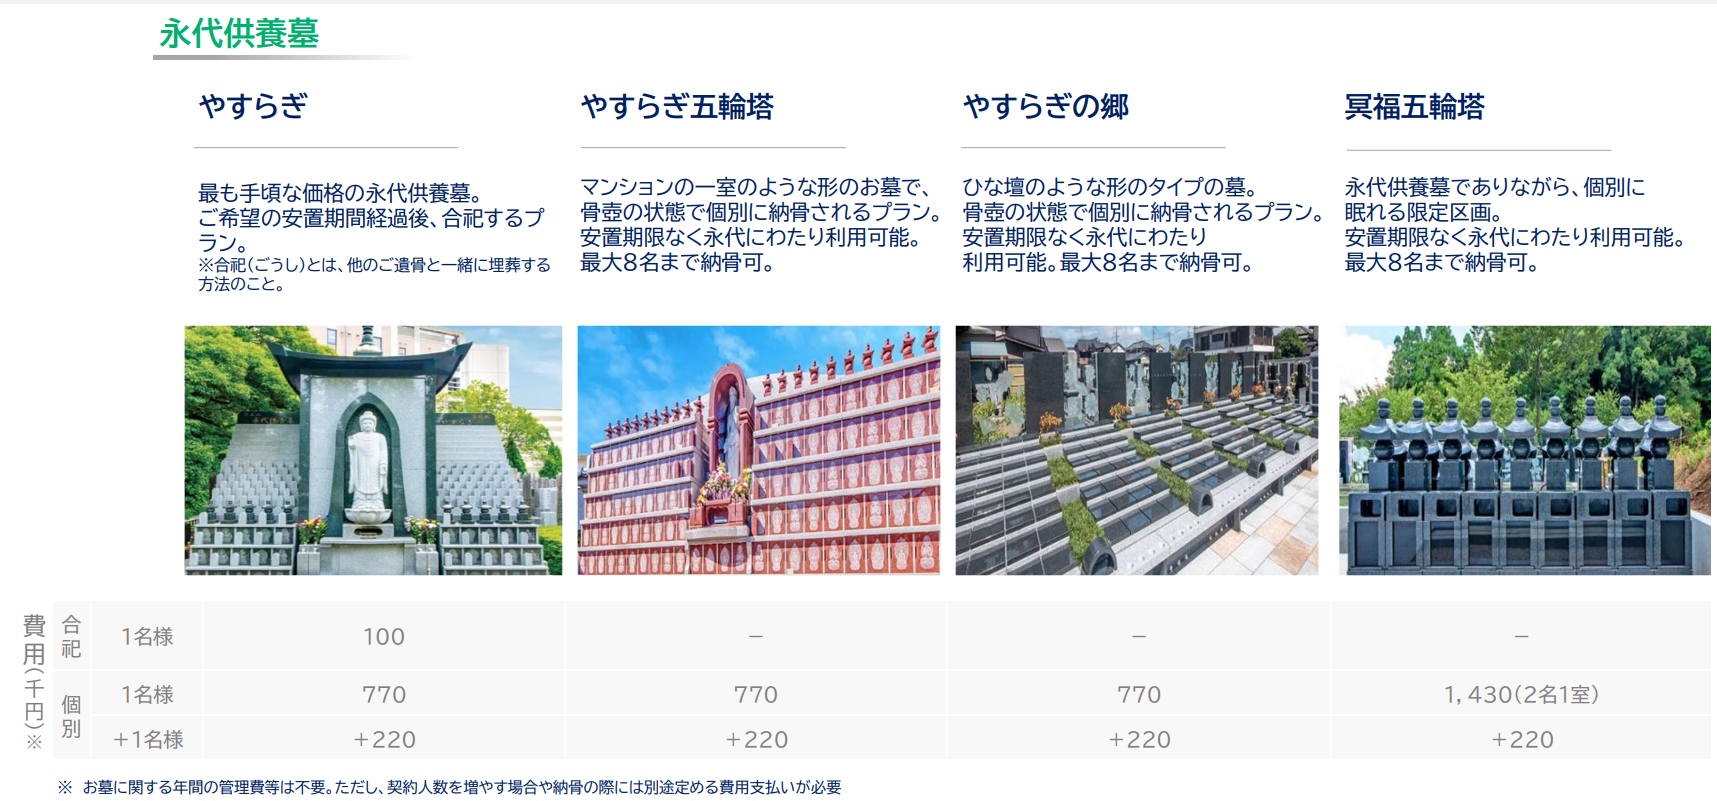
*多彩な商品ラインナップからの選択が可能
独自の手法により、旧来の石材業者の提供する伝統的なデザインとは異なるデザイン性の高い高品質な永代供養墓を目指して企画提案、建立している。
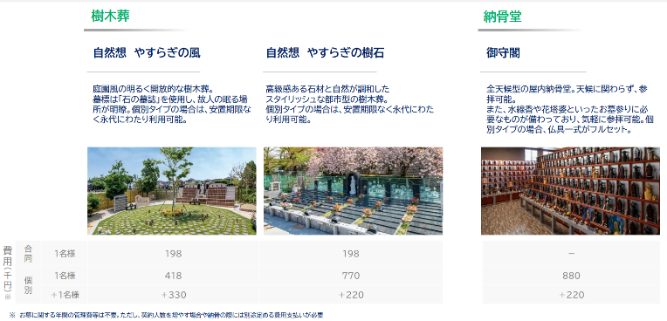
合祀墓 | 粉骨した遺骨を1カ所に共同で埋葬する葬送方法。墓石の購入は不要。成約単価は同社の永代供養墓の中では最も低廉。 |
個別墓(マンションタイプ) | 屋外型のマンションタイプの個室に納骨する葬送方法。各個室に個人を称する文字を記した石材である「墓誌(ぼし)」を設置する。個別安置でありながら集合型の永代供養墓であるため、檀家制度に基づく一般的な墓地の利用と比較して低廉な成約単価で提供している。 |
個別墓(戸建てタイプ) | 屋外型の戸建てタイプの個室に納骨する葬送方法。一般的な墓地のように高級感のあるデザインを目指している。一般墓地に代わる新しいお墓として提案しており、個別墓(マンションタイプ)より高級志向の利用者向けの永代供養墓として最も高価な成約単価で提供している。 |
樹木葬 | 樹木や緑地スペースに遺骨を埋葬する葬送方法。埋葬スペースに個人を称する文字を記した石材である「墓誌(ぼし)」を設置する。石材と比較して安価な樹木や植栽を主な材料として使用するため、合祀墓に次ぐ安価な成約単価で提供している。 |
 |
 |
(同社資料より)
②主要KPI
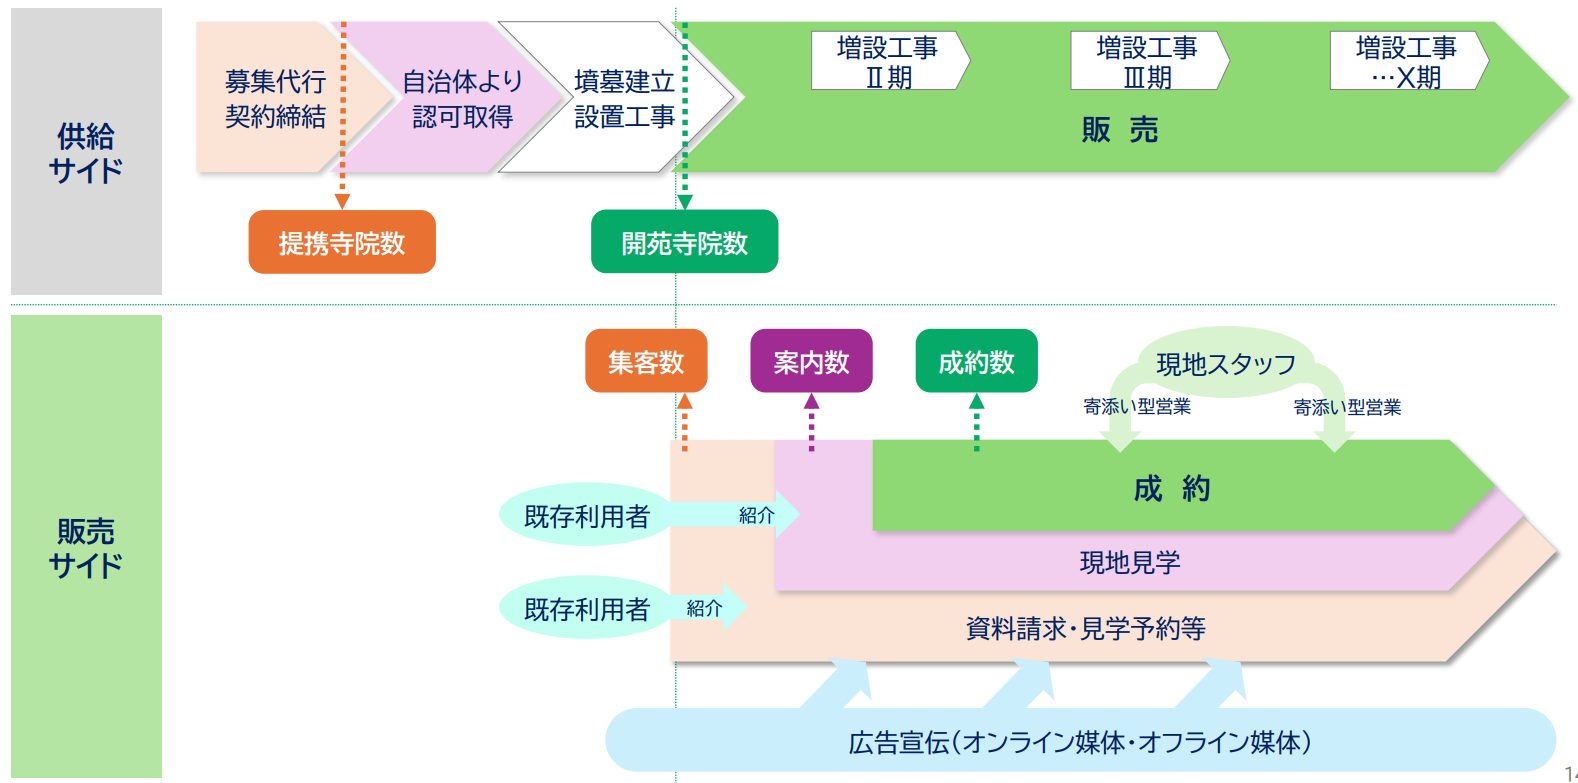
同社では、投資家へよりタイムリーな情報共有を図るため、主要KPIの開示を行っている。2026年7月からは月次ベースでの開示を開始した。主なKPIの定義は以下の通り。
<供給サイド>
提携寺院数 | 「募集代行契約」を締結した寺院の数 |
開苑寺院数 | 提携後、自治体からの認可取得や墳墓建立・設置工事を経て、永代供養墓の販売開始に至った数 |
1寺院当たり売上高 | 売上高を期中平均開苑寺院数((前年度末開苑寺院数+当年度末または当四半期末の開苑寺院数)/2)で除して計算 |
個別区画供給余力 | 個別墓供給区画数から販売区画数を控除。以降の販売余力を示す。 |
<販売サイド>
集客数 | 資料請求や見学予約等の問い合わせ数 |
案内数 | 実際に現地見学へ案内した数 |
成約数 | 最終的に契約に至った数 |
*開苑寺院数について
寺院との契約締結は、サービス提供の基盤であり、収益力向上のためには、新規寺院との契約締結を進め、提携寺院数を継続的に増加させることが重要である。新規寺院との契約締結後、提携寺院が所在する自治体からの墓地経営許可を取得したのち永代供養墓建立工事を着工し、一定期間を経て開苑、永代供養墓募集代行業務等を開始する。
*売上高及び1寺院当たり売上高について
開苑寺院から収受する永代供養墓募集代行手数料(売上高)は、ユーザーと寺院の成約による成約額から生じる。
開苑寺院数及び1寺院当たり売上高双方の伸長が売上・利益拡大のための重要な指標である。
寺院との永代供養墓募集代行契約を10~20年にわたる長期の契約とし、永代供養墓の成約状況及び残区画数に合わせて適時に永代供養墓の増設を行うことで、1寺院当たりの売上高を逓減させることなく一定水準を維持している。
(同社資料より)
(2)その他の業務
永代供養墓域の管理代行業務においては、同社の費用負担で日々の墓域の清掃、定期的な植栽の剪定、永代供養墓の高圧洗浄及びメンテナンスを行っている。
また、寺院への集客提案等の各種ソリューションとして、寺院でのイベントの企画運営や永代供養墓利用者の供養祭の企画運営等を行っている。加えて、葬儀関連業務においては、永代供養墓の申込者、提携寺院の檀家を中心として、葬儀申込の受付、葬儀施行の取次、葬儀会館の斡旋及び葬儀付帯業務の提供、回忌供養の取次等の葬儀後のアフターサポート、既存のお墓の撤去・処分(墓じまい)及び永代供養墓への移動(改葬)のサービスも提供している。
【1-5 特長・強み・競争優位性】
(1)競合について
永代供養墓や樹木葬を展開する事業主体は全国に広がっているが、同社と同様のビジネスモデル(多くの地域でのドミナント戦略、費用の全額負担、多彩な商品ラインナップ等)を展開している事業主体は他に見当たらない。また、開苑寺院数などの規模も同社と比べると小さく、先行者としての優位性を大きく確保している。
<主な競合>
・個別寺院:永代供養墓を独自に開発し、販売
・石材店:取引先寺院と提携して永代供養墓を開発し、販売
・葬儀社や仏具店等:事業多角化の観点から樹木葬等を展開(一部は上場企業)
(2)永代供養墓募集代行業務を通じた寺院コンサルティングノウハウ
寺院は一般的な企業とは異なる歴史や伝統、文化を持ち、それを重んじる業界であるため、寺院との永代供養墓募集代行契約締結においてはその価値観を理解し尊重した対応が求められる。さらに、宗教法人としての寺院は意思決定に際し、法人役員や檀家役員会など複数の関係者による全会一致が必要となるなど、寺院との募集代行契約締結の難易度は極めて高い。
さらに、墓地建立に際しては自治体の認可を取得する必要があるが、法令及び条例の解釈・判断が地域や行政ごとに異なることも多い。また、宗教法人や墓地に関する知見が不足している地域や行政もあるため、専門的知識と経験を基にした提案や連携が不可欠で、適法な墓地の建立及び運営のためには、こうした様々な対応が求められる。
同社は、伝統ある寺院業界の特性を理解し法令や規制にも明るく、多くの永代供養墓の運営実績を通じて寺院コンサルティングについての豊富な知見やノウハウを有しており、持続的な寺院経営への支援が可能である。こうした豊富なノウハウや実績は強力な参入障壁である。
(3)高い収益性
永代供養墓の運営に係る費用を同社が負担することにより高い手数料率を確保している。加えて、適切な寺院提携エリアを構築することで寺院周辺地域に特化したドミナント戦略を展開しているため、効果的な集客と費用の効率化が可能で、高い利益率を確保している。
【1-6 株主還元】
株主還元を経営の重要なテーマの一つと認識している。
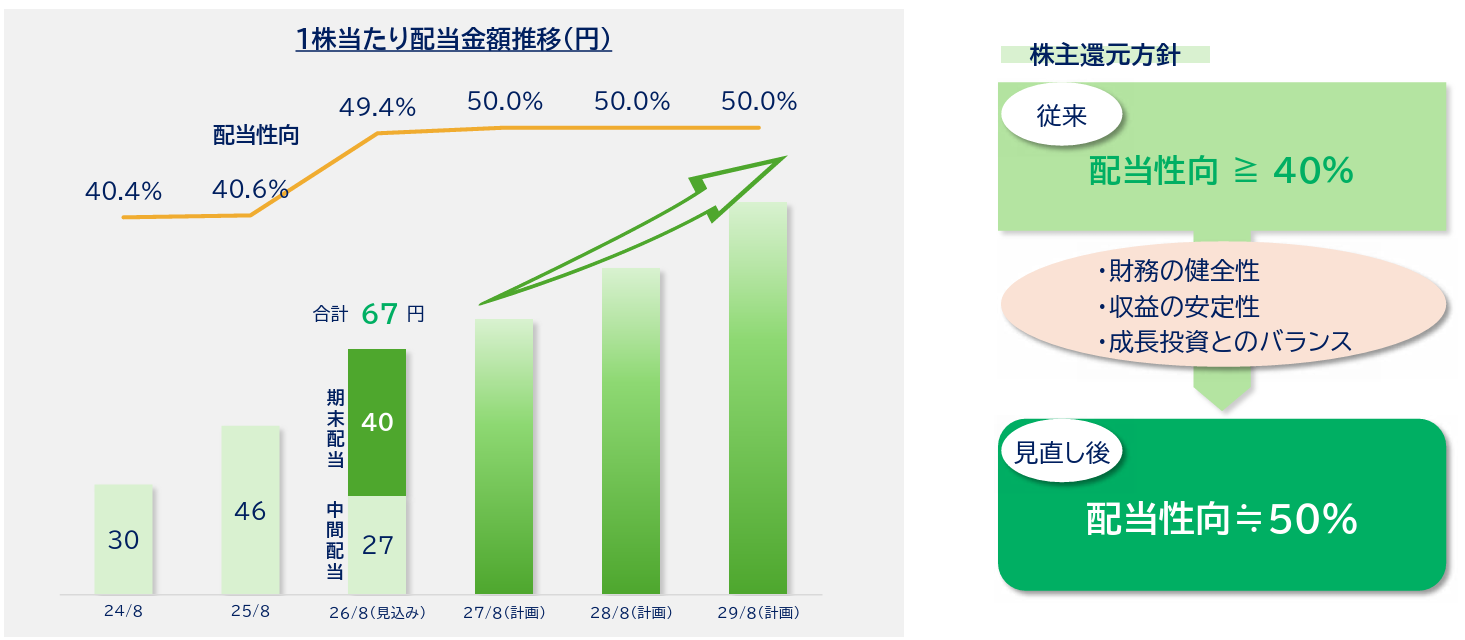
配当については、財務の健全性、収益の安定性、成長投資とのバランスを勘案しながら、継続的に拡充を図る考え。具体的には、26/8期の期末配当を増配したうえで、後述する中期経営計画「A-tie Plan 2029」期間中は配当性向50%程度を維持していく方針である。
株主優待制度「エータイ・プレミアム優待倶楽部」を導入している。毎年8月末を基準日として、200株以上を保有する株主に3,000~15,000ポイントを進呈する。ポイントは、米やブランド牛のほか、スイーツや飲料類、銘酒、電化製品、選べる体験ギフトなど、5,000種類以上の商品から選択することができる。プレミアム優待倶楽部を導入する他企業の優待ポイントとの合算が可能な共有株主優待コイン「WILLsCoin」に交換のうえ、より広範な商品から選択することも可能である。
(同社資料より)
2.長期ビジョン「A-tie Vision 2035」
2026年10月、長期ビジョン「A-tie Vision 2035」を策定、発表した。2035年のありたい姿、実現のための基本ストーリー、数値目標を示している。
【2-1 エータイのありたい姿】
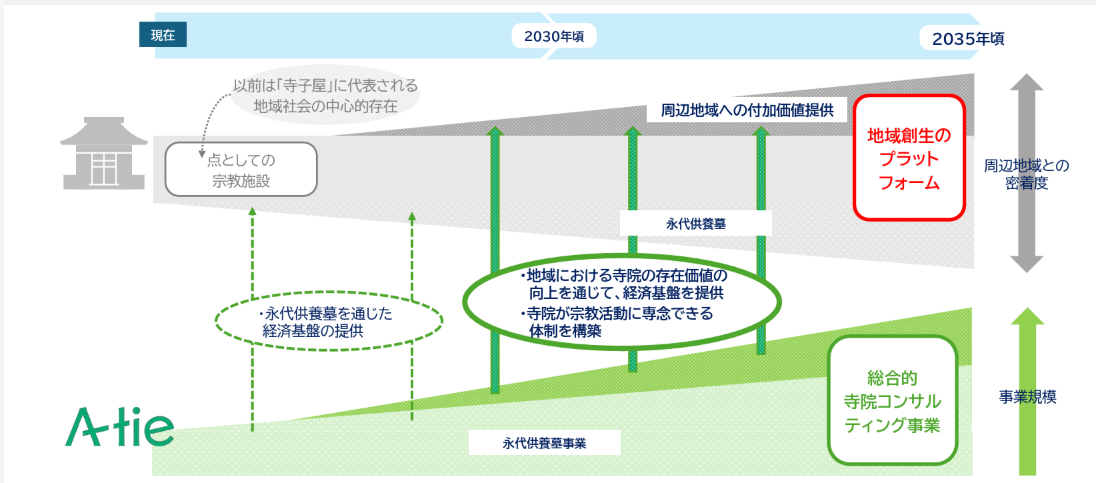
永代供養墓事業を通じて築いた寺院との関係を基盤に、寺院を中心として地域社会に貢献する企業への発展を目指す。
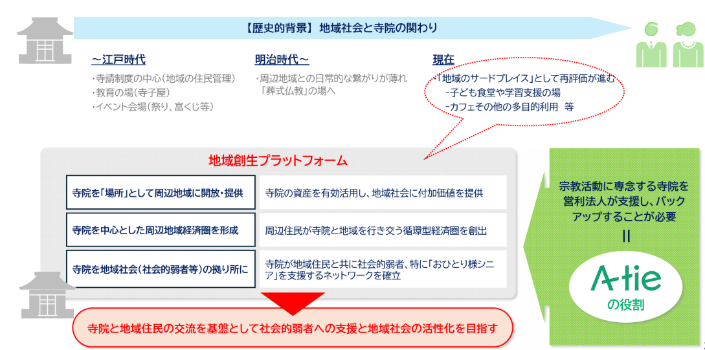
寺院に経済基盤を提供する現在の事業を発展させ、地域における寺院の存在価値を高め、「地域創生のプラットフォーム(※)」としての寺院をバックアップすることを通じ企業としての成長を目指す。
(※地域創生プラットフォームとは?)
寺院はかつて、教育や祭りなどを通じて地域社会の中心的な役割を担っていた。同社は、寺院の場所や資産を地域に開放し、地域住民が集う場を提供するとともに、周辺商店街などを巻き込んだ循環型経済圏を形成することで、寺院と地域社会との結び付きを再構築する考えだ。
 |
 |
(同社資料より)
【2-2 ありたい姿を実現するための基本ストーリー】
寺院とともに成長し、「安心とワクワクで満たすサービス」を提供することで、「ポジティブな超高齢社会の創造」に貢献する。
「安心」とは、祭祀承継者の要らない永代供養墓の社会的浸透を意味する。“お墓といえばエータイ”というの認知を獲得する。
「ワクワク」とは、寺院への人流回帰を促すサービスの提供により、“お寺=人々が集まり寄り添う場所”という位置づけを確立することを意味している。
「ありたい姿」実現のための主な具体的な取り組みは以下の通り。
①開苑寺院並びに増設寺院の増加による永代供養墓の供給拡大 |
②広告宣伝や体制の強化、チャネルの多様化による墓販売数の増大 |
③商品戦略・価格戦略の見直しによるニーズの掘起こし/売上の増強 |
④永代供養墓の周辺事業の立上げによる収益機会の捕捉・拡充 |
⑤周辺事業への取組みによる寺院の「地域創生プラットフォーム化」支援 |
⑥寺院を中心とした循環型経済圏の創出/高齢者支援の拡大 |
⑦サステナブル経営の実践を通じた社会貢献 |
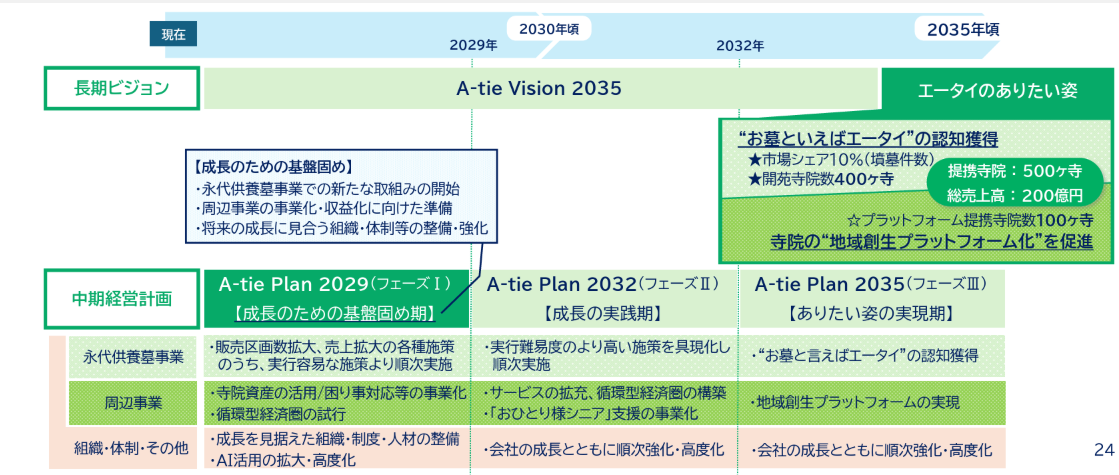
2035年までの9年間を、2029年までの「成長のための基盤固め期」、2032年までの「成長の実践期」、2035年までの「ありたい姿の実現期」という3段階で長期ビジョンを推進する。
2029年までの「成長のための基盤固め期」を示すのが、後述の「中期経営計画「A-tie Plan 2029」である。
(同社資料より)
【2-3 2035年の目標】
引き続き永代供養墓事業の拡大を進めながら、寺院の困りごと解決や寺院の「地域創生プラットフォーム」化を目指し、寺院コンサルティング業務の多様化を進め周辺事業として立ち上げていく。
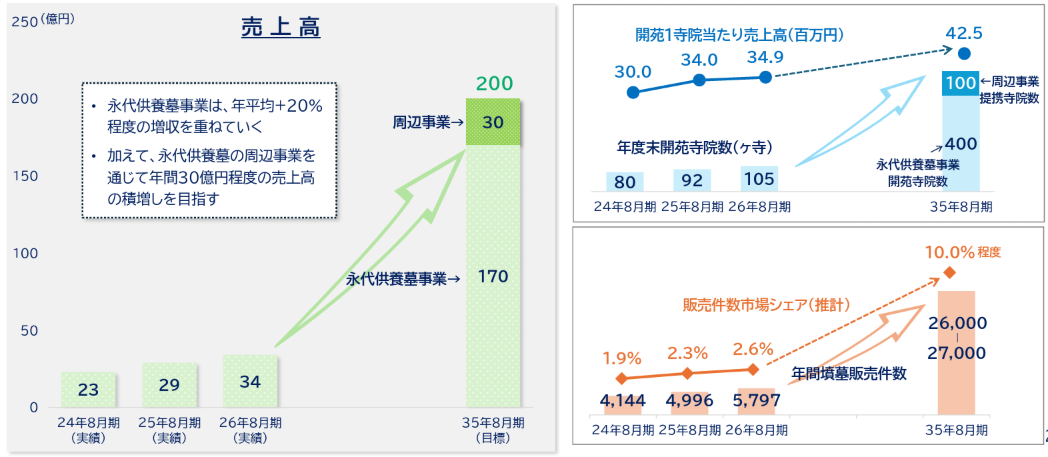
永代供養墓事業においては、定性目標として“お墓といえばエータイ”の認知獲得」、定量目標として「国内の墳墓販売件数市場シェア10%程度」「開苑寺院数400ヶ寺」「永代供養墓事業売上高170億円」を目指す。
周辺事業においては、定性目標として「寺院の“地域創生プラットフォーム化”を促進」を、定量目標として「提携寺院数100ヶ寺」「周辺事業売上高30億円」を掲げている。
両事業を合わせた提携寺院数は500ヶ寺、売上高は200億円。
(同社資料より)
3.中期経営計画「A-tie Plan 2029」
【3-1 基本戦略】
2027年8月期から2029年8月期までの3年間を「成長のための基盤固め期」と位置付ける。
永代供養墓事業においては、売上高期待の高い寺院の開拓及び販売区画数拡大/売上拡大施策の実施に注力する。従来のアプローチに囚われることなく新たな施策を幅広く実行していく。
周辺事業においては、寺院のお困りごとを起点とした事業化の検討及び実施、寺院の保有資産等の有効活用を通じた周辺住民の寺院への人流づくり、循環型経済圏の試行など、まずは事業確立に向けトライアルを中心に展開していく。
上場企業として相応しい組織・人材・制度面の強化も並行して進める。
【3-2 永代供養墓事業の取組み】
(1)全体像
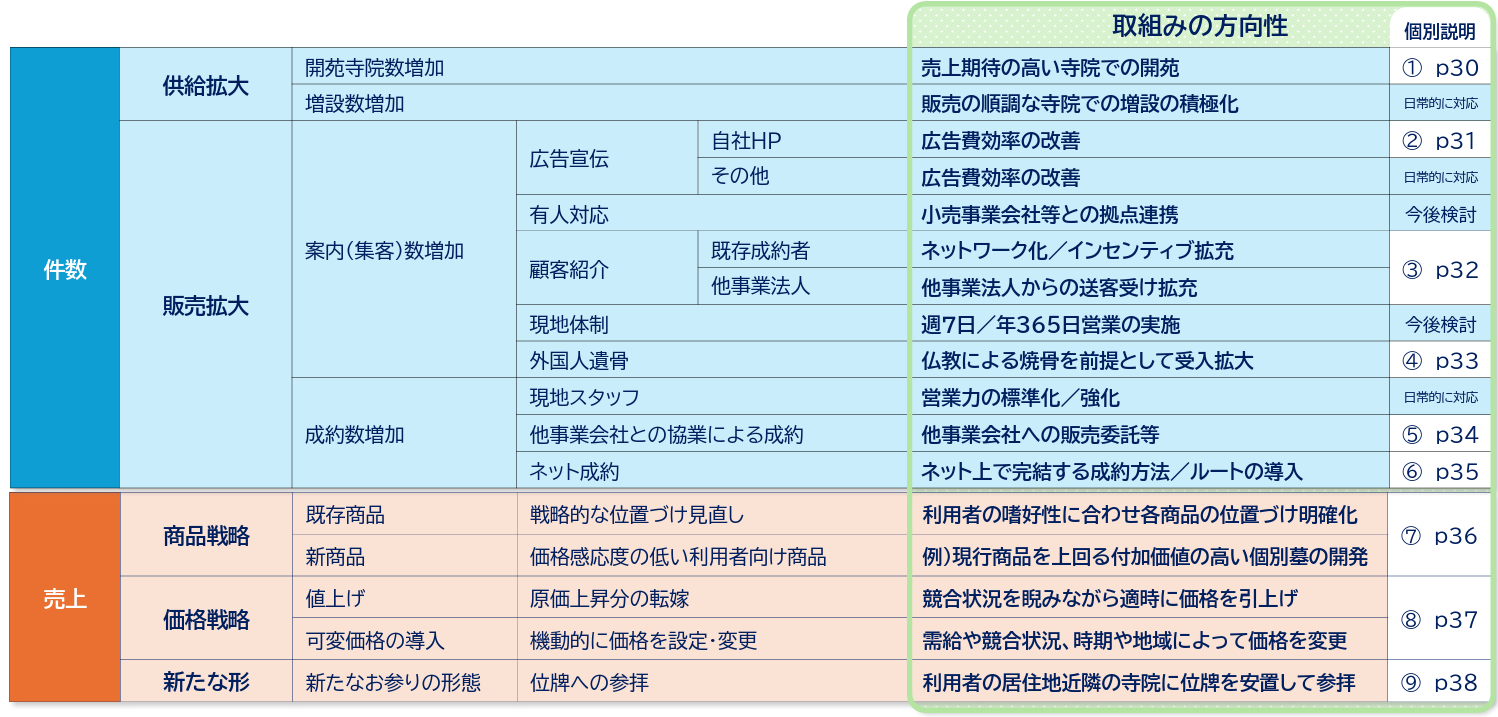
販売件数を拡大させるとともに、売上高を増加させる。
供給、販売、商品、価格の各面から成長施策を実施する。売上期待の高い寺院の開拓と既存寺院での増設によって供給力を高めるとともに、集客・成約ルートの拡充、新商品開発、価格体系の見直しにより、販売件数と売上高の双方を拡大する。
(同社資料より)
(2)各種取り組み
①寺院開発戦略の見直し
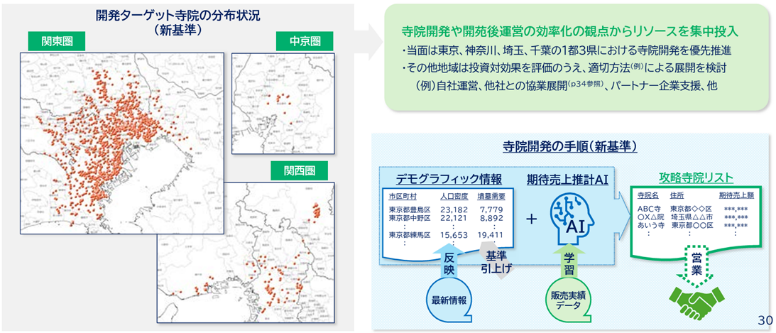
日本全国には約7万強の寺院があるということだが、同社は全ての寺院を開拓の対象としているわけではない。効果的な集客による高い収益性と費用の効率化を図るため、以下の観点を踏まえて開拓すべき寺院を選定している。
「エリア分析」
人口が多く、将来的な墳墓需要が期待できる地域について、年齢別人口分析や競合他社及び寺院数など関連する指標を用いてより潜在性のあるエリアを選定する。
「エリア内対象寺院の選定」
エリア内でより大きな売上高を期待できる寺院を厳選する。既存開苑寺院における売上実績と、定性的な評価情報の関係をAIに学習させることで、より緻密な選定を進めている。
「ドミナント戦略」
売上高を伸ばしつつ一定以上の利益を確保するためには、人員配置や広告宣伝等の効率性をより高める体制・運営が必要である。そのため、ドミナント戦略を採用。孤立した寺院を開苑することを回避し、現地スタッフのバックアップや管理スタッフの業務効率化、複数寺院への同報広告等を実施している。
具体的には、市区町村別の墳墓需要から開苑可能寺院数を算出し、既存寺院から一定距離を置いた寺院を対象として選定している。開苑寺院のない空白エリアについては、早期にドミナント効果を発揮できるよう、短期間での複数寺院の開苑を図る。
「将来の増設建立余地」
より効率的に利益を蓄積していくためには、同一寺院において永代供養墓の増設建立を重ねることが重要である。
新規寺院との提携を検討する際には、初期建立のみならず、増設建立の余地の有無や広さ等も評価材料としている。
増設余地は現時点での空きスペースだけでなく、無縁墓の設置スペースや将来墓じまいとなる可能性のある一般墓設置スペース等も検討対象となる。
こうして候補寺院を選定したうえで、寺院に提案を行い、同社のビジネスモデルに同意した寺院と契約を締結する。
26年8月期には開苑寺院数が100ヶ寺を超え、墳墓販売実績も合祀墓と個別墓合算で3.7万件を超過した。販売データも蓄積されたことから、AIと人口動態データを活用して寺院ごとの期待売上高の推計精度が更に向上している。これまでは九州・東海・関西地方へも展開していたが、「A-tie Plan 2029」においては、墳墓販売数を更にドライブさせるために売上期待の高い寺院が集中する東京、神奈川、埼玉、千葉の1都3県を優先し、開発資源を重点的に投入する。
②自社HPの広告効率改善
集客にあたっては、「潜在層の掘り起こし」「顕在層へのコンタクト」「紹介」「寄り添い型の営業」の4つにより成約の獲得と売上高の増大を図っている。
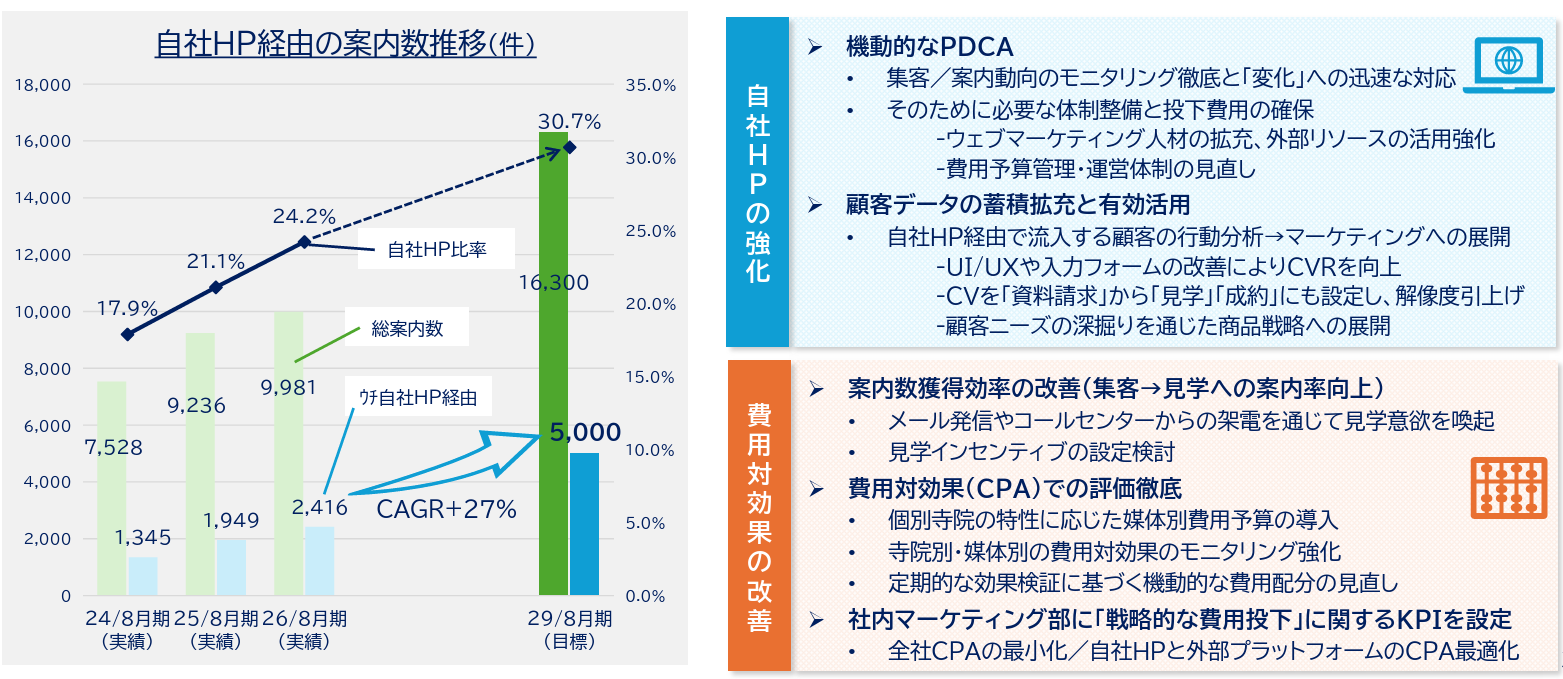
「A-tie Plan 2029」においては、機動的にPDCAを回し改善を行うことができる自社HPを集客の柱とし、獲得コストを抑えながら案内数を増加させる。自社HP経由の案内数を26年8月期の2,416件から29年8月期には5,000件まで拡大。総案内数に占める比率を24.2%から30.7%へ引き上げる計画である。
 |
 |
(同社資料より)
③顧客紹介の強化
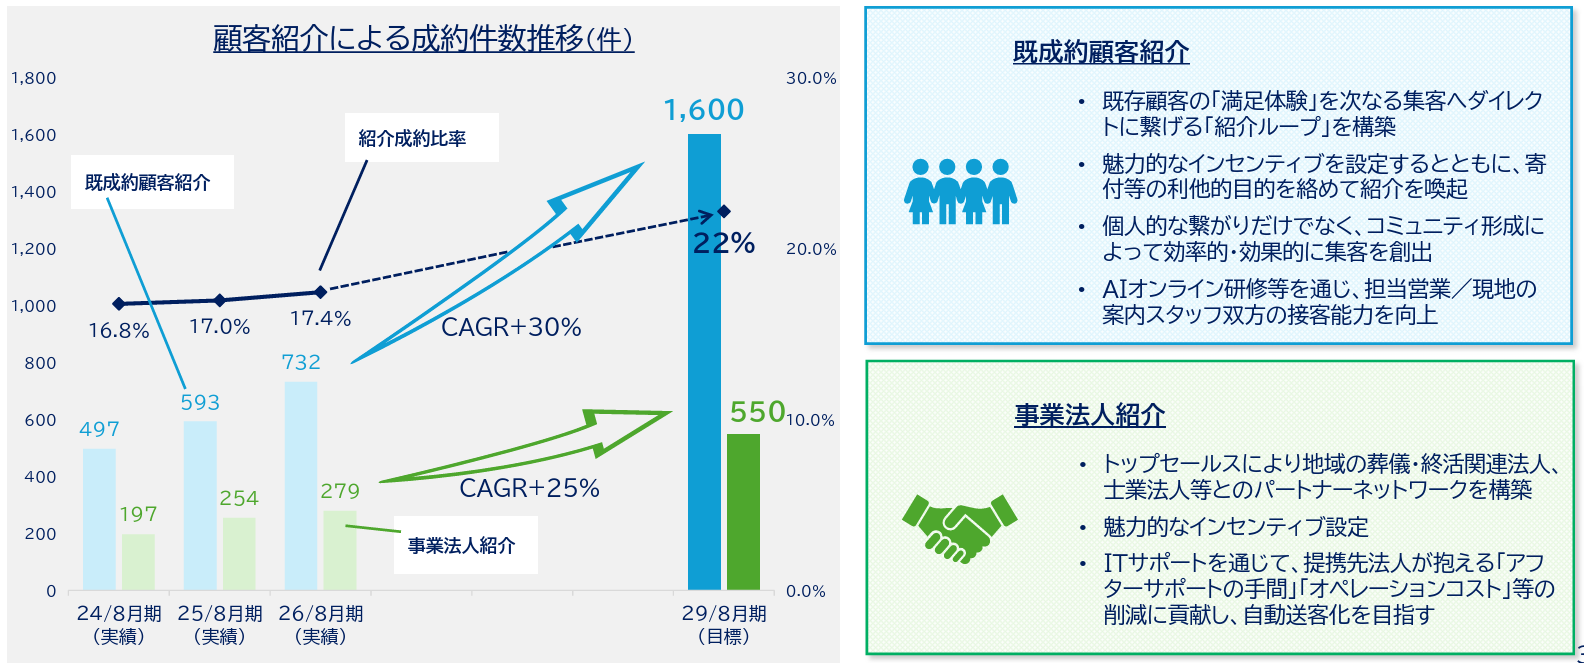
永代供養墓の購入者からの紹介は極めて重要な集客戦略である。26年8月期の紹介成約率は83.7%と、同期間の全社成約率58.1%を大きく上回っている。「A-tie Plan 2029」では成約率に加え成約単価も高い紹介ルートをさらに強化する。既成約顧客による紹介を促す仕組みを整えるとともに、葬儀・終活関連事業者や士業法人などとの提携を拡大し、紹介による成約件数比率を26年8月期の17.4%から29年8月期には22%へ高める。
(同社資料より)
④外国人遺骨の受け入れ
国内死亡者数が2040年ごろをピークに減少に転じることを見据え、増加する在留外国人を新たな顧客層と位置付け、仏教式の焼骨を受け入れる外国人向けに永代供養墓を提供する。個人からの申し込みに加え、外国人関連団体や葬儀事業者との連携による成約獲得も目指す。
⑤販売に関する他社との協業体制の導入
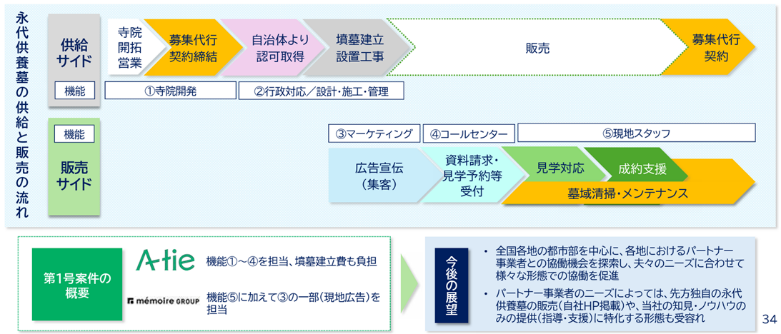
経営資源の効率的活用および収益の極大化の観点から、1都3県以外の地方都市では、自社単独での展開に限定せず、地域事業者との協業によって永代供養墓の販売を拡大する。第1号案件として宮城県の石材事業者「メモワール石材株式会社」と契約を締結し、寺院開拓や募集代行に向けた準備を進めている。
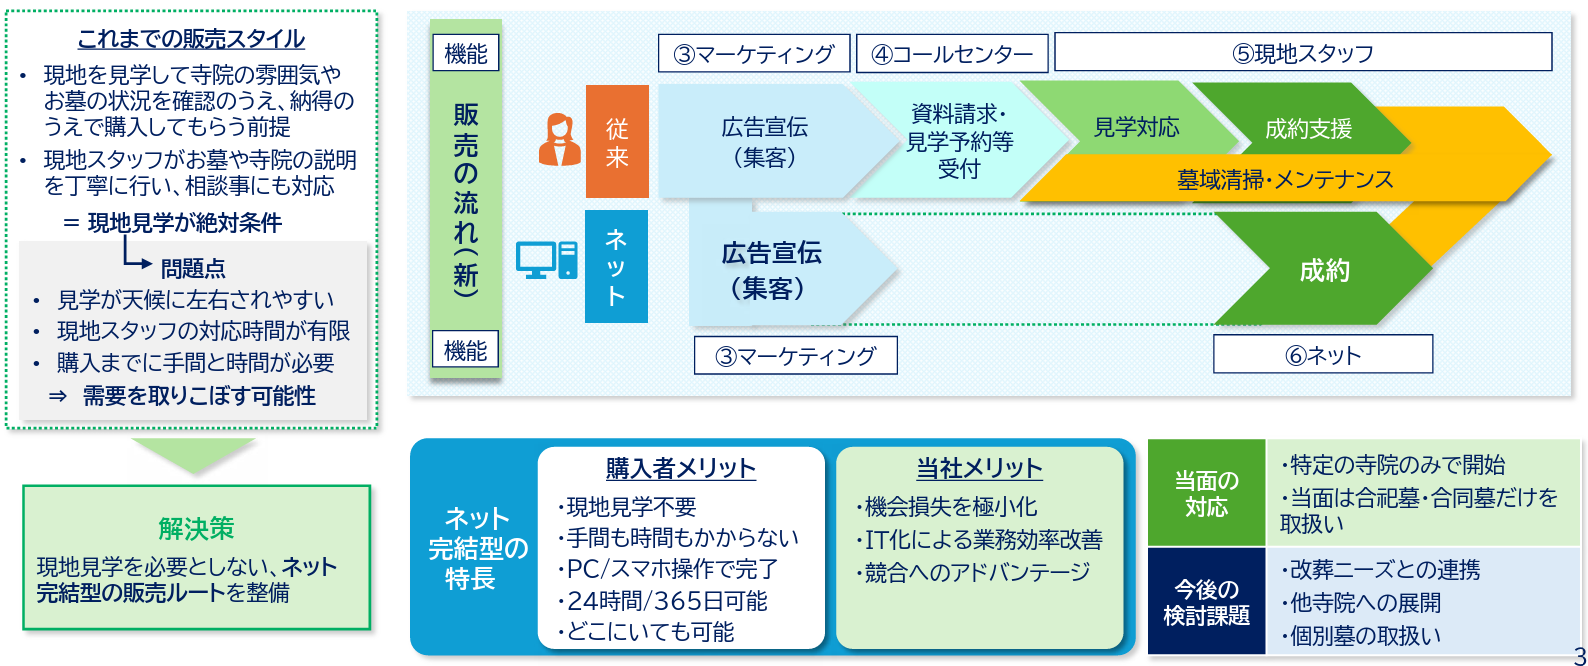
⑥ネット完結型成約ルートの整備
多様化するお墓購入者のニーズに応えるとともに、機会損失を極小化するために、現地見学を必要としない、24時間・365日対応可能なネット完結型の成約ルートを新設する。まずは一部寺院の合祀墓・合同墓を対象とし、購入者の利便性向上、販売機会の取りこぼし防止、業務効率化を図る。
 |
 |
(同社資料より)
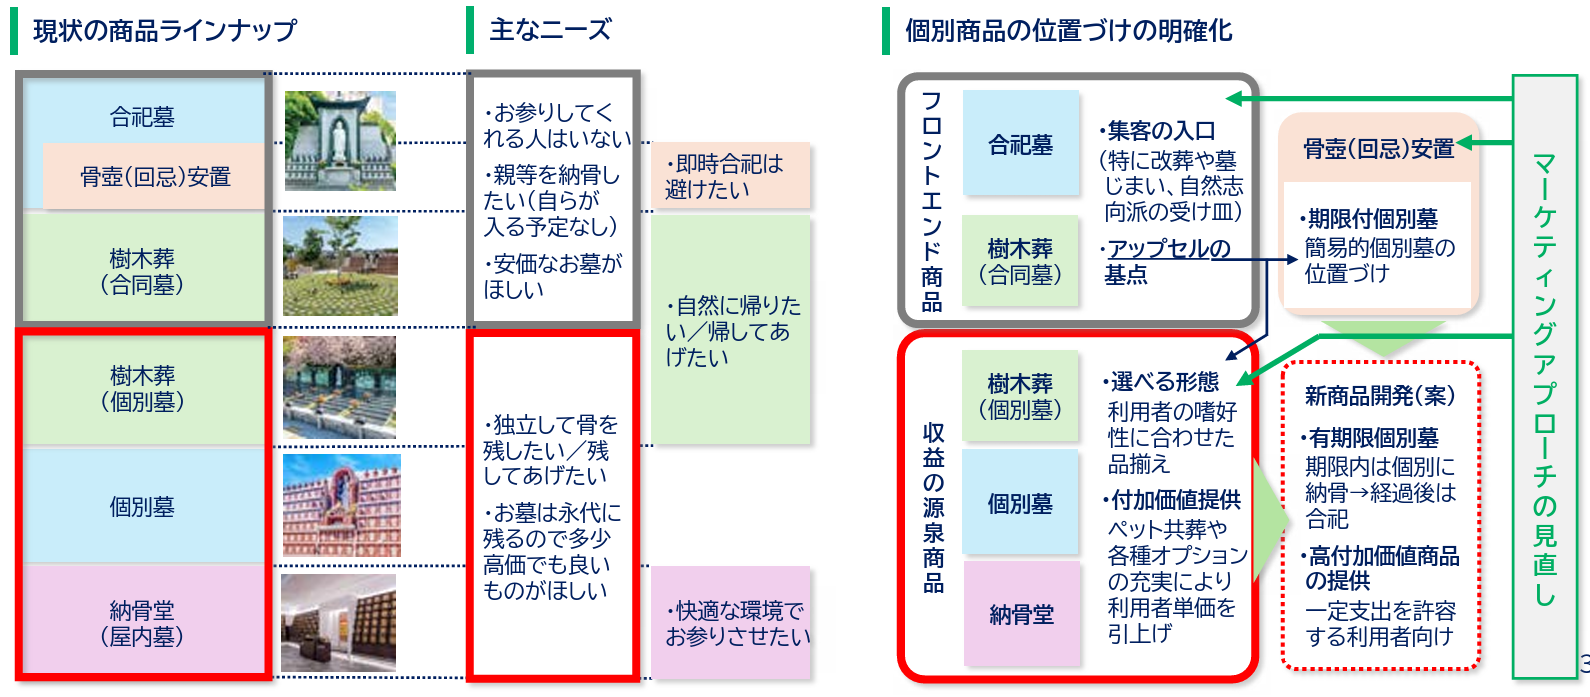
⑦商品戦略
お墓を求める利用者のニーズが多様化しつつあることから、個別商品の位置づけを従来以上に明確化したうえで、新商品開発も含めて適切なマーケティングアプローチを図る。合祀墓や合同墓を、改葬・墓じまい需要を取り込むための入口と位置付け、利用者の希望に応じて骨壺安置や個別墓へのアップセルを図る。個別墓ではペット共葬やオプションを充実させるほか、期限付き個別墓や高付加価値商品の開発も検討する。
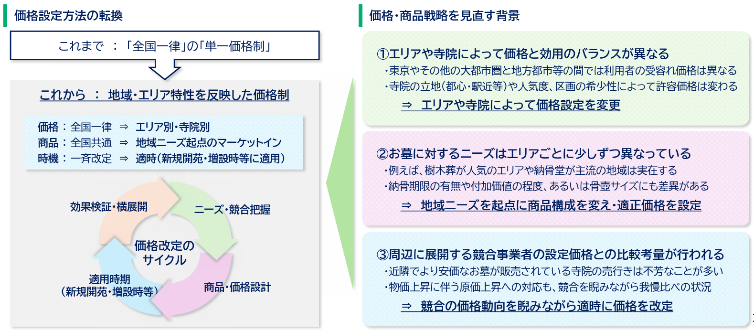
⑧価格戦略
従来の全国一律・単一価格制を見直し、地域の需要、寺院の立地や人気度、区画の希少性、競合状況などを反映した価格設定へ移行する。新規開苑や増設の機会を捉えて価格を見直し、販売拡大と適正利益の確保を両立させる。
 |
 |
(同社資料より)
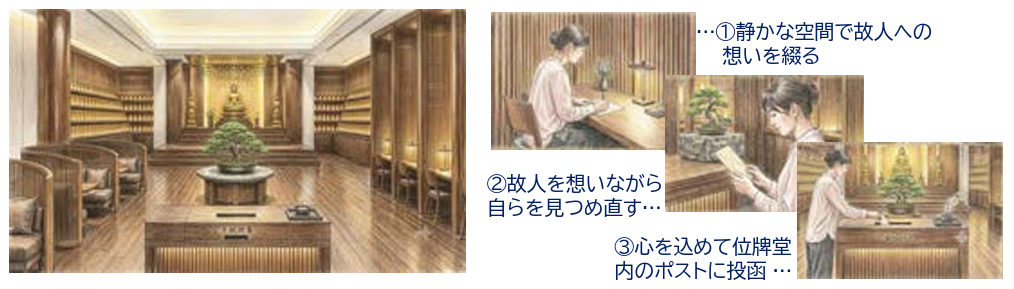
⑨新しいお参り機会の提供
東京都心に在する寺院との連携により、新たなお参りの形を提供することを企画中である。一例として、東京都心の寺院と連携し、お骨を納めた寺院とは別の寺院に位牌を安置して参拝する形態を検討している。オンライン法要やデジタル供養なども含め、若い世代の価値観に対応した新しい供養体験の創出を目指す。
(同社資料より)
【3-3 周辺事業の取組み】
(1)全体像
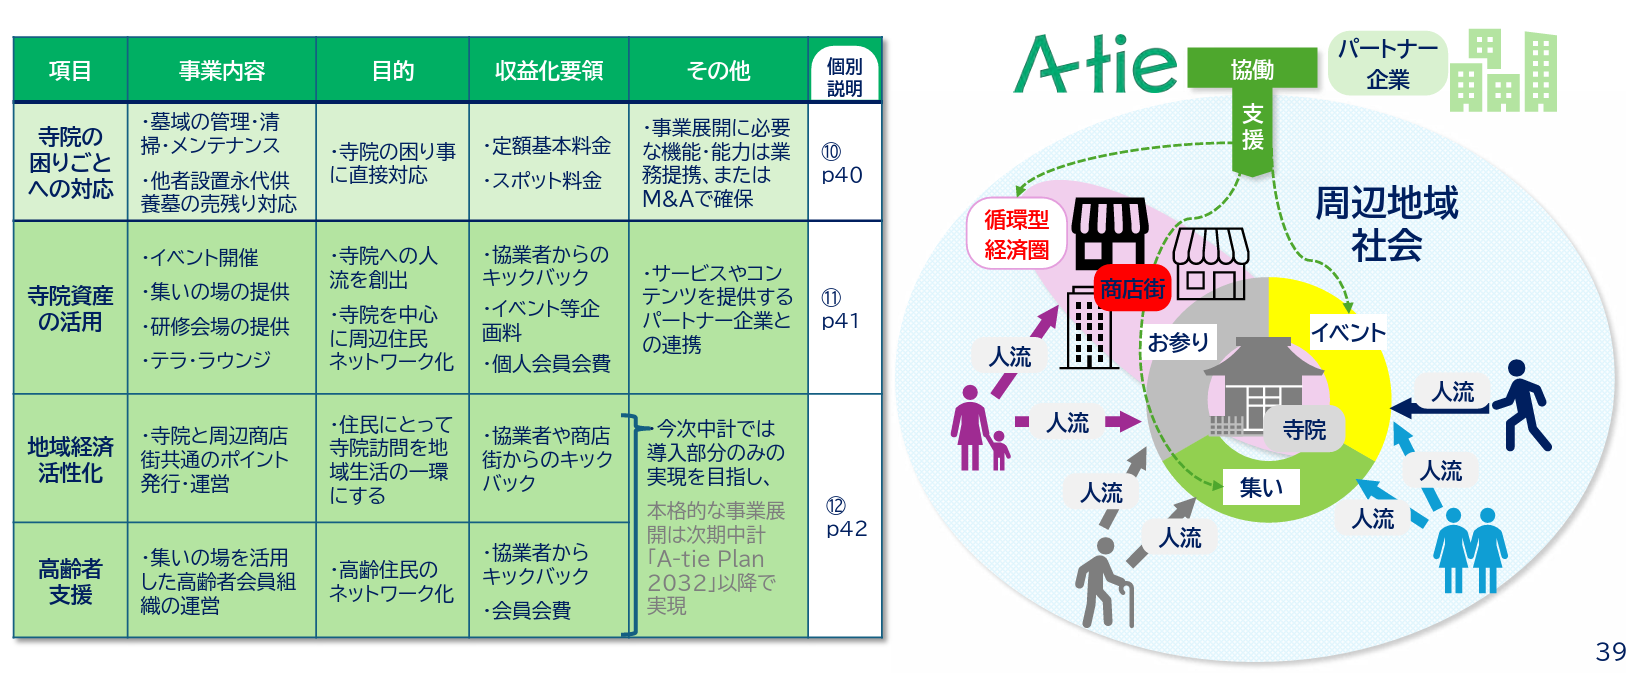
寺院にとっての付加価値を高め、周辺地域の活性化や社会課題の解決に段階的に取り組み、収益機会の創出・拡大を企図する。具体的には、寺院のお困りごとへの対応、寺院資産の活用、地域経済の活性化、高齢者支援などに段階的に取り組む。
「A-tie Plan 2029」では事業化に向けた入口を構築し、本格的なサービス展開と収益化は次期中期経営計画以降を想定している。
(同社資料より)
(2)各種取り組み
①寺院のお困りごとへの対応
売上期待の高い寺院であるものの、当面は永代供養墓の導入が想定しにくい寺院へのアプローチ手段として、日常的なお困りごと対応の事業化を検討、推進する。
具体的には、境内・墓域の清掃、他社が設置した永代供養墓の販売代行、事務・管理支援などを想定している。既存の提携寺院から継続収入を得るとともに、将来の永代供養墓導入につながる寺院との関係構築を推進する。
②寺院の保有資産の有効活用
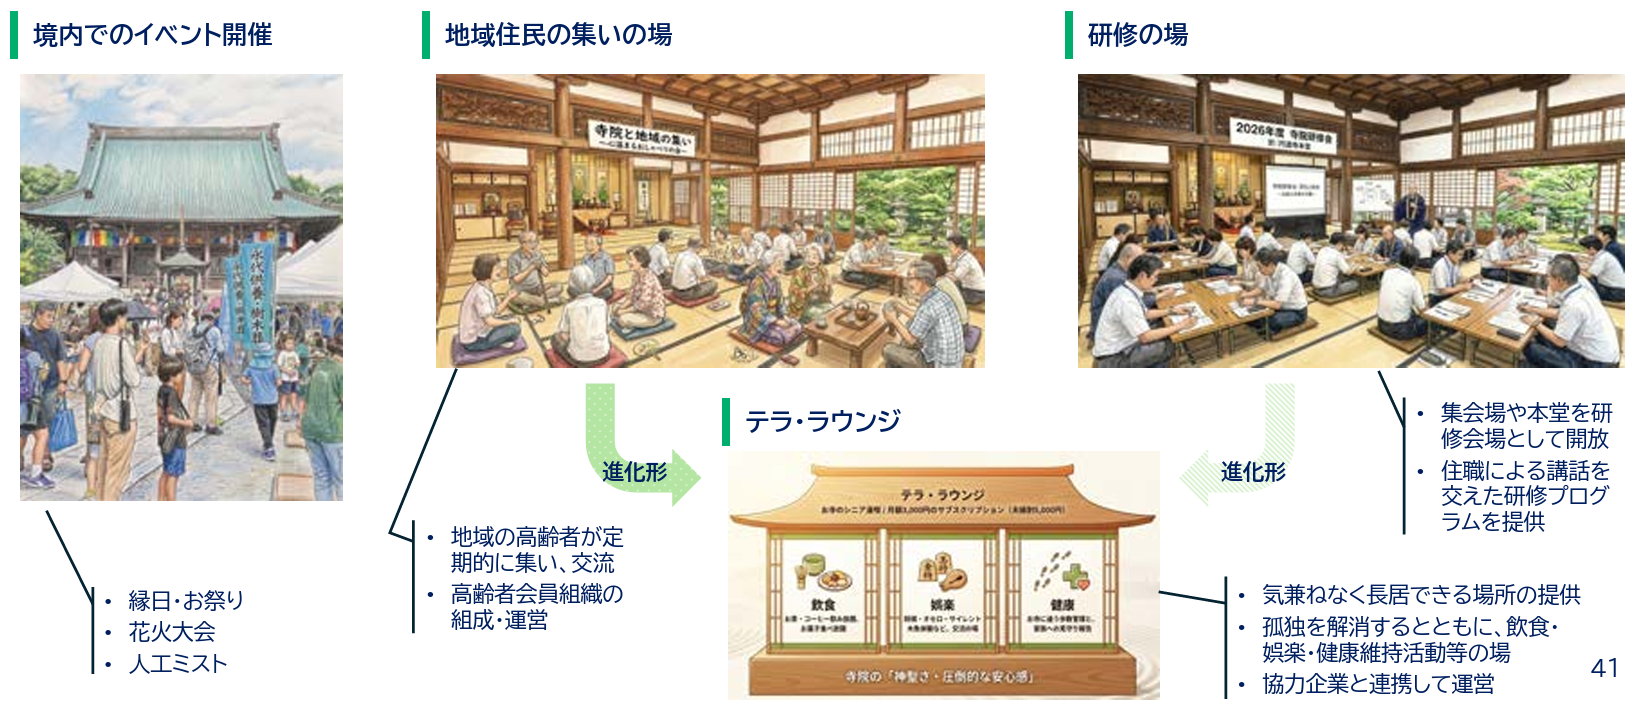
寺院の保有資産を活用して、地域住民を呼び込む人流生成から着手し、人々が寺院内に集う場を提供する。
寺院の境内、集会場、本堂などを活用し、イベント、地域住民が集う「テラ・ラウンジ」、企業向け研修などを展開する。寺院への人流を創出するとともに、高齢住民のネットワーク化を進め、将来の高齢者支援事業につなげる。
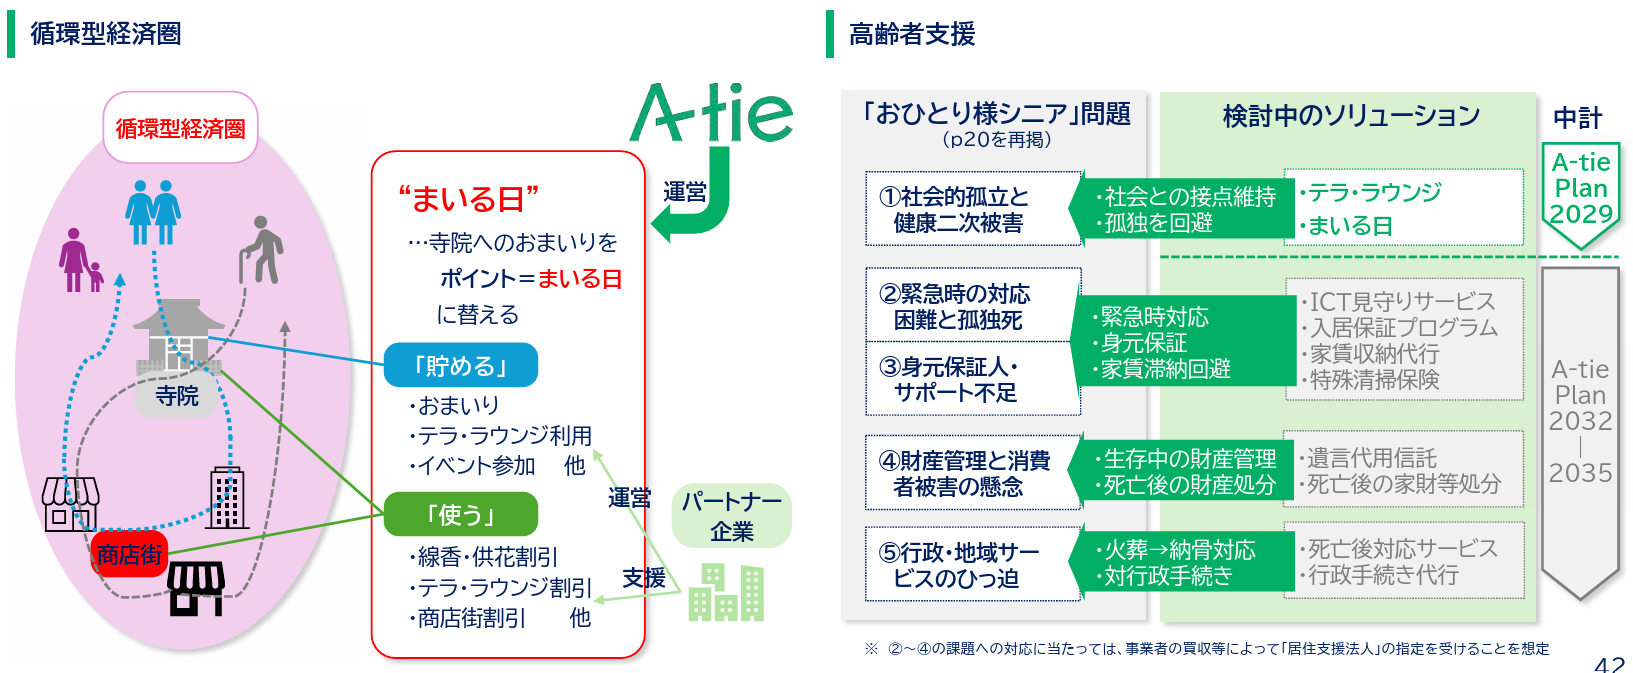
③循環型経済圏の試行と高齢者支援への取組み
寺院を中心とした地域経済圏を構築し、人流喚起による付加価値創出と高齢者住民のネットワーク化を促進する。
具体的には、参拝やイベント参加によって地域ポイント「まいる日」が貯まり、寺院や周辺商店街で利用できる循環型経済圏の構築を検討している。また、「テラ・ラウンジ」を入口として、独居高齢者「おひとり様シニア」に対する見守り、身元保証、財産管理、死後対応などを一貫して提供する体制づくりも目指している。
 |
 |
(同社資料より)
【3-4 成長のための収益施策(まとめ)】
既存の永代供養墓事業では、フロー収入拡大に向け、開苑・増設、集客・成約ルート、商品・価格戦略を強化する。同時にストック収入拡大のために、知見・ノウハウの提供(同業に対する支援・指導)、サービス機能の提供(同業への販売機能の提供)、内省・内観の場の提供(定期的に自分自身を見つめ直す場を寺院に設置し、定額利用料にて提供)なども展開する。
新規事業となる周辺事業では、短中期的には清掃・管理や販売代行を収益化し、中長期的にはテラ・ラウンジ、循環型経済圏、高齢者支援事業などを展開する。
【3-5 経営基盤の強化 -組織・体制・人材面-】
中期経営計画「A-tie Plan 2029」を達成し、長期ビジョン「A-tie Vision 2035」の実現に向けた成長を確実なものとするため、経営の足腰の強化や土台作りに着手する。事業規模の拡大を支えるため、営業・管理体制の強化、本社機能の専門化、ガバナンスの整備を進める。ジョブ型雇用、成果を重視した評価・報酬制度、AIエージェントの活用などを通じて、高付加価値人材が戦略的な業務に集中できる環境を構築する。
【3-6計数計画】
(1)収益計画
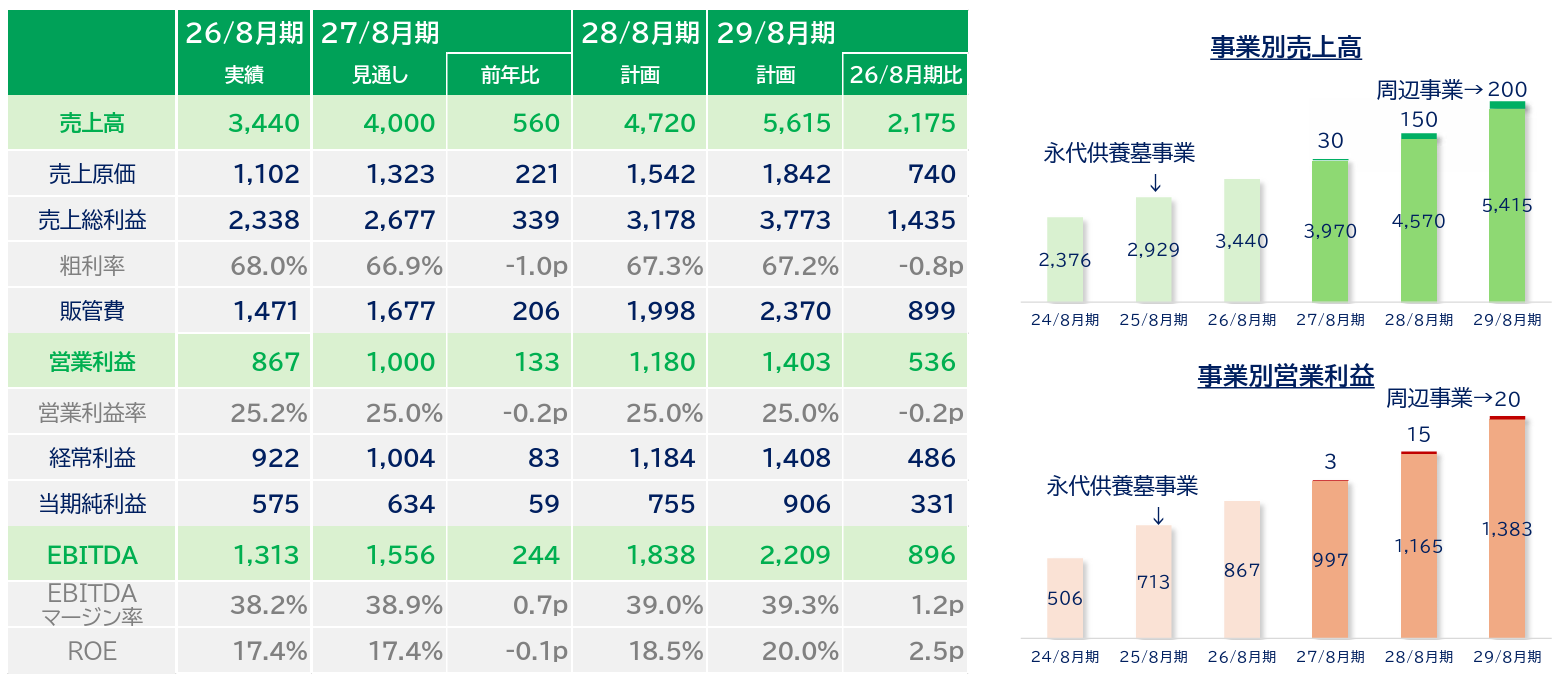
29年8月期は「売上高56億15百万円、営業利益14億3百万円、営業利益率25.0%、ROE20.0%」を目指す。年平均成長率(CAGR)は売上高で17.7%、営業利益で17.4%を想定している。
永代供養墓事業・周辺事業ともこの3ヶ年間は基盤固めに注力する。永代供養墓事業は、寺院開拓基準の見直しを受けて目先の開苑寺院数が減少するため、増収率は若干鈍化する見込み。新たな取組みへの費用投入から営業増益率もやや低下する。
周辺事業は計画初年度より事業化を図るものの、売上高・営業利益への貢献は軽微で、本格的な収益化は次の中計期間「A-tie Plan 2032」以降と考えている。
(同社資料より)
(2)キャッシュアロケーション
永代供養墓事業から創出される潤沢な営業キャッシュ・フローを原資として、成長投資と株主還元を効果的にバランスさせたキャッシュアロケーションを図る。3年間で45億49百万円の営業キャッシュ・フローを創出する。このうち、新規開苑・増設に伴う永代供養墓の建立費に28億26百万円、周辺事業、システム、M&Aなどの事業投資に5億円、株主還元に10億90百万円を配分する。
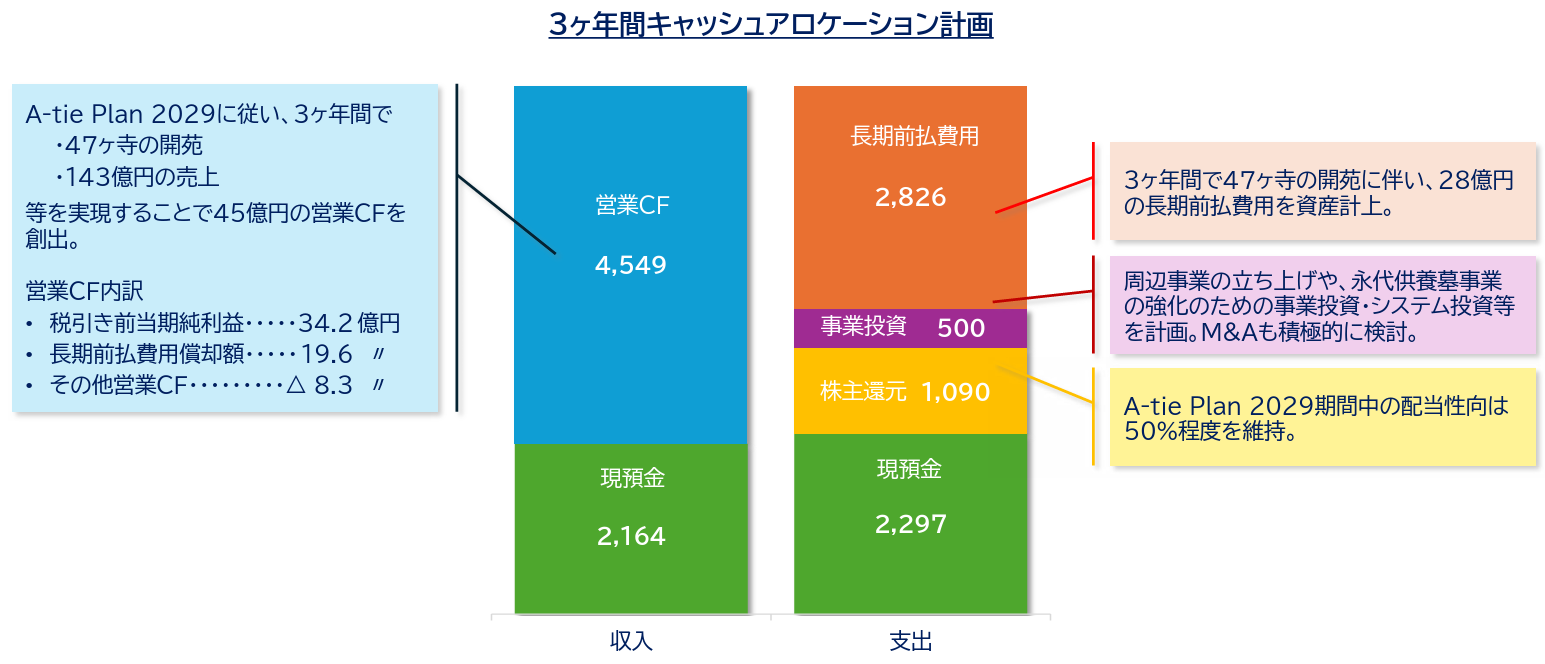
(同社資料より)
(3)各種KPI
供給面では、より売上期待の高い寺院を中心に3年間で47ヶ寺を新たに開苑し、29年8月期末の開苑寺院数を152ヶ寺、1寺院当たり売上高を39.5百万円へ引き上げる。個別墓供給区画数は年率17%の増加を目標としている。個別墓販売区画数に対する供給余力は足元の1.5倍から1.4倍程度にまで縮小する見通し。新規寺院開拓により全体の供給能力を引き上げながら、それを上回る販売を進める。
販売面では、集客数48,000件、案内数16,300件、成約数9,700件、成約率59.5%を目標としている。
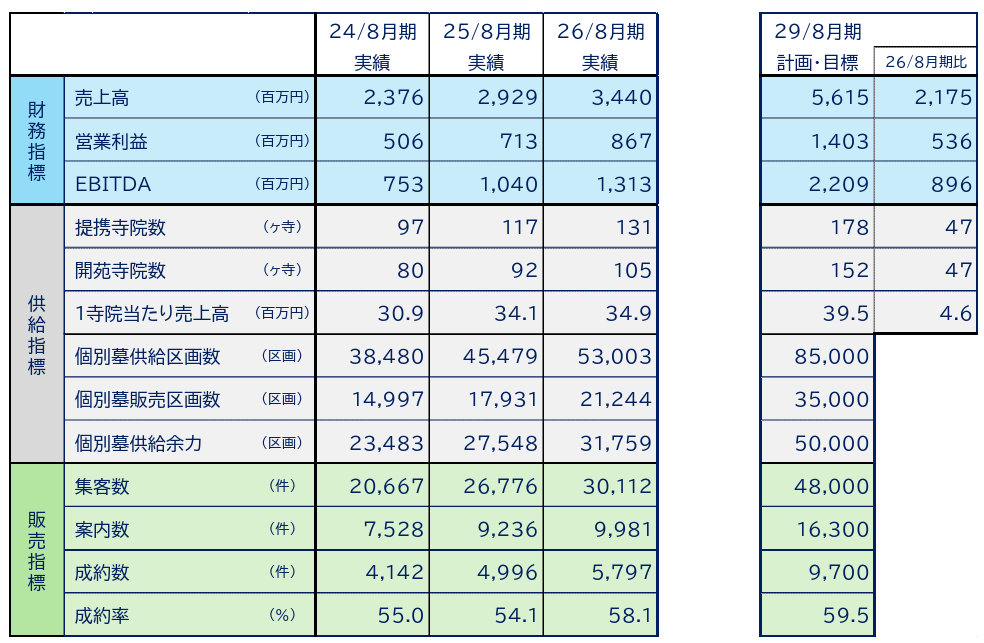
(同社資料より)
4.2026年8月期決算概要
【4-1 業績概要】
| 25/8期 | 構成比 | 26/8期 | 構成比 | 前期比 | 予想比 |
売上高 | 2,929 | 100.0% | 3,440 | 100.0% | +17.4% | +0.7% |
売上総利益 | 1,994 | 68.1% | 2,338 | 68.0% | +17.2% | +3.9% |
販管費 | 1,281 | 43.8% | 1,471 | 42.8% | +14.8% | +5.8% |
営業利益 | 713 | 24.3% | 867 | 25.2% | +21.6% | +1.0% |
経常利益 | 705 | 24.1% | 921 | 26.8% | +30.6% | +7.6% |
当期純利益 | 457 | 15.6% | 574 | 16.7% | +25.7% | +0.9% |
EBITDA | 1,040 | 35.5% | 1,313 | 38.2% | +26.2% | - |
*単位:百万円。26/8期の予想ベース販管費は同社資料の売上総利益予想及び営業利益予想からインベストメントブリッジが計算。
2桁の増収増益、売上高及び各段階利益は過去最高を更新
売上高は前期比17.4%増の34億40百万円。永代供養墓や樹木葬に対する需要が引き続き拡大する中、新規寺院の開苑、既存寺院での増設、集客効率の改善などが寄与した。
営業利益は同21.6%増の8億67百万円。増収に伴い売上総利益は同17.2%増加。人件費や広告宣伝費を中心とした販管費の増加を吸収し2桁の増益となった。
期初予想に対しては、売上・利益ともに期初計画を上回る着地となった。
期末配当を従来の27.00円/株から40.00円/株に修正。年間配当を前期比21.00円/株増の67.00円/株とした。
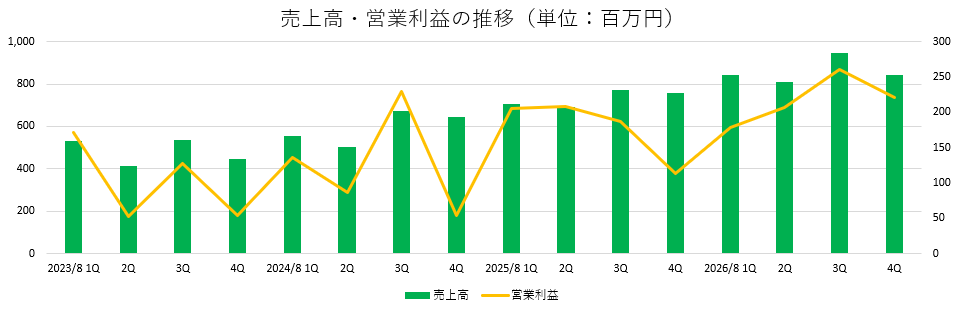
第4四半期(6-8月)の売上高は前年同期比11.5%増の8億43百万円、営業利益は同95.4%増の2億21百万円となった。ともに見学者が少ない閑散期の四半期として過去最高を更新した。
同社では、第1四半期及び第3四半期が繁忙期、第2四半期及び第4四半期が閑散期となる。自社HPの改善効果が明確に表れ始めた2024年1月以降、閑散期の売上高は継続的に増加しており、季節性の影響を抑えながら順調に売上規模を拡大している。
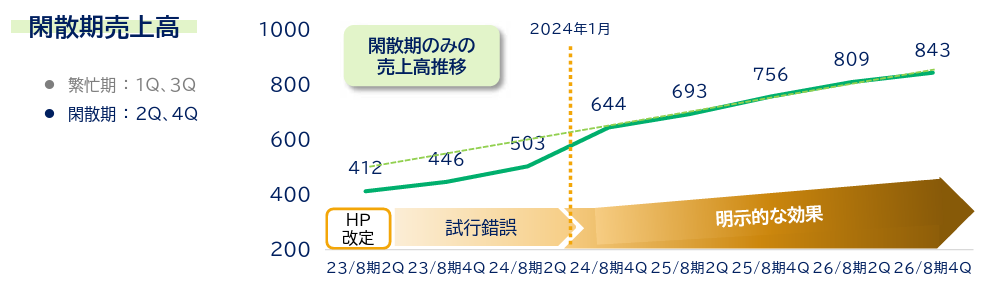
(同社資料より)
【4-2 事業規模の状況:主要KPI】
| 25/8期 | 26/8期 | 前期比 |
提携寺院数(期末) | 117 | 131 | +12.0% |
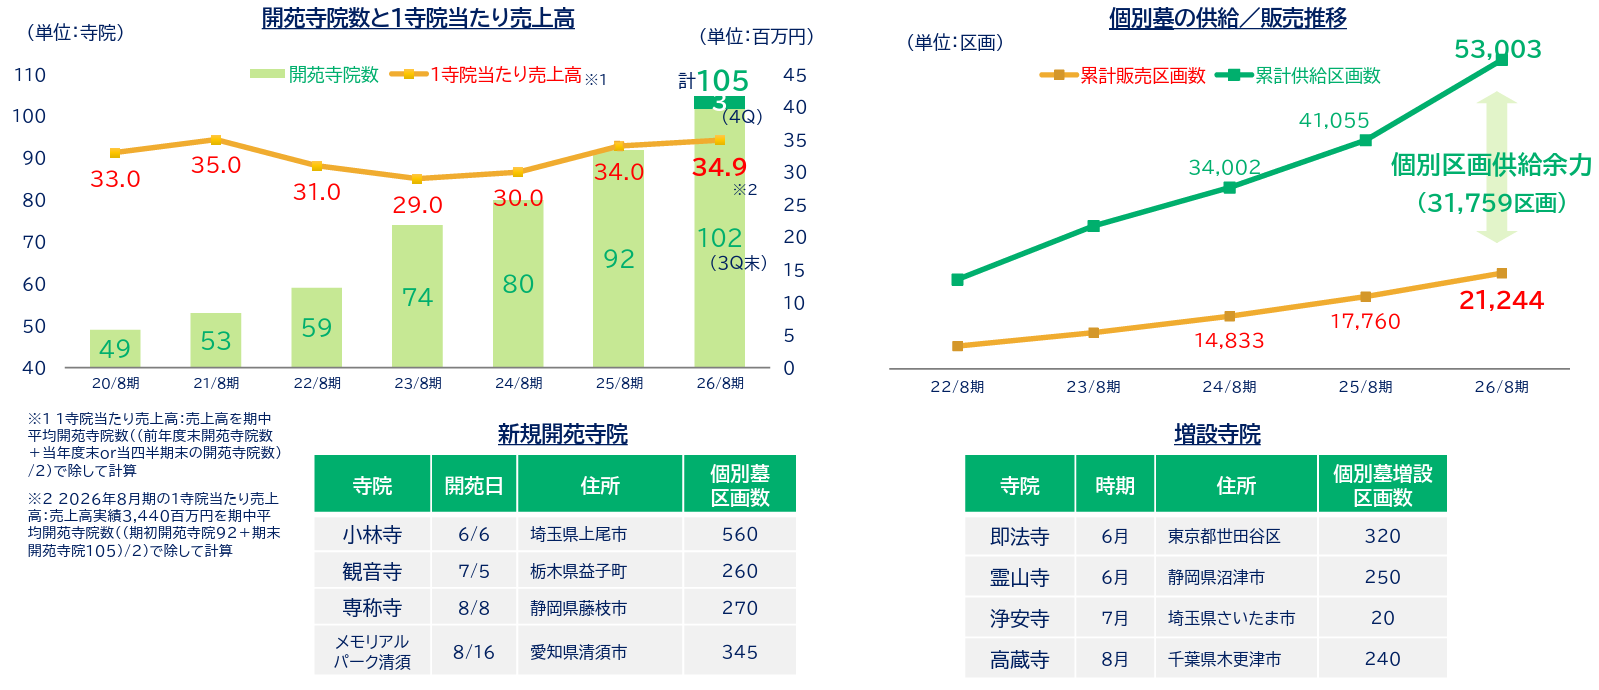
開苑寺院数(期末) | 92 | 105 | +14.1% |
集客数(累計) | 26,776 | 30,112 | +12.5% |
案内数(累計) | 9,236 | 9,981 | +8.1% |
成約数(累計) | 4,996 | 5,797 | +16.0% |
成約率(累計、%) | 54.1 | 58.1 | +4.0pt |
1寺院当たり売上高(累計) | 34.1 | 34.9 | +2.3% |
*1寺院当たり売上高の単位は百万円。
主要KPIも、夫々前年実績を上回って順調に伸長した。
26年8月期末の提携寺院数は131ヶ寺、開苑寺院数は105ヶ寺と、それぞれ2桁の増加。開苑寺院数は100ヶ寺を超えた。
1寺院当たり売上高は前期の34.1百万円から34.9百万円へ増加。自社HPの改善、広告効率の向上、成約率の上昇などにより、開苑寺院数の増加だけでなく、寺院当たりの生産性も向上している。
集客数は前期比12.5%増の30,112件、案内数は同8.1%増の9,981件、成約数は同16.0%増の5,797件となった。成約数の伸びが案内数の伸びを上回り、成約率は前期比4.0ポイント上昇の58.1%となった。
個別墓供給区画数は53,003区画、累計販売区画数は21,244区画となった。将来の販売原資となる供給余力は31,759区画へ拡大した。
(同社資料より)
【4-3 財務状態とキャッシュ・フロー】
◎主要BS
| 25年8月末 | 26年8月末 | 増減 |
| 25年8月末 | 26年8月末 | 増減 |
流動資産 | 2,116 | 2,216 | +100 | 流動負債 | 588 | 647 | +59 |
現預金 | 2,054 | 2,164 | +110 | 固定負債 | 130 | 134 | +4 |
固定資産 | 1,764 | 1,996 | +231 | 負債合計 | 718 | 782 | +63 |
投資その他の資産 | 1,727 | 1,946 | +219 | 純資産 | 3,162 | 3,430 | +268 |
長期前払費用 | 1,438 | 1,642 | +204 | 利益剰余金 | 2,853 | 3,119 | +265 |
資産合計 | 3,881 | 4,213 | +332 | 負債純資産合計 | 3,881 | 4,213 | +332 |
*単位:百万円。
永代供養墓の建立費用は長期前払費用として資産計上している。現預金及び長期前払費用の増加などで資産合計は前期末比3億32百万円増加の42億13百万円。負債合計は同63百万円増加の7億82百万円。利益剰余金の増加等で純資産は同2億68百万円増加の34億30百万円。自己資本比率は前期末から0.1ポイント低下し81.4%となった。
◎キャッシュ・フロー
| 25/8期 | 26/8期 | 増減 |
営業CF | 762 | 1,253 | +491 |
投資CF | -824 | -1,234 | -410 |
フリーCF | -61 | 18 | +80 |
財務CF | 145 | -308 | -454 |
現金同等物残高 | 2,054 | 1,764 | -289 |
*単位:百万円
税引前当期純利益及び長期前払費用償却額の増加などで営業CFのプラス幅は拡大し、フリーCFはプラスに転じた。
株式の発行による収入額の減少、配当金の支払い額の増加等で財務CFはマイナスに転じた。
5.2027年8月期業績予想
【業績予想】
| 26/8期 | 構成比 | 27/8期(予) | 構成比 | 前期比 |
売上高 | 3,440 | 100.0% | 4,000 | 100.0% | +16.3% |
売上総利益 | 2,338 | 68.0% | 2,677 | 66.9% | +14.5% |
販管費 | 1,471 | 42.8% | 1,677 | 41.9% | +14.0% |
営業利益 | 867 | 25.2% | 1,000 | 25.0% | +15.3% |
経常利益 | 921 | 26.8% | 1,004 | 25.1% | +8.9% |
当期純利益 | 574 | 16.7% | 634 | 15.9% | +10.3% |
EBITDA | 1,313 | 38.2% | 1,556 | 38.9% | +18.5% |
*単位:百万円。予想は会社側予想。
増収増益を予想
売上高は前期比16.3%増の40億円、営業利益は同15.3%増の10億円を予想。
売上期待の高い寺院を中心に12ヶ寺を新たに開苑する計画。既存寺院では、自社HPを中心とした広告効率の向上、紹介ルートの強化、成約率の改善などにより、販売件数と1寺院当たり売上高の増加を図る。
販管費は同14.0%増の16億77百万円を見込む。中期経営計画に基づくシステム投資、組織・人材の強化、新たな成長施策などに費用を投下する一方、広告宣伝費を含む経費を厳格に管理する。
配当は、前期比8.00円/株増の年間75.00円/株を予定。予想配当性向は50.0%。
6.樺山社長に聞く
樺山玄基社長に、長期ビジョン「A-tie Vision 2035」及び中期経営計画「A-tie Plan 2029」のポイント、株主・投資家へのメッセージを伺った。
Q:長期ビジョン「A-tie Vision 2035」では、「エータイのありたい姿」として、地域における寺院の存在価値を高め、「地域創生のプラットフォーム」としての寺院をバックアップすることを掲げておられます。「地域創生のプラットフォーム」というコンセプトについてご説明頂けますか。
お寺は、江戸時代には「寺子屋」でみなさんもご存じのように教育の場でもあり、祭りや各種行事などを通じて地域社会の中心的な役割を担っていました。現代社会においてもその役割は変わっていないはずですが、人口動態や意識の変化によって、地域社会の中心的な役割であるという認識が残念ながら薄らいできていると感じています。
そこで当社は、お寺の場所や資産を地域に開放し、地域住民が集う場を提供するとともに、周辺商店街などを巻き込んだ循環型経済圏を形成することで、お寺と地域社会との結び付きを再構築したいと考えています。まさにお寺をプラットフォームとして、地域創生に取り組んでまいります。
実は、元々当社は永代供養墓事業を立ち上げたときから、昔のようにお寺に人を集めようと考えて取り組んできました。今回の構想はそれをより具体的に示したものです。
既に「子ども食堂」を運営したり、学習支援を行ったりなど、そうした意識をお持ちのお寺もおいでですが、そうでないお寺もありますので、我々としては、永代供養墓事業の営業活動を行いながら、このコンセプトもご説明して、一緒に地域を盛り上げていきませんかとお話ししています。当社の強みの一つはお寺との関係性の強さですので、この優位性を活かして永代供養墓事業はもとより、この中計から改めてスタートさせる周辺事業においてもしっかりと事業基盤構築に繋げて行きたいと考えています。
Q:続いて中期経営計画「A-tie Plan 2029」について伺います。非常に広範にわたって施策や取り組みを挙げておられますが、この中から、重要なポイントについてお話しください。
中期経営計画「A-tie Plan 2029」での3年間を「成長のための基盤固め期」と位置付けています。
順調に拡大が続いている永代供養墓事業についても、更に成長性を高めるために、従来のアプローチに囚われることなく新たな施策を幅広く実行していきます。
まず、寺院開拓において、これまでも効果的な集客による高い収益性と費用の効率化を図るため開拓すべき寺院を選定してきましたが、「A-tie Plan 2029」では選定の精度をさらに高め、売上期待の高い寺院が集中する東京、神奈川、埼玉、千葉の1都3県を優先し、開発資源を重点的に投入することとしています。一方、1都3県以外にも有望な寺院はありますので、そちらは地域の事業者との協業によって永代供養墓の販売を拡大していきます。第1号案件として宮城県の石材事業者「メモワール石材株式会社」と契約を締結しました。寺院開拓や募集代行に向けた準備を進めています。
売上拡大にあたっては価格戦略も重要です。従来の全国一律・単一価格制を見直し、地域の需要、寺院の立地や人気度、区画の希少性、競合状況などを反映した価格設定へ移行します。
この業界も、人件費、材料費は上昇していますので、適切な価格転嫁は必要です。新規開苑や増設の機会を捉えて、一方ではお客様の価格に対する意識も慎重に考慮しながら、価格を見直し、販売拡大と適正利益の確保を両立させていきます。
永代供養墓事業においては、新規寺院の開拓により供給力を増大させながら、同時に販売も拡大させて、常に適正な在庫水準を維持していく事が重要と認識していますので、販売についても、自社HPの広告効率改善、成約率の高い紹介案件の拡大、ネット完結型成約ルートの整備などに取り組みます。今後ニーズの拡大が予想される外国人遺骨の受け入れについても、外国人専用の永代供養墓の建立準備を進めています。
周辺事業については、当社の「ありたい姿」実現に向け、寺院のお困りごとへの対応、寺院資産の活用、地域経済の活性化、高齢者支援に少し長い目で段階的に取り組んでいきます。
中期経営計画「A-tie Plan 2029」では、まず、寺院のお困りごとへの対応に注力していきます。これは、売上期待の高い寺院ではありながら、当面は永代供養墓の導入が想定しにくい寺院へのアプローチ手段と位置付けています。具体的には境内・墓域の清掃を受託するほか、他社が設置したものの販売が想定通りに進んでいない永代供養墓の販売代行、事務・管理支援などを想定しています。
Q:M&Aについての方向性はどのようにお考えでしょうか?
同業他社というよりは、建立を手掛ける工事会社、マーケティング企業などバリューチェーン強化のための垂直統合を念頭に置いて案件発掘に臨んでいます。また、永代供養墓事業、周辺事業ともに、様々な新たな取り組みを想定していますので、そうした領域で実績を有する企業も想定しています。
Q:ありがとうございます。では最後に株主・投資家へのメッセージをお願いいたします。
今回、当社としては初めて中長期のビジョンを対外的に公表いたしました。長期ビジョン「A-tie Vision 2035」では「ありたい姿」を掲げ、中期経営計画「A-tie Plan 2029」ではそこへ向かう具体的な道筋の第1歩を示しています。
数値目標も掲げておりますので、施策を着実に推進し目標は必ず達成する考えです。その進捗についてもIRの場で株主・投資家の皆様にしっかりと説明してまいりますので、これからも当社の成長に是非ご期待ください。
7.今後の注目点
26年8月期は、売上・利益とも期初予想を上回り、過去最高を更新した。第4四半期には、閑散期でありながら売上高、営業利益ともに閑散期としての過去最高を記録しており、自社HPの改善や広告費の効率運用が業績に結び付いている点を評価したい。成約率が前期の54.1%から58.1%へ上昇し、1寺院当たり売上高も増加したことから、開苑寺院数の拡大だけに依存しない成長が進んでいる点も注目される。
中期経営計画では、29年8月期に売上高56億15百万円、営業利益14億3百万円を目標としている。26年8月期からの年平均成長率は売上高17.7%、営業利益17.4%。初年度となる27年8月期の計画を着実に達成し、永代供養墓事業の成長施策と周辺事業の立ち上げを次年度以降につなげられるかが、計画全体の実現可能性を判断する最初のポイントとなろう。
<参考:コーポレート・ガバナンスについて>
◎組織形態、取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 4名、うち社外取締役2名(うち独立役員2名) |
監査役 | 3名、うち社外監査役2名(うち独立役員1名) |
◎コーポレート・ガバナンス報告書
最終更新日:2025年12月11日
<基本的な考え方>
当社は、取引先、従業員等をはじめとした当社を取り巻く様々なステークホルダーと良好な関係を築き、地域社会に貢献する企業となるべく、経営の健全性並びに透明性の確保に努めることを前提として企業価値を最大化することが不可欠なものと認識しております。そのため、代表取締役社長以下、当社の経営を担う取締役等が自らを律し、コンプライアンス経営を徹底するとともに最適な経営管理体制を構築することを通じて、コーポレート・ガバナンスの継続的な強化に努めてまいります。
<コーポレート・ガバナンス・コードの各原則を実施しない理由>
当社は、コーポレートガバナンス・コードの基本原則について、そのすべてを実施しております。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |