

ブリッジレポート:(3778)さくらインターネット 2027年3月期中間期決算

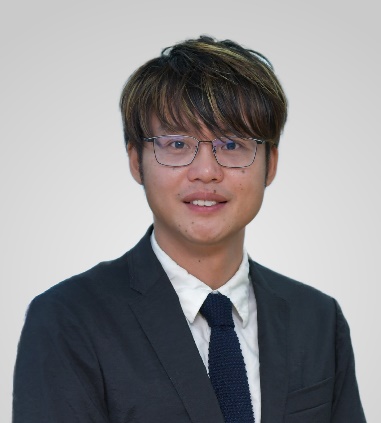 田中 邦裕 社長 | さくらインターネット株式会社(3778) |
 |
企業情報
市場 | 東証プライム市場 |
業種 | 情報・通信 |
代表者 | 田中 邦裕 |
所在地 | 大阪府大阪市北区大深町6-38 グラングリーン大阪 北館JAM BASE 3F |
決算月 | 3月 |
HP |
株式情報
株価 | 発行済株式数(自己株式を控除) | 時価総額 | ROE(実) | ROA(実) | |
2,715円 | 40,049,833株 | 108,735百万円 | 0.7% | 0.1% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
8.00円 | 0.3% | 63.68円 | 42.6倍 | 752.07円 | 3.6倍 |
*株価は11/6終値。発行済株式数は直近四半期末の発行済株式数から自己株式及び株式給付信託(J-ESOP)の保有株式を控除。
連結業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 親会社株主帰属利益 | EPS | DPS |
2023年3月(実) | 20,622 | 1,093 | 965 | 666 | 18.29 | 3.50 |
2024年3月(実) | 21,826 | 884 | 764 | 651 | 18.26 | 3.50 |
2025年3月(実) | 31,412 | 4,145 | 4,060 | 2,937 | 75.23 | 4.00 |
2026年3月(実) | 35,301 | -403 | 105 | 216 | 5.40 | 5.00 |
2027年3月(予) | 46,600 | 4,100 | 3,900 | 2,550 | 63.68 | 8.00 |
*予想は会社予想。単位:百万円、円。
さくらインターネット(株)の2027年3月期中間期の概要と2027年3月期の見通しについて、ブリッジレポートにてご報告いたします。
目次
今回のポイント
1.会社概要
2.2027年3月期中間期決算概要
3.2027年3月期業績予想
4.田中社長へのインタビュー
5.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 27/3期中間期の売上高は前年同期比46.0%増の228.2億円。注力領域であるGPUインフラストラクチャーサービスが大幅に伸びて増収を牽引した。営業利益は29.6億円(前年同期は9.2億円の損失)。GPU関連投資による減価償却費や人材関連費用等の増加はあったが増収効果により売上総利益率が向上、販管費の増加を抑え営業損益が大幅に改善した。売上高・営業利益とも第2四半期として過去最高を更新。創業30周年記念配当として、2026年9月30日を基準日として2.50円/株(前年同期は0.00円/株)を実施する。
- 27/3期は前期比32.0%増収、営業利益は41.0億円を計画する。今期2度目の上方修正となった。前期に投資したGPUがフル稼働に迫る水準を継続している。また、グループ会社による大口案件の獲得に伴い、その他サービス売上高も増加する見通しであり売上高を上方修正した。利益面では、GPUインフラストラクチャーサービスを中心とした売上の好調な推移が利益成長を牽引する見込み。引き続き成長投資について投資効果を見極めて着実に実施していく考え。期末配当は、前年同期比0.50円/株増配の5.50円/株を予定。年間では前期比3.00円/株増配の8.00円/株。
- 田中社長へのインタビューでは、「株主還元と将来の成長に向けた投資を両立し、持続的な企業価値の向上につなげてまいります。また、株主・投資家の皆さまとの対話や情報発信にも継続して取り組んでまいります。引き続きご理解とご支援を賜りますよう、よろしくお願いいたします。」とのことだ。
- 26/3期はGPUインフラストラクチャーサービスの売上成長に遅れが生じたことや投資先行に伴い苦戦したが、第4四半期には営業黒字を確保し、収益改善が進んだ。その流れからも27/3期の会社予想はかなり保守的と見ていたが、中間期で早くも2度目の上方修正となった。中間期の通期予想に対する進捗率は売上高で49.0%、営業利益で72.3%。足元の勢いを勘案すると修正後の通期予想もかなり保守的と見てよさそう。国内AI市場は急速な拡大が継続している。国産唯一のガバメントクラウド事業者である同社は、今後数年にわたる高成長が続きそうだ。引き続き、高い売上と利益の成長が継続するだろう。株価は低調に推移しているが、今後の利益を伴った高い売上成長を考慮すると引き続き割安な水準にあると見ている。
1.会社概要
東京(西新宿、東新宿、代官山:フロア単位の賃借)、大阪(堂島:フロア単位の賃借)、北海道(石狩:土地建物保有)の3エリアで運営しているデータセンターを活かし、クラウド・インターネットインフラサービスを提供している。2024年1月よりGPUクラウドサービス(26/3期よりGPUインフラストラクチャーサービスと定義)を提供開始。また、2026年3月、国産初のガバメントクラウドサービス提供事業者として正式採択された。インフラを自社で保有することで高収益を追求、稼働率を上げ固定費リスクを軽減している。
【ビジョン】
「やりたいこと」を「できる」に変える | |
インターネットにできることは何だろう。ネット黎明期よりその問いを追いかけ、1台のサーバーから衛星データへと事業を広げていきました。インターネットには人と社会を幸せにする力があると信じて、未来のあるべき姿を思い描きながら、あらゆるアプローチを提供します。 | |
ビジョンの実現に向けて
インターネットの普及によって社会は急速に発展を遂げ、そのスピードは今後ますます加速していくことが予想される。変化の激しい時代でありながらも、多くの人がやりたいことを叶えられるような社会をインターネットとともにつくっていくために同社が注力しているテーマは以下の通り。
Ⅰ.ESとCSの実現
ES:エンプロイーサクセス。社員の成功やありたい姿を実現するための取り組み、及び考え方
CS:カスタマーサクセス。顧客を成功に導くための取り組み、及び考え方
ESの方針
人材の成長と成功を導く「5つの柱」
1.人材教育と学び合う文化づくり
2.心と体の健康
3.多様な人材の活躍促進
4.チャレンジとリーダーシップによって新しい価値を育む文化づくり
5.フレキシブルな働き方
CSの方針
ビジョンを語り合う関係性 |
顧客とともにビジョンを語り合い、思いを共有する関係性を最も大切にしている。互いに気兼ねなく話せる信頼関係を築くことができて初めて、本当にやりたいことへの挑戦ができると考えている。 ただサービスを提供するだけでは終わらず、変化し続ける事業に対して、やりたいことを一緒にやりましょうと声を掛け合う。そして掴んだ成功を顧客と一緒に喜ぶことが、さくらインターネットのカスタマーサクセス。 |
人と人のつながりを太く結ぶ |
顧客と長期的な付き合いをしていくためには、人と人とのつながりが欠かせないと考えている。サービスの使い方を学び合う勉強会は、まさに距離を近づけるための場である。 今までは聞きづらかったようなことを聞きやすくして、同社からも一歩踏み込んだサービスを提案する。そして、良い知らせも悪い知らせも一緒に向き合っていける状態をつくり、連続的な支援によって顧客の大きな成功を生み出していく。 |
Ⅱ.行動指針
全社員が同じ基準で判断・行動することを可能にするための共通言語として、以下10の原則を大切にする。
顧客を軸に | 動きながら考える | 根っこを掘る | 仕組みで解決する | バーを上げる |
判断の確かさ | インテグリティ | 人を育てる | オーナーシップ | 結果を出す |
Ⅲ.クラウドビジネスへの集中
デジタル庁設立に象徴されるような国の取り組みをはじめ、地方自治体や民間企業においてもDX推進を掲げるデジタル時代が到来している。この大きなビジネスチャンスに踏み出していくには、会社のあり方を大きく変革することが必要だと考えた。それが「クラウドビジネスへの集中」。
物理基盤からクラウドが主体となる事業構造へと変革し、クラウドサービスの機能強化、ソフトウェアサービスの開発などに注力している。さらに、サーバーに詳しいこれまでの顧客層から裾野を広げ、デジタルを熟知していない個人や企業にもサービスの提供範囲を広げていき、誰もがインターネットで「やりたいこと」を「できる」に変えられるよう支援していく。
Ⅳ.さらに成長するための重点テーマ
さくらインターネットが社会の変化に対応してデジタルを主軸とした課題解決を提供できるよう、注力するテーマを設定している。
デジタル化 |
デジタルを主軸にしながら、日本が抱える低成長などの課題を解決していくことを命題とする。 |
スタートアップ |
同社もスタートアップとして始まっており、事業で得た知見や資金を次世代のスタートアップに投資して挑戦を応援する。 |
地方創生 |
全国各地に拠点を構えて地域の人材を雇用している。また、その土地ならではのデジタル化がより活発になるよう、地域の方々との交流を通じて取り組んでいく。 |
教育 |
誰でもITを活用できるように、そして活発なコミュニティが生まれるように。社員に限らず、これからクラウド化に取り組む一般企業やITの学びを深めたい学校の先生、次世代を担う子どもたちなど、広範囲にわたる教育体制の構築を目指す。 |
【事業内容】
サービスカテゴリーは、クラウドサービス、GPUインフラストラクチャーサービス、物理基盤サービス、及び子会社事業等のその他サービスからなる。GPUインフラストラクチャーサービスは25/3期から新たに加わった(当初はGPUクラウドサービス)。26/3期の売上構成比は、クラウドサービス43.4%(うち、クラウドインフラストラクチャー30.0%、クラウドアプリケーション13.4%)、GPUインフラストラクチャーサービス23.1%、物理基盤サービス8.7%、その他サービス24.9%。
クラウド・インターネットインフラサービスを自社で運営する国内のデータセンターを活かして提供する事業を行っている。
クラウドサービス
クラウドコンピューティングサービスを、個人から法人、文教・公共分野まで幅広い顧客のニーズに応じて提供している。ガバメントクラウドの対象クラウドサービスに採択された「さくらのクラウド」等、インターネット上で多彩なITインフラ構成を実現できるパブリッククラウドサービスをはじめ、生成AIモデルの学習・推論に最適化された仮想マシンを時間単位で利用可能なVM型(バーチャルマシン型)GPUクラウドサービス「高火力 VRT」、サーバーを複数人で共同利用する共有ホスティングサービス「さくらのレンタルサーバ」等を提供する。
GPUインフラストラクチャーサービス
生成AI開発や機械学習、ディープラーニング等の高負荷な計算処理を必要とする用途に対応したクラウド型GPUサービス。物理サーバーを専有して利用するベアメタル型サービス「高火力 PHY」や、大規模言語モデル(LLM)の開発向けに自社で構築したマネージド型HPC(ハイパフォーマンス・コンピューティング)クラスタ計算機を用いたサービス「さくらONE」を提供している。
物理基盤サービス
同社が運営するデータセンター内に、顧客所有の通信機器類を自由に設置できるスペースと、インターネット接続に必要な回線や電源などを貸与するハウジングサービス。また、同社が所有する物理サーバーを専用で利用できる「さくらの専用サーバ」等も提供している。
その他サービス
官公庁からの受託案件、システムインテグレーション及びシステム開発、並びにドメイン取得代行やSSL証明書などのセキュリティ関連サービス等の各種サービスに付随するサービスを提供している。
【強みとこだわり】
顧客の成功を支えることに強いこだわりを持っている。その原動力は、さくらインターネットがエンジニアリング主導の会社であり、新しいビジネスへの挑戦に深い共感があること。常識的な回答や会社としての規格に縛られず、やりたいことの実現にまっすぐ向かう。
長年の実績による強みと、さくららしさが感じられるこだわりは以下の通り。
~開発からサポートまで、オールインワンの体制
~先進技術の実用化を図る研究部門
~自走できるように使い方をレクチャー
~お客さまの成功を軸に幅広くご提案
~多くのユーザーに支持されている国産パブリッククラウド
2.2027年3月期中間期決算概要
2-1 連結業績
| 26/3期 中間期 | 構成比 | 27/3期 中間期 | 構成比 | 前年同期比 | 会社予想 | 予想比 |
売上高 | 15,631 | 100.0% | 22,827 | 100.0% | +46.0% | 22,500 | +1.5% |
売上総利益 | 3,148 | 20.1% | 7,312 | 32.0% | +132.2% | - | - |
販管費 | 4,069 | 26.0% | 4,349 | 19.1% | +6.9% | - | - |
営業利益 | -920 | - | 2,963 | 13.0% | - | 2,200 | +34.7% |
経常利益 | -811 | - | 3,013 | 13.2% | - | 2,200 | +37.0% |
親会社株主帰属利益 | -626 | - | 1,903 | 8.3% | - | 1,400 | +36.0% |
*単位:百万円、会社予想は2026年7月時点の予想。
46.0%増収、営業損益は黒字転換、売上高・営業利益とも過去最高
売上高は前年同期比46.0%増の228.2億円。注力領域であるGPUインフラストラクチャーサービスが大幅に伸びて増収を牽引、クラウドサービスも伸ばした。
営業利益は29.6億円(前年同期は9.2億円の損失)。GPU関連投資による減価償却費や人材関連費用等の増加はあったものの増収効果により売上総利益率が前年同期20.1%から32.0%に向上した。売上総利益は前年同期比132.2%増の73.1億円。販管費を6.9%増に抑えたことで営業損益が大幅に改善した。
売上高・営業利益とも第2四半期として過去最高を更新。期初予想は売上高210億円、営業利益6.5億円。7月に大幅に上方修正したが、その予想も上回った。修正予想との営業利益の差異は売上高の増加や広告宣伝費、人材投資などの費用の減少によるもの。
第2四半期末配当は、創業30周年記念配当として2.50円/株(前年同期は0.00円/株)を実施する。
サービスカテゴリー別売上高
| 26/3期 中間期 | 構成比 | 27/3期 中間期 | 構成比 | 前年同期比 |
クラウドサービス | 7,509 | 48.0% | 8,071 | 35.4% | +7.5% |
GPUインフラストラクチャーサービス | 2,820 | 18.0% | 10,124 | 44.4% | +258.9% |
物理基盤サービス | 1,577 | 10.1% | 1,363 | 6.0% | -13.6% |
その他 | 3,723 | 23.8% | 3,268 | 14.3% | -12.3% |
合計 | 15,631 | 100.0% | 22,827 | 100.0% | +46.0% |
*単位:百万円
営業利益の変動要因
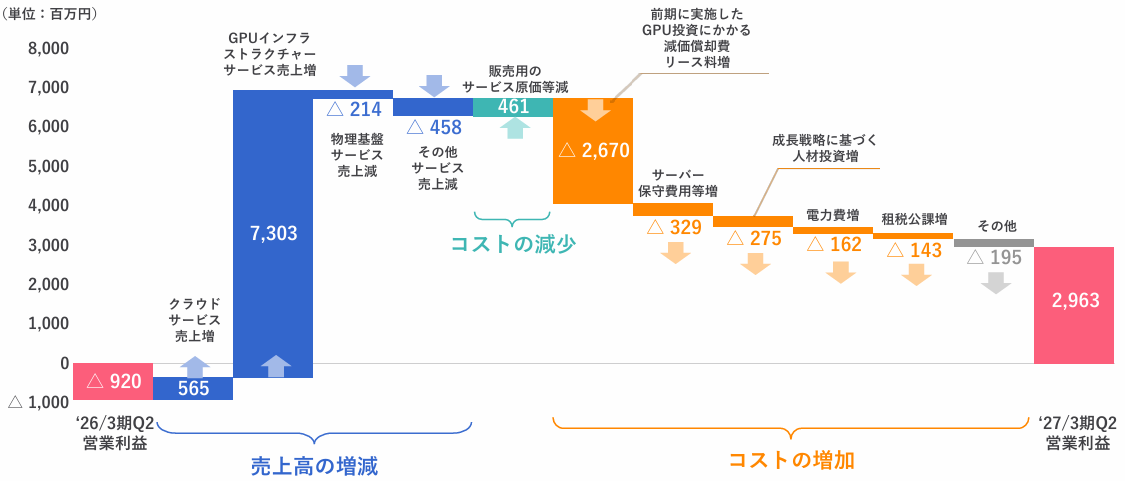
(同社説明資料より)
財政状態
| 2026年3月末 | 2026年9月末 |
| 2026年3月末 | 2026年9月末 |
流動資産 | 26,255 | 29,650 | 流動負債 | 33,854 | 32,536 |
有形固定資産 | 46,722 | 48,297 | 固定負債 | 18,266 | 23,470 |
無形固定資産 | 2,018 | 1,963 | 株主資本 | 30,072 | 31,847 |
投資その他 | 7,455 | 8,064 | 純資産 | 30,329 | 31,968 |
固定資産 | 56,195 | 58,325 | 負債・純資産合計 | 82,451 | 87,976 |
*単位:百万円
中間期末の総資産は前期末との比較で55.2億円増加し879.7億円。主な要因は、石狩データセンター増床等のサービス用インフラ増強による有形固定資産やそれらの支払いに備えた現預金の増加等によるもの。負債は同38.8億円増加し560億円。主な要因は、石狩データセンター増床等サービスインフラの増強によるリース債務の増加等によるもの。純資産は16.3億円増加し319.6億円。主な要因は、親会社株主に帰属する中間純利益の計上に伴う利益剰余金の増加等によるもの。自己資本比率は36.1%(前期末36.5%)。
設備投資・人員
中間期の投資は通期予算198億円に対して99億円。内訳はデータセンター80億円(通期予算87億円)、サーバー、ネットワーク機器17億円(同105億円)、その他(システム、事務所関連等)1億円(同6億円)。データセンターのうち、非常用発電機棟は36億円(予算44億円)。サーバー、ネットワーク機器のうち、クラウドサービス専用機器は10億円(同63億円)。
下期にはクラウド等へのサービス機材投資が増加するだろう。
人員については、中間期末のグループ従業員数が1,126名と前期末との比較で9名減少した。
2-2 第2四半期(7-9月)連結業績
| 26/3期1Q | 2Q | 3Q | 4Q | 27/3期1Q | 2Q | 前四半期比 |
売上高 | 7,492 | 8,139 | 8,393 | 11,277 | 11,134 | 11,692 | +5.0% |
売上総利益 | 1,543 | 1,604 | 1,889 | 2,918 | 3,421 | 3,891 | +13.7% |
営業利益 | -457 | -463 | -196 | 713 | 1,230 | 1,732 | +40.8% |
経常利益 | -438 | -373 | 12 | 905 | 1,258 | 1,755 | +39.6% |
四半期純利益 | -324 | -302 | 75 | 767 | 855 | 1,047 | +22.4% |
EBITDA | 1,205 | 1,463 | 2,049 | 3,664 | 4,389 | 5,059 | - |
売上総利益率 | 20.6% | 19.7% | 22.5% | 25.9% | 30.7% | 33.3% | - |
営業利益率 | - | - | - | 6.3% | 11.1% | 14.8% | - |
*単位:百万円
前四半期比5.0%の増収、営業利益40.8%増
第2四半期の売上高は前四半期比5.0%増の116.9億円。営業利益は同40.8%増の17.3億円。
また、サブスクリプション型売上の主要KPIとしているARR(Annual Recurring Revenue:四半期の各月MRR(Monthly Recurring Revenue)を合算後に4倍して算出)は159.6億円となり、前年同期(146.8億円)との比較で8.8%増加した。
サービス別売上高
| 26/3期 | 27/3期 | 前四半期比 | ||||
1Q | 2Q | 3Q | 4Q | 1Q | 2Q | ||
クラウドサービス | 3,697 | 3,809 | 3,862 | 3,950 | 3,975 | 4,096 | +3.1% |
クラウドインフラストラクチャー | 2,529 | 2,623 | 2,678 | 2,769 | 2,810 | 2,927 | +4.2% |
クラウドアプリケーション | 1,167 | 1,185 | 1,184 | 1,181 | 1,164 | 1,168 | +0.3% |
GPUインフラストラクチャー | 1,363 | 1,456 | 1,818 | 3,505 | 4,718 | 5,406 | +14.6% |
物理基盤サービス | 802 | 775 | 754 | 724 | 708 | 654 | -7.6% |
その他サービス | 1,629 | 2,097 | 1,958 | 3,096 | 1,732 | 1,535 | -11.4% |
*単位:百万円
売上原価の内訳
| 26/3期1Q | 2Q | 3Q | 4Q | 27/3期1Q | 2Q |
賃料 | 474 | 485 | 484 | 485 | 480 | 484 |
減価償却費・リース料 | 1,640 | 1,802 | 1,980 | 2,669 | 2,997 | 3,101 |
労務費 | 1,396 | 1,368 | 1,328 | 1,450 | 1,401 | 1,444 |
通信費 | 397 | 379 | 379 | 414 | 440 | 428 |
電力費 | 336 | 339 | 328 | 357 | 384 | 453 |
修繕費 | 443 | 535 | 574 | 585 | 695 | 613 |
販売商品原価等 | 583 | 574 | 1,007 | 1,935 | 779 | 639 |
その他 | 675 | 1,048 | 421 | 459 | 534 | 635 |
*単位:百万円
2-3 重点施策への取り組み状況
クラウド・AIの成長に向け、案件創出・パートナー共創を加速するとともに、人材・サービス基盤を着実に強化。
成長戦略の実践 | 成長戦略を支える基盤強化 | ||
クラウド サービス | ●ガバメントクラウドの案件創出に向け、営業・提案活動を強化 ●技術・販売・運用面でパートナーとの連携を深め、共創エコシステムを拡大 | 人的資本 | ●これまでの成長投資を通じて獲得した専門人材が、ガバメントクラウド対応やクラウド基盤・データベース技術の高度化を牽引 ●AI・安全保障領域でも体制強化を進め、事業成長を支える基盤の構築に貢献 |
AI向け サービス | ●営業活動の強化によりセールスパイプラインを積み上げ、GPUの高稼働を維持 •Sakana AI株式会社のGENIAC第4期プロジェクトに「高火力 PHY」が採用(7月) ●国産生成AIエコシステムの構築を進め、利用領域の拡大と提供価値向上を推進 | 技術・ サービス基盤 | ●安定的なサービス提供と事業拡大を支える基盤の強化 ●AI需要動向に応じた新たなGPU増設に向けた準備を推進 |
3.2027年3月期業績予想
3-1 連結業績予想
| 26/3期 実績 | 構成比 | 27/3期 予想 | 構成比 | 前期比 | 従来予想 |
売上高 | 35,301 | 100.0% | 46,600 | 100.0% | +32.0% | 45,500 |
営業利益 | -403 | - | 4,100 | 8.8% | - | 2,500 |
経常利益 | 105 | 0.3% | 3,900 | 8.4% | - | 2,300 |
親会社株主帰属利益 | 216 | 0.6% | 2,550 | 5.5% | - | 1,500 |
*単位:百万円
上方修正、27/3期は前期比32.0%の増収、営業利益は41.0億円の見通し
27/3期は、売上高が前期比32.0%増の466.0億円、営業利益は41.0億円(前期は4.0億円の損失)を計画する。期初予想は売上高450.0億円、営業利益15.0億円。7月にそれぞれ上記(従来予想)のように上方修正し、10月に今期2度目の上方修正となった。GPU等の計算資源への旺盛な需要や営業体制の強化により、前期に投資したGPUがフル稼働に迫る水準を継続している。GPUインフラストラクチャーサービスの売上高は208.5億円(期初予想は184億円)を見込んでいる。提供単価の改善にも取り組む。また、グループ会社による大口案件の獲得に伴い、その他サービス売上高も増加する見通しであり売上高を上方修正した。利益面では、GPUインフラストラクチャーサービスを中心とした売上の好調な推移が利益成長を牽引する見込み。第3四半期以降に創業30周年記念関連施策を実施する。加えて、引き続き人材投資やイベント・WEB広告等のマーケティング施策を主軸とする成長投資について投資効果を見極めて着実に実施していく考え。
期末配当は、前年同期比0.50円/株増配の5.50円/株を予定。年間では前期比3.00円/株増配の8.00円/株。
下期の営業利益の変動要因(対上期)
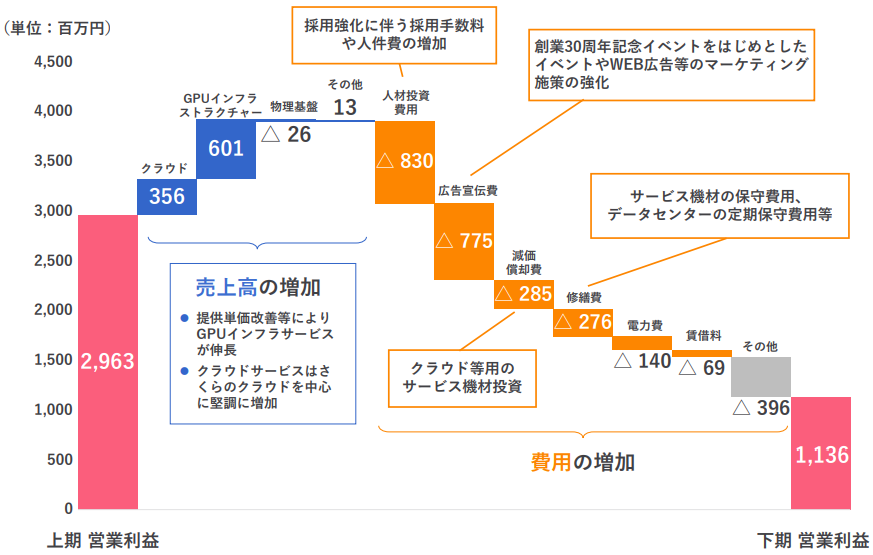
(同社説明資料より)
下期に集中する主な費用項目
~成長投資~
・中途採用強化(下期約70名予定)
・イベントやWEB広告等のマーケティング施策実施
・DC保守費用やクラウド等へのサービス機材投資
~スポット費用~
当期固有の人材投資費用、30周年関連施策
3-2 中長期的な経営方針
市場背景
CAGR(年平均成長率)は、国内パブリッククラウド市場が2025年から2030年に17.6%、国内AIシステム市場は2024年から2029年に25.6%が予想されている。
☆クラウド移行やAI投資の拡大によりパブリッククラウド市場は堅調に推移している。
☆AIエージェントの急速な発展によりAIシステム市場は高い成長率を継続する。
コアビジネスへの集中
より一層コアビジネスに注力し、リソースを集中して事業の強化・成長を促進する。クラウドビジネスの深化と成長分野での領域拡大で新たな成長軌道へシフトしていく。
24/3期にはクラウドサービスへの集中と新たな成長領域を創出した。
25/3期からは新たな成長領域へ挑戦している。AI向けGPU基盤提供により収益を拡大させ、クラウドサービスの強化を加速させている。
長期的な展望としては、デジタルインフラトップ企業を目指す。
成長戦略の全体像
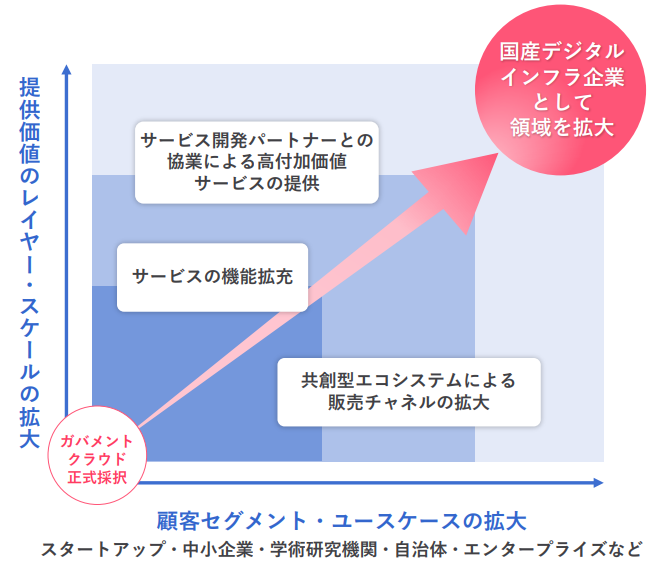 (同社説明資料より) | 共創型エコシステムの拡大 ●パートナー戦略の強化 パートナーとの協働を通じて、新たな顧客層獲得を推進 ・さくらのレンタルサーバ取次店制度 ・さくらのパートナーネットワーク ・日本GPUアライアンス
●アライアンスの推進 国内AIインフラの選択肢拡大と ガバメント・ソブリン領域を見据えた連携 ・日本ビジネスシステムズ株式会社と行政システムのデジタル化推進における活動の基本合意書を締結(3月) ・株式会社三菱総合研究所とデジタルガバメント×ソブリン領域の協業検討を開始(4月) ・日本マイクロソフト株式会社と国内AIインフラの選択肢拡大に向け協業(4月) |
3-3 ESG経営への取り組み
サステナブルな企業経営の実現を目指す。
主な取り組み
Environment | 環境 | 「石狩データセンターコンソーシアム」の設立に参画、データセンター産業の発展と地域共創を推進(7月) ●気候変動が当社にもたらすリスクの分析・評価を実施 ●再生可能エネルギーの活用 |
Social | 社会 | クラウド・AI人材を育成する「学びのインフラ」を拡充 ●人的資本経営の実践 ●デジタル分野における教育機会の提供 |
Governance | 統治 | 執行役員を含む女性役員比率33.3%(2026年9月30日時点) ●経営の透明化 ●コンプライアンスの徹底 ●リスクマネジメント ●情報セキュリティ維持・向上 |
4.田中社長へのインタビュー
田中邦裕社長に、27/3期中間期実績、今後の成長戦略と事業展開、株主・投資家へのメッセージなどを伺った。
田中代表取締役社長兼最高経営責任者は1978年1月生まれ。1996年にさくらインターネットを創業、1999年にさくらインターネット株式会社を設立し代表取締役社長に就任した。長年にわたりさくらインターネットの成長を牽引してきた。
Q:27/3期中間期決算の印象をお聞かせください。
中間期は、GPUインフラストラクチャーサービスの高稼働と提供単価の改善に加え、クラウドインフラストラクチャーサービスも二桁成長となり、売上高・営業利益ともに第2四半期として過去最高となりました。前期はGPUの稼働率が低下する厳しい局面もありましたが、営業体制を強化してお客さまの需要を継続的に把握し、利用企業の多様化や販売チャネルの拡充を進めてきた成果が、足元の高稼働につながっていると考えています。一方、クラウドについては、さらに成長率を高めていく必要があり、引き続き重要な成長領域として注力してまいります。
Q:国産唯一のガバメントクラウド採択により、今後は自治体や省庁への拡販が大きく進展すると考えてよろしいでしょうか。
ガバメントクラウドの正式採択は、公共・エンタープライズ領域を拡大していくうえで重要な契機と捉えています。一方、自治体への展開は当社だけで完結するものではなく、SIerやインテグレーターを含めたパートナーとの連携が重要です。現在、パートナーは80社を超えており、資格制度を含めたエコシステムの構築を進めています。
Q:ストック型収益を示すARRが8.8%増ですが、今後の方針はいかがですか。
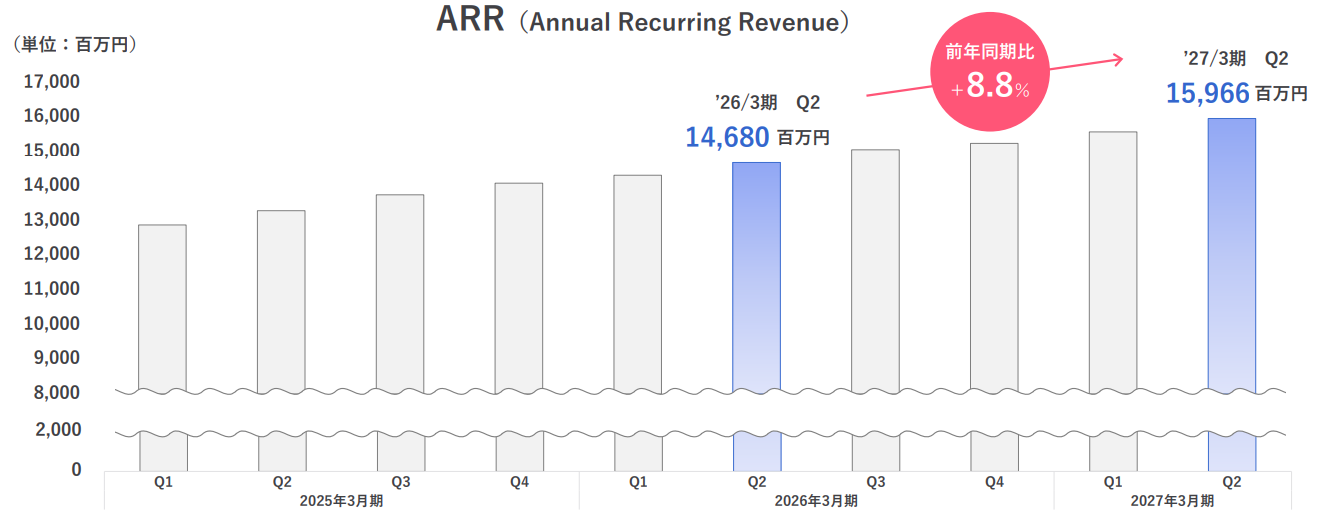
(同社説明資料より)
クラウドサービスについては、引き続き成長を加速させていく方針です。「さくらのクラウド」を中心としたクラウドインフラストラクチャーサービスは、当社の中長期的な成長を支える重要な事業と捉えています。開発、人材、販売基盤への投資を進めるとともに、ガバメントクラウドやパートナーエコシステムの拡大を通じて、さらに成長を加速させていきたいと考えています。
Q:27/3期の見通しについてお話しいただければと思います。修正後の通期予想も特に利益面で保守的なように思われます。
GPUインフラストラクチャーサービスの通期売上は208.5億円を見込んでいます。GPUとクラウドを両輪として成長を進めていく方針です。下期は成長を加速させるため、AI・クラウド分野の開発、人材、販売基盤などへの成長投資を予定しています。また、創業30周年に関連する費用など一時的に発生するコストも見込んでいることから、上期の利益水準をそのまま下期に延長する計画とはしていません。現時点で合理的に見込める成長投資と一時的な費用を織り込んだ業績予想としています。
売上面では、GPUやクラウド需要のさらなる拡大がオポチュニティになる一方、市場の需給環境や競争環境の変化は注視しています。市場の需給環境、競争環境に加え、特定の大口顧客のみに依存せずセールスパイプラインを構築し契約終了後も次のお客さまへ速やかに提供することで、高稼働の維持に取り組むことも重要と考えています。利益面では、サービスミックスやGPUの提供価格適正化などがプラス要因になり得る一方、成長投資の進捗、人員採用、電力費などが変動要因になります。こうした要因を見ながら、成長と収益性の両立を図ってまいります。
Q:28/3期、29/3期の売上・営業利益の目線についてご教示ください。また、中期計画発表のご予定はございますか。
28/3期以降の売上高・営業利益については具体的な数値見通しは公表しておりません。中期計画についても、現時点で具体的にお話しできることはありませんが、足元ではGPU需要が非常に強く、クラウドインフラストラクチャーサービスも二桁成長しています。また、事業規模の拡大だけでなく、GPUのライフサイクル全体での収益性やキャッシュ創出力を高めていくことも重視しています。まずはAI・クラウドを中心とした成長機会を着実に取り込み、事業規模の拡大と収益性の向上を両立していくことが重要だと考えています。成長を続けていくためには、先行投資も必要です。短期的な利益だけを追うのではなく、こうした投資を着実に将来の売上・利益につなげていくことが重要だと考えています。
Q:中期的な設備投資と人員はどの程度を計画していますか。
人材については、今期約80名の増員を見込んでおり、来期以降も継続的に採用を進めていく考えです。設備面では、引き続きGPU基盤を中心に積極的な投資を進めます。GPU基盤等の1,130億円投資計画のうち、すでに約500億円の投資を実施しており、第4四半期以降に300億円強の投資を進める計画です。中長期的な追加投資については、AI・クラウドの需要動向や財務バランスを見ながら判断してまいります。
Q:海外進出を検討しているようですが現時点ではどのような展開を想定されていますか。
海外を含め、大規模AIインフラの提供について検討しています。また、当社としては、北海道で培ってきたデータセンター運営のノウハウや、自然エネルギーを活用したサステナブルなインフラという強みを生かせる可能性があると考えています。国別の展開や個別案件の具体的な進捗については、開示すべき事項が生じた場合には、適切に公表してまいります。
Q:最後に株主・投資家へのメッセージをお願いします。
私たちにできることは、事業を着実に成長させ、その成果を企業価値の向上につなげていくことだと考えています。AI・クラウドを中心とした成長戦略を着実に実行するとともに、収益力を高め、その成果をしっかりとお示ししてまいります。当社は今年、創業30周年という大きな節目を迎えます。ここまで成長を続けてこられたのは、株主・投資家の皆さまをはじめ、多くのステークホルダーの皆さまのご支援があってこそです。その感謝の気持ちを込めて、1株当たり2円50銭の創業30周年記念配当を実施することとしました。
足元ではGPUを中心に大きな成長機会が生まれています。好調な時こそ将来を見据え、AI・クラウド、人材、事業基盤への投資を着実に進めることが重要だと考えています。株主還元と将来の成長に向けた投資を両立し、持続的な企業価値の向上につなげてまいります。また、株主・投資家の皆さまとの対話や情報発信にも継続して取り組んでまいります。引き続きご理解とご支援を賜りますよう、よろしくお願いいたします。
5.今後の注目点
26/3期はGPUインフラストラクチャーサービスの売上成長に遅れが生じたことや投資先行に伴い苦戦した。しかし、先行投資は第4四半期には営業黒字へ転換するなど、収益改善が進んだ。その流れからも27/3期の会社予想はかなり保守的と見ていたが、中間期で早くも2度目の上方修正となった。中間期の通期予想に対する進捗率は売上高で49.0%、営業利益で72.3%。足元の勢いを勘案すると修正後の通期予想もかなり保守的と見てよさそう。国内AI市場は急速な拡大が継続している。国産唯一のガバメントクラウド事業者である同社は、今後数年にわたる高成長が続きそうだ。
ESG経営への取り組みにも注目。特に昨年完成した再エネ100%運用の生成AI向けコンテナ型データセンターは市場の強い需要に応えたうえでの脱炭素型の建物であり、高く評価できるだろう。また、人的資本経営への取り組みにより、人材獲得もスムーズに遂行することができるだろう。すぐに業績には現れないが、こうした取り組みは同社の成長力を高めることになる。
引き続き、高い売上と利益の成長が継続するだろう。株価は低調に推移しているが、今後の利益を伴った高い売上成長を考慮すると引き続き割安な水準にあると見ている。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 6名、うち社外3名(うち独立役員3名) |
監査役 | 3名、うち社外3名(うち独立役員2名) |
◎コーポレート・ガバナンス報告書(更新日:2026年6月30日)
基本的な考え方
当社のコーポレート・ガバナンスに関する基本的な考え方は、当社が企業規模を拡大していくのに並行して、経営管理組織の整備を推進し、各部門の効率的・組織的な運営及び内部統制の充実を図ることであり、その基本姿勢を基に現在まで努力してまいりました。
特に、インターネット業界は、目に見えない多数の利用者に対して通信施設を開放しており、世界中のインターネット利用者を市場として成立している事業でありますので、他業界以上の大きな社会的責任を背負っております。当社におけるコーポレート・ガバナンスの確立は、このような社会的責任を果たしていくことを可能にする経営基盤であると考えております。
<コーポレートガバナンス・コードの各原則を実施しない理由(抜粋)>
補充原則2-4-1 【中核人材の登用等における多様性の確保】
<多様性の確保についての考え方・自主的かつ測定可能な目標とその状況>
当社は、すべての社員が多様な価値観を持つダイバーシティの担い手であることを前提に、年齢・性別・国籍などの属性に区別なく、多様性を尊重した組織づくりを進めております。多様なバックグラウンドを持つ社員が、それぞれの価値観をお互いに認め合いながら協働・共創することは、新たな価値観の創出やイノベーションにつながると考えており、当社はこれを通じて、グループ全体の持続的な成長とお客様への価値提供、並びに社会への貢献を目指しております。
(1)女性社員の管理職への登用
当社は、2031年3月までに全管理職に占める女性の割合を、全社員における女性比率(2026年3月期:26%)と同程度に引き上げることを目標としております。2026年3月末時点で14.71%にとどまっており、目標との差が生じている状況ですが、成長戦略に伴う大幅な人員増の中で、前期末比0.7%のプラスとなっており、今後も女性社員の中からマネジメントポジションを担う人材の発掘・育成の強化を継続し、候補者層の拡大と登用機会の明確化を通じて、目標達成に向けた取組みを一層推進してまいります。また、当社では性別を問わず、多様性を尊重した人材戦略の一環として、社員一人ひとりの志向やライフステージを踏まえたキャリア支援に取り組んでおり、社員が自立的にキャリアを形成できる環境整備を進めております。今後も、多様な人材がその能力を最大限発揮できる就業環境の構築を通じて、女性管理職比率の向上にも継続して取り組んでまいります。
(2)中途採用者の管理職への登用
当社では将来の持続的成長を支える人材の確保に向けて、多様性を尊重した採用・登用を推進しており、管理職級を含む優秀な人材の採用を積極的に行っております。一方で、当社は社員のほとんどが中途採用者であることから、中途採用者の登用については、目標設定を行っておりません。
(3)外国人の管理職への登用
当社では、将来の持続的な成長に向け、クラウドサービスを中心に戦略的投資を加速しており、その一環として、国内を中心とした事業成長を支える人材採用を強化しております。そのため、現時点においては、外国人の管理職への登用に対する数値目標は設定しておりませんが、将来的には海外展開を視野に、グローバル人材の採用についても、検討も進めてまいります。また、海外展開の進捗状況に応じて、必要と判断した場合には、登用に関する目標設定を検討してまいります。
<多様性の確保に向けた人材育成方針、社内環境整備方針、その状況>
当社グループでは、人材の多様性の確保を含む人材の育成及び社内環境整備に関する方針として、「ES(エンプロイーサクセス)」を掲げています。これは、社員の能力発揮を後押しする学びと実践のサイクル、多様な人材が集い挑戦する機会の提供、安心して長く活躍できる基盤づくりを通して、社員一人ひとりの成長と成功(ES)を実現し、社会やお客様への価値提供の源泉である人材の価値をより高めていくことを目指すものです。
当社は、会社が「働きやすい」環境を提供し、その中で社員個人が「働きがい」を追求できることを理想として、働き方の多様性を尊重するさまざまな取り組みをおこなっています。社内環境についても、ダイバーシティ・エクイティ&インクルージョンの理解につながる機会づくり、多様な社員の活躍につながる環境づくり、成長実感を持てるキャリアや学びへの仕組みづくりなどを通して、社員一人ひとりの個性や成長する意欲と、個々の能力を最大限に発揮できる風土づくりに取組んでまいります。
補充原則3-1-3、4-2-2 【サステナビリティについての取組み、取組みについての基本方針の策定等】
<サステナビリティについての取組み>
当社グループは、国内で運営するデータセンターを基盤とした、クラウド・インターネットインフラサービス事業を展開しております。デジタル社会の進展に伴い、サービスの信頼性と安全性を確保する重要性はますます高まっており、サイバー攻撃やシステム障害など、社会全体に影響を及ぼすリスクが深刻化しています。当社グループは、社会基盤を担うデジタルインフラ事業者として、その責任を強く認識しており、お客様からお預かりする情報資産並びに当社が保有する情報資産をあらゆる脅威から保護するため、サイバーセキュリティへの対応を最重要課題の一つとして位置づけております。
また、当社事業の基盤であるデータセンターは、サーバーの稼働や冷却のために、大量の電力を消費することから、気候変動・脱炭素は、当社の重要な課題の一つと認識しており、当社はこれまで、環境配慮型の外気冷房の導入や、非化石エネルギー由来の電力証書の調達を通じて、使用電力に伴うCO2排出量の実質ゼロを実現し、脱炭素社会の実現に向けた取り組みを継続してまいりました。
さらに、当社の事業が持続的に成長し続けるためには、優秀な人材採用を進めるとともに、多様なバックグラウンドを持つ社員が相互に学び合い、高いパフォーマンスを安定的に発揮できる、人材の育成や就業環境の整備が極めて重要であると認識しており、当社では、社員の働きやすさと働きがいの両立を図る人的資本投資を進めております。
ここでは、当社グループの主な取り組みとして、気候変動・脱炭素、サイバーセキュリティ、人的資本経営の3点について記載いたします。
①気候変動・脱炭素への取り組み
社会・産業のデジタル化が進展する中、データ活用によるビジネス改革や社会課題の解決が期待されており、これを支えるデジタルインフラとしてのデータセンターの重要性は一層高まっています。一方で、データセンターは、サーバーの稼働や冷却のために大量の電力を消費し、近年では生成AI活用の急速な普及やVR技術の商業化の進展に伴い、高性能サーバーによる消費電力は増大しています。地球温暖化の抑制をはじめとする地球環境保全の重要性が高まる中、SDGsの観点からも、企業にはエネルギー消費の管理・削減を通じた、脱炭素実現への貢献が求められており、当社もこの認識のもと、環境負荷の低減に向けた取り組みを積極的に推進しております。
2011年11月に開所した、北海道石狩市の環境に配慮した郊外型大規模データセンター(石狩データセンター)では、立地条件を活かした冷涼な外気による外気冷房の導入によって冷却効率を高めるとともに、再生可能エネルギーの自社利用を目的とした石狩太陽光発電所の開設(2015年)や、非化石証書の利用による電力の実質CO2排出量ゼロを実現(2022年)し、2023年からは、同センターの電力を再生可能エネルギー電源100%へ完全に切り替えるなど、持続可能なデータセンター運営に注力してまいりました。また、石狩データセンター以外の当社が運営するデータセンター及び事業所においても、非化石エネルギー由来の電力証書を調達することにより、使用電力に伴うCO2排出の実質ゼロを達成しており、今後も、脱炭素化に向けた取り組みを継続的に行ってまいります。
当社グループは、SSBJ基準に則った、気候変動に伴うリスク及び機会が事業活動や業績に与える影響について適切な開示を行うための準備を進めております。なお、ガバナンス及びリスク管理につきましては、有価証券報告書において開示しております。
②サイバーセキュリティへの取り組み
近年、社会におけるデジタル技術の進展に伴い、インターネット上の個人情報や機密情報の保護は一層重要性を増しており、不正アクセスや情報漏えいなどのリスクも複雑化しています。こうした環境変化を受け、クラウド・データセンター事業者に求められるセキュリティ水準は、公共・民間を問わず継続的に高まっています。
当社は、デジタルインフラを提供する企業として、インターネット上の安全性や品質の確保を重要な責務と捉えており、インフラの停止が社会や顧客に重大な影響を及ぼすことを踏まえ、顧客の情報資産及び当社グループの経営資源としての情報資産をあらゆる脅威から保護するためのセキュリティ体制の強化に取り組んでいます。そのような中、政府が定める厳格なセキュリティ要件及び運用要件への対応を進めた結果、当社は国産事業者として初めて「令和8年度ガバメントクラウドサービス提供事業者」に採択されました。今後も、政府が定める高度な技術要件及び運用要件への対応を通じて、クラウドサービスの安全性、信頼性及び運用品質の更なる向上を図るとともに、日々の運用と継続的な見直しを通じて、セキュリティレベルの一層の強化に努めています。
一方、「個人情報」「表現の自由」「通信の秘密」の重要性も認識し、捜査機関等からの要請に対応する際には、個人情報保護法、電気通信事業法、プロバイダ責任制限法等をはじめとする関係法令やガイドラインを遵守することでこれらの保護に努めており、インターネットの安全性や品質の向上への取組みの一環として、2023年8月より、当社が要請を記録した数と対応の概要を「透明性レポート」として公開し、情報の取扱いに関する透明性を確保しております。
また当社では、生成AIなどのインターネット上の技術の進歩やサイバーセキュリティなどに係わる法律上及び行政上の諸問題について、加盟・協賛団体を通じて広く情報を収集して的確に対応できる体制を整備し、必要に応じて意見を述べることも、クラウド・インターネットインフラサービス事業者としての責務であると認識しております。
③人的資本への投資
当社においては、社員の能力を高め、その能力を最大限に引き出す環境づくりに取り組んできた結果、人材の確保及び育成は重要な強みの一つとなっております。多様なバックグラウンドを持つ社員が相互に学び合い、高いパフォーマンスを安定的に発揮できることが持続的な成長に不可欠であるとの認識のもと、人材の育成及び就業環境の整備を重要な経営課題と位置付け、社員の働きやすさと働きがいの両立を図る人的資本投資を推進しております。
また、当社は、お客さまと社員の成功を支援することで共に成長していく関係の構築を目指し、「CS(カスタマーサクセス)・ES(エンプロイーサクセス)の実現」を重点テーマとしております。社員一人ひとりが当社の資本であり、その成長と成功こそが事業及び顧客への価値提供の源泉であるとの考えのもと、お客さまの「やりたいこと」を「できる」に変え、持続可能な企業経営及びESの実現に向けた各種取組みを推進しており、詳細については有価証券報告書にて開示しております。
・人材育成と学び合う文化づくり
・こころと身体の健康
・多様な人材の活躍促進
・チャレンジとリーダーシップによって新しい価値を育む文化づくり
・フレキシブルな働き方
<知的財産への投資>
当社は、知的財産への投資を事業の発展のために重要なものと位置付け、社内の創造的活動を積極的に支援し、当社の知的財産の適切な保護、管理及び活用を推進しております。第三者の知的財産権を尊重することの重要性を社内に周知し、知的財産権侵害の防止を徹底するよう努めるとともに、インターネット上の知的財産の適切な保護が重要であるという考えから、コンテンツの制作・提供会社ではないものの、一般社団法人コンピュータソフトウェア著作権協会(ACCS)に所属し、同会の主催する各種委員会への参加などを通じ当社の知見を高めるとともに、情報交換や著作権の権利保護等の活動を行っております。
サステナビリティについての取り組みにおいては、当社の持続的な成長に資するよう引き続き監督を行うとともに、積極的な情報開示に努めてまいります。
<コーポレートガバナンス・コードの各原則に基づく開示(抜粋)>
原則1-4 【政策保有株式】
(1)政策保有株式に関する考え方
当社は、保有の意義・合理性が認められる場合を除き、原則として上場株式を政策保有株式として保有しません。
保有の意義・合理性については、発行会社との企業連携や事業シナジーが見込めるか、また保有に伴う便益やリスクが資本コストに見合っているかを毎年個別銘柄ごとに検証したうえで判断します。その結果、保有の意義・合理性が乏しいと判断される株式については、適宜株価や市場動向その他の事情を考慮しつつ売却いたします。
(2)議決権行使について
当社は、上場株式の保有意義を踏まえ、当社と投資先企業双方の持続的成長と中長期的な企業価値の向上に適うか否かを基準に、議決権を行使することとしております。
原則5-1 【株主との建設的な対話に関する方針】
当社は、IR担当部署を設置し、株主や投資家に対しては、年2回以上の決算説明会を開催するとともに、ご要望により、代表取締役社長・取締役最高財務責任者等による個別面談等を行うことで、適切に対話の機会を設けております。また、対話にていただいたご意見については、適宜経営陣に共有する仕組みを構築しており、対話にあたっては、対話のテーマに留意し、インサイダー情報を厳重に管理しております。
【株主との対話の実施状況等】
当事業年度においては、代表取締役社長を筆頭に、最高財務責任者、IR担当執行役員やIR担当者等が窓口となり、株主の対話を積極的に推進しており、ステークホルダーの皆さまの興味・関心の高まりとともに、個別面談の回数は増加傾向にあります。
(1) 実施内容・回数
・決算説明会 2回
・カンファレンス・スモールミーティング 8回
・投資家との個別面談等 168回
・その他イベント開催 3回
(2) 対話を行った株主の概要
アナリスト、ファンドマネージャー、国内機関投資家、海外機関投資家等
(3) 対話の主なテーマ、株主の関心事項
・通期業績予想、来期業績について
・生成AI向けクラウドサービスについて(投資、業績貢献、今後の動向)
・ガバメントクラウドについて(投資、業績への貢献時期、今後の動向)
・その他外部要因について(市場動向、競争優位性)
(4) 取締役会へのフィードバックの状況
IR活動状況とトピックについて、月次で報告を行っております。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co.,Ltd. All Rights Reserved. |
ブリッジレポート(さくらインターネット:3778)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録いただくと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |