

ブリッジレポート:(3916)デジタル・インフォメーション・テクノロジー 2026年6月期決算

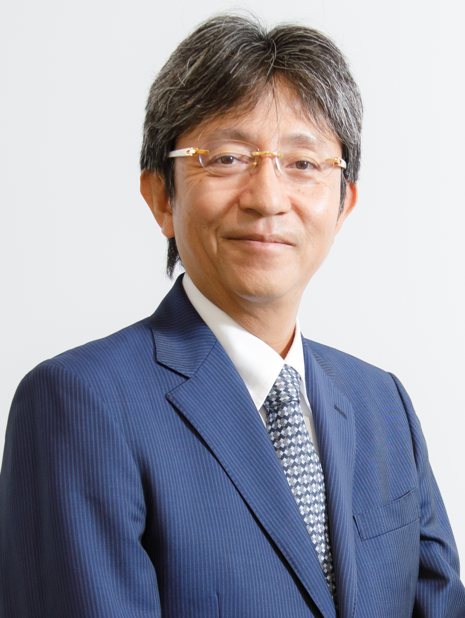 市川 聡 社長 | デジタル・インフォメーション・テクノロジー株式会社(3916) |
 |
企業情報
市場 | 東証プライム市場 |
業種 | 情報・通信 |
代表取締役社長 | 市川 聡 |
所在地 | 東京都中央区八丁堀4−5−4 FORECAST桜橋 |
決算月 | 6月末日 |
HP |
株式情報
株価 | 発行済株式数 | 時価総額 | ROE(実) | ROA(実) | |
950円 | 31,003,640株 | 29,453百万円 | 24.4% | 26.1% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(倍) |
42.00円 | 4.4% | 74.33円 | 12.8倍 | 307.38円 | 3.1倍 |
*株価は9/2終値。2026年6月期決算短信より。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年6月 | 18,149 | 2,039 | 2,059 | 1,447 | 47.59 | 18.00 |
2024年6月 | 19,888 | 2,424 | 2,409 | 1,686 | 56.42 | 23.00 |
2025年6月 | 24,159 | 3,013 | 3,027 | 2,178 | 73.69 | 36.00 |
2026年6月 | 25,546 | 3,053 | 3,076 | 2,092 | 71.06 | 37.50 |
2027年6月(予) | 26,700 | 3,200 | 3,200 | 2,190 | 74.33 | 42.00 |
*単位:百万円、円。予想は会社側予想。当期純利益は親会社株主に帰属する当期純利益。以下同様。2026年1月1日を効力発生日として、1:2の株式分割を実施。EPS、DPSとも遡及調整後の値。2026年6月期の配当金については、同株式分割の関係から、年間配当金合計は「-」と記載。.2027年6月期の配当金42.00円/株の内訳は、普通配当39.50円/株、創立45周年記念配当2.50円/株。
デジタル・インフォメーション・テクノロジー株式会社の2026年6月期決算概要、2027年6月期業績予想などをお伝えします。
目次
今回のポイント
1.会社概要
2.2026年6月期決算概要
3.2027年6月期業績予想
4.AI共生モデルを実装フェーズへ
5.中期経営計画の進捗と2030年ビジョンについて
6.市川社長からのメッセージ
7.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 2026年6月期の売上高は前期比5.7%増の255億46百万円。米国通商政策や完成車メーカーの投資方針見直しにより、エンベデッドソリューション事業の先行きに不透明感が残るなか、底堅く推移した企業のIT投資需要を着実に取り込んだ。営業利益は同1.3%増の30億53百万円。増収に伴い売上総利益も同4.5%増加。AIや戦略商品開発に向けた成長投資により販管費も増加したがこれを吸収し、増益を確保した。厳しい環境ながらも各部門、各カンパニーで積み上げを図り、16期連続の増収増益を達成。計画比では売上は若干の未達、利益はほぼ計画通りに着地。
- 2027年6月期の売上高は前期比4.5%増の267億円、営業利益は同4.8%増の32億円の予想。車載関連の事業環境は厳しいが、非車載関連の底堅いDX需要を確実に取り込み17期連続の増収増益を目指す。成長レバレッジと位置付ける「AI共生モデル」の実装フェーズへの移行を進める。生成AIの活用と戦略商品の開発に前期並みの投資を継続し、中長期的な成長基盤を強化する。配当は分割後ベースで前期比4.50円/株増の42.00円/株の予定(内訳は、普通配当39.50円/株、創立45周年記念配当2.50円/株)。予想配当性向は57.4%。
- AIの急速な進化、あらゆる領域への浸透は同社事業に対しても大きな影響を及ぼしている。コーディングなど汎用スキルに対する需要が減少していることが明らかである一方、高い業界及び業務知見とAI活用力を持つ人材への需要は急増している。そうした中、同社ではAIの活用を前提に事業を再構築し、「AI駆動開発」「データ活用基盤」「品質保証・検証」「セキュリティ技術」という4つの重点領域において自社の強みを活かしながら伴走型AI/DXインテグレーターとして収益化の加速に注力する。
- 市川社長から株主・投資家へのメッセージを伺った。「この数年間は売上・利益とも低成長が続き、株主・投資家の皆様にはご心配をおかけしておりますが、AIの活用を前提に事業を再構築し、自社の強みを活かしながら伴走型AI/DXインテグレーターとして成長路線への回帰を目指してまいります。変化対応力を強みとする当社グループにとっては、これまで以上に存在感を高めていくチャンスでもあります。中長期の視点で、引き続きご支援くださいますようお願い申し上げます」とのことだ。
- 同社ではAI共生モデルの実装に際しての重点戦略の一つに「AI駆動開発、生成AI活用によるビジネスモデルの転換(高付加価値化)」を挙げている。主な施策としては、「主力部門で実証済みのAI駆動開発の成功モデル、ノウハウを横展開」「 ITインフラ領域における運用自動化」「現場知見をAIでデジタル化・継承する業務効率化伴走型支援」「セキュリティ要件の高い組込み開発工程へのAI活用」を挙げているが、これらは既に実績を出しているものだ。ある機関投資家とのOne on One ミーティングでこうした点について説明すると、同業他社でも「AI駆動開発」「生産性向上」といった話は聞くものの、同社ほどの具体性をもって踏み込んだ説明するケースはないとの評価だったという。足元の事業環境は引き続き厳しいものの、非車載分野の開拓、AI共生モデルの実装、IoT版セキュリティ対策「RezOT(レジオット)」による市場開拓など、高成長軌道への回帰の進捗に注目していきたい。
1.会社概要
独立系の情報サービス会社。金融、通信などを中心顧客とした業務システム開発、組込み開発等の受託開発が売上の大半を占めるが、Webセキュリティソリューション「WebARGUS(ウェブアルゴス)」、Excel業務イノベーションプラットフォーム「xoBlos(ゾブロス)」を始めとした独自技術による自社製品の拡大に注力している。「多面多様のIT企業」、「部分最適と全体最適の組織戦略」といった特長を持つ。
【1-1 沿革】
日本電信電話公社在籍時にプログラマーの資格を取った故市川 憲和氏(前取締役会長)はコンピュータという今まで経験したことの無い新しい世界と出会い、その将来性に大きな魅力を感じ、チャレンジ精神を奮い起こされ独立。
1996年に知人が経営していた東洋コンピュータシステム株式会社の社長として経営を任された後、業務システム開発事業を皮切りに、コンピュータ販売事業(現・システム販売事業)、組込み開発検証事業、運用サポート事業などを手掛け、多面多様のIT企業として事業領域を拡大していった。その後、2002年にグループ企業数社を完全子会社化して、同社の前身となる東洋アイティーホールディングス株式会社を設立し、2006年に子会社4社を統合し、現社名に商号変更した。また、2011年1月にDIT America, LLC.を米国カンザス州に設立、2015年6月に東証JASDAQ市場に上場、2016年5月に東証2部市場に上場し、2017年3月に東証1部へ市場変更。2018年7月、変化が加速する経営環境の下、経営体制の若返りを図り、迅速な意思決定を可能にする体制作りを目的として代表取締役専務 市川 聡氏が代表取締役社長に就任した。
2022年4月、市場再編に伴い東証プライム市場に移行した。
【1-2 企業理念など】
 |
当社のロゴマークは、無限階段がついた立方体の集合体となっています。 この集合体こそが、当社そのものであり、立方体一つひとつが社員一人ひとりを表しています。 立方体の6つの面は、全社員が共有し、大切と考える6つの価値を表しています。 この価値をお客様、会社、社員の3層で言葉に表したのが、当社の企業理念です。 |
(同社HPより)
(同社HPより)
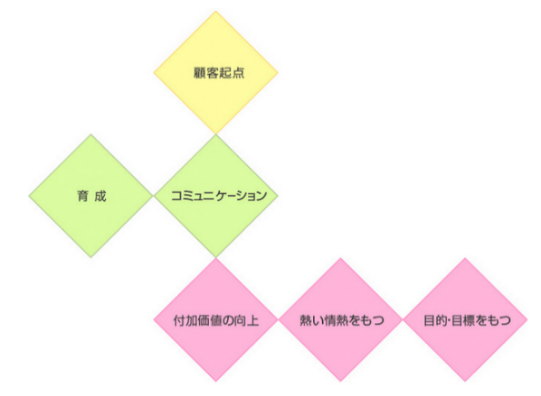
立方体を展開したのが上の図で、市川社長によれば、「まずは顧客起点。ここから全てが始まる。」ことを強調している。その意識の下で、会社としては「社員の育成」と「対顧客、社員同士のコミュニケーション」、社員は「付加価値の向上」、「熱い情熱を持つ」、「目的意識を持つ」ことが重要な価値であることを示している。
社員はこの理念をクレドにして携行し、常に基本に立ち返ることとしている。
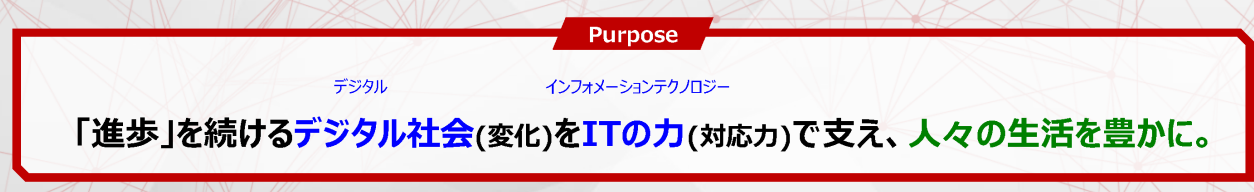
24年8月、新中期経営計画策定に際し、新たに企業理念と存在意義の結びつきを示す「パーパス」を掲げた。
(同社資料より)
同社では、世の中は常に変化しており、その変化に対応した行動をとらないと、あっという間に時代に取り残されてしまうという危機感から、現状維持を良しとせず、常にチャレンジすることを「変化対応力」と定義し、重要な考え方と位置付けている。
時代の変化に順応した価値を提供して連続した成長を実現することで社会に貢献し、さまざまなステークホルダーの生活を豊かにすることが自社の使命であると考えている。
【1-3 市場環境】
【1-4 事業内容】にあげる同社各事業の市場環境及び成長性の概要は以下の通りである。
(1)ビジネスソリューション事業
人手不足・業務効率化に貢献するITソリューション、中でもDXは企業の重要な課題として位置付けが高まっている。株式会社富士キメラ総研の調査では、業界によって、DX関連投資のスピード感に差はみられるものの、DX関連投資額は増加を続けており、対象とした業界の2026年度のDX関連投資額は7兆円を超えると予測。今後、DX関連投資は生成AI/AIエージェントの活用を前提とした展開となり、様々な分野で活発化することから、2030年度には10兆円を超えると予想している。
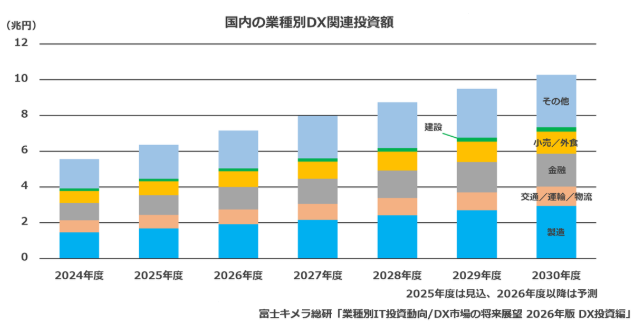
(株式会社富士キメラ総研「業種別IT投資動向/DX市場の将来展望 2026年版 DX投資編」より)
※同資料はデジタル・インフォメーション・テクノロジー株式会社より提供を受け、(株)インベストメントブリッジが掲載。
(2)エンベデッドソリューション事業
株式会社矢野経済研究所によれば、車載ソフトウェアにおいては、数年前からCASE(Connected、Autonomous、Shared & Service、Electric)に代わり、新たなキーワードであるSDV(Software Defined Vehicle)が注目を集めている。SDVを前提として設計・開発されたソフトウェア群(SDVソリューション)が、IT系半導体メーカーを中心に2023年頃から相次いで市場に投入されており、その存在感は急速に高まりつつある。そうしたなか、最近ではAIエージェントや生成AIをはじめAIの活用が活発化し、AI-DV(AI Defined Vehicle)への進化に向けた動きが勃興しつつある。こうしたことから、2028年には制御系や車載IT系、SDV、AI-DVを合計した市場規模は1.5兆円、2030年には2兆円に達する形で急速に伸びていくと予測している。
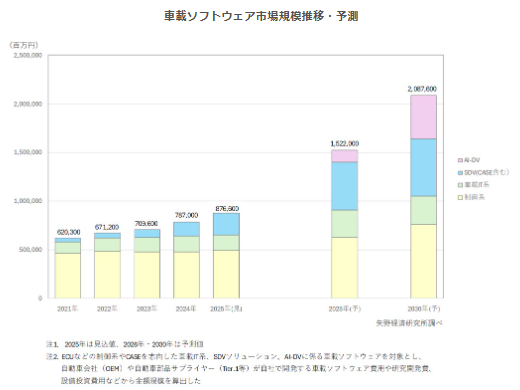
(株式会社矢野経済研究所「車載ソフトウェア(自動車会社、自動車部品サプライヤー等)市場に関する調査 2026年」より)
※同資料はデジタル・インフォメーション・テクノロジー株式会社より提供を受け、(株)インベストメントブリッジが掲載。
(3)プロダクトソリューション事業
①情報セキュリティ製品市場
新型コロナウイルスの感染拡大によって、企業での働き方がオフィス勤務からリモートや在宅勤務へ移行し、デジタル空間での活動が増加したのに伴い、フィッシングやマルウェア感染、企業システムへのセキュリティ侵害、IDの不正利用などのセキュリティリスクが高まっている。IT専門調査会社 IDC Japan 株式会社では、2021年の国内セキュリティソフトウェア市場は前年比17.2%増の3,703億円(売上額ベース)になったと推定しており、2026年には4,637億円に拡大すると予測している。
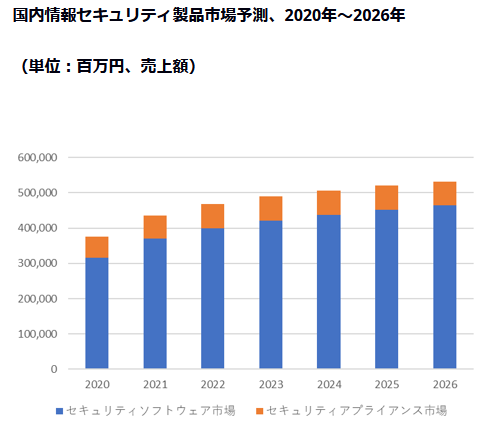
(IDC Japan 株式会社「最新の国内情報セキュリティ市場予測 2022年5月」より)
※同資料はデジタル・インフォメーション・テクノロジー株式会社より提供を受け、(株)インベストメントブリッジが掲載。
また、サイバーセキュリティリスクが高まる中、ランサムウェアによる被害が急増している。
ランサムウェアとは、コンピュータをウイルスに感染させロックしたり、ファイルを暗号化したりすることによって使用不能にしたのち、元に戻すことと引き換えに「身代金」を要求するマルウェア。Ransom(身代金)とSoftware(ソフトウェア)を組み合わせた造語である。
独立行政法人「情報処理推進機構」(IPA)では、毎年その前年に発生した社会的に影響が大きかったと考えられる情報セキュリティにおける事案から、IPAが脅威候補を選出し、情報セキュリティ分野の研究者、企業の実務担当者など約250名のメンバーからなる「10大脅威選考会」が脅威候補に対して審議・投票を行い、「情報セキュリティ10大脅威」を決定し、発表している。2025年を対象とした「情報セキュリティ10大脅威 2026」では、組織分野で「ランサムウェアによる被害」が、2021年から6年連続で1位となった。社会にとって大きな脅威となっている。また、「AIの利用をめぐるサイバーリスク」が初選出で3位となった。情報セキュリティ体制も常に更新する必要性が高まっている。
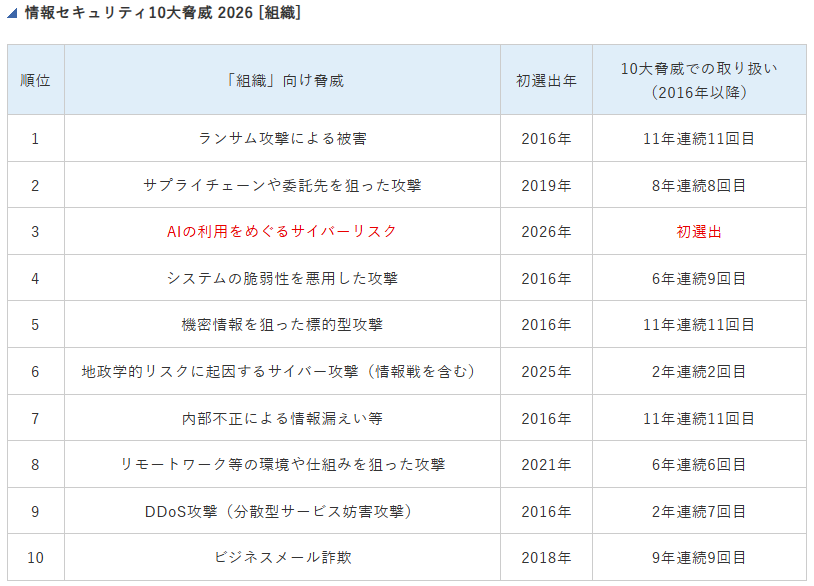
(独立行政法人「情報処理推進機構」(IPA)のウェブサイトより、https://www.ipa.go.jp/security/10threats/10threats2026.html)
②業務効率化製品市場
業務効率の大幅な改善を支援するシステム「RPA(Robotic Process Automation)」に注目が集まっている。
RPA(Robotic Process Automation)とは、ロボットによる業務自動化の取り組みのこと。AI(人工知能)や、AIが反復によって学ぶ「機械学習」等の技術を用いて、主にバックオフィスにおけるホワイトカラー業務の代行を担い、人間が行う業務の処理手順を操作画面上から登録しておくだけで、ソフトウェア、ブラウザやクラウドなどさまざまなアプリケーションを横断して処理することができる。日本企業の克服すべき課題として挙げられている「働き方改革」を実現する手段の一つとして今後急速な拡大が予想されている。
株式会社MM総研の「RPA国内利活用動向調査 2024」(2024年3月時点)によれば、年商50億円未満の中小企業では社数ベースの導入率が15%となり、前年から3ポイント増加。導入率は右肩上がりで伸びており、準備中・検討中とする企業も23%あることから、「今後も成長が続くとみられる。」と予想している。
年商50億円以上の中堅・大手企業では、導入率は44%と前回調査から1ポイント減となり、伸び悩んだ。2021年度に40%超えとなって以降、横ばいが続いている。利用検討企業も18%と大きく変わっていないが、「中堅・大手企業の半数以上の企業がRPAなどのあらゆるツールを利用して、全社レベルの自動化を実現しようとしている。その一環として、RPA導入企業の間で生成AIとRPAを組み合わせ、さらに自動化する範囲を広げる動きがある。本格的に活用済みの企業は10%とまだ少ないが、お試し段階のテスト・部分的に活用済みは21%、準備中・検討中は53%と期待は大きい。」と述べている。
このように、RPAは中小企業を含めたあらゆる階層への浸透が進むとともに、生成AIとの組み合わせによる更なる利活用範囲の拡大も期待される。
【1-4 事業内容】
1.セグメント
セグメントは「ソフトウェア開発事業」と「システム販売事業」の2セグメント。「ソフトウェア開発事業」は、ビジネスソリューション事業、エンベデッドソリューション事業、プロダクトソリューション事業(旧自社商品事業)の3事業からなる。
ビジネスソリューション事業は業務システム開発と運用サポートで、エンベデッドソリューション事業は組込みシステム開発と組込みシステム検証で構成されている。
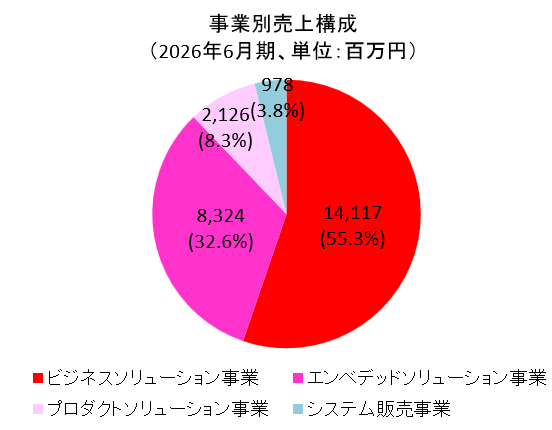 |
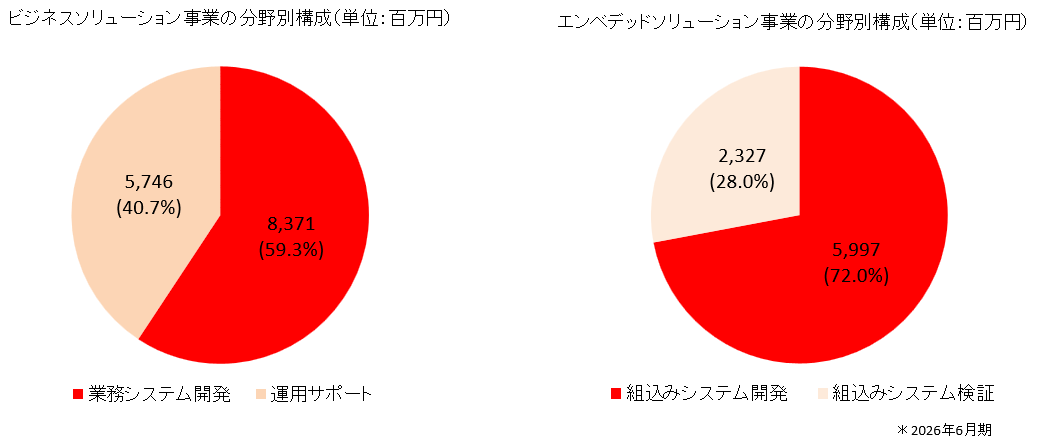 |
(1)ソフトウェア開発事業
①ビジネスソリューション事業
(業務システム開発事業)
金融業、医薬・製薬業、通信業、流通業、運輸業等の幅広い分野において、エンドユーザーや顧客の情報システム子会社からの受託開発が中心。その他、大手SIベンダーからの受託開発も行っている。
具体的には各分野で培った技術により、Web系や基幹系、フロント業務からバックオフィス業務、新規システム開発や保守開発を行い、各分野の大手企業との信頼関係を築き上げ、安定した受注を確保している。
(運用サポート事業)
主要取引先は通信キャリア、人材総合サービス会社、及び航空会社系情報システム子会社など。
「ITを通じて顧客の日常業務の運用をサポートする事業」であり、大手顧客の事業ドメインに沿った形での継続的なビジネスであるため、安定した収益を見込むことができている。
具体的な業務内容としては、以下のようなものがある。
* | 各種業務システムを用いるエンドユーザーに対するサポートデスク業務 |
* | インフラ(サーバー、ネットワーク)の構築・維持保守を行う業務 |
* | 最新技術動向に応じた、効率的なシステム運用を行う業務 |
②エンベデッドソリューション事業
(組込み開発事業)
車載機器、モバイル機器、情報家電機器及び通信機器等のソフトウェア開発を大手メーカーから直接受託している。
この内、車載機器、モバイル機器、情報家電機器等においては機器のファームウェア、デバイス機器の制御、アプリケーション等、システム全体にわたるソフトウェア受託開発を行っている。
特に、今後成長が見込める車載機器においては、インフォテインメントをはじめ、新しい技術である自動運転関連に注力している。また、通信機器においては、無線基地局や通信モジュール機器のソフトウェア受託開発を行っている。
(組込み検証事業)
製品に対する品質や性能の検証業務の受託及び検証業務を通じて機能や製品の改善について提案を行っている。
専門的な機器を使用し動作や性能を検証するラボ試験や、国内・海外(北米、アジア、ヨーロッパ等)の実際の環境で検証するフィールド試験、最終的な品質検証として第三者の観点で実施するシステム総合試験まで、様々な検証業務を行っている。
海外で実施するフィールド試験については、必要に応じて子会社のDIT America, LLC. に委託することにより、迅速なサービス提供と現地スタッフの感性も踏まえたユーザビリティの検証を行っている。
対象機器としては、車載機器、医療機器、通信機器、モバイル機器等である。
③プロダクトソリューション事業
成長分野として独自技術の商品を自社開発し販売するほか、アライアンスにより社会的なニーズの高い商品を取り扱っている。
現在同社が販売に特に注力しているのは、システム改ざんを発生と同時に検知し、瞬時に元の正常な状態に復元できる、新しいセキュリティソリューション『WebARGUS(ウェブアルゴス)』、データの分解・再構成機能を特徴とし様々な形のデータ事務処理ニーズに応えるExcel業務イノベーションプラットフォーム『xoBlos(ゾブロス)』、電子契約アウトソーシングサービス『DD-CONNECT』など。
この他、組込み機器向けセキュリティ対策ソリューション『RezOT(レジオット)』、電子メールに電子署名を自動的に付与しフィッシング詐欺やブランド盗用による被害を未然に防ぐためのソリューション『APMG(エーピーエムジー)』、ホームページ編集・更新が容易にできるCMS(コンテンツマネジメントシステム)『shield CMS (シールドシーエムエス)』などがある。
(2)システム販売事業
同社及び子会社のDITマーケティングサービス株式会社が、カシオ計算機株式会社製の中小企業向け業務支援・経営支援基幹システム「楽一」の販売を行っている。
販売エリアは、神奈川からスタートし、東京、千葉、群馬、愛媛、静岡へと順次拡大。ユーザーに対し、手厚いサポートを行うことで、リピート率の向上に努めている。加えて、コールセンターを設けて新規顧客開拓を進めており、「楽一」販売台数は全代理店中22年連続全国No.1となっている。
2.注目の戦略商品
①サーバセキュリティソリューション「WebARGUS(ウェブアルゴス)」
WebARGUSは、システム改ざんを発生と同時に検知し、瞬時に元の正常な状態に復元できる新しいセキュリティソリューション。改ざんの瞬間検知・瞬間復旧により、悪質な未知のサイバー攻撃の被害から企業の各種サーバを守ると同時に、改ざんされたサーバを通じたウイルス感染などの被害拡大を防ぐ。
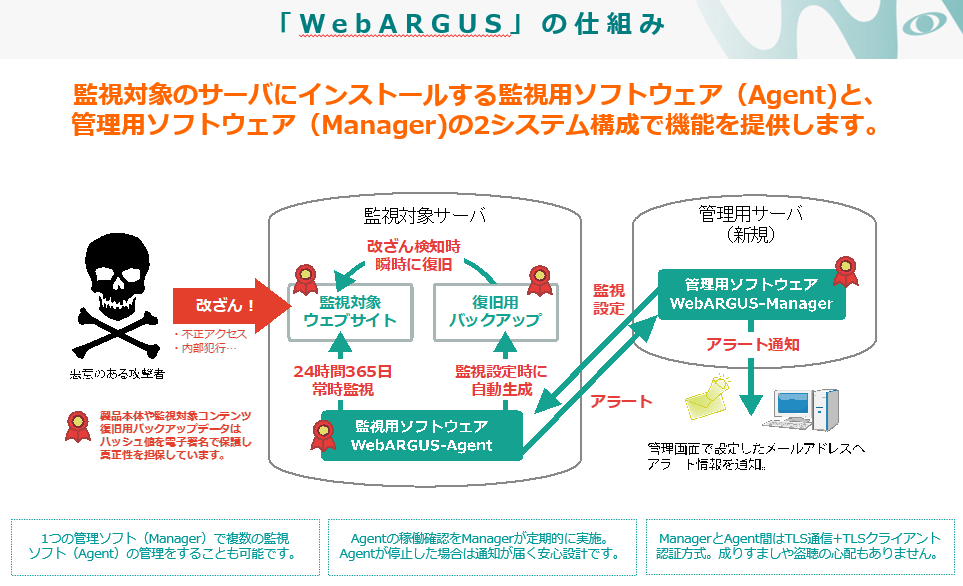
(同社資料より)
◎増加するウェブサイト改ざん
「JPCERTコーディネーションセンター(※)」が公開しているインシデント報告対応レポートによると、毎月100件前後の報告がなされており、官公庁なども含めて規模に関わらず常にその脅威に晒されている。
「JPCERTコーディネーションセンター」(※):インターネットを介して発生する侵入やサービス妨害等のコンピュータセキュリティインシデントについて、日本国内に関する報告の受け付け、対応の支援、発生状況の把握、手口の分析、再発防止のための対策の検討や助言などを、技術的な立場から行なっている。
◎「WebARGUS」開発の背景
こうした状況の下、電子メールに電子署名を自動的に付与しフィッシング詐欺やブランド盗用による被害を未然に防ぐためのソリューション「APMG」を既に自社開発しリリースしていた同社は、2年程の調査の後、セキュリティに関するコア技術をベースに2013年春に「WebARGUS」の開発に着手。2014年7月にリリースした。
同社はITに関する多様で豊富な技術を有することが大きな特長・強みだが、セキュリティのコア技術に関してもハイレベルである。これは、受託開発では飽き足らず独自製品を作りたいという同社エンジニアのベンチャーマインドやチャレンジ精神に起因するもので、後述する同社の企業文化、カンパニー制度に代表される組織戦略が大きく影響しているといえそうだ。
◎製品の特長・概要
システムの改ざん状態を極力ゼロにする瞬間検知・瞬間復旧 |
正規ユーザーになりすました改ざんや内部犯行、防御が困難な新手の手口にも対応 |
1ビットの改ざんも見逃さない、『電子署名』技術を駆使した高精度の改ざん検知 |
アプリケーションや設定ファイルを狙った高度な改ざん攻撃にも対応 |
通常監視時にサーバにかかるCPU負荷(使用率)は1%未満 |
改ざんされたファイルを証拠として保存する証拠保全機能搭載 |
Webサイト改ざん被害に遭った場合、サイトの公開停止、被害箇所の特定、防御強化、サイト復旧・再公開という手順を取ると復旧までは平均で1か月かかる。仮にEC(電子商取引)を手掛けていれば、売上減少、再公開の周知の手間、一度離れた顧客の呼び戻しが困難など、その被害は甚大なものとなる。
これに対し、「WebARGUS」を導入していれば、改ざんの瞬間検知・瞬間修復により、システムの状態を正常に維持し続けることが可能なため、改ざんを検知しても慌ててサイトの公開を停止する必要がない。サイトの運用を続けながら、改ざんされた原因を追求し防御強化に専念する事ができる。
他社の改ざん検知ソフトは、事前設定によって決められたタイミングや間隔でWebサイトを検知する定期監視が主流。ただこの場合は改ざん時と検知時のタイムラグが発生するため、改ざん状態は免れない。またタイムラグを縮小するために検知の間隔を短くするとCPUへの負荷が大きくなってしまうなどの課題が残る。
「WebARGUS」は、サーバのOSに何らかのイベント(閲覧されている以外の、データを消された、書き加えられた等)が発生するとそのイベントをリアルタイムで検知するため、そのような課題は発生しない。
加えて、同製品は検知した改ざん状態を0.1秒未満(デモ環境の平均値:1ファイル当たり0.03秒)で正常復旧することが可能な、瞬間復旧機能を搭載している点が大きな特長であり、この瞬間復旧は同社のオリジナル技術である。
「WebARGUS」の年間ライセンス利用料は1OSにつき¥528,000(税込)で、サポート込み。
マイナーバージョンアップ時の更新モジュールの無償提供なども含む。
◎導入および販売状況
リリース当初はWebサイトセキュリティに対する考え方は侵入に対する防御が中心で、「改ざん検知」自体の認識が低いこともあり、ややスローな立ち上がりであったが、日本におけるIT国家戦略を技術面、人材面から支えるために設立された経済産業省所管の独立行政法人「IPA(情報処理推進機構)」でも、改ざん防止のための対応への言及が増加していること等から、「防御ソフトのみでなく改ざん検知ソフトが必要」という共通認識が急速に広がりつつある。
加えて、2017年11月16日に発表された「サイバーセキュリティ経営ガイドラインの改訂ポイント」において経済産業省が、「攻撃の検知」および「復旧」に関する「サイバーセキュリティリスクに対応するための仕組みの構築」を新たに重要項目として追加したこと、並びに近年はBCP(事業継続計画:Business Continuity Planning)、及びBCRP(事業継続と復旧計画:Business Continuity & Resiliency Planning)において、基幹業務やビジネス基盤を支えるサーバの安定稼働が強く求められていることもあり、引き合いは更に強まっているという。
こうした環境下、同社では、より高度なセキュリティの必要性を認識しているユーザー層を対象に、セミナーの開催、展示会への出展などのプロモーションやマーケティングを展開している。
販売力強化に関しては、代理店販売にも力を入れている。
また、データセンターやクラウドサービス事業者との協業にも積極的に取組んでいるほか、国内への製品販売だけでなく、海外進出も予定しており、世界中のシステム改ざん攻撃に対応する考えだ。
◎商品力の強化
当初はLinux版のみであったが、2016年4月にはWindows版を、2017年9月には大企業を対象としたエンタープライズ版をリリースしたほか、2018年2月にはトータルWebセキュリティ機能を大幅に強化する次世代型クラウドWAF「WebARGUS Fortify」の提供を開始した。特にエンタープライズ版のリリースにより、上場企業を中心とした大企業の導入事例も増加している。
また、ユーザーの利便性を高め、一層の普及を促すべく2018年5月には「SaaS」による提供も開始したほか、同年6月にはフィンランドのサイバーセキュリティ企業のウィズセキュア社と全面的に協業。ウィズセキュア社のITシステム脆弱性診断ツール「F-Secure RADAR」とDITの「WebARGUS」との補完関係によるトータルセキュリティ提供体制を構築した。
続いて、2019年12月にはシンガポールのサイバーセキュリティ企業セキュアエイジ社と情報漏洩対策(暗号技術)に関し、また2020年1月にはフィンランドのサイバーセキュリティ企業SSH Communication Security社とアクセス経路最適化等で協業を開始した。今後もこうしたアライアンスを積極的に進めていく。
このようにアライアンスも含めてセキュリティソリューションのラインアップを拡充した同社だが、今後はIoT時代のセキュリティ対策を見据えた組込み製品向けWebARGUS「RezOT(レジオット)」をはじめとして、製品の適用範囲の拡大を検討している。
例えば自動運転の普及・浸透に伴い、安全性の確保は自動運転システム提供企業にとって極めて重要な課題であり、同社が活躍するフィールドは今後もますます広がりを見せることが予想される。
「RezOT(レジオット)」については主要機能の開発を終え、2025年9月にリリース。産業分野に豊富な知見・実績を持つパートナー企業と共に、実機搭載に向けたカスタマイズ開発を行うなどの準備を進めるとともに、早期の市場展開と拡販体制の確立を目指している。
◎セキュリティ領域の拡大:Sentinel ARGUS(センチネルアルゴス)
近年、ランサムウェアの被害が急増している。
そこで同社では、ウェブサイト改ざんの瞬間検知・瞬間修復を行う「WebARGUS」に加え、悪意ある侵入を前提に、重要なデータへの変更・削除をリアルタイムにブロックする機能を搭載し、様々なリスク(サイバー攻撃、内部犯行、ランサムウェアによるデータの暗号化等)から、重要なデータを保護する「WebARGUS for Ransomware」Intel64版を2022年11月に、同じくARM64版を2023年1月にリリースした。
一言でランサムウェアといっても多くの命令パターンがあるが、「WebARGUS for Ransomware」は約30パターンの命令に対応しブロックすることができる。ここまで幅広い制御パターン数を有する同種製品は無いと同社では考えており、従来の「WebARGUS」と組み合わせることで、より強固なサーバサイドセキュリティを確立することができる。
まず、既存の「WebARGUS」ユーザー、特に現行のエンタープライズ版ユーザーに対しデータプロテクション機能が搭載された点をアナウンスしたところ、リプレース案件による導入が始まっている。
2025年7月には、セキュリティ商材の市場ニーズに適合した新たな製品として、ランサムウェアによる被害拡大の防止、及び重要なデータへの不正なアクセスを防止する機能を搭載した「Sentinel ARGUS(センチネルアルゴス)」の本格運用を開始した。
国策として需要の高まるサイバーセキュリティ領域へのサービス強化に向け、今後も新サービスを積極的に開発する予定だ。
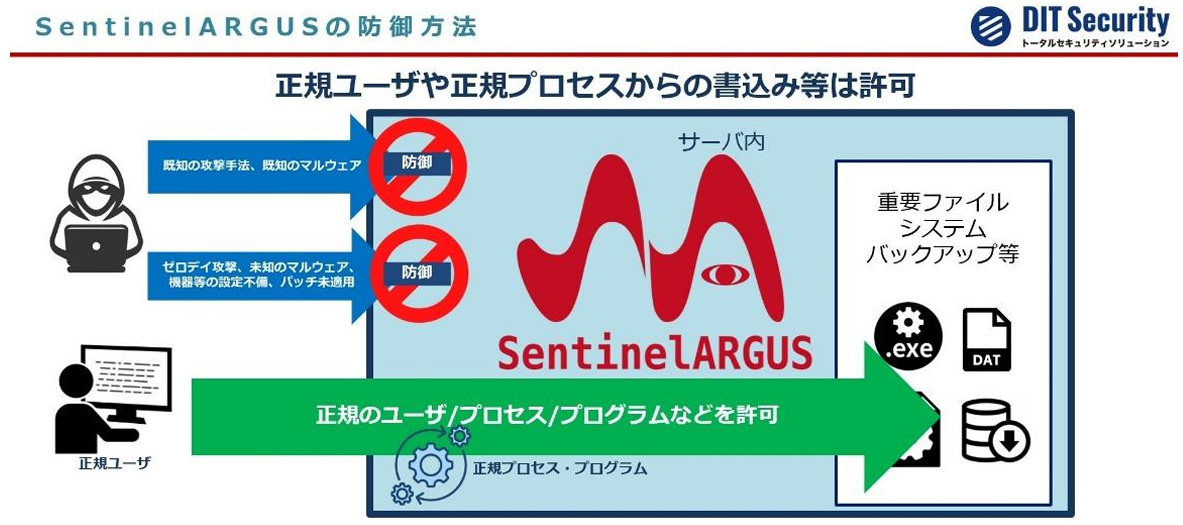
(同社資料より)
②Excel®業務イノベーションプラットフォーム「xoBlos(ゾブロス)」
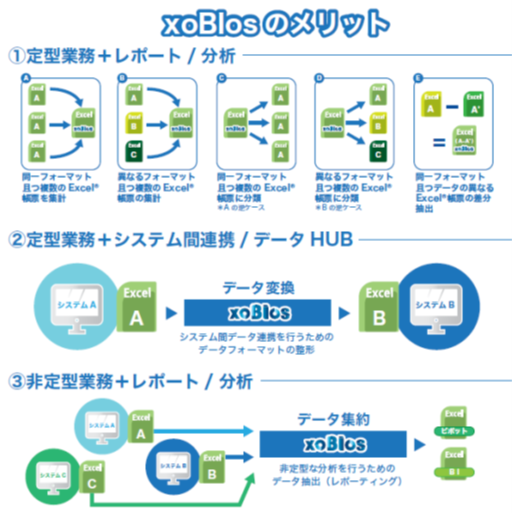
IT化の進んだ先進企業でも、現場ではExcel®を利用した手作業を含む様々な業務が数多く存在している。紙帳票からの手入力によるExcel®帳票生成、複数のExcel®シートを元にした集計作業、パッケージシステムから抽出されたCSVデータの可視化と分析等の非定型業務の多くは、現場部門の地道な手作業によって処理されている。
同社が独自開発した「xoBlos(ゾブロス)」は、こうしたExcel®ベースの非効率な業務を完全自動化し、劇的な業務効率化をサポートするもの。
(同社資料より)
◎開発の背景
企業では見積書や請求書作成に表計算ソフトの代表であるExcel®を用いるケースが多いが、例えば、顧客ごとに異なったフォーマットの見積書、請求書をExcel®で作成している場合、集計、分類・分析などを行うにはシステム化は困難で、手入力が必要となる。そこで、この作業を自動化し業務効率の大幅な改善を目指すことを目的として開発されたのがExcel®業務イノベーションプラットフォーム「xoBlos」である。
◎製品の特長・概要及び導入例
異なる形式のデータでも、まとめて集計・加工可能 |
使っているExcel®表を活かしたまま、効率化が可能 |
マクロに比べ最大で数十倍の処理速度 |
Excel®表出力エンジンとして他社パッケージ製品に組込み可能 |
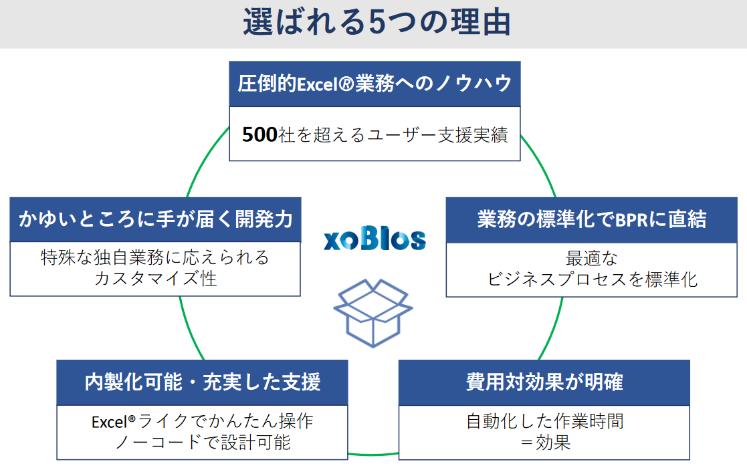
Excel®を利用した業務効率の大幅な改善を目的として約10年前にリリースした「xoBlos」だが、長時間労働の是正を中心とした「働き方改革」のトレンドが強まる中、「現在使用しているExcel®を使った業務フローをそのまま流用しながら業務効率化から経営判断に資する情報提供までをカバーする全社プラットフォームが構築できる」と言った効率性や、手軽さや導入コストの相対的な安さなどから注目度が飛躍的に高まっている。まさに「時代が同社とxoBlosに追い着いてきた」状況だ。
さらなる商品力強化に向けて2018年2月には、RPA製品や他システムとの連携機能を持たせることでExcel®業務の自動処理化をより一層強化した。同機能はPCクライアント上に加え、Web Server上でも動作可能であり、幅広いユーザーの利便性を向上させることとなる。
今後数年で800億円まで倍増するとも予想される国内RPA市場だが、RPA関連サービスが8割を占め、2割のRPAツール製品より成長率は大きいと見られている。RPA関連サービスとも位置付けられるxoBlosの大きな成長性はこの点からも期待できる。
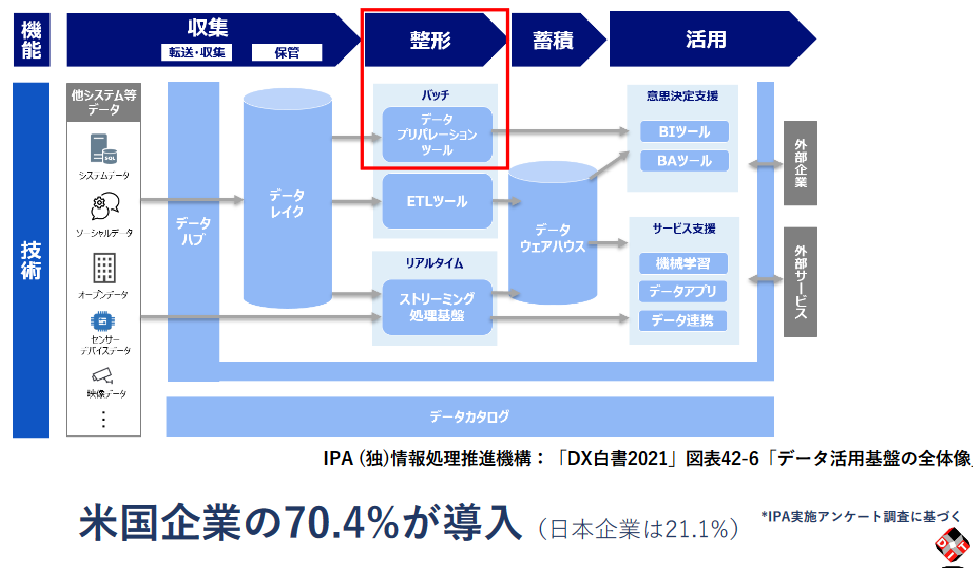
加えて最近では「Excel®型 データプレパレーションツール」というコンセプトを明確に打ち出している。
「データプレパレーションツール」とは、IT部門だけでなくビジネス部門のユーザーも簡単・迅速にデータの確認や成形を行うためのツールのこと。米国では約7割の企業が導入しているのに対し、日本ではまだ2割にとどまっている。
収集したデータを現場で有効に利活用するには、分析やシステム連携のためにデータをきれいに加工・整形する必要があるが、実際にはデータには表記ゆれや誤変換、欠損値、フォーマットのズレなどが点在しており、業務の50~80%がこうした点を整形する準備工程に費やされている。こうした作業をマクロやVBAによって効率化している場合もあるが、これらは設定が属人ベースであるため、人事異動などがあった際は、持続的な作業ができない可能性もある。
これに対し、「Excel®型 データプレパレーションツール」であるxoBlosは、自動化の下でフォーマットや形式が異なるデータも綺麗に整形し、希望する形でアウトプットができるほか、ノーコードで設計可能なため属人化のデメリットを防ぐことも可能である。
こうした「データプレパレーションツール」としてのxoBlosの価値を改めて訴求し、さらなる導入件数の拡大に繋げていく考えだ。
 |
 |
(同社資料より)
◎更なるプラットフォームの価値向上へ「xoBlos プラスワン構想」
Excel®ベースの非効率な業務を完全自動化し、劇的な業務効率化をサポートするExcel®業務イノベーションプラットフォームとして高い評価を得ているxoBlosだが、同社では時代および顧客ニーズの変化に対応し、顧客にとってより高い付加価値を提供するプラットフォームへと進化させるべく取り組みを始めた。
それが「xoBlos プラスワン構想」である。
「xoBlos プラスワン構想」の中心コンセプトは「データの価値向上」。
企業は様々な活動を行っているが、それぞれの活動を管理するために、各種システムを導入している。
例えば、ヒト・モノ・カネ・情報といった資源を適切に分配し有効活用する計画を立案するためのERPを最上位に、顧客管理のためのCRM、在庫管理、受発注、勤怠管理、人事、会計などの各システムである。
それぞれのシステムからは大量のデータを抽出することができるが、近年、これらのデータをそれぞれ別個に取り扱うのではなく、統合・組み合わせることにより今までは見ることのできなかった自社の姿を可視化したい、より効率的な業務運営を可能にしたいというニーズが急速に高まっている。
ただ、この作業を行うには多くの工数、多額のコストが必要になるなど、企業にとって実現は容易でないのが現状である。
こうした状況において、データ処理を高効率・高速度で行うxoBlosを導入した顧客は、これまでのレポーティング効率化に加えて、容易かつリーズナブルなコストでのデータの統合・組み合わせによって自社データの価値を高め、活用することができる。
また、川上である経営層から生産・営業・総務・管理などの川下まで、あらゆる部署・部門が希望するフォーマットでデータを利用できるという点も「xoBlos プラスワン構想」の大きな特徴である。
今後はメーカーとのタイアップによりプラットフォームであるxoBlosの上で様々なシステムを連携させ、具体的な「xoBlos プラスワン」の姿を顧客企業に提案していく。
下記の導入事例を始めとして、多くの企業で大幅な業務効率化を実現している。
※同社資料や取材を基に、(株)インベストメントブリッジが作成
*導入事例:株式会社ジェーシービー「xoBlosによりシステム内製化ニーズに対応」
(xoBlos導入検討の経緯)
クレジットカード会社の株式会社ジェーシービー(以下、ジェーシービー社)では、システムから出力されたデータの集計や検証を各個人がExcel®によって処理するという業務が大量に存在していた。そのため業務効率向上のため外部の業者に依頼して開発したマクロを使用していたが、業務変更時の柔軟性の欠如やコストの問題が課題として浮上し、持続性・継続性の観点から内製化での対応を考えていたところ、「現在使用しているExcel®を使った業務フローをそのまま流用しながら全社プラットフォームが構築できる」と言った効率性や、手軽さや導入コストの相対的な安さなどを特徴とするxoBlosの話を聞き、DITに問い合わせた。
(xoBlos導入の状況)
これまでxoBlosは各部門の帳票を集中管理するツールとして用いられているケースがほとんどで、DITがカスタマイズの開発を受託・納品するというケースが圧倒的であった。
そうした中、近年はローコードやノーコード・アプリの拡大に代表されるように、内製化ニーズが高まっている。各企業のITリテラシーが高まる中、エクセルの関数をある程度使えるのであれば、xoBlosも十分使用できるとの認識が広がり、xoBlos導入は着実に広がっている。
一方、自動化、効率化を最優先に位置づけて開発を外部業者に委託したり、自社社員によるマクロ開発で対応したりした場合、外部業者や開発した社員本人にしか詳細がわからないといった「システムのブラックボックス化」によって、業務の継続性が損なわれるリスクも大きい。
こうした認識の下、企業が自分たちで業務内容を整理しながら、適切で継続性も図ることができるシステムを動かすという発想が広がっており、ジェーシービー社でも内製化ツールとして、個人用の端末にインストールして用いられている。
導入して今年で3年目となるが、1年目はPoC(※Proof of Concept:概念実証)として、2つの小規模部門での使用からスタートした。少人数での検証を行いながら実装を進めていき、並行して顧客からの要望に応じてDITでは個人向けの内製化には欠かせないマニュアルやサンプルも1年をかけて作成し提供している。
1年目のアカウント数は10程度であったが、xoBlos導入の効果を実感したジェーシービー社では、導入部門が拡大しており、それに伴い、アカウント数は現在では50程度にまで伸長している。
※新しいアイディア、技術またそれらのコンセプトが実現可能であることを示すために行われるテストや実験。実際の開発に入る前段階に行われる検証プロセス。
以上のような内製化ニーズの顕在化もxoBlos導入拡大に繋がっている。
ジェーシービー社では、内製化の一層の推進に向けて、半期ごとに新たなメンバーを募って総合研修を実施し、研修に参加した社員は実際の業務のためのxoBlosの開発に取り組んでいる。
その結果、2025年5月現在、xoBlos導入後の開発業務数は85業務、xoBlos開発スキル保有者数は53名と、同社業務における内製化は急速に進んでいる。
(ビジネスモデルの多様化)
今回のジェーシービー社のケースでは、顧客のニーズや声を十分に吸い上げる機会と位置付けたことから、カスタマイズしたマニュアルやサンプル作りはすべて無償で対応したが、DITではこうした実績を活用し、xoBlosを有効活用するための教育サービスの有償パッケージ化など、付加価値提供による収益性の向上も図っていく考えだ。
◎顧客・販売方法
現在同社では、xoBlosをより販売しやすい商材へとブラッシュアップするために、前述したような「データプレパレーションツール」としてのxoBlosの価値を改めて訴求するほか、販売活動においても様々な取り組みを進めている。
*対象顧客
当初は中堅企業の採用が中心だったが、現場業務の効率化ニーズが増大する中、大企業の導入実績も増加しており、足元では新規導入先の約7割は大企業となっている。現在の累計導入社数は560社を超えた。新規導入については純粋な企業数増のみではなく、社内での大幅なライセンス増が期待できる大手企業への導入に注力する。
2020年8月からは安定的な収益拡大と収益性向上を目指し、サブスクリプションモデルの全面採用を開始した。
特に足元では、時短や働き方改革が急務となっている一方でDX化進展に課題の多い、建築・不動産、自治体、小売といった業種・業界を主要ターゲットとしてxoBlosの導入を積極的に働きかけていく考えだ。
*OEM
xoBlosが有する強力な機能を、他社が展開しているプロジェクト管理ツールやRPAといった商材のオプションとしてOEM提供することに注力している。
22年12月には、株式会社システムインテグレータ(東証スタンダード、3826)が開発・提供する統合型プロジェクト管理ツール「OBPM Neo」に蓄積されたプロジェクト管理データを、加工・整形してExcel®レポートに出力することができるオプションサービス「xoBlos for OBPM」のOEM提供を開始した。
「OBPM Neo」は、プロジェクト管理に必要な原価・採算、進捗、要員、リスク、障害、課題などを統合的に管理することができるプロジェクト管理ツール。各種分析が可能な画面と機能を備えているが、会議に必要な独自のレポートは、顧客が別途時間をかけてデータを集計・加工し、レポートを作成しなければならないという課題があった。この課題を解消するため、両社での検討を経て、「xoBlos for OBPM」を「OBPM Neo」の新オプションサービスとしてOEM提供することとなった。
「xoBlos for OBPM」を利用することで、手動で行っている集計・加工作業を自動化でき、最大90%の工数削減が可能。「OBPM Neo」のデータを利用して活用する頻度の高いレポートは標準テンプレート(予実管理、品質分析、稼働状況等)として用意しており、標準テンプレートは定期的に追加される予定である。
また、xoBlosクライアントを利用することで、テンプレートの編集や、欲しい情報や形式に合わせた独自のレポートテンプレートの作成や自動出力も可能である。
他にもRPAを始めとして、複数の案件が進行中である。
*代理店
販売に関しては、主力代理店の一つである大興電子通信株式会社(8023、東証スタンダード)とのセミナー共催など、大興電子通信の持つ幅広い顧客層と拠点、販売力を活かすことを中心に営業を展開中。大興電子通信を含め約30社の代理店網を構築している。
今後も代理店網の強化を図っていくが、自治体へのアプローチに強みを持つ、IT補助金導入のノウハウが豊富、xoBlosとの連携がしやすい自社商材を保有している等、代理店選定のターゲットをより明確化していく考えだ。
*認知度向上に向けた広告宣伝
従来のアウトバウンド型セールスに加え、情報発信を強化しつつ顧客からの問い合わせを増大させるインバウンド型セールスの強化にも取り組んでいる。
情報発信としては、オンラインを中心としたセミナーのほか、WebARGUSやshield cmsといった他の自社商品と合同でのSNS利用を含めた広告宣伝活動などを進めている。
広告宣伝については、xoBlosを含めた自社商品を担当するプロダクトソリューション本部の下に23/6期に新たに設置した企画営業部がマーケティング・広告宣伝活動の最適化に取り組んでいる。
*xoBlos導入パックの提供
xoBlos拡販に向け、「xoBlos導入パック」を提供している。
顧客は困りごとを解決したいと思ってはいるものの、解決のための具体的な対応方法は明確でないケースが多い。
そこで同社がまず「xoBlos導入パック」の価格(300万円)の範囲内で、初期設定および自動化の手順を設計・実行しアウトプットを提供する。顧客はそのアウトプットをそのまま利用することができるほか、それ以外にも実現したいものがある場合は、同社が作業を引き受けたり、同社の指導の下で顧客企業が作業したりして課題を解決する。
このように、300万円という顧客にとっても比較的手ごろで、同社にとっても一定の工数をかけることができる価格によって、xoBlosの導入を拡大するための手法が、「xoBlos導入パック」の販売である。
「xoBlos導入パック」を活用した商談を積極的に進めるとともに、xoBlosとAI技術を組み合わせた新たなソリューションの検討も進めている。
③電子契約アウトソーシングサービス「DD-CONNECT」
2020年9月、日鉄ソリューションズ株式会社と、電子契約サービス市場売上シェア6年連続No.1の電子契約クラウド「CONTRACTHUB(コントラクトハブ)@absonne(アブソンヌ)の販売についてパートナー契約を締結。
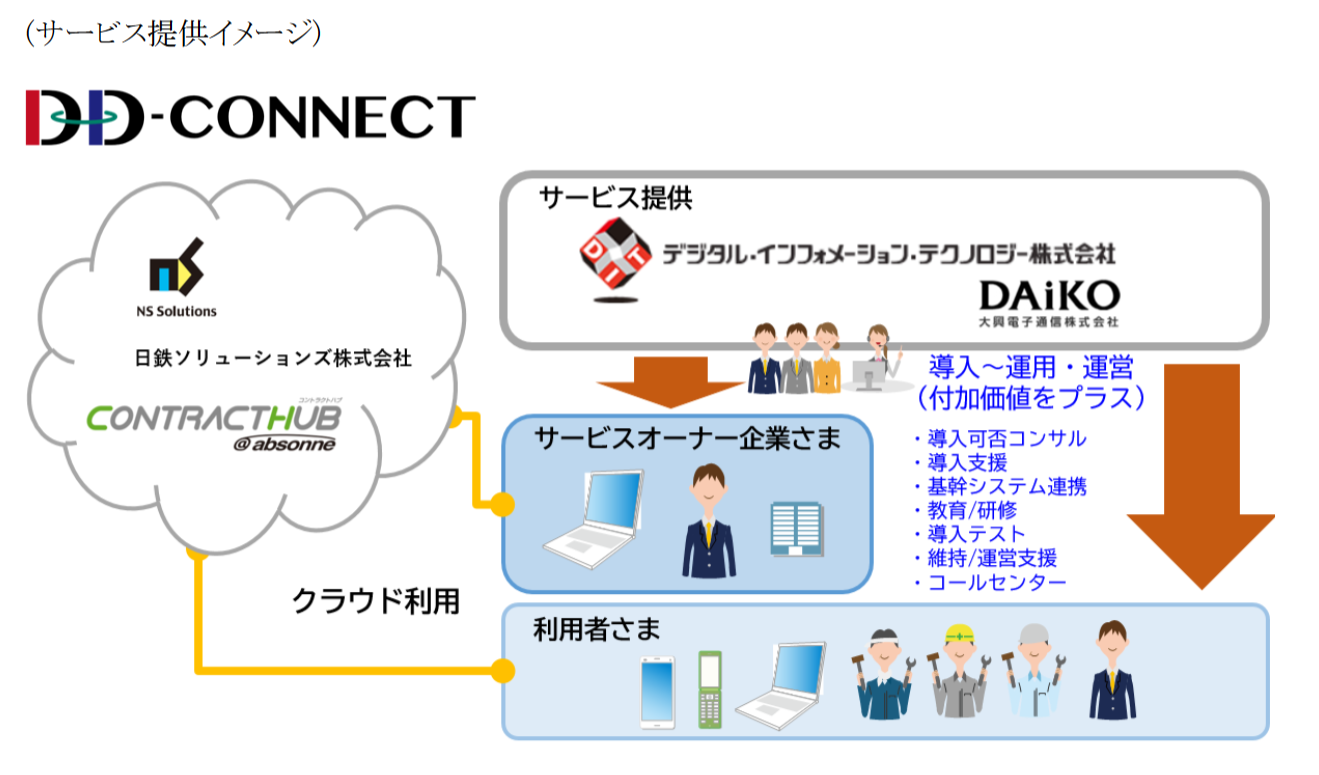
顧客に代わってCONTRACTHUBの導入から運用・維持までの一連の作業を代行するアウトソーシング型のサービス「DD-CONNECT」(ディ・ディ・コネクト)の販売を2020年10月から開始した。
(CONTRACTHUBおよびDD-CONNECT概要)
「CONTRACTHUB」は、2013年のサービス開始以来、様々な業界の大企業を中心に導入され、現在では13万ユーザー以上が利用する電子契約サービスのパイオニア。
ERPや販売システム等と柔軟に連携することができるため、契約に関連する様々な業務の生産性を向上させることができるほか、受注側・発注側双方が電子化された契約書の締結・改訂の履歴をクラウド上で確認できるため、契約管理業務も効率化することが可能である。
同社が提供する「DD-CONNECT」は、「CONTRACTHUB」の導入にかかる検討支援から運用支援およびサポートまでをセット化し、一連のサービスとして提供するもの。必要なサービスを一括で提供しているため、パッケージソフト単体の電子契約システムよりも導入が容易で、より一層のコストダウンや省力化が期待できる。
日鉄ソリューションズと、定期的な人材やノウハウの共有を進めながら国内企業の契約業務の効率化施策、ペーパーレス、はんこレスの推進など、より付加価値の高い電子契約サービスを幅広く提供している。
(同社資料より)
(強み・特徴)
「DD-CONNECT」は、受発注や請求を行う他のシステムとのシームレスな連携が容易であり、この点が他の電子契約システムとの違い・同製品の強み・特徴となっている。
(導入実績)
現在の導入先は、大手住設メーカー、建設・不動産関連が中心。地方自治体も含め、DX・電子化導入の余地が大きい業種や顧客を主要ターゲットとしており、電子契約自体が、請負契約に適しているという面から、電子帳簿保存法対応ニーズを着実に取り込んでいる。
同社では、クラウドシステムである「CONTRACTHUB」の導入から運用・運営までを支援する点を付加価値として顧客に提供しており、この点を顧客が高く評価している。
また、機能向上も含めた製品開発は日鉄ソリューションズが行うため、同社の投資負担が少ない点は、大きな利点となっている。
当初は同社およびパートナーの大興電子通信株式会社(東証スタンダード、8023)がそれぞれ営業を行っていたが、お互いの強みをより活かすため、営業は大興電子通信に一本化し、同社は技術的な対応が必要となる導入や維持運営を担当するというように役割分担を明確化した。
「DD-CONNECT」を単品で導入するだけでなく、顧客企業が既に運用している基幹システム等との連携を図る周辺開発までを一括して手掛ける形での展開が奏功し、売上・利益が大きく伸長している。
【1-5 特長と強み】
➀多面多様のIT企業
同社は、IT技術の進化と変化に柔軟に対応した業務システム開発事業を皮切りに、コンピュータ販売事業(現・システム販売事業)、組込み開発検証事業、運用サポート事業などに事業領域を拡大すると同時に、その過程で磨き上げてきた技術力をベースに自社による独自製品の開発・販売にも取り組んでいる。
幅広い事業領域と独自性のある自社製品を提供する事の出来る「多面多様のIT企業」である点が同社の大きな特徴である。
こうした同社の強みや特徴を更にブラッシュアップするためには、新たな技術の習得や現場の能力向上が不可欠である。
これまでも人材育成・教育は行ってきたが、変化の激しい時代においては顧客に先んじて最新の知識を有することも重要であるため、より強力な教育体制の構築を進めている。
また多様性という観点では、女性社員が能力を発揮しやすい環境作りにも取り組んでいる。
現場のみでなく、中間層から管理層への引き上げ、執行役員などマネジメントにも就くことができるような教育も重点的に実施していく考えである。
②幅広い顧客基盤
取引先は約2,900社で、ソフトウェア開発事業は上場企業及びその関連会社、システム販売事業は中小企業が中心である。また、下記のように顧客の業種が分散していることに加え、長期安定ビジネスが主であるため事業基盤が安定している。
情報システム子会社を含めたエンドユーザー売上比率は約8割である。
製造業のうち車載分野の売上高が半分以上を占めている。
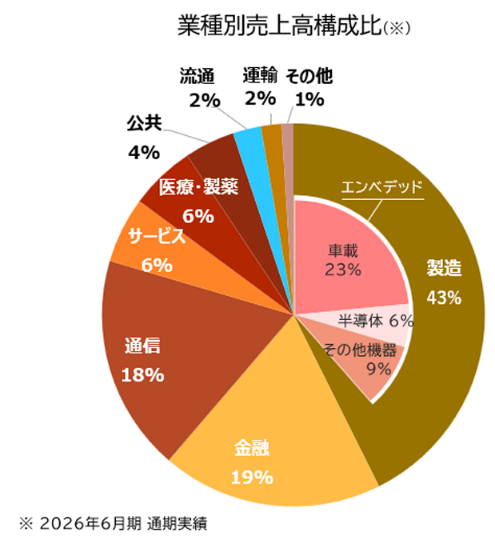
(26年6月期同社決算説明資料より)
③部分最適と全体最適の組織戦略
部分最適と全体最適の相反する2要素をバランスよく活かした組織戦略も同社の大きな特徴となっている。
部分最適に関しては、カンパニー制度の導入で専門特化したカンパニーを立上げ、その領域でのNo.1を目指すとともに、ベンチャーマインドを持った経営者の育成・輩出を行っている。
全体最適に関しては、本社・本部が事業のスクラップアンドビルド、各カンパニー間のコラボレーション、新規事業領域の開拓など、カンパニーの独自性を尊重しながら、シナジーを追求している。
(各カンパニー及び本部概要)
本部 | カンパニー | 概要 |
クライアントサービス(CS) 本部 | ビジネスソリューション カンパニー | 顧客の様々な問題解決を支援する提案型SI事業を展開。 特に金融・通信・流通分野では、長年培った業務知識と技術基盤を核とし、汎用系からWeb系、基幹系から情報系まで幅広いソフトウェアの設計・開発を、業界のトップ企業から請け負っている。また、新たな事業領域として「保険薬局総合管理システム(Phant's)」のASP事業を展開している。 |
eビジネスサービス カンパニー | 主に、金融業や大手小売業を中心に、ECサイトや、顧客向けサービスサイト、企業向け業務システムなどの、Web系システム構築、保守を長年にわたって手がけている。これまでの経験で培った技術を元に、顧客のニーズに合ったサービスを提供している。 | |
サポートビジネス カンパニー | 幅広い知識を有するエンジニアがシステムの導入支援、インフラ構築、ネットワーク運用管理、アプリケーション・ミドルウェア開発など、顧客のニーズに合わせて最適なIT環境(サービス)をワンストップで提供している。 | |
テクノロジーソリューション(TS) 本部 | エンベデッドソリューションカンパニー | 車載機器、通信機器、産業機器、デジタル家電などのエンベデッド(組込み)システムを中心に、制御系システム開発に特化している。組込みシステム開発は、ハードウェアが持つ物理的な条件に左右されるために制約が多く、一般的なアプリケーション開発とは異なる発想が求められるため専門性に優れた多数のシステムエンジニアを擁している。 |
クオリティエンジニアリングカンパニー | カーナビゲーションシステムなどの車載機器をはじめとして、医療機器、通信インフラ、モバイル端末等のソフトウェア評価・検証業務を幅広く行っている。製品の品質向上を第一に考え、テスト計画の策定から、設計、実施、運用、分析、コンサルティングまでのトータルサービスを提供している。 2011年より米国現地法人DIT America, LLCと連携。海外での検証業務にも対応している。 | |
西日本ビジネス本部(NB)本部 | 西日本カンパニー | 大阪を中心に名古屋以西を活動の拠点とし、業務システム開発、運用サポート事業/モバイル、Webアプリ開発事業/組込み開発事業(車載機器やセキュリティ関連)の三本柱でDITの成長分野における一翼を担う。 昨今はマルチスキルを活かしたIoT、Webサービス事業への展開を目指している。 |
愛媛カンパニー | 愛媛県を拠点とし、地域特有の様々な業種・業態のニーズに応えた、ものづくりからソフト商品の販売やシステム機器販売、運用やシステムサポートに至るまで、付加価値の高いワンストップサービスを提供、ITビジネスによる地域活性化に貢献している。また、他カンパニーの技術者不足にも対応するために、多目的IT開発センターに地元採用の人材を配置し、ニアショア開発を可能としている。 | |
プロダクトソリューション(PS) 本部 | ITセキュリティ事業部、xoBlos事業部、DXビジネス事業部、営業推進部、事業開発推進部で構成 | |
経営企画本部 | 経営企画部、プロジェクト推進部、IR・マーケティング部、グループ統括部、R&D部で構成 | |
管理本部 | 人財企画部、総務部、経理部、パートナー推進部で構成 | |
④独自性のある自社製品の開発・販売
「xoBlos」及び「WebARGUS」を代表として長年培ってきた技術を活かして様々な独自性のある自社製品を開発している。パートナーシップ契約に基づいた電子契約アウトソーシングサービス「DD-CONNECT」も含め、豊富なラインアップを取り揃えている。利益率が高く成長分野と位置付けているプロダクトソリューション事業の売上構成比は着実に上昇しており、収益の柱として更なる拡大を図っている。
2.2026年6月期決算概要
【2-1 連結業績概要】
| 25/6期 | 構成比 | 26/6期 | 構成比 | 対前期比 | 予想比 |
売上高 | 24,159 | 100.0% | 25,546 | 100.0% | +5.7% | -1.7% |
売上総利益 | 6,145 | 25.4% | 6,425 | 25.2% | +4.5% | - |
販管費 | 3,131 | 13.0% | 3,372 | 13.2% | +7.7% | - |
営業利益 | 3,013 | 12.5% | 3,053 | 12.0% | +1.3% | +0.1% |
経常利益 | 3,027 | 12.5% | 3,076 | 12.0% | +1.6% | +0.9% |
当期純利益 | 2,178 | 9.0% | 2,092 | 8.2% | -3.9% | -4.9% |
*単位:百万円。当期純利益は親会社株主に帰属する当期純利益。以下、同様。
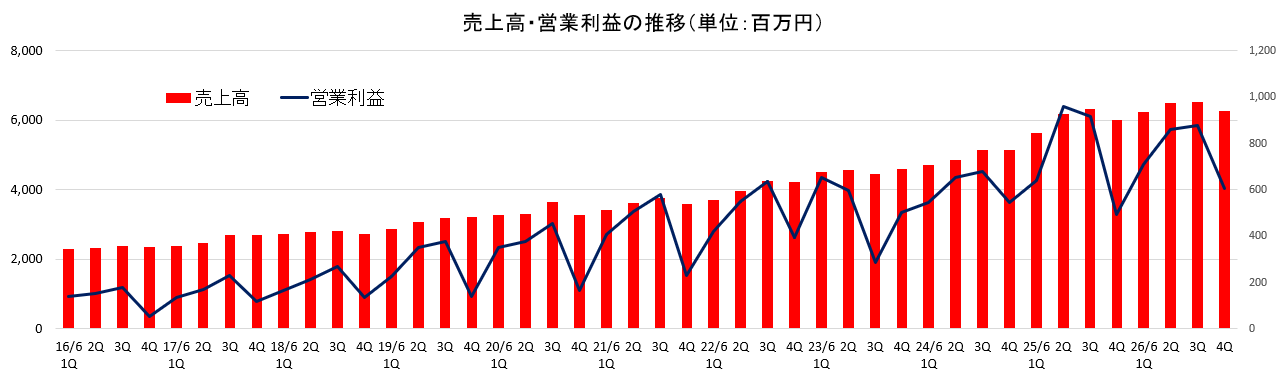
16期連続の増収増益を達成、売上高、営業利益、経常利益は過去最高を更新
売上高は前期比5.7%増の255億46百万円。米国通商政策や完成車メーカーの投資方針見直しにより、エンベデッドソリューション事業の先行きに不透明感が残るなか、底堅く推移した企業のIT投資需要を着実に取り込んだ。
営業利益は同1.3%増の30億53百万円。増収に伴い売上総利益も同4.5%増加。AIや戦略商品開発に向けた成長投資により販管費も増加したがこれを吸収し、増益を確保した。厳しい環境ながらも各部門、各カンパニーで積み上げを図り、16期連続の増収増益を達成した。計画比では売上は若干の未達、利益はほぼ計画通りに着地。
【2-2 セグメント別動向】
| 25/6期 | 構成比 | 26/6期 | 構成比 | 対前期比 | 予想比 |
ソフトウェア開発事業 | 23,292 | 96.4% | 24,568 | 96.2% | +5.5% | -2.1% |
システム販売事業 | 866 | 3.6% | 978 | 3.8% | +12.9% | +8.7% |
売上高合計 | 24,159 | 100.0% | 25,546 | 100.0% | +5.7% | -1.7% |
ソフトウェア開発事業 | 2,934 | 12.6% | 2,918 | 11.9% | -0.6% | - |
システム販売事業 | 79 | 9.2% | 134 | 13.8% | +69.0% | - |
営業利益合計 | 3,013 | 12.5% | 3,053 | 12.0% | +1.3% | +0.1% |
*単位:百万円。売上高は外部顧客への売上高。利益の構成比は売上高営業利益率。
(分野別動向)
| 25/6期 | 構成比 | 26/6期 | 構成比 | 対前期比 | 予想比 |
売上高 |
|
|
|
|
|
|
ビジネスソリューション事業 | 13,198 | 54.6% | 14,117 | 55.3% | +7.0% | -2.0% |
業務システム開発 | 7,764 | 32.1% | 8,371 | 32.8% | +7.8% | -2.7% |
運用サポート | 5,434 | 22.5% | 5,746 | 22.5% | +5.8% | -0.9% |
エンベデッドソリューション事業 | 7,816 | 32.4% | 8,324 | 32.6% | +6.5% | -0.9% |
組込みシステム開発 | 5,492 | 22.7% | 5,997 | 23.5% | +9.2% | 0.0% |
組込みシステム検証 | 2,324 | 9.6% | 2,327 | 9.1% | +0.1% | -3.0% |
プロダクトソリューション事業 | 2,277 | 9.4% | 2,126 | 8.3% | -6.6% | -7.6% |
システム販売事業 | 866 | 3.6% | 978 | 3.8% | +12.9% | +8.7% |
合計(外部顧客への売上高) | 24,159 | 100.0% | 25,546 | 100.0% | +5.7% | -1.7% |
売上総利益 |
|
|
|
|
|
|
ビジネスソリューション事業 | 3,347 | 25.4% | 3,713 | 26.3% | +10.9% | - |
業務システム開発 | 2,042 | 26.3% | 2,211 | 26.4% | +8.3% | - |
運用サポート | 1,305 | 24.0% | 1,502 | 26.1% | +15.1% | - |
エンベデッドソリューション事業 | 2,507 | 32.1% | 2,533 | 30.4% | +1.0% | - |
組込みシステム開発 | 1,795 | 32.7% | 1,871 | 31.2% | +4.2% | - |
組込みシステム検証 | 711 | 30.6% | 661 | 28.4% | -7.0% | - |
プロダクトソリューション事業 | 917 | 40.3% | 823 | 38.8% | -10.3% | - |
システム販売事業 | 285 | 33.0% | 343 | 35.1% | +20.4% | - |
調整額 | -911 | - | -987 | - | - | - |
合計(損益計算書上の売上総利益) | 6,145 | 25.4% | 6,425 | 25.2% | +4.5% | - |
*単位:百万円。売上高の構成比は売上高合計に対する比率。売上総利益の構成比は各分野の売上総利益率。
◎ソフトウェア開発事業
増収・減益。
*ビジネスソリューション事業分野
増収増益。旺盛な需要に加え、運用サポートでの付加価値の高いサービスが拡がり収益性も改善した。
・業務システム開発
増収増益。前期の公共系高単価案件の特需が剥落したが、通信、医薬、ERP関連の復調で吸収した。顧客ニーズに応じた生成AIツールの活用を進め、ノウハウの蓄積と活用基盤の整備を推進している。
・運用サポート
増収増益。主要顧客内でのシェア拡大に加え、クラウドインフラ構築やデータ分析、Microsoft Power Platform(※)などの付加価値サービスが伸長した。安定収益基盤を強化しており、売上総利益率は2.1ptと大きく向上。
※Microsoft Power Platform:ビジネス向けのアプリ作成、業務の自動化、データ分析、Webサイト構築を少ないコードで行えるマイクロソフトのクラウドサービス群。専門的なプログラミング知識がなくても、直感的な操作やAI(Copilot)の支援を受けてシステムを内製できる。
*エンベデッドソリューション事業分野
増収増益。第3四半期以降、主力の車載関連需要が一段と弱含むなか、非車載分野の案件を着実に積み上げた。案件構成の変化により、売上総利益率は前期比1.7ポイント低下した。
・組込みシステム開発
増収増益。車載・半導体関連の主要顧客によるIT投資抑制の影響を、産業機器向けなど他分野の案件拡大で補った。欧州CRA(※)対応セキュリティ案件にも注力している。
※欧州CRA:デジタル要素を含む製品の消費者を保護し、製品のサイバーセキュリティ確保を製造者に義務付ける欧州の規則。2026年9月11日から脆弱性、インシデント報告義務に関する部分が適用開始となり、2027年12月11日からはCRAが全面的に適用される。CRAは対象製品の準拠状況をCEマークに統合して管理し、CEマークの取得がない製品は欧州市場で販売できなくなる。
・組込みシステム検証
微増収、減益。顧客による計画変更に伴い車載向け大型検証案件が早期に終了したことに加え、米国子会社では第3四半期以降、日系企業のEV投資見直しの影響を受けた。検証の中でも非組込み領域の開拓を進めるとともに、AIを活用したテスト自動化サービスの営業活動を開始した。
*プロダクトソリューション事業分野
減収減益。年賀状ソフト販売の終了やxoBlos売切りライセンスの反動減で減収。電子契約サービス関連の周辺開発案件で追加対応が発生しコストも増加。売上総利益率は1.5pt低下した。
「セキュリティ商品・サービス」
WebARGUSのライセンス販売や脆弱性診断サービスが伸長した。IoT版セキュリティ対策「RezOT(レジオット)」は、パートナー企業である海外OSメーカーとの協業により、実機搭載に向けた開発準備などを推進している。
「業務効率化商品」
xoBlosは売切りライセンスの反動減が影響したものの、展示会等で獲得したリード顧客を対象とした新規顧客の開拓は着実に進展している。2026年4月にはxoBlosの一部機能を活用し、エクセル帳票抽出に特化したデータ構造化ツール「xFormly(フォームリー)」の販売を開始した。
「その他商品」
第3四半期に発生した電子契約サービス「DD-CONNECT」関連の追加対応2案件は、1件が収束、1件が顧客合意のもと継続している。引当金の計上により27年6月期への影響を抑制している。年賀状ソフトの販売から撤退したジャングル社は法人向け商材の伸長により、収益性が大幅に改善した。
◎システム販売事業
2桁の増収増益。
前期下期に事業を承継した北陸地方の営業所の販売体制が着実に定着するとともに、Windows 11対応によるPC需要の取り込みが進んだほか、「楽一」保守料金の改定が寄与した。売上総利益率は前期比2.1ptと大きく改善した。
【2-3 財務状態とキャッシュ・フロー】
◎主要BS
| 25年6月末 | 26年6月末 | 増減 |
| 25年6月末 | 26年6月末 | 増減 |
流動資産 | 9,474 | 10,245 | +771 | 流動負債 | 2,791 | 2,791 | +0 |
現預金 | 5,354 | 6,167 | +813 | 仕入債務 | 857 | 825 | -31 |
売上債権 | 3,736 | 3,720 | -16 | 固定負債 | 297 | 316 | +19 |
固定資産 | 1,797 | 2,045 | +248 | 負債合計 | 3,088 | 3,108 | +19 |
有形固定資産 | 188 | 224 | +36 | 純資産 | 8,182 | 9,181 | +999 |
無形固定資産 | 691 | 516 | -175 | 利益剰余金 | 8,170 | 9,093 | +923 |
投資その他の資産 | 916 | 1,304 | +387 | 自己株式 | -1,315 | -1,415 | -99 |
資産合計 | 11,271 | 12,290 | +1,019 | 負債純資産合計 | 11,271 | 12,290 | +1,019 |
*単位:百万円。売上債権には契約資産を含む。
現預金及び投資有価証券の増加等で資産合計は前期末比10億19百万円増加の122億90百万円となった。負債合計は前期末とほぼ変わらず31億8百万円。利益剰余金の増加等により純資産は同9億99百万円増加し91億81百万円。
この結果自己資本比率は前期末から2.1ポイント上昇し73.7%と引き続き高水準。
◎キャッシュ・フロー
| 25年6月期 | 26年6月期 | 増減 |
営業CF | 2,394 | 2,531 | +137 |
投資CF | 10 | -736 | -747 |
フリーCF | 2,405 | 1,794 | -610 |
財務CF | -1,546 | -1,246 | +299 |
現金同等物残高 | 5,337 | 5,900 | +562 |
*単位:百万円
投資有価証券の取得による支出の増加等で投資CFはマイナスに転じ、フリーCFのプラス幅は縮小。
キャッシュ・ポジションは上昇した。
3.2027年6月期業績予想
【3-1 通期業績予想】
| 26/6期 | 構成比 | 27/6期(予) | 構成比 | 前期比 |
売上高 | 25,546 | 100.0% | 26,700 | 100.0% | +4.5% |
営業利益 | 3,053 | 12.0% | 3,200 | 12.0% | +4.8% |
経常利益 | 3,076 | 12.0% | 3,200 | 12.0% | +4.0% |
当期純利益 | 2,092 | 8.2% | 2,190 | 8.2% | +4.6% |
*単位:百万円。予想は会社側発表。
17期連続の増収増益を目指す
売上高は前期比4.5%増の267億円、営業利益は同4.8%増の32億円の予想。車載関連の事業環境は厳しいが、非車載関連の底堅いDX需要を確実に取り込み17期連続の増収増益を目指す。
成長レバレッジと位置付ける「AI共生モデル」の実装フェーズへの移行を進める。生成AIの活用と戦略商品の開発に前期並みの投資を継続し、中長期的な成長基盤を強化する。
配当は分割後ベースで前期比4.50円/株増の42.00円/株の予定(内訳は、普通配当39.50円/株、創立45周年記念配当2.50円/株)。予想配当性向は57.4%。
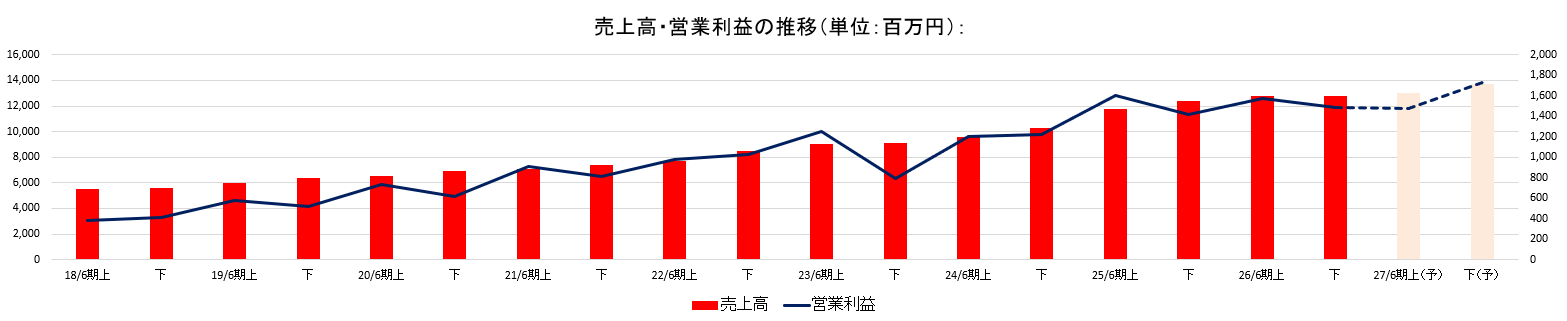
上期は前年上期比及び前年下期比ともに増収減益。下期からの回復を見込んでいる。
【3-2 各事業別動向と今期の取り組み】
(売上動向)
| 26/6期 | 構成比 | 27/6期(予) | 構成比 | 対前期比 |
ソフトウェア開発事業 | 24,566 | 96.2% | 25,700 | 96.3% | +4.6% |
ビジネスソリューション事業 | 14,117 | 55.3% | 15,000 | 56.2% | +6.2% |
業務システム開発 | 8,371 | 32.8% | 9,000 | 33.7% | +7.5% |
運用サポート | 5,746 | 22.5% | 6,000 | 22.5% | +4.4% |
エンベデッドソリューション事業 | 8,324 | 32.6% | 8,400 | 31.5% | +0.9% |
組込みシステム開発 | 5,996 | 23.5% | 6,050 | 22.7% | +0.9% |
組込みシステム検証 | 2,327 | 9.1% | 2,350 | 8.8% | +1.0% |
プロダクトソリューション事業 | 2,126 | 8.3% | 2,300 | 8.6% | +8.3% |
システム販売事業 | 978 | 3.8% | 1,000 | 3.7% | +2.2% |
合計 | 25,546 | 100.0% | 26,700 | 100.0% | +4.5% |
*単位:百万円
全事業分野で増収を見込むが、エンベデッドソリューション事業は車載関連投資縮減の影響を慎重に織り込み、前期比0.9%増と前期並みを計画している。前期減収だったプロダクトソリューション事業は、自社商品およびAI・DX関連案件の拡大により回復を図る。
①ビジネスソリューション事業
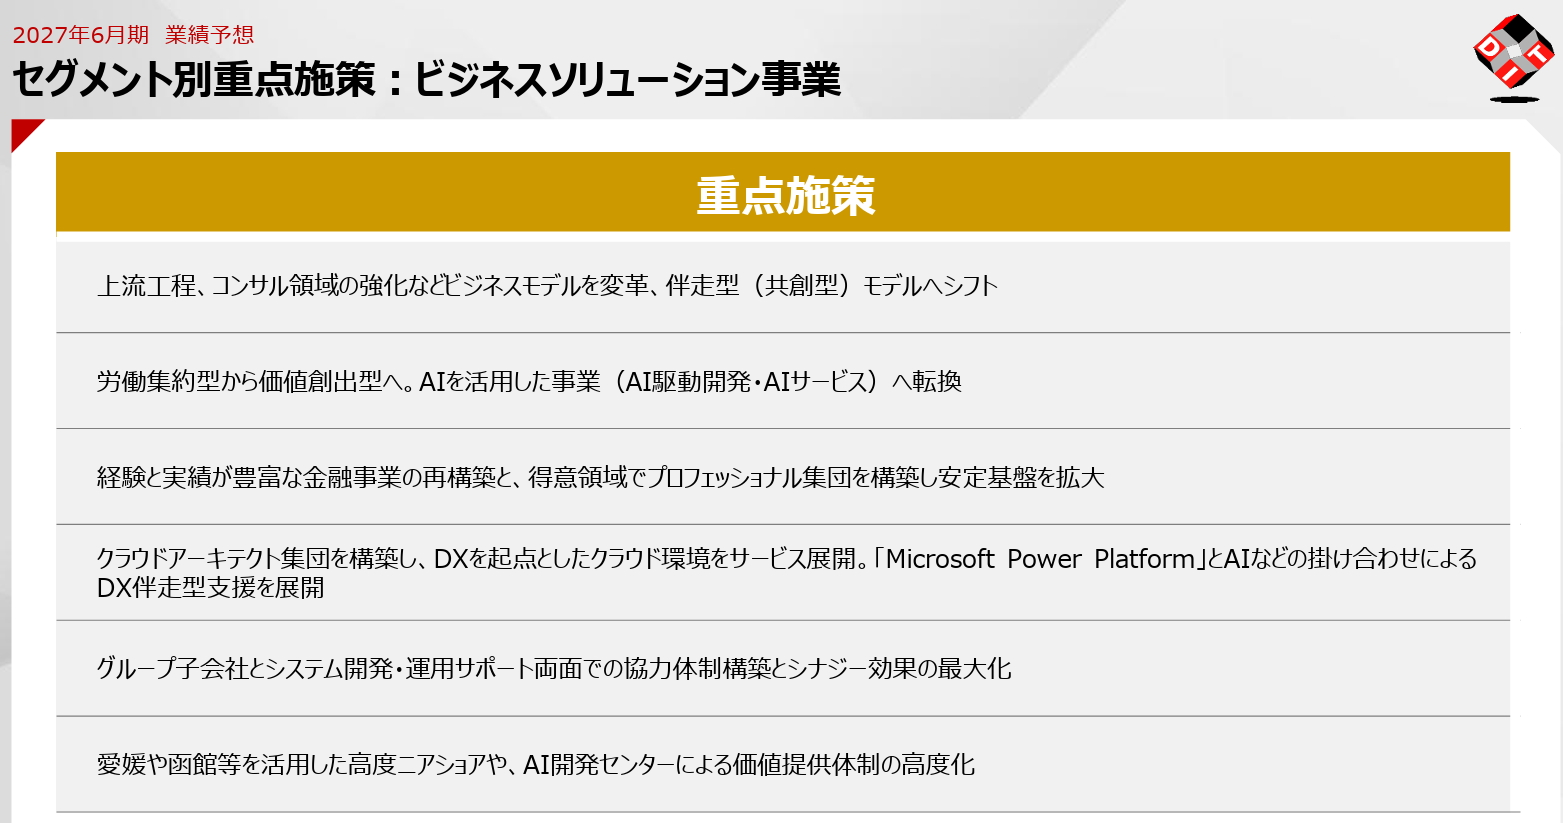
旺盛なIT需要を着実に取り込み、増収を計画。生成AIやローコード・ノーコードを活用し、提案価値と生産性の向上を推進する。
■業務システム開発
それぞれの強みを持ち寄った他社との協業を通じて、伴走型SIerへの転換を加速する。AI駆動開発の実績・ノウハウを蓄積し、生産性向上を推進する。
■運用サポート
主要顧客内でのシェア拡大により、収益基盤を強化する。クラウド基盤構築やMicrosoft Power Platformを活用した自動化支援を拡充する。
(同社決算説明資料より)
開発フェーズの前段階である上流工程やコンサル領域において、顧客の業務を深く理解し対応する。
開発フェーズではAIの活用により労働集約型から価値創出型へシフトさせる。
②エンベデッドソリューション事業
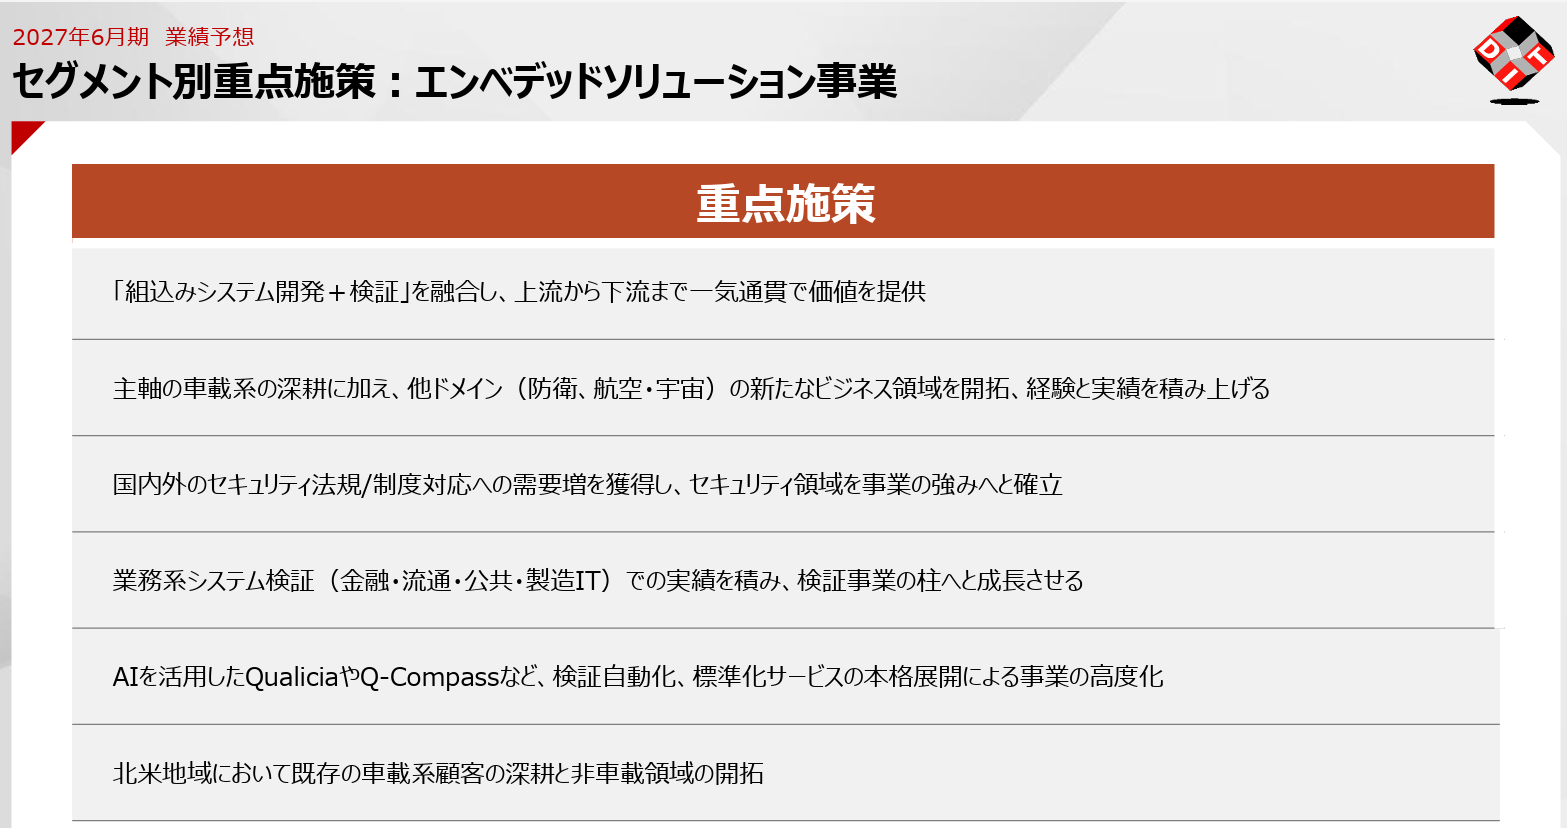
車載・半導体分野の投資動向には不透明感が残るものの、主要顧客との取引深耕に加え、非車載領域の開拓を進め増収を計画している。
■組込みシステム開発
IoT・産業機器向け案件の拡大に加え、防衛、航空・宇宙分野を開拓する。欧州CRAやJC-STAR(※)などセキュリティ法規対応の提案も継続して行う。
※JC-STAR:セキュリティ要件適合評価及びラベリング制度。ネットワークに接続するIoT製品のセキュリティ水準を評価し、星の数と二次元バーコード付きラベルで可視化する日本の制度。
■組込みシステム検証
車載検証を基盤に、業務システム領域への展開を進める。AI検証サービス「Qualicia」を本格展開し、品質サービス事業への進化を加速する。
「Qualicia」は、AIとセキュリティ技術を用いた品質保証サービス。IT開発で属人化しやすい品質保証工程にAIを活用したもので、独自のセキュリティ技術で安全なクラウド利用を実現し、出力項目に基づく検証により品質のばらつきを最小化する。
(同社決算説明資料より)
防衛、航空・宇宙分野の開拓については、同分野と関係の深い企業とのアライアンスや、同社が出資しているVCのルートによる関連企業への接触など、様々な道筋を利用する。これまでも、同社の強みを武器に様々な業種・業態の企業に対応してきた経験を踏まえ、同様の取り組みを進めることで、シェアを拡大していく考えだ。
③プロダクトソリューション事業
ストック型収益を着実に積み上げ、人的リソースに過度に依存しない収益モデルの確立を推進する。ジャングル社の年賀状ソフト販売終了に伴う減収からの回復を目指す。
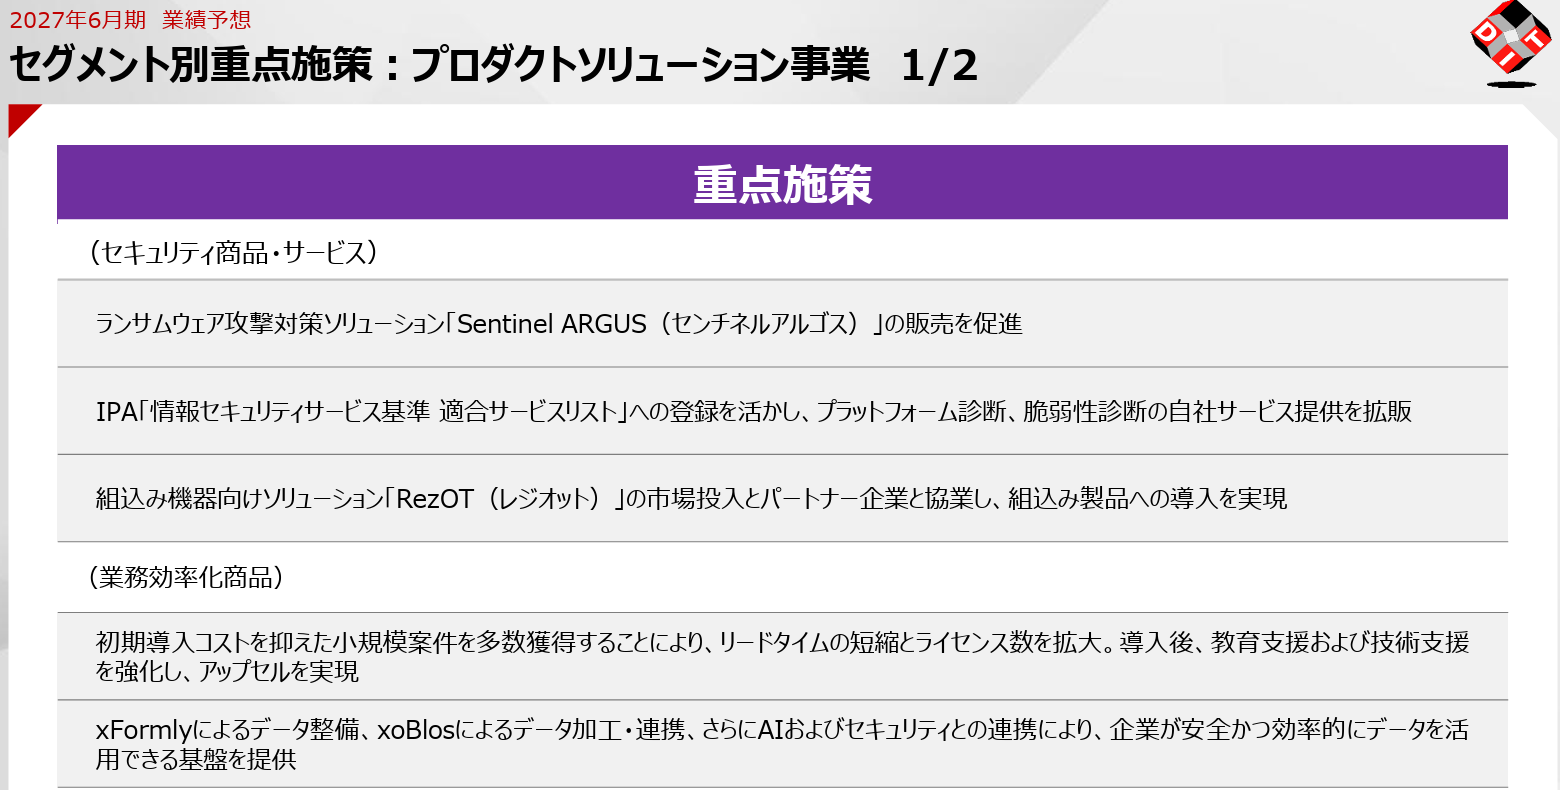
*セキュリティ商品・サービス
WebARGUS、Sentinel ARGUSを軸に、販売を強化し拡大する需要を取り込む。Sentinel ARGUSは、複数の大手企業を対象としたサイバー攻撃の発生を契機に関心が高まっており、政府機関、金融機関などを始めとして引き合いが増加しているという。具体的な今期中の導入も見据え対応を進めている。
RezOTは欧州CRAへの対応需要を見据え、海外パートナーであるOSメーカーとの協業を通じ、早期の市場投入と事業モデルの確立を目指す。
*業務効率化商品
xoBlos、xFormlyの販売に加え、これらを起点として、「データマネジメント基盤」の構築に向けた伴走支援サービスを提供する。
「xFormly」によりAI活用の前段階で必要不可欠なデータ整備需要を取り込んでいく。
*その他新商品
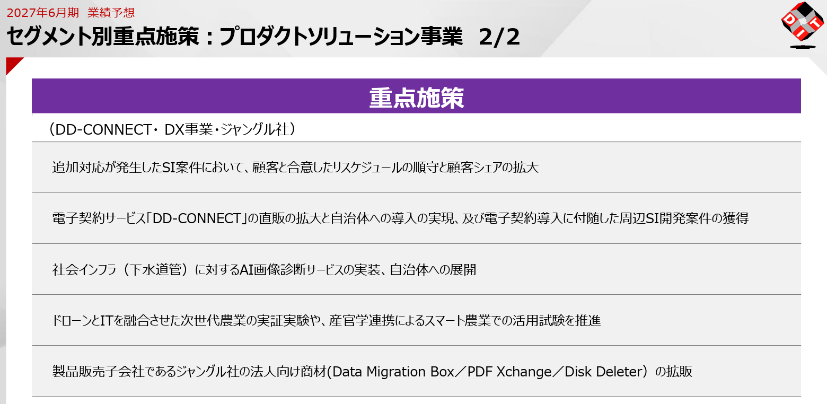
電子契約サービス「DD-CONNECT」の追加対応については顧客と合意したスケジュールを順守するとともに、二次開発、三次開発を取り入れて収益をリカバリーしていく。加えて、直販拡大、周辺SI開発、自治体案件の獲得を推進する。多くの自治体はDX対応が課題となっていることから、関係の深い函館市や北斗市などを対象に、導入しやすい仕組み作りに取り組んでいる。
ジャングル社については、同社が独占販売権を有する、オンプレミスからクラウド、クラウドから他のクラウドへの高速データ移行ツール「DMB(Data Migration Box)」や、同社が「プラチナリセラー」として販売しているPDFファイルを自由に編集できる多機能型PDF統合ソフト「PDF-Xchange Editor」など、安定収益が期待できる法人向け製品の拡販を進める。「PDF-Xchange Editor」はグローバルで約200社の販売代理店が取り扱っているが、ジャングル社はトップ5に入る有力代理店。利益率も高く、大きな収益貢献が期待できるということだ。
(同社決算説明資料より)
(同社決算説明資料より)
④システム販売事業
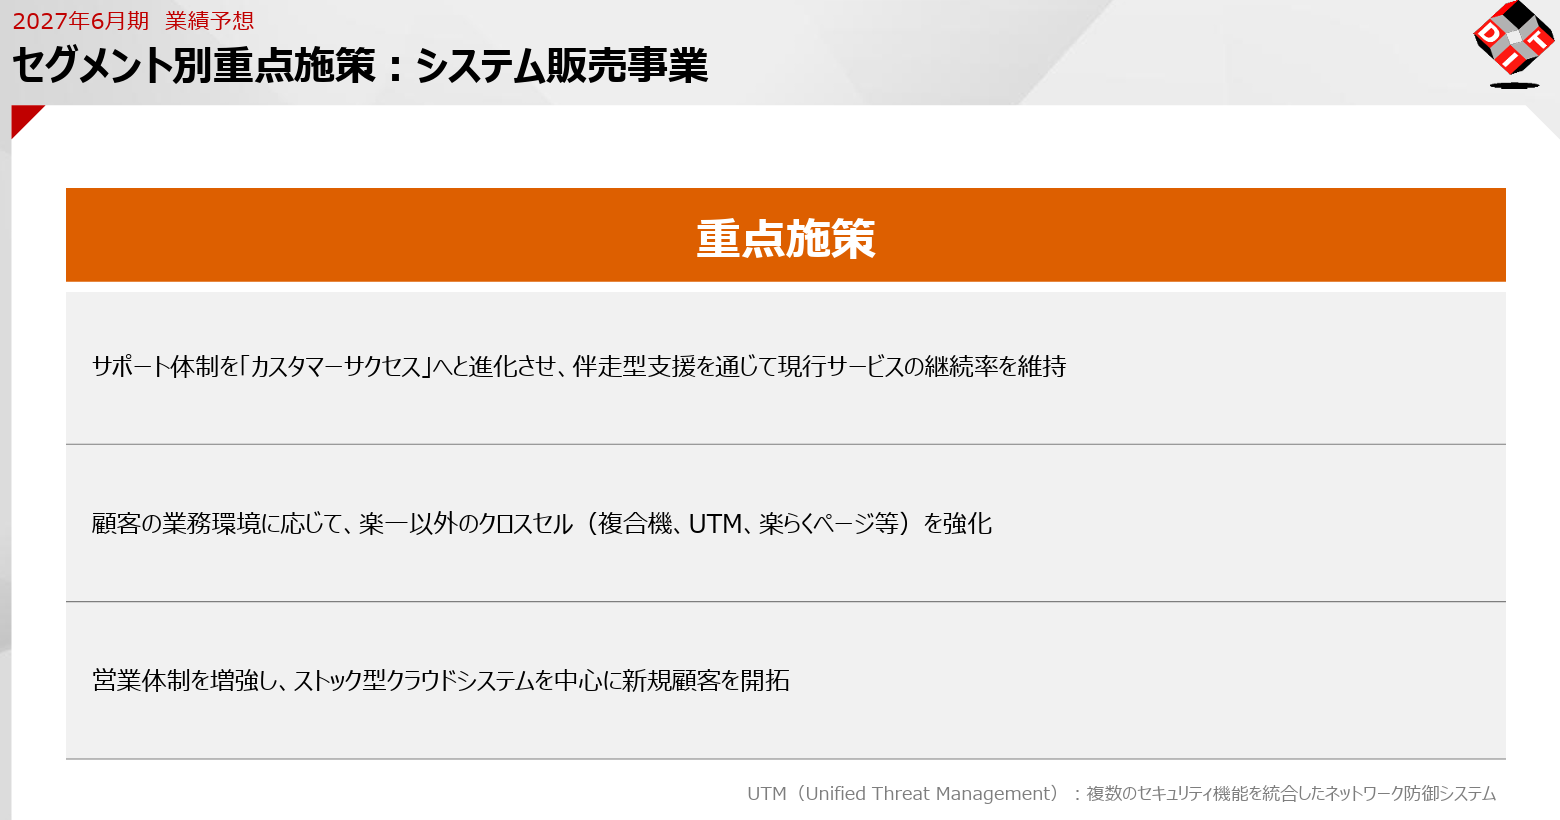
安定したリピート顧客基盤を背景に増収を計画。小規模事業者数の減少が続く市場環境を踏まえ、さらなる収益基盤の強化に向け、フロー中心からストック中心の収益構造への転換を推進する。サポート体制を「カスタマーサクセス」へ進化させ、顧客の業務環境に応じた伴走型支援によるクロスセルを強化する。需要の高い受発注システムやCMS、EC連携を拡充した「楽一」新バージョンの拡販により、新規顧客の獲得を図る。
(同社決算説明資料より)
4.AI共生モデルを実装フェーズへ
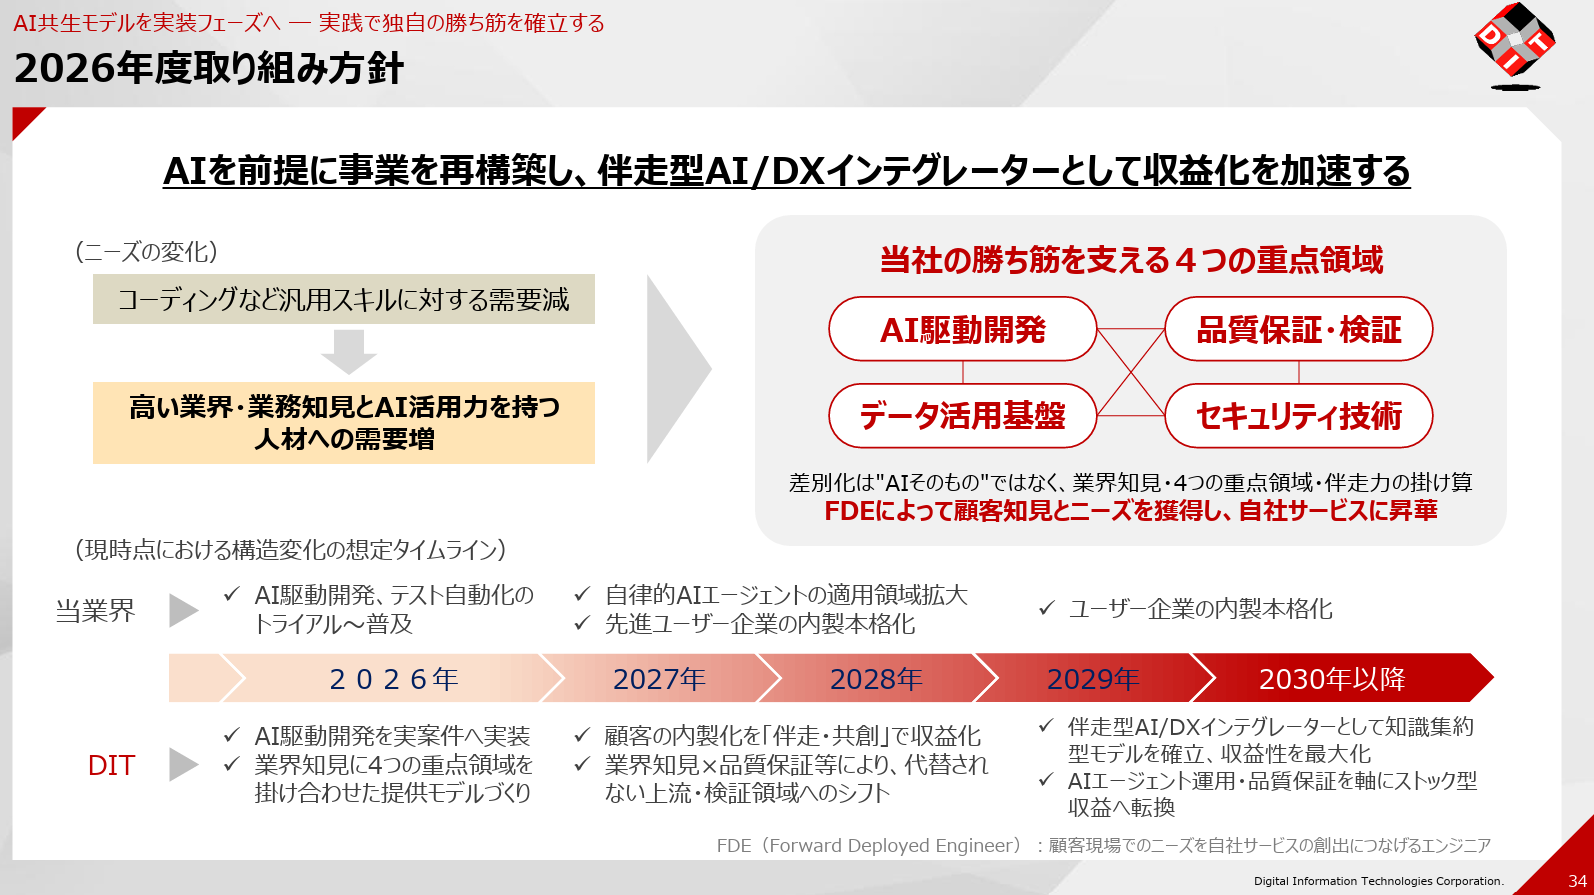
AIの急速な進化、あらゆる領域への浸透は同社事業に対しても大きな影響を及ぼしている。コーディングなど汎用スキルに対する需要が減少していることが明らかである一方、高い業界及び業務知見とAI活用力を持つ人材への需要は急増している。
そうした中、AIの活用を前提に事業を再構築し、「AI駆動開発」「データ活用基盤」「品質保証・検証」「セキュリティ技術」という4つの重点領域において自社の強みを活かしながら伴走型AI/DXインテグレーターとして収益化の加速に注力する。
【4-1 FDEによるサービスの創出】
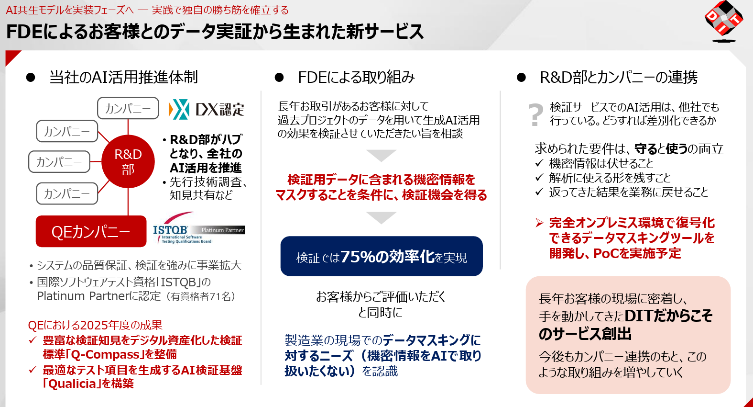
具体的には、「FDE」(※)によって顧客知見とニーズを獲得し、自社サービスに昇華させる。
AIを活用するが、差別化要因は「AIそのもの」ではなく、同社が有する業界知見・4つの重点領域・伴走力の掛け算による付加価値の提供であると考えている。
※FDE(Forward Deployed Engineer):顧客業務を深く理解するとともに顧客先に常駐し、AIや自社内に蓄積された重要なノウハウやプロダクトを活用して課題の発見から設計、実装、運用、定着までを一気通貫で担う仕組み。
同社は以前より多くの主要顧客先に常駐し、顧客にとって不可欠な存在として活動してきた。今後も同社スタッフが価値を提供するだけでなく、AIの活用などを通して社内のノウハウを共有しながら、顧客の価値をさらに向上させることを目指している。
<FDEの事例:AIの活用による顧客の課題を解決及びニーズの発見>
長年の取引実績のある顧客に対して過去プロジェクトのデータを用いて生成AI活用の効果検証を行いたい旨を打診したところ、重要なデータがインターネットを介して外部に流出することを防ぐためマスキングすることを条件に検証することができた。
その結果、生成AIの活用により75%の効率化を実現することができ、顧客から高い評価を得た。また同時に、製造業の現場では、「機密情報をAIで取り扱いたくない」という、データマスキングに対するニーズを認識することができた。
同社では、顧客先に常駐し、常に顧客と直接対話を行っているからこそ、このニーズが把握できたと考えている。
単にAIを活用するのではなく、FDEによって顧客に寄り添うことで顧客の課題を解決することができる点が、同社の優位性として大きな事業機会に繋がると考え、社長をトップにAI共生モデル構築を強力に推進していく。
データマスキングの技術やAI活用においては、研究開発部門であるR&D部がハブとなり、全社のAI活用を推進するとともに、先行技術調査や知見共有などを担っている。
 |
 |
(同社決算説明資料より)
【4-2 AIを活用した3つの重点戦略】
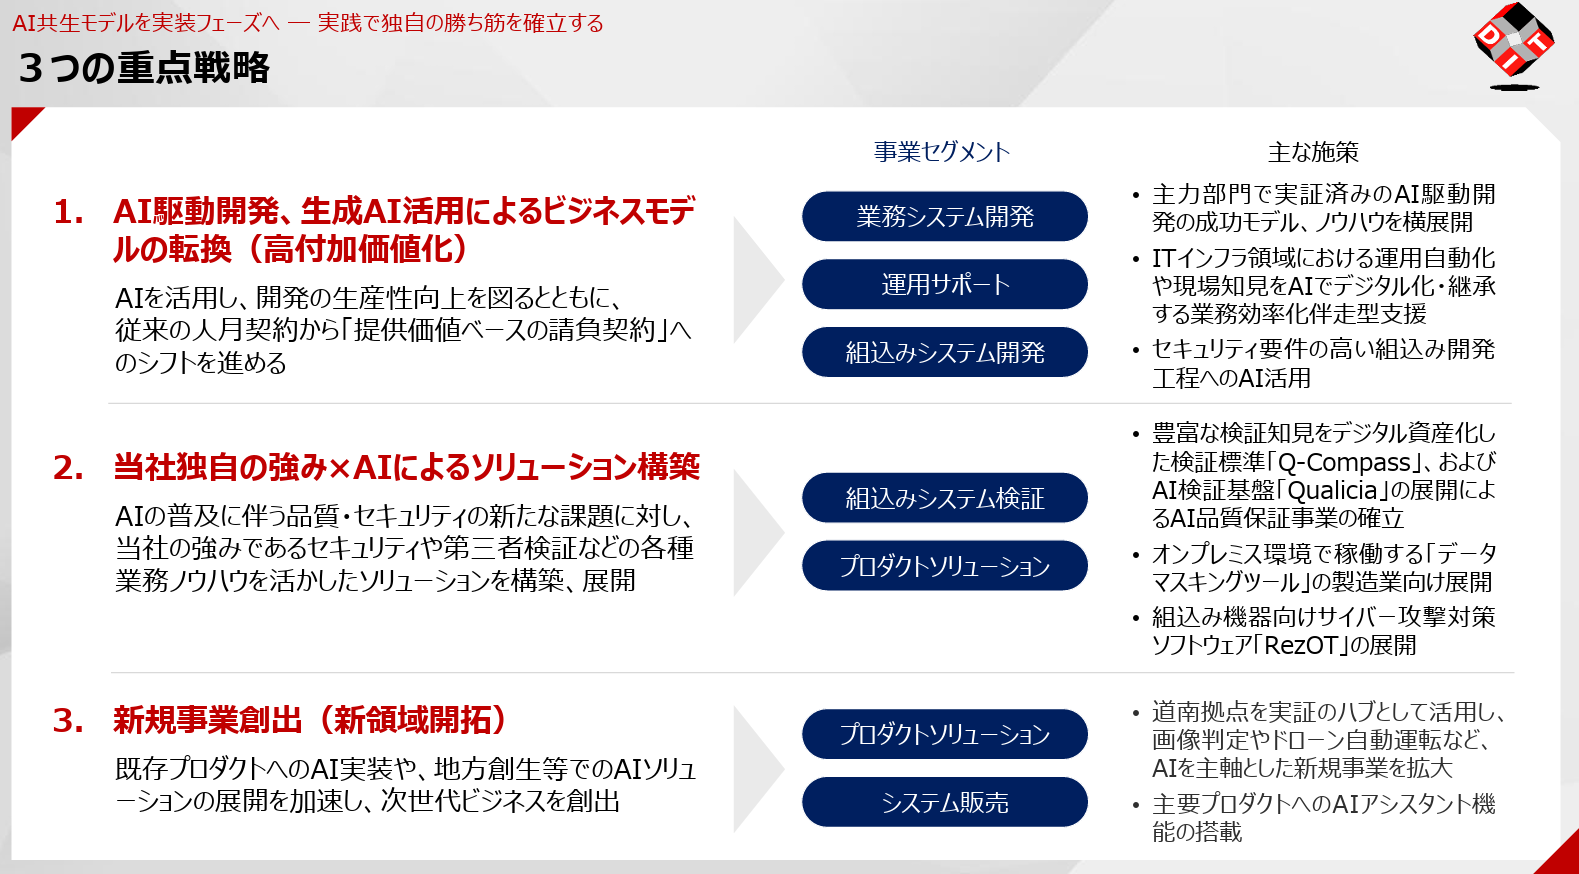
重点戦略として、「1.AI駆動開発、生成AI活用によるビジネスモデルの転換(高付加価値化)」「2.独自の強み×AIによるソリューション構築」「3.新規事業創出(新領域開拓)」の3つを掲げている。
「3.新規事業創出(新領域開拓)」においては、プロダクトソリューション事業の既存プロダクトにAIを実装するほか、システム販売事業で取り扱っている中小零細企業向けの「楽一」にAIを活用することで、短納期・低価格でエンドユーザーのニーズに応える商品が提供できる可能性があると考えている。
新規領域の開拓推進については、北海道道南地域を中心に行っている「老朽化した下水管路内のAI画像診断による実証実験」や「ドローンとITを融合した次世代農業支援サービス」などを展開していく。
同社の強みであるセキュリティ領域では、2025年9月にリリースした組込み機器向けセキュリティ対策製品「RezOT」の展開に注力している。従来のセキュリティ製品は未知の攻撃には対応不可能であるのに対し、「RezOT」は、AIが関与する未知の攻撃にも対応する。
海外のOSメーカーや国内の統合・管理サービスを担う企業が自社サービスを強化するために「RezOT」とのアライアンスに強い関心を示している。
(同社決算説明資料より)
5.中期経営計画の進捗と2030年ビジョンについて
【5-1 概要・方向性】
同社では、「2030年ビジョン」において、信頼され、選ばれるDITブランドの構築を目指しており、これまでの成長を支えてきた「事業基盤の更なる拡大」と「成長要素の新しい価値・サービスの提供」からなる「二軸の事業推進」をより強化し、事業基盤の更なる拡大と新しい価値・サービスの提供を推進することを中長期成長モデルとしている。
その2ステップ目となる現在の中期経営計画(2025年6月期~2027年6月期)のテーマは、「成長軌道の実現」。
「行動指針」「企業理念・経営理念」「経営方針」に加え、パーパス『「進歩」を続けるデジタル社会(変化)をITの力(対応力)で支え、人々の生活を豊かに。』を掲げ、以下に示す3つの戦略を推進し、全社一丸で成長を追求する。
(2030年に向けた成長ステップ)
以下3つのステップを経て、「DIT 2030 ビジョン」を実現する。
2022/6期~2024/6期 | 事業構造改革の推進 |
2025/6期~2027/6期 | 成長軌道の実現 |
2028/6期~2030/6期 | パーパス経営の定着 |
【5-2 3つの戦略】
①事業基盤
更なる価値共創力、市場競争力の向上による基盤収益ビジネスモデルの強化を図る。
前中計からの課題を「サービス提案型ビジネスモデルへの転換」「人的投資による現場力の強化」「デジタル変革の推進による社会的課題解決力」と認識し、「プロジェクトマネジメント力」「トレンド手法・トレンド技術の提供」「価値提供体制の構築」「コンサルティング、提案営業」「DX化推進と高度IT人材育成」に取り組む。
②成長要素
進化を続けるデジタル化社会を敏感に捉えた商品事業の加速と、次世代ビジネスの創造に取り組む。
前中計からの課題を「トレンド、新技術への変化対応力の向上」「市場のニーズを捉えた商品力強化による商品事業の加速」と認識し、「生成AIによる付加価値追求」「DX事業領域拡大」「セキュリティ領域拡大」「新技術・サービスによる次世代ビジネス」に取り組む。
③経営基盤
あらゆる環境の変化に対応し、持続的成長を可能にする経営基盤を確立する。
前中計からの課題を「持続的成長を可能とする経営基盤の更なる強化」「ESGへの取り組み推進」「成長投資領域の明確化と投資の実行」と認識し、人的価値向上委員会、サステナブル経営検討委員会、新技術R&D委員会、プロジェクト品質マネジメント向上委員会、社内環境DX検討委員会といった全社横断的な委員会を立ち上げ、プライオリティを上げて取り組んでいく。
【5-3 キャッシュアロケーション】
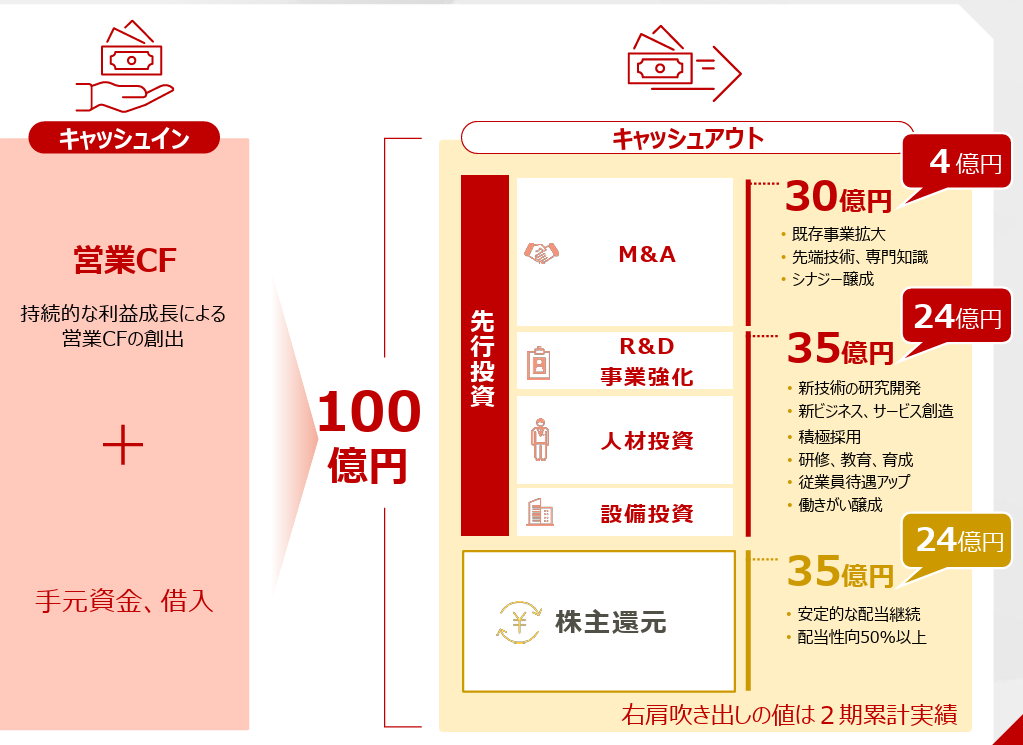
中長期的な観点から積極的に成長投資を実行し、継続した価値向上を図るとともに、株主還元にもより積極的に取り組んでいく。
株主還元については配当性向目標を50%以上に引き上げ、安定的な配当を継続する。増配は総合的に勘案し検討していく。市場環境等を鑑み、自社株式取得も判断していく
【5-4 M&A戦略】
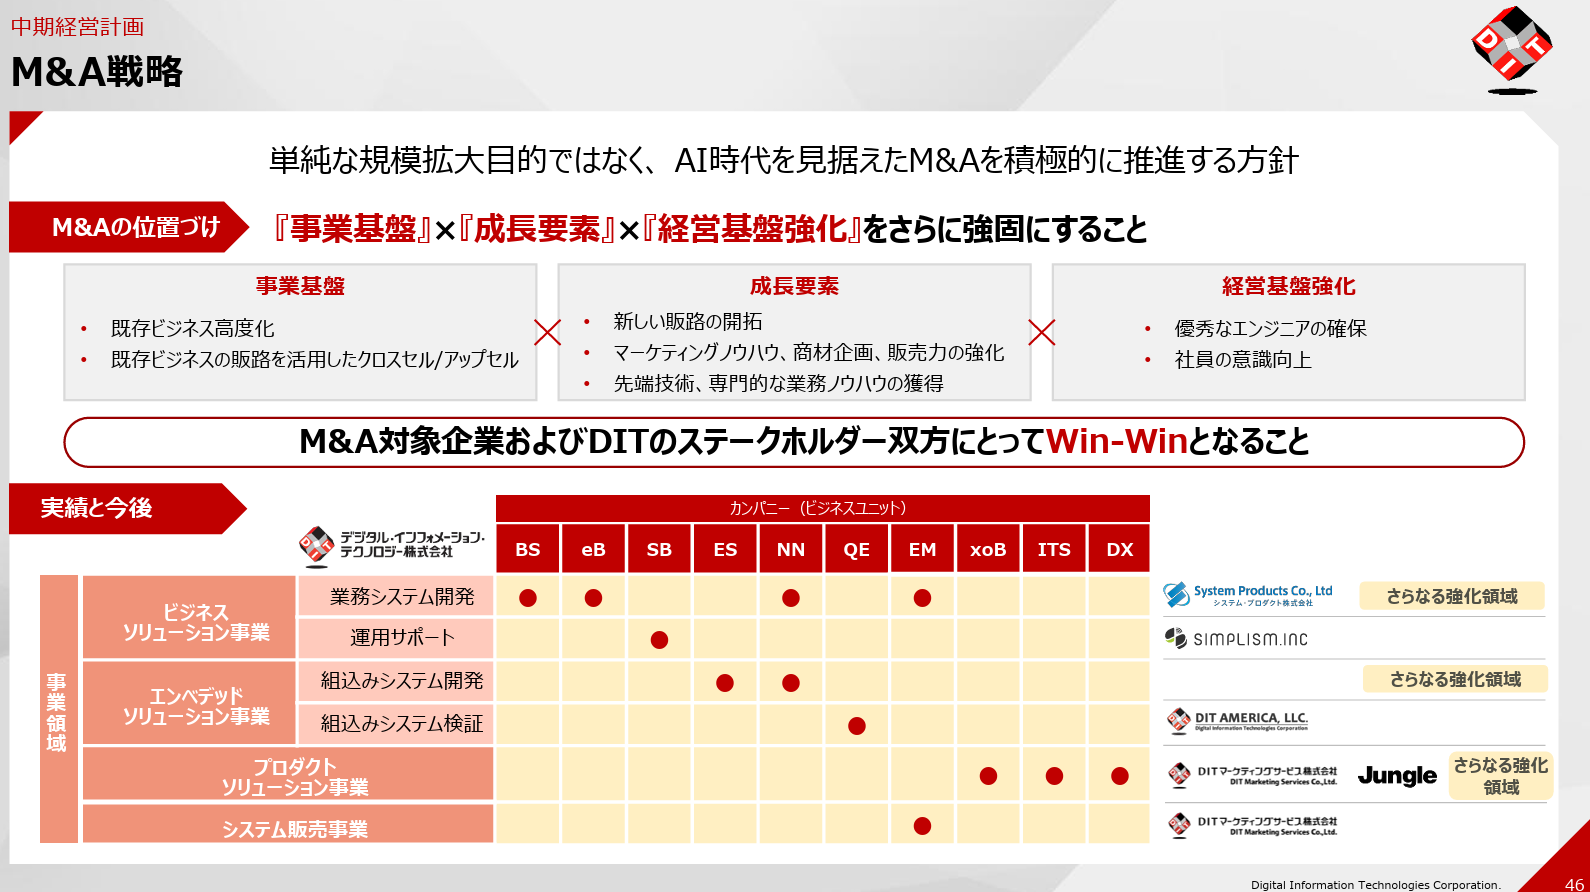
単純な規模拡大目的ではなく、AI時代を見据えたM&Aを積極的に推進する。これまでは比較的人的リソースの確保に重点を置いていたが、AIの進化・浸透に伴い、会社やグループ全体の付加価値を高めるために、重要なエンジンを持つ企業や、サービスを持つ企業を投資先として選択していく考えだ。
 |
 |
(同社資料より)
【5-5 経営目標】
27年6月期は足元の需要動向が不透明なため、当初計画を据え置いた。非財務指標に変更は無い。
◎財務指標
| 25/6期(実) | 26/6期(実) | 27/6期 | CAGR |
売上高 | 220 → 241 | 242 → 255 | 267 | +10.3% |
営業利益 | 26.0 → 30.1 | 28.7 → 30.5 | 32.0 | +9.7% |
営業利益率 | 11.8% →12.5% | 11.9% → 12.0% | 12.0% | - |
ROE | 29.0% | 24.4% | 25%以上を維持 | |
配当性向 | 49.0% | 57.4% | 50%以上を維持 | |
*単位:億円。27/6期は目標。CAGRは24/6期から27/6期への年平均成長率
◎非財務指標
| 27/6期(目標) |
女性管理職比率 | 20%以上 |
高度IT資格新規取得数 | 2倍 |
パーパス関連の研修受講率 | 100% |
※タレントマネジメントツールの活用による「トリプルA」人材の増加も目指している。
【5-6 スローガン】
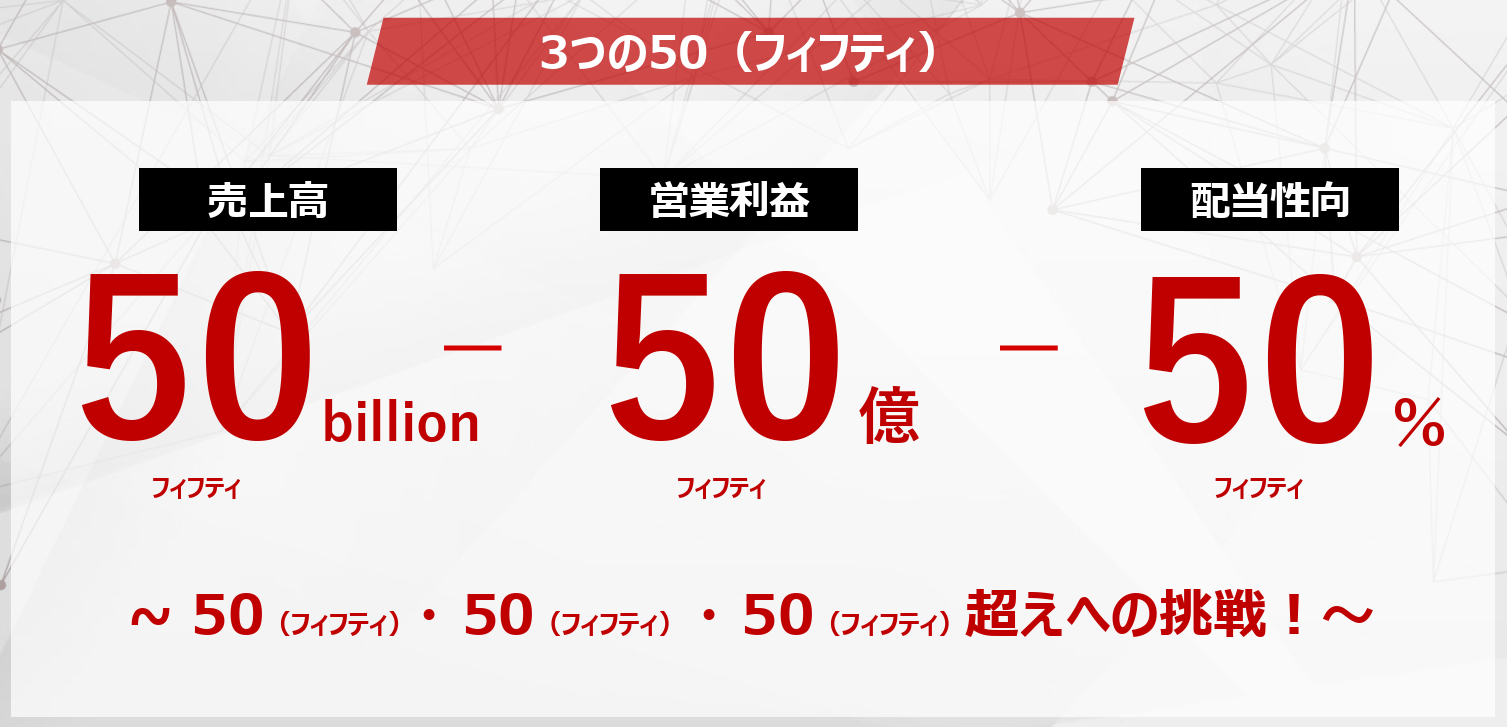
2030年ビジョンにおいて「売上高500億円(フィフティbillion)、営業利益50億円(フィフティhundred million)、配当性向50%(フィフティパーセント)以上」を示すスローガン「50(フィフティ)、50(フィフティ)、50(フィフティ)超えへの挑戦!」を掲げている。
27年6月期も継続するが、AI技術の飛躍的な進展と、それに伴う顧客ニーズの変化を踏まえ、次期中計の策定においては付加価値向上を優先し、一部目標の見直しも含めて検討を予定している。売上高についてはハードルが高くなっていることを認識しつつ、AI共生モデルの構築などにより、営業利益を高めたいと考えている。
(同社資料より)
6.市川社長からのメッセージ
AIの急速な進化はIT業界及び当社に大きな影響を与えています。AIが簡単に代替してしまうような汎用的なスキルに対する需要が減少していく事は避けられないでしょう。ただ一方で全ての企業がAIを利用して必要とする機能を全て作り上げるということは難しいという認識も広がっています。
そうした現状で、当社では今後の進むべき方向性について社内で徹底的に議論を重ねてきました。その結果、今後必要とされるのは、お客様に寄り添って、お客様の業務内容を十分理解し、AIを用いて、当社でなければ提供できない価値をお届けすることでお客様の課題を解決する力であるとの結論に至りました。
そして、より具体的には、AIの活用を前提に事業を再構築し、「AI駆動開発」「データ活用基盤」「品質保証・検証」「セキュリティ技術」という4つの重点領域において自社の強みを活かしながら伴走型AI/DXインテグレーターとして収益力強化を図ってまいります。
4つの重点領域の一つである「品質保証・検証」の領域においては、実際のお客様のデータを用いて当社の利用する生成AI活用の効果を検証したいと考え、お客様にお声がけしたところ、数社には重要情報をAIに読み込ませるわけにはいかないということで断られたのですが、1社のお客様は、データの機密性保持のためのマスキングを行うならOKと言っていただけました。そこで、大量のデータについて手動でマスキングを行って生成AIの効果を検証したところ、75%効率化を実現という非常に良好な結果を得ることができたのですが、その際にマスキング及び復元の自動化システムのニーズをキャッチアップし、これを製品化したところ、非常に高くご評価いただくこととなりました。
この過程で当社としては、「機密情報をAIで取り扱いたくない」という、データマスキングに対するニーズを認識することができたわけですが、お客様先に常駐し、常にお客様と直接対話を行っている当社だからこそ、このニーズが把握できたと考えています。
このように、単にAIを活用するのではなく、「FDE」というスタイルを通じてお客様のニーズを吸い上げ、その課題を解決することが当社の強力な優位性、勝ち筋であると考えています。
この数年は売上・利益とも低成長が続き、株主・投資家の皆様にはご心配をおかけしておりますが、AIの活用を前提に事業を再構築し、自社の強みを活かしながら伴走型AI/DXインテグレーターとして成長路線への回帰を目指してまいります。
変化対応力を強みとする当社グループにとっては、これまで以上に存在感を高めていくチャンスでもあります。中長期の視点で、引き続きご支援くださいますようお願い申し上げます。
7.今後の注目点
同社ではAI共生モデルの実装に際しての重点戦略の一つに「AI駆動開発、生成AI活用によるビジネスモデルの転換(高付加価値化)」を挙げている。主な施策としては、「主力部門で実証済みのAI駆動開発の成功モデル、ノウハウを横展開」「ITインフラ領域における運用自動化や現場知見をAIでデジタル化・継承する業務効率化伴走型支援」「セキュリティ要件の高い組込み開発工程へのAI活用」を挙げているが、これらは既に実績を出しているものだ。
ある機関投資家とのOne on One ミーティングでこうした点について説明すると、同業他社でも「AI駆動開発」「生産性向上」といった話は聞くものの、同社ほどの具体性をもって踏み込んだ説明するケースはないとの評価だったという。
足元の事業環境は引き続き厳しいものの、非車載分野の開拓、AI共生モデルの実装、IoT版セキュリティ対策「RezOT(レジオット)」による市場開拓など、高成長軌道への回帰の進捗に注目していきたい。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成>
組織形態 | 監査役設置会社 |
取締役 | 7名、うち社外4名(うち独立役員4名) |
監査役 | 3名、うち社外2名(うち独立役員2名) |
◎コーポレート・ガバナンス報告書
最終更新日:2026年5月15日
<基本的な考え方>
当社は、法令を遵守し、経営の透明性を確保して、健全で継続的な企業価値の向上を図ることが、経営上の最も重要な課題と認識しています。
この課題に取り組み、株主その他のステークホルダーに対する社会的責任を果たしていくために、以下のコーポレート・ガバナンス体制を構築しています。また、今後この体制をさらに強化し、その機能を定期的に検証して、必要な施策を実施することが、重要であると考えています。
<コーポレート・ガバナンス・コードの各原則を実施しない理由(抜粋)>
原則 | 実施しない理由 |
<補充原則3-1-3> | (1)サステナビリティについての取り組み 当社はDITグループ行動指針に環境に配慮した事業活動及び、環境問題と個人の活動を定め、環境問題に真摯に取り組むと同時に、事業活動に対する社会からの理解を得るよう努めております。 中期経営計画に記載の通り、従業員の福利厚生の充実、女性の役職登用等による多様性の推進、ガバナンスを重視した適切な事業経営を行うとともに、セキュリティ商品や働き方改革関連商品など自社商品・サービスの導入により、快適で安全なインターネット社会、社会の生産性向上を推進し、環境や社会への貢献と会社成長の両立を目指してまいります。
(2)人的資本や知的財産への投資等 ①人的資本への投資 中期経営計画で「持続的成長を可能にする経営基盤の確立」を基本戦略とし、会社の財産である社員を増やし育成する「人財」創りを主要施策としております。 新卒採用、中途採用の積極化、教育、研修制度の拡充・体系化、資格取得報酬制度の拡充を推進してまいります。
②知的財産への投資 中期経営計画で「商品事業の加速と、次世代ビジネスの創造」を基本戦略とし、時代のニーズに適合する商品開発に継続して取組むことで、研究開発・特許等の知的財産への投資を推進してまいります。
(3)気候変動に係るリスク及び収益機会が自社の事業活動や収益等に与える影響等 当社は、気候変動に係るリスク及び収益機会が事業活動や収益等に与える影響について、TCFDの提言に沿った形で情報開示を進めております。 しかしながら、現時点では、気候変動が当社の事業や財務に及ぼす具体的な金額的影響額の算定・開示には至っておりません。今後は、データの整備および分析を進め、定量的な評価・開示の実現に向けて検討を進めてまいります。 |
<コーポレート・ガバナンス・コードの各原則に基づく開示(抜粋)>
原則 | 開示内容 |
<原則1-4> | 〈政策保有株式の縮減に関する方針・考え方〉 当社は、ステークホルダーの皆様との共存共栄を図りながら、持続的な成長と中長期的な企業価値向上に努めるとの基本的考え方のもと、取引先や業務提携先などの重要なステークホルダーとシナジー効果が期待できる場合には、当該企業の株式を政策的に保有いたします。 株式を新規に取得する場合は、その目的を明確にするとともに、取得後は取引状況等を定期的に検証し、中長期的な企業価値向上への貢献が期待できないと判断した場合は、売却等の方法により縮減することとしております。
〈政策保有株式の保有の適否の検証内容について〉 政策保有株式の保有の適否は、年に一度、取締役会において、中長期的な企業価値向上への貢献度を検証し、継続保有の適否を確認しております。
〈政策保有株式に係る議決権行使基準〉 政策保有株式の議決権行使にあたっては、当社の企業価値を毀損させる可能性がないかを個別に精査した上で、議案への賛否を決定いたします。 |
<補充原則2-4-1> | 1.中核人材の登用等における多様性確保につきましては、DITグループ行動指針に、性別・年齢・出身地・国籍・人種・民族等による差別をせず、人権を尊重すると定めております。 中核人材の登用における多様性の確保の現状及び今後の目標は以下の通りです。
①女性の登用:2025年6月末現在の当社における女性管理職は9名、管理職に占める割合は7.8%です。 今後も能力ある女性を積極的に管理職に登用し、女性管理職比率を20%とすることを目指します。
②中途採用者の管理職への登用:当社は従来から中途採用者の数が多く、既に管理職の中途採用者比率は70%超であるため、特に今後の目標は定めておりません。
③外国人の登用:外国人の採用は、新卒採用を中心に行っておりますが、2025年6月末現在10名で1%未満です。今後も新卒、中途を問わず、能力のある人材については積極的に採用を行ってまいります。
2.多様性確保のための方針につきましては、中期経営計画にも記載しておりますが、中長期的な企業価値向上に向けた経営基盤強化施策として、強い企業であるための組織・制度等の「仕組み」作り、社員が働き甲斐をもって仕事が出来る「環境」作り、会社の財産である社員を増やし育成する「人財」創りに努めてまいります。 |
<補充原則4-11-1> | 当社は取締役候補者を決定するに際し、各事業分野の経営に強みを発揮できる人材や経営管理に適した人材等、知見に優れた候補者を選定しております。社外取締役は、会社経営者として豊富な経験と高い専門知識を有する方を選定し、取締役会全体としてのバランス、多様性に配慮した体制を構築し、取締役会の実効性を確保しております。 また、当社の監査役会は、常勤監査役1名、独立社外監査役2名で構成しており、高い専門知識を有する方を選定し、監査役会の実効性を確保しております。また、会計監査人との連携を密にすることで、十分な監査が行える体制としております。 取締役会の実効性に関しては、外部の専門機関のサポートを受けながら定期的に分析・評価を行っており、その機能の向上に努めております。 ※なお、スキルマトリクス図は当社招集通知の9ページを参照ください |
<原則5-1> | 株主との対話につきましては、社長をトップとして、関連部門が連携し建設的な対話が実現するように努めております。 また、個別面談以外の対話の手段の充実に関する取組みとして、半期ごとにアナリスト・機関投資家向けに決算説明会を開催しており、経営企画部門にて投資家からのミーティングや電話等によるIR取材を積極的に受け付けております。さらに、個人投資家向けの説明会についても、複数回開催し、当社の事業内容や経営方針に対する理解促進に努めております。 対話において把握した株主の意見・懸念の経営陣幹部や取締役会に対する適切かつ効果的なフィードバックのための方策としましては、決算説明会における質問内容や、株主・投資家からの意見などを定期的に経営陣幹部に報告することにより、経営に活用しております。 インサイダー情報の管理に関する方策につきましては、株主、投資家との対話に際し、社内規程に則り、インサイダー情報管理を適切に行っております。 |
<資本コストや株価を意識した経営の実現に向けた対応> | 記載内容:取組みの開示(初回) 英文開示の有無:無し
当社は、中期経営計画期間(2025年6月期~2027年6月期)において、ROE25%以上の維持を経営目標とし、資本コストを上回る収益性の確保に努めています。 また、株主価値の向上に向けて、キャッシュアロケーションに関する情報を開示するなど、持続的成長と資本効率の向上を図るとともに、適切な情報開示を通じて透明性を確保しております。 今後は、必要に応じて借入金の活用やM&Aなどの手段も検討し、資本効率をさらに高めながら、持続的な成長を実現してまいります。 |
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |
ブリッジレポート(デジタル・インフォメーション・テクノロジー:3916)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、https://www.bridge-salon.jp/ でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録頂くと、株式投資に役立つ様々な便利機能をご利用いただけます。
|
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |