

ブリッジレポート:(4481)ベース 2026年12月期上期決算

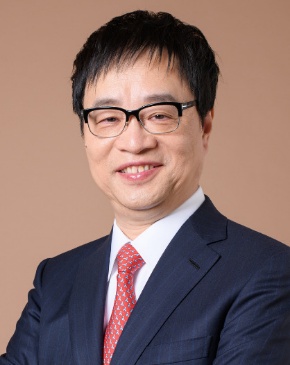 中山 克成 代表取締役社長 | ベース株式会社(4481) |
 |
企業情報
市場 | 東証プライム市場 |
業種 | 情報・通信 |
代表者 | 中山 克成 |
所在地 | 東京都千代田区外神田4-14-1 秋葉原UDX8階 |
決算月 | 12月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | ROA(実) | |
3,305円 | 18,149,394株 | 59,983百万円 | 30.7% | 31.6% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
186.00 | 5.6% | 251.59円 | 13.1倍 | 785.61円 | 4.2倍 |
*株価は9/8終値。各数値は26年12月期第2四半期決算短信より。ROE、ROA、BPSは前期実績。発行済株式数は直近期末の発行済株式数から自己株式を控除。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2022年12月 | 17,045 | 3,910 | 3,931 | 2,726 | 150.90 | - |
2023年12月 | 18,708 | 4,702 | 4,692 | 3,433 | 187.61 | 92.00 |
2024年12月 | 20,230 | 5,226 | 5,236 | 3,871 | 207.07 | 102.00 |
2025年12月 | 21,787 | 5,749 | 5,800 | 4,221 | 229.31 | 117.00 |
2026年12月(予) | 24,099 | 6,349 | 6,349 | 4,563 | 251.59 | 186.00 |
* 予想は会社予想。単位:百万円、円。2022年10月1日付で1:2の株式分割を実施。22年12月期のDPSについては株式分割の実施により単純合計ができないため表示していない。EPSは株式分割を考慮し遡及して調整、DPSは調整していない。2026年12月期予想DPSには記念配当60円を含む。
ベース(株)の2026年12月期上期決算概要などについてご報告します。
目次
今回のポイント
1.会社概要
2.2026年12月期上期決算概要
3.2026年12月期業績予想
4.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 26/12期上期の連結業績は、売上高が前年同期比0.5%減の109億60百万円、営業利益は同6.9%減の27億20百万円となった。前年同期を下回り、期初計画比でも売上高91.0%、営業利益84.4%の未達となった。主因は、中期経営計画「BASE2030」の実現に向け大幅な組織再編(4システム本部制→6システム統括部制)を断行したことに伴い、体制整備・社内連携の調整に一定の時間を要し、上期に受注活動が一時的に停滞したこと。もっとも、これは構造的な収益力の毀損ではなく、将来成長に向けた一時的な移行期間と位置づけられる。新体制の整備は完了しつつあり、下期以降は早期の受注回復と成長軌道への回帰が見込まれる。
- 26/12期の業績予想は据え置き。前期比10.6%増収、10.4%営業増益(売上高240億99百万円、営業利益63億49百万円)の予想。上期は組織再編に伴う一時的な受注停滞により前年同期比・計画比ともに未達となったが、下期は主力顧客への重点的な深耕、営業PDCAサイクル運用の迅速化、AI関連案件の提案強化等により売上・利益の回復を図る。同社は創業以来安定的な成長を続け、近年は年率約20%の成長へと加速しており、今回の組織再編も、この成長ペースをより着実に実現するための布石といえる。配当金については、会社設立30周年の節目を迎えるにあたり、1株あたり記念配当60円(中間30円、期末30円)を実施する方針に変更はない。普通配当と合わせた年間配当は186円と、前期117円から大幅増配となる見通し。これにより配当性向は73.9%となる。同社は、期首に公表した配当予想は、業績にかかわらず確実に実施する姿勢を示している。
- 外部環境は引き続き堅調に推移する前提。日銀短観(2026年6月調査)によれば、国内のソフトウェア投資額(計画、金融機関を含む全産業)は前年比12.4%増となっている。IDC Japan(2026年3月発表)のIT市場予測によれば、2025年の国内IT支出成長率は前年比7.3%増の7兆5,663億円となり、2030年には10兆円を超える規模へ拡大する見込みである。一方で、システムエンジニア不足は構造的課題であり、IT人材の育成・確保は引き続き急務となっている。
- 今期より中期経営計画「BASE 2030」が始動。AI武装によりAMO・BPO等のITサービス化に注力し、エンドユーザーの最前線で顧客の課題解決を完遂する「ラストワンマイル」の追求を重要テーマに掲げながら、より付加価値の高いITサービス領域へと事業の重心をシフトさせる方針を推進中。前述の組織再編に加え、2026年2月13日付で「AI推進室」を新設し、全社的なAIエンパワーメントを推進している。
- 下期は、主力顧客への深耕、営業PDCAサイクル運用の迅速化、AI関連案件の提案強化を重点施策とし、商談機会の増加と受注率改善を進める。大手SIerとの取引バランス改善(主要SIer3社を除く売上構成比が44.4%まで拡大)や、NEC・日立システムズ等からのパートナー表彰獲得に見られる顧客からの高い評価も確認される。個人投資家との接点拡大を背景に株主数が初めて1万人を突破するなどIR面での広がりも踏まえ、経営陣は、増収増益による利益成長と高水準の配当性向に見合った企業価値向上を意識しており、今後は資本市場との対話に一層注力していく考えである。新体制の定着度合いと下期の受注回復ペース、AI関連案件の受注・提案拡大、そして増配方針の実行に見合う株式市場からの再評価が、今後の注目点となる。
1.会社概要
「お客様に対して常に新しい価値を提供し続ける」ことを使命とし、同社及び子会社1社により主にシステムの受託開発を行っている。流行の移り変わりに左右されないベース(基礎)の部分である「ものづくり」と「運用保守」にフォーカスしている。
日本人と外国籍社員の1:1を意識したダイバーシティ構成が生み出すシナジー効果、技術力、高品質、人材採用力・動員力などが競争優位性である。
【1-1. 沿革】
中国・上海生まれで、エンジニアとして勤務していた中山 克成氏(現 同社代表取締役社長)は、学生時代から中国の外の世界に大いに興味を持ち、自身の知識を大いに広げ、将来は自ら起業したいとの想いを胸に1987年、30歳の時に来日。日本のシステム開発企業に就職した。
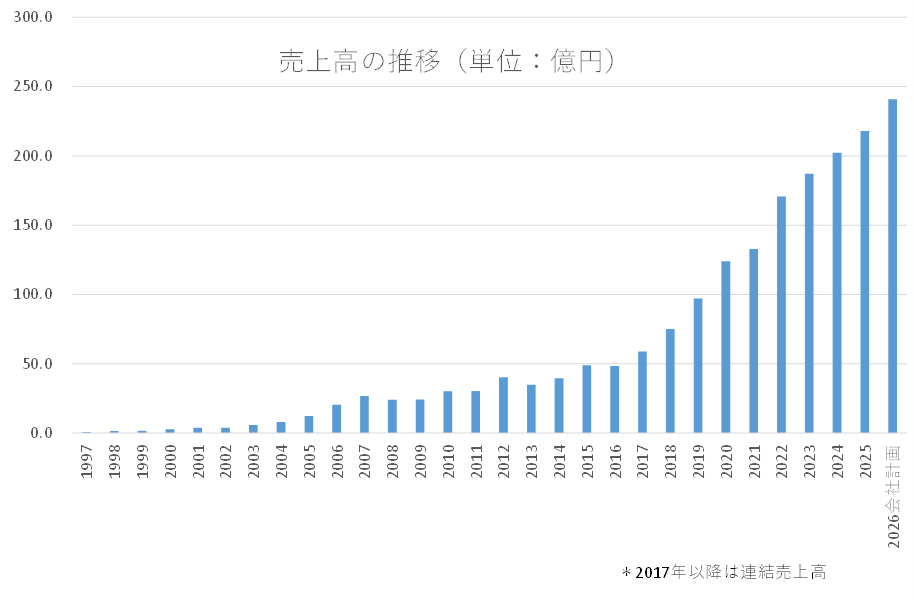
言葉の壁や日中間の習慣の違いなどに苦労しながらもエンジニアとしての知識・経験を着実に積み重ね、来日から10年後の1997年、厳しい経済環境ではあったが、日本でもPCが急速に普及し、大きな波に乗るチャンスと見て、計画通り、起業。4名でベース株式会社を設立した。
前職時から富士通株式会社の案件を担当していた中山氏は、その能力について富士通の担当者から高い評価を得ていたため、同社設立時の1997年から前社経由で富士通との取引を開始した。その後も信頼と実績を積み重ねて2000年には直接取引するまでに至った。富士通は開発力、機動力など同社の競争優位性を評価し、2003年にはコアパートナーに認定するほか、一段と関係を深めるべく出資も行った。
富士通との関係強化により業界における同社の評価は一段と向上し、その後、みずほ証券株式会社(2002年)、株式会社野村総合研究所(2013年)、株式会社NTTデータ(2017年)など、日本を代表する有力企業との直接取引が始まる。
「日本人と外国籍社員の1:1」を意識した人員構成をベースにした『ものづくりにこだわる開発力』を武器に着実に業容は拡大し、創業20年目にあたる2017年からは更に成長スピードが加速。2019年12月に創業時から目標としていた株式上場を果たし(東証2部)、1年後の2020年12月には東証1部にステップアップした。2022年4月、市場再編に伴い東証プライム市場に移行した。
なお、1997年の創業以来、一度も損失を計上したことが無い。
【1-2. 企業理念】
以下の使命、経営理念を掲げている。
*使命
「お客様に対して常に新しい価値を提供し続ける」
*経営理念
相互尊重 | 関わる全ての人と互いに尊重しあうことが、私たちの原点です |
誠心誠意 | どのような仕事でも誠心誠意対応することが、私たちの精神です |
ベストを尽くす | いかなる場面でもベストを尽くすことが、私たちの約束です |
【1-3. 事業内容】
(1)サービスライン
報告セグメントはソフトウェア受託開発事業の単一事業。
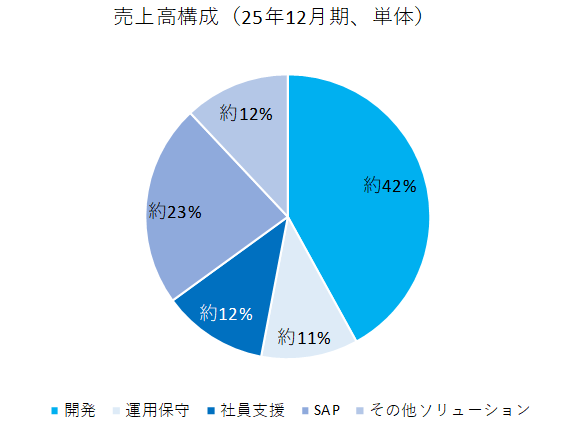
事業のサービスラインは「システム開発(約65%)」、「ソリューション(約35%)」に大別される。
「システム開発」は「開発」、「運用保守」、「社員支援」、「ソリューション」は「SAP」、「その他ソリューション」で構成されている。
①システム開発事業
◎開発
主に金融・流通・製造分野におけるオープン系システム開発(技術的な仕様が公開されているOS、サーバーやソフトウェアを組み合わせて構築されたシステム開発)を行っている。
主として証券、銀行、クレジットカード会社など金融系のシステム開発に実績がある。
要件定義、基本設計、詳細設計、プログラム設計、プログラミング、各種テスト、移行・リリース作業、サービス開始後の運用保守をトータルでサービスを提供している。
「プロジェクト管理の徹底」「品質管理の専門部署による第三者チェック」「PDCAサイクルの徹底」といった組織的な品質強化を図り、顧客に安心を提供している。
また、日本人技術者と外国籍技術者が協働する態勢を整えている。
総じて、日本人技術者は仕様理解力や、管理と品質に対する意識の高さを持ち、外国籍技術者は高い技術力と積極的な技術習得意欲を持つなど、日本人技術者と外国籍技術者には、それぞれの長所があると同社では考えている。
国民性やそれぞれの国の文化に由来する両者の長所を十分に活かし、短所はお互いが補うことで、より高いレベルのサービス提供を目指している。
◎運用保守
顧客の新規システム又は既存システムの運用保守を行っている。
主に顧客の情報システム部門やヘルプデスク部門に常駐して行うなど、顧客の安心感を最優先に考えたサービスを提供している。顧客の業務知識習得など教育を充実させ、技術以外のスキルの向上にも力を入れているほか、開発に参加した技術者をメンバーとして配置することで、顧客の要望にタイムリーに応えられる体制を構築している。これによって、顧客の体制変更や新商品の追加、業務フローの変更等に合わせ、システム対応、機能拡張及び利便性・操作性の向上等、当該システム及び周辺システムで生じる様々なシステム開発を継続的に行い、顧客にとって安心かつスピーディーな対応を実現している。
また、システム維持管理では、自社開発の工数管理システム「b.mat」(案件ごとに実工数を集計し、稼働状況を可視化するシステム)を活用し、各チームの作業量を把握の上、余剰リソースを他チームに配分するなどリソースの有効活用及びコストダウンへと繋げている。これにより、顧客における時期や部署ごとに作業量のバラツキを減少させ、リソースの効率的な活用を図っている。
◎社員支援
システム開発に付随し、顧客先への人員派遣を行っている。
同業務では、顧客と同一目線に立ち、システムの企画段階や、エンドユーザとの要件調整、プロジェクトマネジメント、課題改善活動などに携わっている。
ベースが担当するシステム開発や運用保守の案件では、顧客側に立つ同社の派遣社員と同社のシステム開発メンバーが連携することで、要件やシステムに関する理解を深めることができ、より安全かつ効率的な開発作業が可能である。
②ソリューション事業
◎SAP、その他ソリューション
主にERP関連のソリューションを対象とし、その中でも高いシェアを占めるSAP SEの製品を中心に、ERP、CRM、BASISの3領域でサービス提供を行っている。
また、SAP SE以外で今後拡大が見込まれるその他ソリューション製品(含、BPOソリューション)についてもサービス提供を行っている。
これまでのERP関連サービスでの経験・ノウハウを活かし、新規導入案件やアップグレード、マイグレーション案件において、導入コンサルティングから開発・運用保守まで幅広く対応している。
(2)主要顧客
沿革で触れたように、1997年の創業3年後の2000年に富士通株式会社と直接取引を開始して以来、同社と強固な関係を構築しているほか、2002年にはみずほ証券との直接取引をスタートさせている。
(同社決算説明資料より)
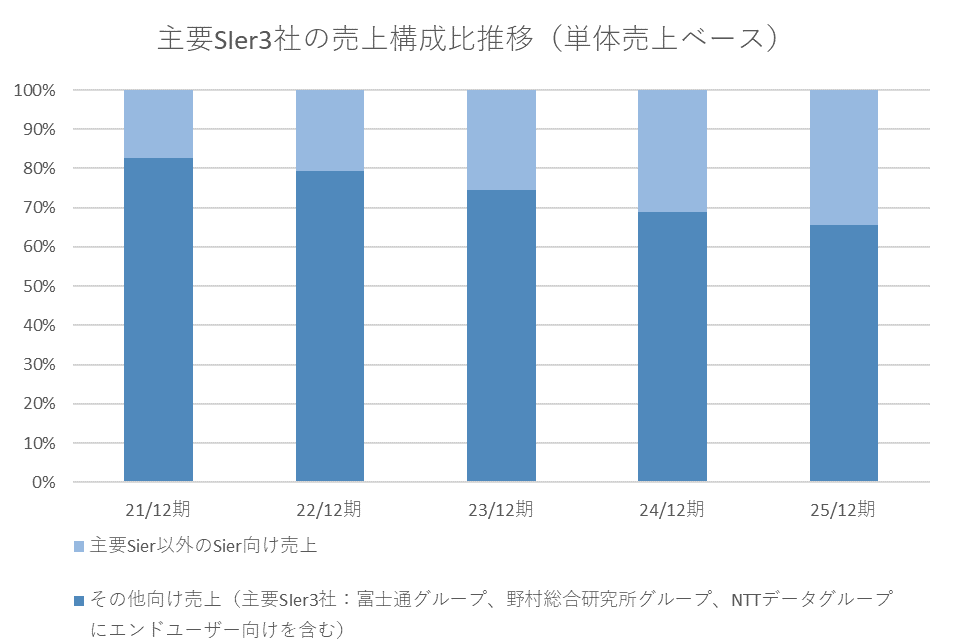
同社の主要顧客は、富士通グループ、みずほ証券、NRIグループ、NTTデータグループの4社。もっとも、主要顧客のうち最大手1社の売上構成比が全体の3割前後を占めるなど各社間の規模差が大きいことから、「BASE2030」のもとで柱を4本から8~10本程度に増やし、各社の売上比率を10~20%程度に抑える顧客ポートフォリオのリバランスを進めている。
【1-4. 特長・強み】
同社の強みは以下の4点に集約される。
A)「ものづくり」「運用保守」というどの時代にも流行にも左右されないITビジネスの根幹にフォーカスし、全ての経営資源を投入
B)優良顧客から評価される高い技術力、動員力、価格競争力を保持
C)優良顧客との厚い信頼関係のもと、長期安定のビジネスリレーションを保有
D)95%の社員がシステム開発に従事しており、無駄なコストがなく筋肉質
この強みを生み出す源泉として、「ダイバーシティ」、「人材確保」、「顧客集中」が挙げられている。
(1)「ダイバーシティ」
同社では外国籍の従業員が約半数を占めている(国籍は中国、韓国、ベトナム等多岐にわたる)。多種多様な文化・価値観の交わりが刺激となり、自律的な成長に繋がっている。多種多様な人材に対し平等な環境を与え、主体性を尊重する組織文化を醸成することで、個々人のモチベーション向上、チャレンジ精神の育成に結び付けている。
(2)人材確保
同社では日本と中国双方で新卒・中途採用を行っている。従業員数は単体1,356名(前期末比110名増)、中国子会社76名(同10名減、26/12期第2四半期末)。中国子会社は事業環境の悪化に伴う人員調整により従業員数が減少したが、中長期的な事業機会を見据え、拠点は維持する方針。
(3)顧客集中
同社では顧客数を増やすことで無闇に売上を拡大するのではなく、柱となる大手顧客と取引規模を拡大することを重視している。主要顧客は大手SIer(富士通グループ、野村総合研究所グループ、NTTデータグループ)及びみずほ証券。その他の大手SIerとも関係を構築することで、近年は従来顧客割合を落としつつ、売上拡大が実現している。
顧客集中を行うことで、「徹底した現場主義」と「長期リレーション」の構築を可能にしている。
<徹底した現場主義>
顧客を集中させることで、意思決定権を持った執行役員・部長を顧客先に常駐させることが可能になる。現場でPDCAを早期に回すことで、効率的な現場営業、迅速な意思決定、トラブルへの早期対応、赤字案件化の防止、などを可能にし、その上顧客との信頼関係醸成にも役立っている。
<長期リレーション>
集中した顧客から繰り返し受注することで、ノウハウが蓄積され、生産性の向上に繋がり、顧客からの評価や信頼が向上し、それが更なる受注につながるという、正のスパイラルが生まれている。
【1-5. 成長戦略】
持続的な成長を図る方針の下、企業の成長と社員及び株主への還元のためには利益成長が最重要と捉え、最重要KPIを「営業利益」としている。当面の目標として営業利益100億円の達成を掲げ、その早期達成とサステナブル成長企業を目指している。
前述の競争優位性を活かして顧客に「最先端の技術力」「高い品質」「スピード感のある動員力」を提供することで顧客満足度を高め、持続的な高成長を追求する。
この成長戦略の基盤ともいうべきものが「芝生戦略」である。
芝生戦略とは「部門経営者である部長を育成し、部というユニットをコピーして組織をフラットに拡大していく戦略」のこと。
部長は、小規模ユニットである「部」を経営する経営者。独立採算(PL責任)を持っており、次期部長育成もミッションである。
次期部長が育成できたら、新たに「部」をコピー・設立し、会社の事業フィールドである芝生の面積を増やし、これによって会社全体を成長させるというものである。
「組織がフラットに拡張していくため、同社の強みである現場主義・高いエンジニア割合・コンパクトな販管費を維持することができる」「部長に多くの権限が与えられるため、責任感や主体性が生まれパフォーマンス向上につながる」「毎年部長のポストが新設されるため、若手社員も実力次第で部長就任が可能なため、社員のモチベーション向上につながる」といったメリットがある。
当面の目標である営業利益100億円の達成に向けて、顧客とのリレーション構築や提案活動の主体を役員から部長クラスへシフトし、より多面的な営業活動を推進している。
【1-6. ESG・サステナビリティの推進】
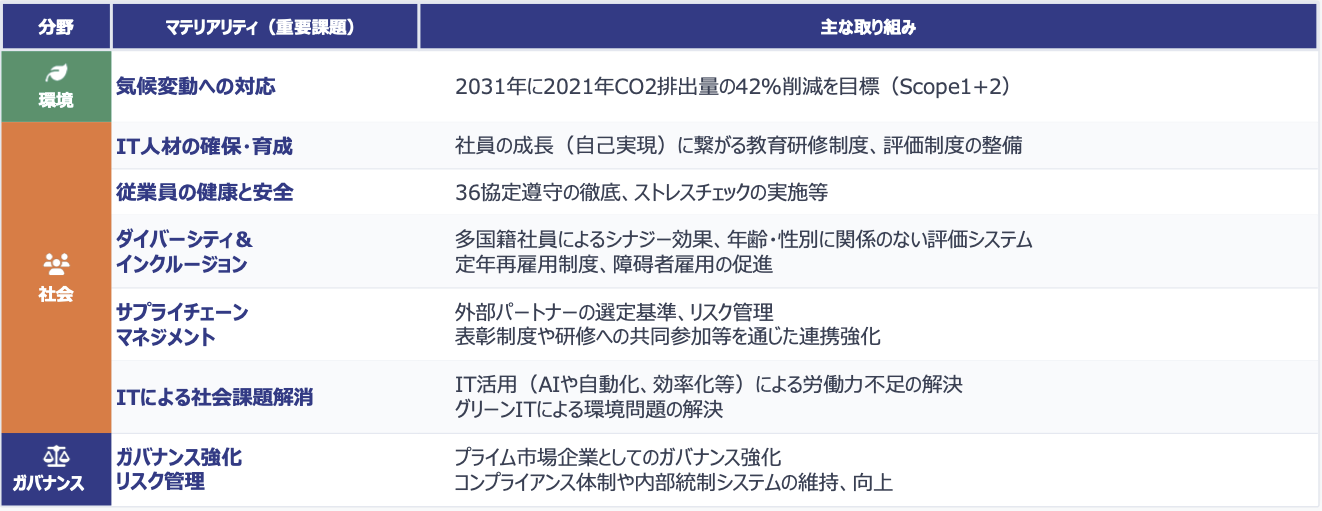
企業指針の一つに「ITを生業とする企業活動を通じて、社会が抱える様々な問題解決に貢献」することを掲げているように、現在世界規模で深刻化している環境問題や経済・社会問題等の解決に貢献するべく、ESGの課題に対して真摯に取り組んでいく必要があると考えている。
(同社決算説明資料より)
こうした考え方及び取り組みを示すため、「気候変動への対応」「IT人材の確保・育成」「従業員の健康と安全」「ダイバーシティ&インクルージョン」「サプライチェーンマネジメント」「ITによる社会課題解消」「ガバナンス強化」「リスク管理」の8つのマテリアリティを設定し、それぞれについて取り組みを進めている。
コーポレート・ガバナンスにおいては、プライム市場で要求される高いガバナンス水準を充足するための対応をとっている。
「議決権電子行使」「英文情報開示」「独立社外取締役の割合」などは充足しており、気候変動に係る影響についてTCFDの枠組みなどによる「対話・開示」に関する項目については、順次対応中である。
2025年7月、従業員への還元、取引先への配慮を内容とした「マルチステークホルダー方針」を制定した。
当社は、企業経営において、株主にとどまらず、従業員、取引先、顧客、債権者、地域社会をはじめとする多様なステークホルダーとの価値協創が重要となっていることを踏まえ、マルチステークホルダーとの適切な協働に取り組んでまいります。 その上で、価値協創や生産性向上によって生み出された収益・成果について、マルチステークホルダーへの適切な分配を行うことが、賃金引上げのモメンタムの維持や経済の持続的発展につながるという観点から、従業員への還元や取引先への配慮が重要であることを踏まえ、以下の取組を進めてまいります。 |
https://www.basenet.co.jp/company/philosophy/
【1-7. 株主還元】
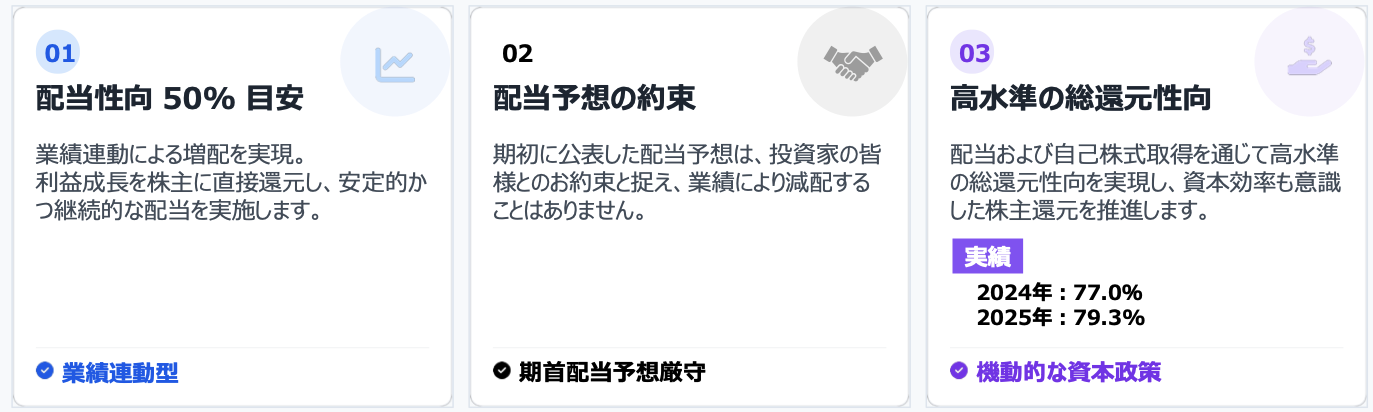
営業利益 100億円を当面の目標とするとともに、株主への利益還元を充実させるため、連結業績、財政状況等に鑑み、営業利益が 100億円に達するまで配当性向は 50%を目安として業績に連動した配当を行うとしている。今期26/12期は、記念配当により大幅な増配を予定。配当性向は73.9%と高水準となる見通し。
24/12期には10億円、25/12期には12億円規模の自己株取得を実施したが、26/12期は現時点で新規の自己株式取得の発表はなく(26年6月末の自己株式数は667,806株、自己株式残高は22億1百万円で、25年12月末から変動なし)、創立30周年記念配当を中心とした株主還元を計画している。25/12期の総還元性向は79.3%(24/12期は77.0%)だった。
(同社決算説明資料より)
【1-8. 資本コストや株価を意識した経営の実現に向けた対応】
東証の要請する「資本コストや株価を意識した経営の実現」についての認識や取り組みは以下のとおりである。
<現状認識>
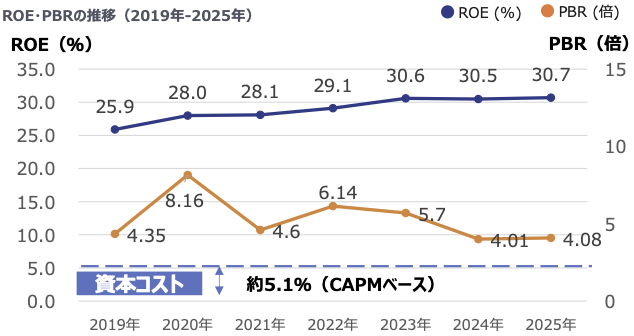
資本コストはCAPMで約5.1%と認識。ROEは上場来25%以上の高水準を維持しており、資本コストを安定的に上回っている。PBRは1倍以上で推移しており、プライム市場の情報・通信業の平均単純PBRは2.4倍も安定して上回っている。PBRは近年低下傾向にあるが、成長戦略の実現性等が十分理解されていないことも一因と捉えている。
<今後の方針>
(同社決算説明資料より)
現状は資本コストを安定的に上回っているが、それに甘んずることなく、今後も常に資本コストを意識し、高水準のROEの継続及び向上を目指す。同社の戦略や成長性に関して正しく理解されるよう、IR活動を強化していく。
<具体的な取り組み>
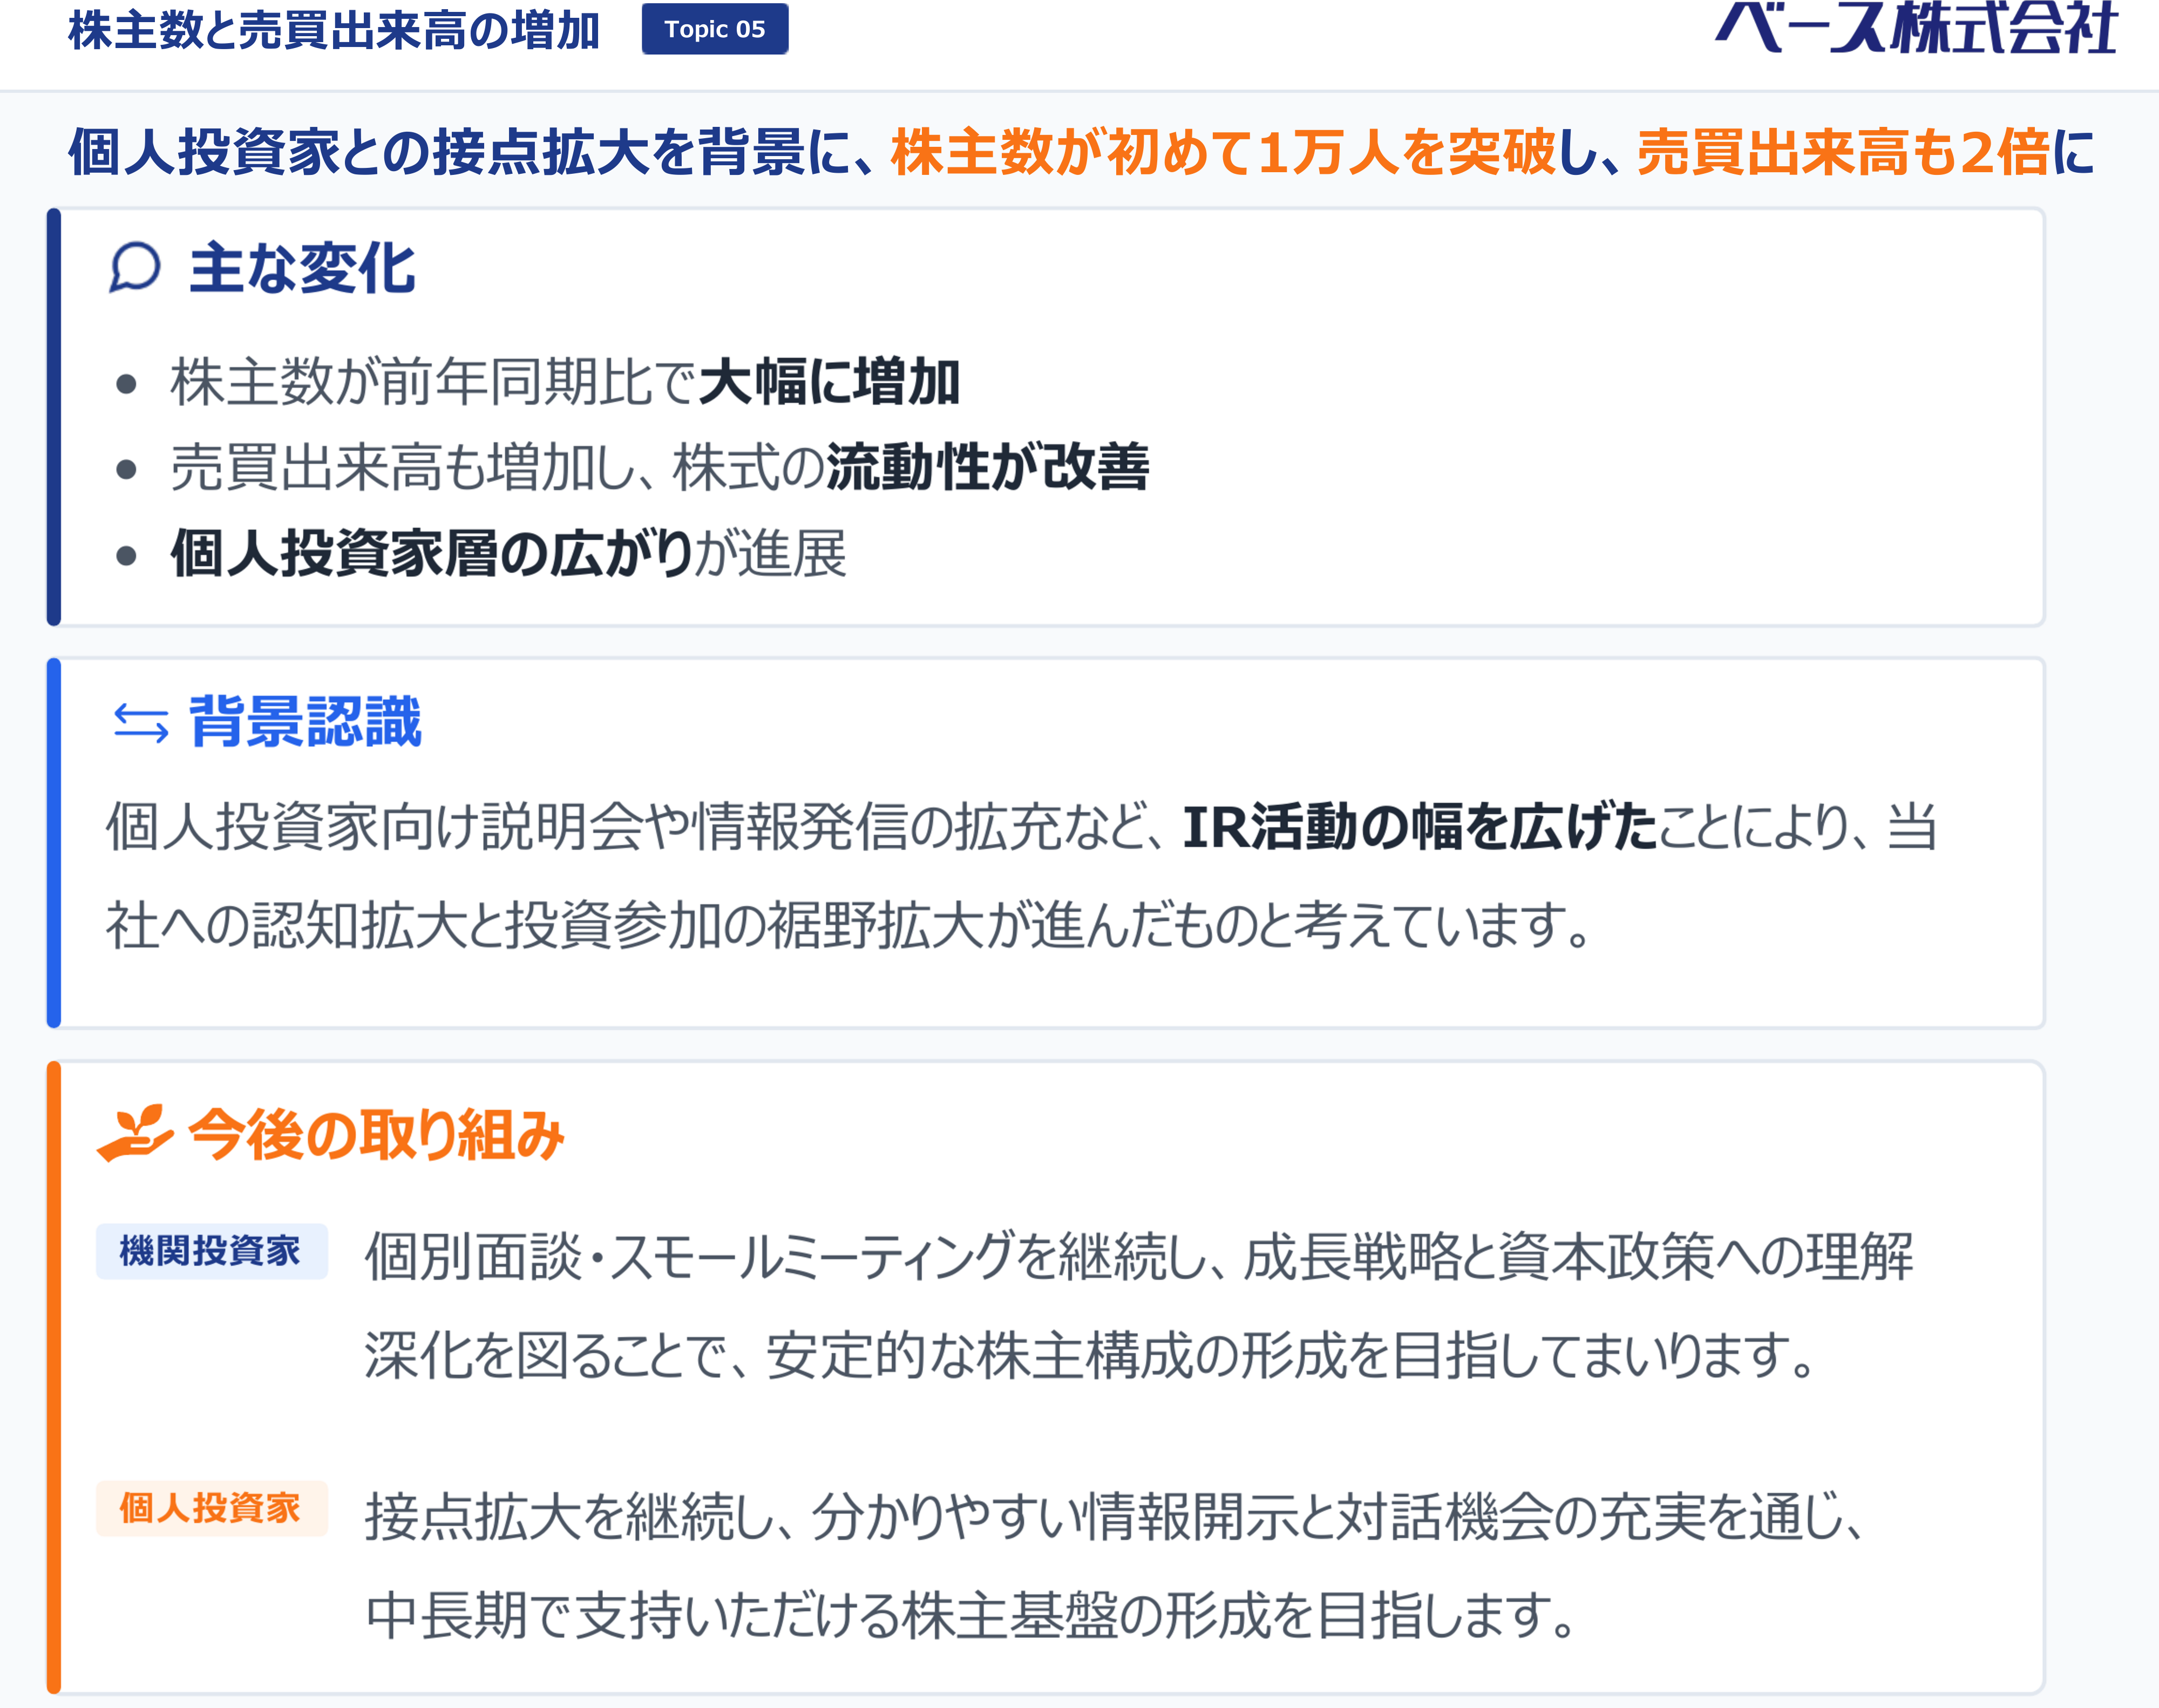
個人投資家との接点拡大を背景とした株主基盤の拡大が進んでいることを踏まえ、現状の資本収益性を維持・向上させる観点から、引き続きIR活動について以下の取り組みを進めていく。
(同社決算説明資料より)
2026年12月期上期決算概要
【2-1. 業績概要】
| 25/12期上期 | 構成比 | 26/12期上期 | 構成比 | 前年同期比 | 計画比 |
売上高 | 11,014 | 100.0% | 10,960 | 100.0% | -0.5% | 91.0% |
売上総利益 | 3,591 | 32.6% | 3,458 | 31.6% | -3.7% | - |
販管費 | 670 | 6.1% | 738 | 6.7% | +10.2% | - |
営業利益 | 2,920 | 26.5% | 2,720 | 24.8% | -6.9% | 84.4% |
経常利益 | 2,952 | 26.8% | 2,738 | 25.0% | -7.3% | 84.9% |
中間純利益 | 2,042 | 18.5% | 1,896 | 17.3% | -7.2% | 85.3% |
* 単位:百万円
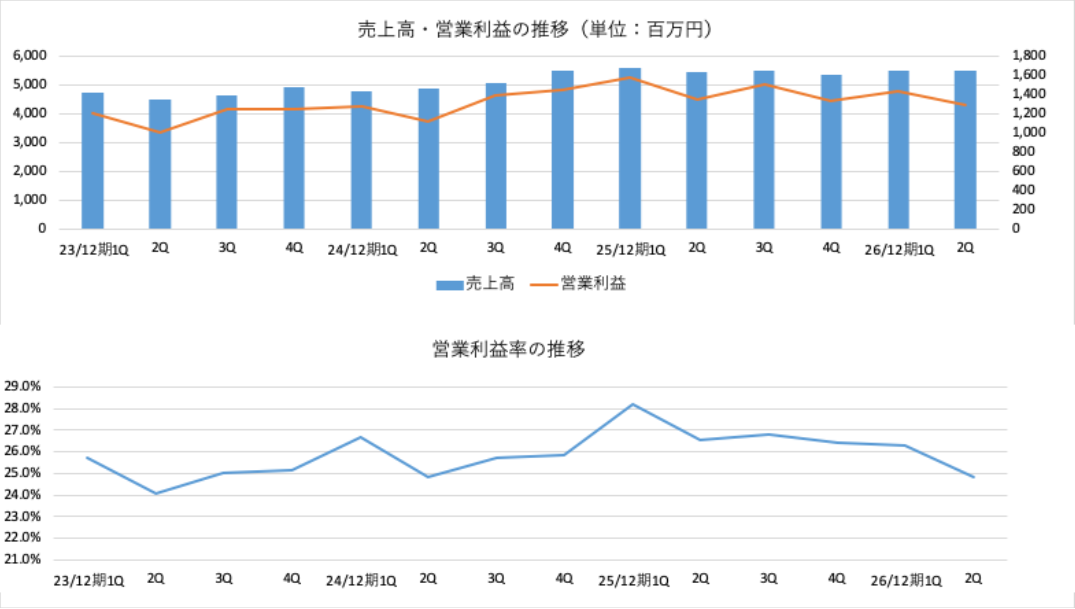
微減収7%営業減益、組織再編に時間要し受注が一時的に停滞
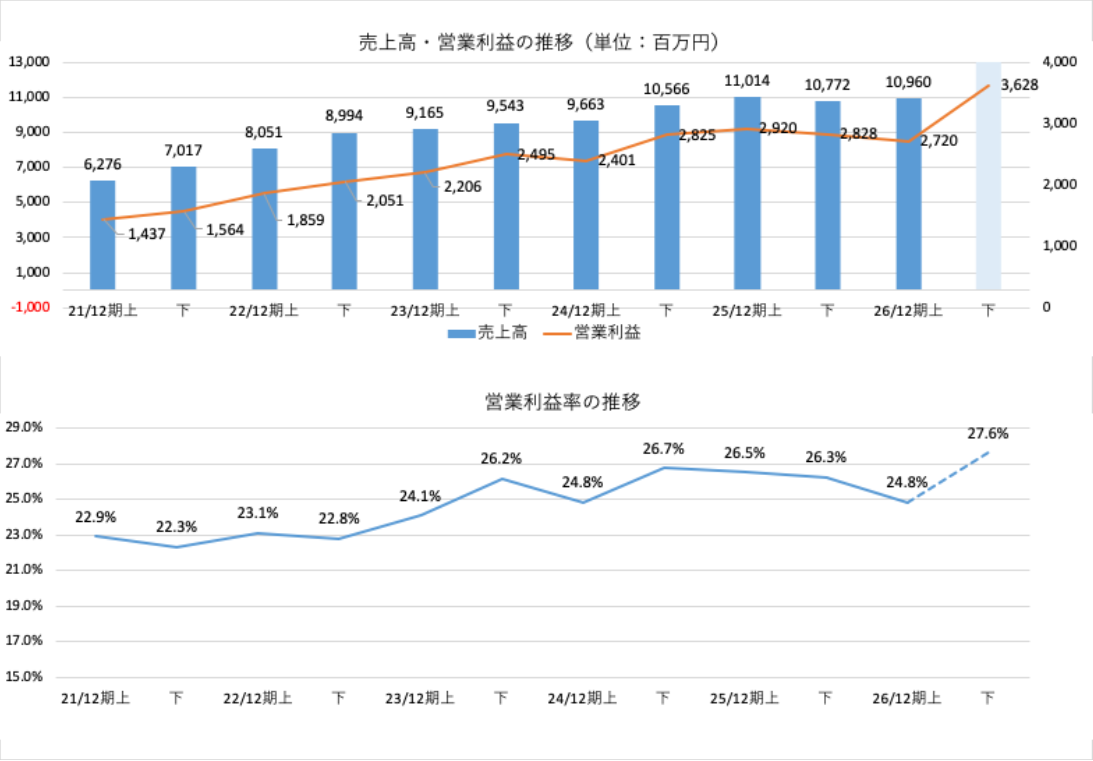
売上高は前年同期比0.5%減の109億60百万円、営業利益は同6.9%減の27億20百万円となった。上期は前年同期を下回り、期初計画比でも売上高91.0%、営業利益84.4%の未達となった。主因は、中期経営計画「BASE2030」の実現に向けた大幅な組織体制の変更にある。2025年まで9年間続いた4システム本部制を廃止し、2026年より6システム統括部制へ移行したことに伴い、新体制の立ち上げと社内連携の調整に一定の時間を要し、上期に受注活動が一時的に停滞した。もっとも、これは構造的な収益力の毀損ではなく、BASE2030実現に向けた体制構築のための一時的な移行期間と位置づけられる。新体制の整備は完了しつつあり、下期以降は早期の受注回復と成長軌道への回帰が見込まれる。
売上構成比(単体ベース)は、システム開発が65%、ソリューションが35%と前期から横ばいで推移した。システム開発の内訳は開発47%(前期42%)、運用保守10%(同11%)、社員支援8%(同12%)、ソリューションの内訳はSAP22%(同23%)、その他ソリューション13%(同12%)となっており、開発・その他ソリューションの構成比がやや上昇した。ただ、大きな方向性への影響はなく、これまで同様システム開発とソリューションの割合は3分の2対3分の1程度で推移している。
連結売上高に占めるベース(日本)の比率は97%で、売上高成長率は同1.0%減となった。一方、中国子会社の売上比率は3%で、売上高成長率は同9.2%増となった。
【2-2. 主な取り組み・状況】
(1)「AI推進室」の新設によるAIエンパワーメントの推進
2026年2月13日付で「AI推進室」を新設。「BASE2030」における変革(Innovation Focus)戦略を推進する中核組織として、全社的なAIエンパワーメントとITサービス型ビジネスへの進化を加速する役割を担う。AIスキル付与を受けたエンジニア数は90名に達したほか、AI駆動開発による社内システム構築を2件実施するなど、実績を積み上げている。
(2)豊洲開発センターの本格稼働
2025年12月に新設した豊洲開発センターが2026年2月より本格稼働。収容規模は200名超で、本社オフィス、秋葉原開発センターと合わせ、約1,500名を収容できる拡張キャパシティを整備した。持ち帰り案件の増加や社員数の拡大に対応するもので、職場環境の改善やプロジェクト品質の安定化に寄与している。
(3)大手SIerの売上拡大によるポートフォリオの安定化
同社はこれまで富士通グループ、みずほ証券、野村総合研究所グループ、NTTデータグループの4社を柱としてきたが、「BASE2030」のもとで柱の本数を4本から8~10本程度に増やし、各社の売上比率を10~20%程度に抑えるポートフォリオのリバランスを推進している。主要SIer3社を除く大手SIerの売上構成比は26年12月期第2四半期時点で44.4%(前期末比+9.9ポイント)まで拡大している。
(4)大手顧客からのパートナー認定
顧客との強固なリレーションを示す実績として、上期は日本電気(NEC)から「2025年度新規ソリコン育成に最も多く参加者を擁立」表彰、株式会社日立システムズから「金融領域プロジェクト貢献賞」を受賞。このほか、富士通及び日立システムズからコアパートナー認定、NTTデータからビジネスパートナー認定、日立ソリューションズからエクセルパートナー認定、NECソリューションイノベータから全社プライムパートナー認定、伊藤忠テクノソリューションズからアライアンスパートナー認定を受けるなど、各社と密接な関係を築いている。
(5)株主数と売買出来高の増加
個人投資家との接点拡大を背景に、株主数が前年同期比で大幅に増加し、初めて1万人を突破した。売買出来高も2倍に拡大し、株式の流動性が改善している。2026年からはシステム側からもタイムリーな情報発信を行うとともに、上席執行役員の青柳氏がIRを担当する体制とした。
【2-3. 財政状態とキャッシュ・フロー】
◎主要BS
| 25/12末 | 26/6末 | 増減 |
| 25/12末 | 26/6末 | 増減 |
流動資産 | 16,106 | 15,901 | -204 | 流動負債 | 4,288 | 2,997 | -1,290 |
現預金 | 12,936 | 12,652 | -283 | 仕入債務 | 870 | 888 | +18 |
売上債権 | 2,867 | 2,965 | +97 | 固定負債 | 12 | 12 | 0 |
固定資産 | 2,816 | 2,667 | -148 | 負債 | 4,301 | 3,010 | -1,290 |
有形固定資産 | 67 | 108 | +40 | 純資産 | 14,621 | 15,558 | +937 |
無形固定資産 | 3 | 3 | 0 | 利益剰余金 | 13,866 | 14,674 | +807 |
投資その他の資産 | 2,745 | 2,556 | -188 | 負債・純資産合計 | 18,922 | 18,569 | -353 |
資産合計 | 18,922 | 18,569 | -353 | 借入金合計 | - | - | - |
*単位:百万円
26年6月末の総資産は、前期末比3億53百万円減の185億69百万円。流動資産は現金及び預金の減少等により同2億4百万円減少し、159億1百万円となった。固定資産は繰延税金資産の減少等により同1億48百万円減少し、26億67百万円となった。負債は、同12億90百万円減の30億10百万円。流動負債は、同12億90百万円減少し、29億97百万円となった。賞与引当金が増加した一方、賞与の支給等により未払費用が減少した。純資産は、同9億37百万円増の155億58百万円。親会社株主に帰属する中間純利益の計上等により利益剰余金が8億7百万円増加した。自己資本比率は前期末比6.4ポイント上昇の81.7%。
◎キャッシュ・フロー
| 25/12期上期 | 26/12期上期 | 増減 |
営業CF | 1,596 | 786 | -809 |
投資CF | 9 | 49 | +39 |
フリーCF | 1,605 | 835 | -769 |
財務CF | -959 | -1,086 | -127 |
現金同等物残高 | 12,215 | 12,748 | +533 |
*単位:百万円
営業CFは前年同期比8億9百万円減の7億86百万円。未払費用の減少及び法人税等の支払額の増加によるもの。投資CFは同39百万円増の49百万円。有形固定資産の取得による支出があった一方、有価証券及び投資有価証券の売却及び償還による収入があった。財務CFは同1億27百万円減のマイナス10億86百万円。配当金の支払額の増加が主な要因。その結果、中間期末の現金及び現金同等物は前年同期末比5億33百万円増の127億48百万円となった。
3. 2026年12月期業績予想
【3-1. 業績予想】
| 25/12期 | 構成比 | 26/12期(予) | 構成比 | 前期比 |
売上高 | 21,787 | 100.0% | 24,099 | 100.0% | +10.6% |
営業利益 | 5,749 | 26.4% | 6,349 | 26.3% | +10.4% |
経常利益 | 5,800 | 26.6% | 6,349 | 26.3% | +9.5% |
当期純利益 | 4,221 | 19.4% | 4,563 | 18.9% | +8.1% |
* 単位:百万円
業績予想は据え置き、人材育成、営業活動の強化により下期挽回へ
26/12期の業績予想は据え置かれた。前期比10.6%増収、10.4%営業増益(売上高240億99百万円、営業利益63億49百万円)の予想。上期は組織再編に伴う一時的な受注停滞により前年同期比・計画比ともに未達となったが、下期は主力顧客への重点的な深耕、営業PDCAサイクル運用の迅速化、AI関連案件の提案強化等により売上・利益の回復を図る。同社は創業以来安定的な成長を続け、近年は年率約20%の成長へと加速しており、今回の組織再編も、この成長ペースをより着実に実現するための布石といえる。
配当金については、会社設立30周年の節目を迎えるにあたり、1株あたり記念配当60円(中間30円、期末30円)を実施する方針に変更はない。中間配当93円(普通配当63円+記念配当30円)は期初予想通り実施。これに期末配当93円(普通配当63円+記念配当30円)を加え年間186円と、前期117円から大幅増配となる見通し。これにより配当性向は73.9%となる。同社は、期首に公表した配当予想は、業績にかかわらず確実に実施する姿勢を示している。
*26/12期は会社側予想。
外部環境は引き続き堅調に推移する前提。日銀短観(2026年6月調査)によれば、国内のソフトウェア投資額(計画、金融機関を含む全産業)は前年比12.4%増となっている。IDC Japan(2026年3月発表)のIT市場予測によれば、2025年の国内IT支出成長率は前年比7.3%増の7兆5,663億円となり、2030年には10兆円を超える規模へ拡大する見込みである。一方で、システムエンジニア不足は構造的課題であり、IT人材の育成・確保は引き続き急務となっている。
【3-2. 主な動向・取り組み】
(1)中期経営計画「BASE 2030」
2026年より2030年までを見据えた新5ヶ年計画「BASE 2030」が始動。AI時代が到来する中、従来の「ものづくり(労働集約型)」中心のモデルから、付加価値の高い「ITサービス(知識集約型)」へと事業の重心をシフトさせる。既存の人材・顧客・ノウハウという資産をAIで武装し、単なる労働集約型から付加価値化を経て知識集約型へと移行し、人員数に依存しない非線形な成長とストック収益の拡大・高収益化を目指す。AI武装により、AMO・BPO等のITサービス化に注力。エンドユーザーの最前線でAIには代替できない理解力と提案力で顧客の課題解決を完遂する「ラストワンマイル」の追求を重要テーマに掲げる。
(2)組織体制の抜本的変更
4システム本部制から6システム統括部制への移行に伴い、システム統括本部には常務2名・上席執行役員3名を配置し、統括部長がそれぞれ約8つの部(計48部門)をマネジメントする体制を構築した。新体制の整備は完了しつつあり、下期以降は早期の受注回復と成長軌道への回帰が見込まれる。新設の「AI推進室」も上席執行役員が管轄し、全社的なAI戦略を推進する布陣となっている。
(3)AI戦略の重点施策とAI人材育成の強化
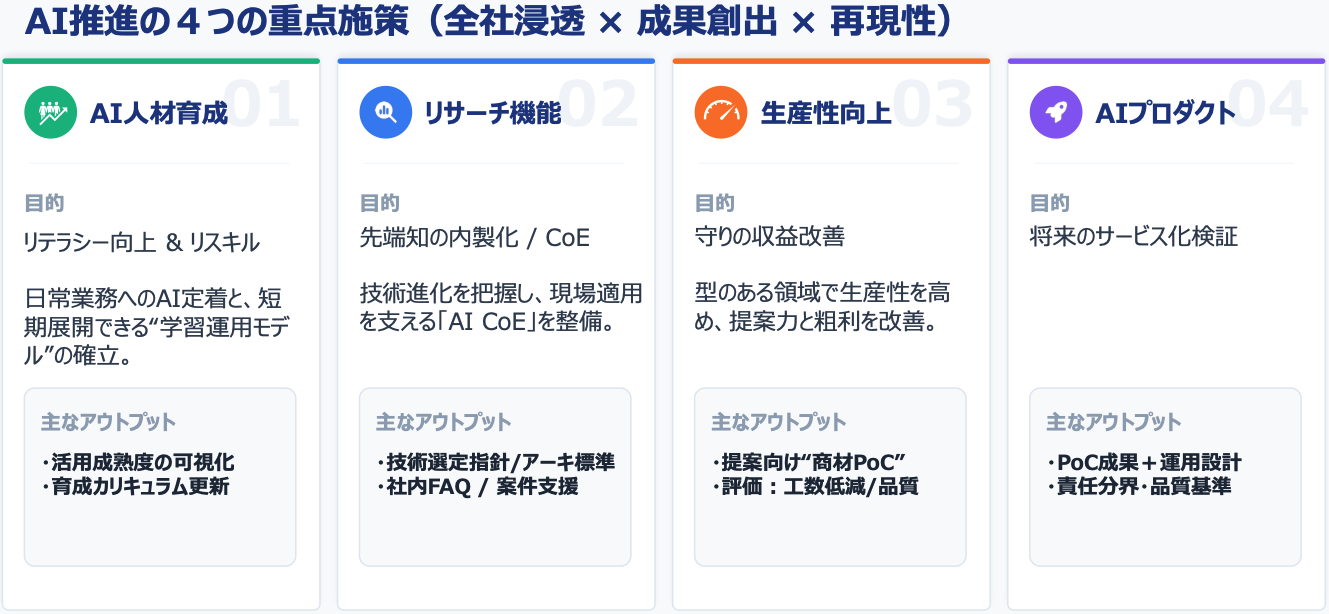
AI推進の重点施策として、①AI人材育成(リテラシー向上・リスキル)、②リサーチ機能整備(「AI CoE」による先端知の内製化)、③生産性向上(型のある領域での収益改善)、④AIプロダクト化(将来のサービス化検証)の4本柱を掲げる。人材育成では、30年にわたる開発資産・技術知見を土台に、AI駆動によるABAP開発基盤「ABAPエージェント」やAI駆動開発の標準フレームワーク「TRACEフレームワーク」を構築。下期には「FDE(Forward Deployed Engineer)」人材育成プログラムを通じて60名の実践人材育成を計画している。AI関連の商談件数は前下期比で約7倍、受注金額は2倍に拡大しており、上期には税理士法人向け所得税システム刷新、情報通信業向け業務ワークフロー効率化、金融業向け会計基幹システムのAI駆動開発(ABAP)、製造業向けレガシーモダナイゼーション(COBOL→Java)といったAI関連案件を受託している。
(同社決算説明資料より)
(4)下期の業績回復に向けた重点施策
下期は、売上上位10社への営業リソースの重点配分による主力顧客への深耕、営業活動の振り返り回数を増やす営業PDCAサイクル運用の迅速化、AI関連案件の提案強化を重点施策とし、営業活動量の拡大(新規顧客開拓・紹介/パートナー営業の強化)と営業生産性の向上(提案内容・品質の向上、案件管理強化)の両面から商談機会の増加と受注率改善を進める。
4. 今後の注目点
26/12期第2四半期は、中期経営計画「BASE2030」実現に向けた大幅な組織再編に伴う受注活動の一時的な停滞により、前期比・計画比ともに未達となったが、これは構造的な収益力の毀損ではなく将来成長に向けた一時的な移行期間と位置づけられる。新体制の整備は完了しつつあり、下期以降は早期の受注回復と成長軌道への回帰が見込まれる。
大手SIerとの取引バランス改善(主要SIer3社を除く売上構成比が44.4%まで拡大)や、NEC・日立システムズ等からのパートナー表彰獲得に見られる顧客からの高い評価も確認される。
経営陣は、個人投資家との接点拡大を背景に株主数が初めて1万人を突破するなどIR面での広がりも踏まえ、増収増益による利益成長と高水準の配当性向に見合った企業価値向上を意識しており、今後は資本市場との対話に一層注力していく考えである。新体制(6システム統括部制)の定着度合いと下期の受注回復ペース、AI関連案件の受注・提案拡大、そして増配方針の実行に見合う株式市場からの再評価が、通期計画達成及び中期的な企業価値向上の成否を左右する注目点となる。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成
組織形態 | 監査等委員会設置会社 |
取締役 | 7名、うち社外5名(独立役員4名) |
監査等委員 | 3名、うち社外取締役3名(独立役員2名) |
◎コーポレート・ガバナンス報告書
更新日:2026年3月31日
<基本的な考え方>
当社は、法令遵守の下、経営の公平性・透明性を確保した上で、環境の変化に迅速かつ柔軟な対応ができる体制を整備し、意思決定及び事業遂行を実施してまいります。また、内部統制の強化及び適時・適切な情報開示体制を確立することにより持続的発展を実現させるとともに、株主をはじめとする顧客・従業員・地域社会等からの信任を得ることが重要であると考えます。
<コーポレートガバナンス・コードの各原則を実施しない理由>
原則 | 開示内容 |
【補充原則4-2-①】 | 中長期的な業績と連動する報酬や自社株報酬は実施しておりませんが、今後効果的であると判断すれば実施を検討いたします。 |
<コーポレートガバナンス・コードの各原則に基づいて開示している主な原則(抜粋)>
原則 | 開示内容 |
【原則1-4】 | 当社は、政策保有株式は保有しておりません。 今後も保有しない方針ではありますが、保有する際は、相手先企業との中長期的な取引関係の維持・強化を通じて、当社の中長期的な企業価値向上に資するか、保有合理性を取締役会において検討し、事業年度毎に政策保有株式の合理性を確認してまいります。政策保有株式に係る議決権行使につきましては、保有先企業の中長期的な企業価値の向上や株主利益の向上に資するものか否か、また、当社への影響等を踏まえ、総合的に議案ごとの賛否を判断いたします。 |
【補充原則2-4-①】 | 当社はこれまでも、異なる考え方や価値観を持った者同士が融合することにより、同質な人の集まりによる固定観念や既存の価値観から脱却し、全く新しい発想やアイデア等が生まれる環境を作ることができると考えており、多様性の確保を重要視して取り組んでおります。 外国人につきましては、設立当初より日本人と中国人の比率を半々とする日中融合を意識した人員構成としているため、一方がマイノリティになることもなく国籍による処遇の差はございません。また、近年では韓国やベトナム、ミャンマー等、中国人以外の採用も促進し、外国人に対する多様性は定着しております。その結果、全社員における外国人比率は2025年度実績で44.3%、外国人の管理職者比率は46.1%となっています。今後もこの水準を維持してまいります。 女性につきましては、当社が属する情報サービス産業における女性の比率は24.3%、管理職者比率は8.8%と低い業種(*)ですが、当社では2025年度の全社員における女性比率は23.0%、管理職者比率は11.8%となっており、それぞれ業界平均に比べて-1.3ポイント、+3.0ポイントとなっております。 * 「一般社団法人情報サービス産業 2024年版基本統計調査報告書」より このような背景を鑑み、当社では継続して女性の採用を積極的に推進し、全社員比率30%、管理職者比率15%を目指してまいります。 中途採用につきまして、当社は事業の成長段階にあたり、即戦力となる中途採用者を多く採用しております。そのため、2025年度の採用者における中途採用者比率は30.7%となっております。また、管理職者における中途採用者比率は2025年度実績で76.6%となっております。 現在は新卒採用者と中途採用者のバランスを考慮して採用を行っているため、この比率は緩やかに低下すると予想しておりますが、暫くはこの水準が続くと見込んでおります。 なお、人的資本に関するデータ詳細は、当社ウェブサイトをご覧ください。 |
【原則3-1】 | (ⅰ)会社の目指すところ(経営理念等)は当社のホームページ(https://www.basenet.co.jp/company/)に記載しております。経営戦略、経営計画は有価証券報告書に記載しております。 (ⅱ)コーポレート・ガバナンスに関する基本的な考え方と基本方針はコーポレート・ガバナンス報告書及び有価証券報告書等で開示しております。 (ⅲ)取締役の報酬については、株主総会にて決定された報酬総額を限度とし、「役員報酬に関する内規」を踏まえて取締役(監査等委員である取締役を除く。)は取締役会、監査等委員である取締役は監査等委員会においてそれぞれ決定しております。これらのいずれの場合におきましても、取締役会の諮問に基づき指名報酬委員会において審議し、答申結果を尊重した上で取締役会において決議を行っております。指名報酬委員会は、取締役会の任意の諮問機関として取締役の指名・報酬等の決定に係るプロセスの透明性・客観性を向上させ、コーポレート・ガバナンスの一層の充実を図ることを目的としております。 (ⅳ)監査等委員を除く取締役について、当社の事業全般に関して提言できる能力、経験及び知見や社内取締役に関しては担当業務の遂行能力等を総合的に勘案した上で取締役会において候補者を選定し、株主総会の決議により決定いたします。監査等委員である取締役については、専門分野の経験及び知見に加え、独立した立場で経営の監視・監督が行える能力を重視し、監査等委員会の同意を得た上で取締役会において候補者を選定し、株主総会の決議により決定いたします。 また、当社の取締役の解任については、当該取締役が当社の「役員規程」に違反した場合、あるいは取締役として不正・不当な行為があると認められた場合において、代表取締役または取締役が提案し、監査等委員以外の取締役の解任は、取締役会で決議した上で株主総会議案(普通決議)として、監査等委員の解任は、監査等委員会で決議した上で株主総会議案(特別決議)として、それぞれ提出いたします。これらのいずれの場合におきましても、取締役会の諮問に基づき指名報酬委員会において審議し、答申結果を尊重した上で取締役会において決議を行っております。 (ⅴ)取締役の選任理由については、株主総会の参考書類に記載しております。株主総会招集通知は当社ホームページ(https://www.basenet.co.jp/ir/index.html)で開示しております。 |
【補充原則3-1-③】 | <サステナビリティの考え方> 当社のサステナビリティにつきましては、「現在世界規模で深刻化している環境問題や経済・社会問題等の解決に貢献するべく、ESGの課題に対して真摯に取り組むとともに、対応方針や実施状況等に関して積極的な情報開示を行うことにより、企業の持続可能性(サステナビリティ)や中長期的な企業価値の向上を実現すること」と基本方針を定め、推進体制を整えております。
<人的資本・知的財産等への投資等> 当社は毎年20%以上の持続的成長を目指しておりますが、その成長を生み出す資本は人材です。その知的活動によって生み出されたアイデアや創作物等の知的財産が企業価値を更に高めていくこととなるため、その価値をいかに高めていくかが経営戦略上も非常に重要だと考えます。 そこで当社では人材の質と量の両立を高次元で実現すべく、採用と教育に注力しております。 当社では、ベースグループが継続的成長を目指していく上で必要不可欠なグループ全体の求心力となる経営理念、及び、その理念に基づき実際に行動に移すための行動規範等を「BASE WAY」と称して全社員への周知を図っています。 これにより、当社の価値観や行動様式が共有され、将来に亘って当社の文化や企業マインドがしっかりと受け継がれていくことを期待しています。
<TCFD等の枠組みに基づく開示> a. ガバナンス (ⅰ) 取締役会による監視体制 サステナビリティ関連のガバナンス体制については、総合企画部を所管部門として、サステナブル経営を推進するための具体的な施策の取りまとめや実施状況の確認、役員のみが参加する経営会議において議論・評議等を行っております。 取締役会は、経営会議で議論・評議された内容の報告を受け、当社グループの環境問題への対応方針及び実行計画等についての議論・決議、ならびに監督を行っています。 (ⅱ) 経営者の役割 代表取締役社長は、経営会議の長を担っており、環境課題に係る経営判断の最終責任を負っています。経営会議で議論・評議された内容は、最終的に取締役会へ報告・付議を行っています。 b. リスク管理 (ⅰ) リスクを評価・識別するプロセス ・主管部門において、リスクを「影響度」と「発生確率」ともに各4段階で評価します。 ・評価結果を取締役会に報告し、取締役会にて議論を行い、評価結果を決議します。 (ⅱ) リスクを管理するプロセス ・主管部門において特定したリスクごとの対策を実施します。 ・取締役会において、実施状況の報告を適宜行います。
なお、TCFD等の枠組みに基づく開示については、当社ウェブサイトをご覧ください。 |
【補充原則4-11-①】 | 取締役会は、業務執行の監督と重要な経営判断を行うために多様な経験や考え方を持った取締役で構成されるとともに、迅速な意思決定等のため、機動性を確保することが必要と考えております。 また、他社での経営経験を有する者や専門分野に精通した者を独立社外取締役として過半数以上選任し、ガバナンスの強化とともに会社の持続的成長と企業価値の向上に努めております。 選任に関する方針・手続は【原則3-1】に記載のとおりです。 なお、当社取締役のスキルマトリックスは、当該報告書の最終ページに記載しております。 |
【原則5-1】 | 当社は、株主との信頼関係を築くため、また企業価値の向上のために株主との対話を重視しております。 当社の株主との建設的な対話に関する方針は以下のとおりです。 (1)株主との対話全般に目配りを行う経営陣または取締役の指定 代表取締役社長、常務取締役管理本部長 (2)対話を補助する社内のIR担当、経営企画、総務、財務、経理、法務部門等の有機的な連携のための方策 IR室がIR担当機能を有しております。IR担当部門は、開示資料の適切な作成ならびに株主や投資家との建設的な対話の実現のため、財務、経理、法務のみならず、事業を推進する部門とも連携し、業務を行っています。 (3)個別面談以外の対話の手段(例えば、投資家説明会やIR活動)の充実に関する取組み 株主・投資家向けには、決算説明会において、決算及び事業の詳細について説明を行います。また、内容は当社ホームページにも掲載し、広く株主・投資家へ公開しております。 (4)対話において把握された株主の意見・懸念の経営陣幹部や取締役会に対する適切かつ効果的なフィードバックのための方策 株主や投資家との対話において把握した株主・投資家の意見・提案等については、必要に応じてレポートにまとめ、取締役、経営陣幹部及び社内関係部門にフィードバックする等行ってまいります。 (5)対話に際してのインサイダー情報の管理に関する方策 インサイダー情報の取扱いについては、「インサイダー取引防止規程」に基づき、未公表の重要事実の管理を徹底し、適切に対応しています。決算情報に関しては、情報漏えいを防ぎ、公平性を確保するために、沈黙期間を設け、この期間中の決算にかかわる問い合わせへの回答やコメントを控えています。 |
【資本コストや株価を意識した経営の実現に向けた対応】【英文開示有り】 | 当社は、先進のIT技術を駆使して「お客様に対して常に新しい価値を提供し続ける」ことを使命とし、長期的な企業価値向上と持続可能な経営を目指しております。その中で資本コストや株価も意識をしております。 現状は2019年の上場以降6期連続でROEは25%以上を維持しており、資本コスト約5.1%(CAPMベース 当社算出)を上回っております。PBRも基準となる1倍を安定して上回っております。この水準の維持・向上を図るために利益成長の継続と安定した株主還元、また市場との対話も強化していく考えでございます。 詳細につきましては決算説明資料をご参照ください。
決算説明資料 日本語版: https://ssl4.eir-parts.net/doc/4481/ir_material_for_fiscal_ym/198709/00.pdf 決算説明資料 英語版: https://ssl4.eir-parts.net/doc/4481/ir_material2/273529/00.pdf |
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co.,Ltd. All Rights Reserved. |