

ブリッジレポート:(8912)エリアクエスト 2026年6月期決算

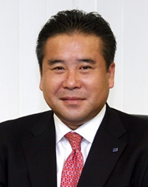 清原 雅人 社長 | 株式会社エリアクエスト(8912) |
 |
企業情報
市場 | 東証スタンダード市場 |
業種 | 不動産業 |
代表者 | 清原 雅人 |
所在地 | 東京都新宿区西新宿六丁目5番1号 新宿アイランドタワー7階 |
決算月 | 6月 |
HP |
株式情報
株価 | 発行済株式数(期末) | 時価総額 | ROE(実) | 売買単位 | |
156円 | 15,486,800株 | 2,416百万円 | 9.5% | 100株 | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
4.00円 | 2.6% | 9.04円 | 17.3倍 | 86.27円 | 1.8倍 |
*株価は9/15終値。発行済株式数は直近期末の発行済株式数から自己株式を控除。BPS、ROEは26/6期末実績。
連結業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2023年6月(実) | 2,319 | 232 | 234 | 114 | 6.04 | 2.00 |
2024年6月(実) | 2,329 | 113 | 220 | 134 | 7.77 | 3.00 |
2025年6月(実) | 2,476 | 291 | 187 | 112 | 7.00 | 3.00 |
2026年6月(実) | 2,521 | 276 | 243 | 129 | 8.12 | 4.00 |
2027年6月(予) | 2,540 | 276 | 250 | 140 | 9.04 | 4.00 |
*予想は会社予想。単位:百万円、EPSとDPSは円。当期純利益は親会社株主に帰属する当期純利益。
(株)エリアクエストの2026年6月期決算の概要と2027年6月期の見通しについてご報告いたします。
目次
今回のポイント
1.会社概要
2.2026年6月期決算概要
3.2027年6月期業績予想
4.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 26/6期の売上高は前期比1.8%増の2,521百万円で着地している。利益面では、粗利率が改善した一方、人材採用や販売促進費の拡大などを背景に販管費が同9.0%増となったことから、営業利益は同4.9%減となった。ただし、有価証券運用益の増加などもあって経常利益は同29.6%増となっている。
- 27/6期予想は、売上高は前期比0.7%増の2,540百万円、営業利益は同0.3%減の276百万円を見込む。経常利益は同2.8%増の250百万円、親会社株主に帰属する当期純利益は同8.1%増の140百万円を計画しており、営業利益は横ばい圏ながら最終増益を確保する見通しである。同社顧客である飲食業や小売業などにおいて、売上原価と人件費の高騰を継続的に価格転嫁できず、出店意欲が大きく減退した場合には減収減益となる可能性があるとしている。配当は、前期と同額の1株当たり4円を予定。
- 26/6期は通期で営業利益が前期比4.9%減という結果になったものの、第4四半期単体でみれば前年同期比で増収増益となり、営業利益率も改善している。他方で、27/6期の会社計画は売上高、営業利益ともにほぼ横ばいを見込んでいるため、第4四半期で見せた本業の改善傾向が一過性なのか、継続するのか注目しておきたいところだろう。なお、改善したフリーCFを背景に、債務圧縮や自己株取得なども積極的に進めている。2026年9月2日には、自己株式立会外買付取引(ToSTNeT-3)により普通株式746,000株(自己株式を除く発行済株式総数の4.8%)を116百万円で取得した。今後、配当などの株主還元と成長投資、手元流動性をどのように両立させていくのか、資本配分にも注目したい。
1.会社概要
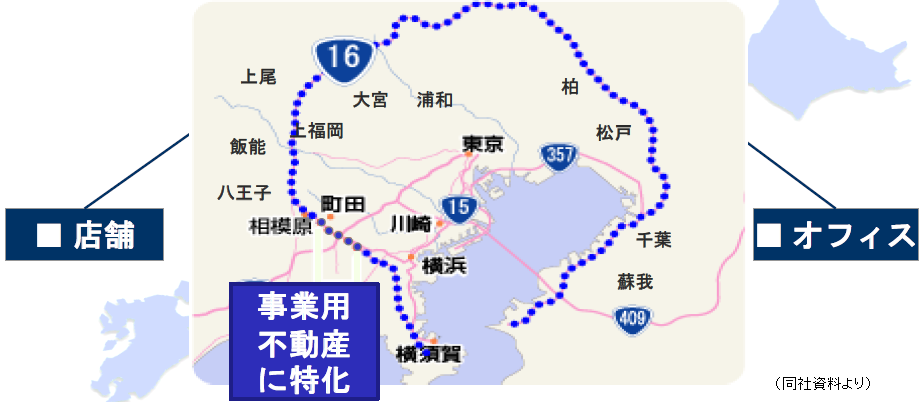
東京、神奈川、千葉、埼玉の1都3県の駅前店舗を対象にしたサブリース(家賃保証はせず)やビル管理・メンテナンス(清掃、設備保守、警備管理等)を中心に契約更新・契約管理(売買仲介を含む)等も手掛ける「ストック収入型ビジネス」と、テナント誘致等の「成功報酬型ビジネス」を展開。グループは、グループマネジメントが中心の同社のほか、テナント誘致等を手掛ける(株)エリアクエスト店舗&オフィス、ビル管理等の(株)エリアクエスト不動産コンサルティングの連結子会社2社。「エリアクエスト」という社名には、「地域に根差して(エリア)、不動産の価値を追求する(クエスト)」という思いが込められている。
【経営方針】
・ 適正な人材確保とその育成
・ 販促費拡大と反響営業効果
・ サブリース優良物件獲得
人材の採用・育成及びその環境整備を進めると共に、販促費拡大と反響営業効果によるサブリース優良物件の獲得に力を入れている。このため、人材投資や販促費等の先行投資が利益を圧迫している面があるが、中長期的な観点から引き続き先行投資を続けていく考え。
【会社沿革】
テナント誘致で業績を拡大させたが、需要一巡とリーマン・ショックによる景気悪化が重なり06/6期から4期連続の最終赤字。「業績の立て直しには、謙虚にビルオーナー等との信頼関係構築に取り組むことが必要」との認識の下、日常的に発生する設備の不具合・老朽化によるトラブルやテナント管理の問題への対応等、迅速かつ丁寧なアフターフォローに力を入れた。この取り組みが成果を上げ、ビルオーナー等との信頼関係の構築が進み安定収益源となる管理物件やサブリース物件を積み上げている。テナント誘致事業、サブリースを含むビル管理事業、売買仲介を含む更新及び契約管理事業の三本柱による貸主・借主への徹底サービスを事業拡大の原動力としている。
1-1 特徴・強み : 1都3県の駅前商業地においてテナント誘致に強いビル管理サービスを提供
・ テナント誘致力
・ 豊富な契約実績とデータベース
・ 契約管理実績と折衝力
・ コンプライアンス(建築基準法、借地借家法等)
・ リスクマネジメント
・ テナント誘致力(迅速なテナントの紹介)
テナント誘致からスタートした同社は、テナント誘致業務の中で独自に分類した63業種・約3,000社の店舗テナントデータベースを有している。ビルオーナーからテナント募集の依頼を受けると、データベースにある企業に営業活動を行い、意向を確認する。そして、ビルオーナーに希望企業のリスト(常に複数社を提示)を提出し、ビルオーナーの意向とのすり合わせを行う。特に店舗での利用の場合、オフィスや住宅と異なり、内装工事の規模が大きくなり、また、複雑になるため実績のない不動産会社では対応が難しい。
・ 豊富な契約実績とデータベース(賃料査定を基に賃料のアドバイス)
駅前物件仲介の豊富な実績、膨大なデータベースと熟知したテナントニーズに加え、賃貸物件の面積、間口、立地(最寄り駅乗降客数、通行量、周囲の店舗状況等)、看板の位置・大きさ、2階以上のフロアであれば階段の幅等のデータを基に賃料査定を行い、賃料をアドバイスしている。
・ 契約管理実績と折衝力
ビルオーナーとテナントの間に立ち、保証人や賃借人の名義変更や承継等、対応を誤れば大きな損失が発生するリスクがある様々な要望や注文に懇切丁寧に応じることで80%以上の契約更新を実現している。
・ コンプライアンス(建築基準法、借地借家法等)
ビルオーナーには難しい建築基準法や借地借家法等への対応や手続きを同社が一手に引き受け、役所(図面による建築基準法への対応等の話し合い)、テナント(役所のアドバイスを伝え、必要な図面の作成を依頼)、建築事務所(役所への提出資料の作成依頼)等との折衝を行う。特に耐震偽装問題以降、規制が強化されており、飲食店舗から物販店舗への変更といった用途変更の際の法令対応(構造計算等)が難しくなっている。このため、同社がターゲットとする規模の物件では対応できる不動産会社が少ない。
・ リスクマネジメント
賃料滞納時の対応も行い、低姿勢で丁寧な対応により、ほぼ全てのケースで円満解決している(賃料滞納解決率は98.6%に上り、残り1.4%は裁判に移行したケース)。
1-2 成長をけん引するサブリース事業
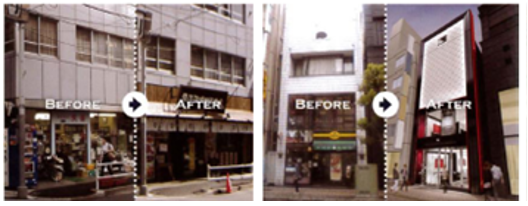
12/6期以降、サブリースに力を入れている。サブリースは空室で賃料収入がなくても、賃料をビルオーナー等に払わなければならないが、テナント誘致での強みを活かすことができ、もとより、人の流れの多い1都3県の駅前商業地に物件を絞り込んでリスク低減を図っている。
また、サブリース物件の開拓に当たっては、地域特性や立地に応じて物件の用途や機能を変更して性能を向上させたり価値を高めたりするリノベーションの提案も行っている。もともと同社がサブリースする物件は築年数が古い物件が多いため、リフォームはもとより、水回り、電気、空調、ガス等、躯体以外の設備の修繕が必要な物件が少なくない(物件によっては鉄骨を入れ床の補強を行ったこともあった)。こうした費用は同社が負担するため、ビルオーナーは自ら負担することなく、資産価値を高めると共に安定収益を享受できる。一方、同社は先行投資負担を織り込んだ収益性を試算した上で提案を行っているため、テナントが埋まれば先行投資を吸収して確実に利益を上げられる。
(同社資料より)
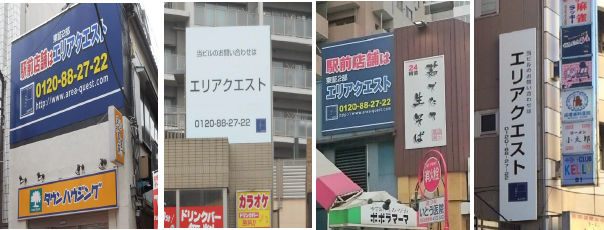
なお、オーナーの同意を得てサブリース物件を含めた同社の管理物件への広告看板設置を進めている。同社の認知度の向上に寄与し、看板効果で問い合わせも増えている。広告看板は1箇所20万円程度の設置費用が必要だが、オーナーの同意を得てサブリース物件を含めた同社の管理物件に無料で設置させてもらっている。
広告宣伝にもサブリース物件を活用
(同社資料より)
1-3 株主優待制度
毎年6月末現在の株主名簿に記載された、同社株式10単元(1,000株)以上を保有している株主を対象とする。
毎年9月に開催される定時株主総会後、株主優待関連の案内書を発送し、その後、株主優待商品に関しては11月下旬の発送を予定。なお、2025年3月25日付で優待制度の拡充を発表(※従来は3,000円相当の同社オリジナルQUOカード)。
■優待内容(下記いずれかを選択)
・4,000円相当の同社オリジナルQUOカード
・上記優待品相当額の寄付
※同社より社会貢献活動団体へ寄付。同社を通じた寄付となるため、
個人が支出する寄付金の所得控除、税額控除の対象にはならない。
2.2026年6月期決算概要
2-1 連結業績
| 25/6期 | 構成比 | 26/6期 | 構成比 | 前期比 |
売上高 | 2,476 | 100.0% | 2,521 | 100.0% | +1.8% |
売上総利益 | 720 | 29.1% | 745 | 29.6% | +3.4% |
販管費 | 429 | 17.3% | 468 | 18.6% | +9.0% |
営業利益 | 291 | 11.8% | 276 | 11.0% | -4.9% |
経常利益 | 187 | 7.6% | 243 | 9.6% | +29.6% |
当期純利益 | 112 | 4.5% | 129 | 5.1% | +15.2% |
*単位:百万円
売上高は微増、同15.2%の最終増益
日本においては雇用環境の改善や省力化推進による設備投資の増加などにより、経済活動は底堅く推移したものの、為替相場の変動に加え、ロシア・ウクライナ紛争の長期化、中国市場の低迷、中東情勢に伴う物価上昇やサプライチェーンの混乱など、経営環境は不安定かつ不透明な状況が続いている。
国内駅前店舗業界については、同社の営業活動エリアである1都3県において、需要増加が続いた一方、人件費・原材料費・光熱費をはじめとした各種コストの上昇を背景として、不透明感の強い環境が続いている。このような状況下において、顧客満足度を追求し、サービスを提供することにより、仲介関連事業は前年比増加、サブリース事業は前年比件数微増となり結果的に、売上高は前期比1.8%増の2,521百万円で着地している。
利益面では、粗利率が改善した一方、人材採用や販売促進費の拡大などを背景に販管費が同9.0%増となったことから、営業利益は同4.9%減となった。ただし、有価証券運用益の増加などもあって経常利益は同29.6%増となっている。
2-2 財政状態
◎主要BS
| 25年6月末 | 26年6月末 |
| 25年6月末 | 26年6月末 |
流動資産 | 621 | 583 | 流動負債 | 1,019 | 967 |
現預金 | 414 | 378 | 仕入債務 | 12 | 9 |
その他 | 161 | 154 | 短期有利子負債 | 309 | 234 |
固定資産 | 3,328 | 3,266 | 固定負債 | 1,546 | 1,550 |
有形固定資産 | 1,358 | 1,337 | 長期有利子負債 | 310 | 245 |
無形固定資産 | 62 | 60 | 長期預り保証金 | 1,135 | 1,211 |
投資その他 | 1,906 | 1,868 | 負債 | 2,565 | 2,517 |
総資産 | 3,954 | 3,853 | 純資産 | 1,388 | 1,336 |
|
|
| 負債・純資産合計 | 3,954 | 3,853 |
|
|
| 有利子負債 | 619 | 480 |
*単位:百万円。有利子負債にはリース債務を含む。
主に現金及び預金が減少したことで、流動資産は前期末と比較し37百万円減少。固定資産についても、投資有価証券の減少などが主な要因となって同61百万円減少した。結果的に総資産全体では同100百万円の減少となっている。 一方、1年内返済予定の長期借入金や短期借入金などの減少により、負債合計は同47百万円減少。 親会社株主に帰属する当期純利益129百万円を計上したものの、配当金の支払いや自己株式の取得、その他有価証券評価差額金の減少などが影響し、純資産については同52百万円減少した。 自己資本比率は前期末より0.4ポイント低下した34.7%。
キャッシュ・フロー(CF)
| 25/6期 | 26/6期 | 前期比 |
営業キャッシュ・フロー(A) | 297 | 288 | -8 |
投資キャッシュ・フロー(B) | -183 | 46 | +229 |
フリー・キャッシュ・フロー(A+B) | 113 | 335 | +221 |
財務キャッシュ・フロー | -334 | -370 | -36 |
現金及び現金同等物期末残高 | 421 | 386 | -35 |
* 単位:百万円
税前利益222百万円(前期193百万円)、減価償却費129百万円(同129百万円)などで288百万円の営業CFを確保した。 投資CFは、有形固定資産の取得による支出や信用取引による支出が大幅に縮小したほか、預り保証金の受入による収入が増加したことで、前期の183百万円のマイナスから46百万円のプラスへ転じた。 一方、財務CFは長期借入金の返済や自己株式の取得、配当金の支払いなどにより370百万円のマイナスとなり、マイナス幅が拡大。この結果、キャッシュポジションは前期末から35百万円縮小した。
3.2027年6月期業績予想
3-1 連結業績
| 26/6期 実績 | 構成比 | 27/6期 予想 | 構成比 | 前期比 |
売上高 | 2,521 | 100.0% | 2,540 | 100.0% | +0.7% |
営業利益 | 276 | 11.0% | 276 | 10.9% | -0.3% |
経常利益 | 243 | 9.6% | 250 | 9.8% | +2.8% |
当期純利益 | 129 | 5.1% | 140 | 5.5% | +8.1% |
*単位:百万円
最終増益を確保する計画
売上高は前期比0.7%増の2,540百万円、営業利益は同0.3%減の276百万円を見込む。経常利益は同2.8%増の250百万円、親会社株主に帰属する当期純利益は同8.1%増の140百万円を計画しており、営業利益は横ばい圏ながら最終増益を確保する見通しである。同社顧客である飲食業や小売業などにおいて、売上原価と人件費の高騰を継続的に価格転嫁できず、出店意欲が大きく減退した場合には減収減益となる可能性があるとしている。
配当は、内部留保とのバランスを考慮しつつ、継続的な株主配当を実施していく方針であり、当期は前期と同額の1株当たり4円を予定。
4.今後の注目点
2026年6月期は通期で営業利益が前期比4.9%減という結果になったものの、第4四半期単体でみれば前年同期比で増収増益となり、営業利益率も改善している。他方で、2027年6月期の会社計画は売上高、営業利益ともにほぼ横ばいを見込んでいるため、第4四半期で見せた本業の改善傾向が一過性なのか、継続するのか注目しておきたいところだろう。
有価証券運用損益による業績変動については、何度も言及しているので詳細は割愛するが、今後も積極的に手掛ける方針であれば、計画値に対する上下の変動要因になるため、当期も四半期毎に確認が必要である。
なお、改善したフリーCFを背景に、債務圧縮や自己株取得なども進めている。2026年9月2日には、自己株式立会外買付取引(ToSTNeT-3)により746,000株を約1億16百万円で取得し、今回の取締役会決議に基づく取得を終了した。今後は、配当を含む株主還元と手元流動性の確保を図りながら、成長投資を本業の収益拡大にどうつなげていくか、資本配分と事業の成長性の両面に注目したい。
<参考:コーポレート・ガバナンスについて>
◎組織形態及び取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 3名、うち社外1名 |
監査役 | 3名、うち社外3名 |
◎コーポレート・ガバナンス報告書(更新日:2025年9月29日)
基本的な考え方
当社のコーポレート・ガバナンスに関する基本的な考え方は、その重点を株主利益向上に置き、コーポレート・ガバナンスの充実を図ることが重要な課題と認識しております。その一環といたしまして、意思決定の迅速化、経営の透明化等を意識しコンプライアンスの徹底等が機能する体制の構築に取り組んでまいります。
<実施しない主な原則とその理由>
【補充原則2-4-1】(中核人材の登用等における多様性の確保)
当社は、性別・国籍等を問わず、本人の能力や適性に基づいた処遇を基本方針としておりますので、社内の多様性の確保に向けた測定可能な目標は定めておりません。
【補充原則3-1-3】(サステナビリティについての取組み)
当社は、サステナビリティを巡る課題への対応は重要な経営課題であると認識しており、社是である「貸主・借主に徹底サービスを提供」をベースに、貸主様、借主様がウィンウィンになる不動産管理を目指しています。不動産管理事業では、貸主の建物収益を最大化し、借主には好立地かつ企画化された店舗出店の実現をサポートすることで、出店型の駅前発展に貢献してきました。国連の掲げる世界共通目標であるSDGs達成につながる当社の取組の一部として、可能な限りの既存建物の維持管理や改修及びリフォーム工事の促進に取り組んでおります。深刻な危機に直面している地球環境保護対策として、世界の森林間伐等を減らし、二酸化炭素の吸収量を増やし二酸化炭素削減への貢献をすすめております。また、既存ビルを有効活用し、空き室が減ることで空家問題を防いでおります。なお、人的資本や知的財産への投資等については情報開示しておりませんが、当社の経営戦略、経営課題との整合性を意識した開示を検討していきます。
【原則4-8】(独立社外取締役の有効な活用)
当社の独立社外取締役は、その有する専門的知識から、当社の経営全般に対して独立した立場から助言・提言を行い、経営の意思決定機能及び監督機能を強化する役割を担っております。そのため、当社は、独立取締役の複数選任の必要性を見極めた上で、候補者を選定することが当社の中長期にわたる持続的成長につながるものと考えております。今後、当社の成長及び規模を勘案し、独立社外取締役の複数化に向けて、検討してまいります。
<開示している主な原則>
【原則1-4】(いわゆる政策保有株式)
当社は、いわゆる政策保有株式については、その保有の意義が認められる場合を除き、保有しないことを基本方針としており、現時点では、政策保有株式を保有しておらず、今後も保有を検討しておりません。しかしながら、今後、事業戦略上の重要性等を目的として保有する場合があります。その場合は、毎年、取締役会で中長期的な経済合理性や将来の見通しを検討し、企業価値向上の効果等が乏しいと判断される銘柄については、売却を行ってまいります。議決権行使にあたっては、投資先企業の中長期的な企業価値、株主価値の向上につながる観点等から検討し、総合的に判断した上で適切に行使します。
【原則1-7】(関連当事者間取引)
当社は、当社及び関連当事者間の取引について、当該取引が当社や株主共同の利益を害することが無いよう、取引内容及び条件の妥当性について、取締役において審議することとしております。
【原則5-1】(株主との建設的な対話に関する方針)
当社は、持続的な成長と中長期的な企業価値向上のためには、株主・投資家との積極的且つ建設的な対話が重要であると考え以下の体制の整備及び取り組みを行っております。
・定時株主総会において、総会終了後に「株主懇親会」を開催し、株主から株主総会議案以外の質問も受け付け、代表取締役社長が適宜、回答するように努めている。
・管理部を株主と対話する事務局とし、管轄する取締役を開示責任者とし、各部署連携に努め、迅速且つ的確な対応に尽力する。
・代表取締役社長が説明を行うIR説明会を年2回以上開催し、中期事業計画も含め説明を行い、当社ホームページにおいて開示する。
・重要な株主の意見等については毎月開催される取締役会へ報告を行い、取締役及び監査役との情報共有を図る。
・株主及び投資家との対話にあたってはインサイダー情報を伝達しないことを方針とし、IR担当部署が適宜確認し、直接対話する者に対して指導を行う。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |
ブリッジレポート(エリアクエスト:8912)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録いただくと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |