

ブリッジレポート:(6537)WASHハウス 2026年12月期第2四半期決算

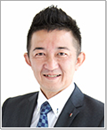 児玉 康孝 社長 | WASHハウス株式会社(6537) |
 |
企業情報
市場 | 東証グロース、福証Q-Board |
業種 | サービス業 |
代表取締役社長 | 児玉 康孝 |
所在地 | 宮崎県宮崎市新栄町86番地1 |
決算月 | 12月末日 |
HP |
株式情報
株価 | 発行済株式数 | 時価総額 | ROE(実) | ROA(実) | |
293円 | 6,925,400株 | 2,029百万円 | 0.6% | 1.5% | |
DPS(予) | 配当利回り(予) | EPS(予) | PER(予) | BPS(実) | PBR(実) |
0.00円 | - | 12.47円 | 23.5倍 | 251.53円 | 1.2倍 |
*株価は9/16終値。時価総額は9/16終値×発行済株式数(四捨五入)。ROE・ROA・BPS・PBRは25/12期実績、DPS・EPS・PERは26/12期予想。
業績推移
決算期 | 売上高 | 営業利益 | 経常利益 | 当期純利益 | EPS | DPS |
2022年12月(実) | 1,921 | -54 | 61 | 11 | 1.70 | 0.00 |
2023年12月(実) | 1,914 | 13 | 26 | -33 | -4.83 | 0.00 |
2024年12月(実) | 2,083 | 22 | 24 | 31 | 4.53 | 0.00 |
2025年12月(実) | 2,529 | 19 | 63 | 10 | 1.55 | 0.00 |
2026年12月(予) | 3,439 | 195 | 181 | 86 | 12.47 | 0.00 |
*単位:百万円。
WASHハウス株式会社の2026年12月期第2四半期決算概要などをお伝えします。
目次
今回のポイント
1.会社概要
2.2026年12月期第2四半期決算概要
3.2026年12月期業績予想
4.今後の注目点
<参考:コーポレート・ガバナンスについて>
今回のポイント
- 26/12期中間期の売上高は前年同期比17.6%減の10億36百万円。セルフランドリー事業では、店舗運営部門の売上高が前年同期並みを維持した一方、FC部門は新規出店が1店舗にとどまり減収となった。コンテナ事業の売上高も前年同期を下回った。こうした中、必ず待ち時間が発生するというセルフランドリーの特徴を活かし、反応率の高い広告枠を提供するスポンサー広告事業を推進。オリジナル洗濯機・乾燥機の展開とあわせ、「プラットフォームとしてのセルフランドリー事業」の強化を進めている。国内ではFCオーナーや新規出店用地の開拓に加え、関西の営業拠点立ち上げ、即戦力人材の採用、新たなランドリーパッケージの設計にリソースを集中投下した。海外では中国での店舗展開を進めるとともに、タイでは市場調査や出店地の選定、機器・システムの現地対応など、出店に向けた準備を進めている。売上総利益率は前年同期の32.2%から31.9%に低下し、販管費も10.7%増加した結果、営業損益は94百万円の損失(前年同期は21百万円の利益)となった。
- 通期予想に修正はなく、26/12期は売上高が前期比36.0%増の34億39百万円、営業利益は同918.6%増の1億95百万円を計画する。「プラットフォームとしてのセルフランドリー事業」の成長加速を引き続き推進する。FC部門では、九州・四国・関西中心に店舗網を拡大させる。中国では多店舗展開を可能とする事業基盤の確立に向けた準備を進める。店舗運営部門では、国内では広告主提供の景品が当たるプレゼント企画はもとより、ランドリーサービス以外の価値も併せて提供し続けていく考え。中国の店舗では、預かり洗濯サービスや物販などのサービスを段階的に追加して運営を進める。セルフランドリー事業の出店はFCで30店舗計画しており、26/12期末は直営72店舗、FC529店舗になる見通し。コンテナ事業では、作業員向け宿舎やリゾート型ホテルを中心に展開し、再生可能エネルギー設備の導入などを進めることで、新たな収益源の確立を目指す。
- 中間期は減収・営業損失にとどまっているが、これは季節的な要因や先行投資による影響が大きい。自社開発のオリジナル洗濯機・乾燥機を設置した店舗の展開は始まったばかり。通期ではFC30店舗の出店を計画しており、下期からは一気に加速するだろう。また、WASHハウスアプリのダウンロード数は着実に伸びており、顧客基盤の強化も着実に進んでいる。長きにわたり株価は低迷、現在上場時の公開価格から大きく下落した水準。しかし、収益構造の変革に向けた活動の成果が現れ、24/12期は前期比増収・増益、25/12期は減益ではあるものの、26/12期には売上高・利益ともに飛躍する見通しである。今後はオリジナルランドリー機器の店舗導入により増収だけではなく利益率の改善も期待できる。海外展開も本格化するだろう。実績を積み上げていくとともに株式市場での評価も大きく変わることになりそうだ。
1.会社概要
セルフランドリー業界のグローバルスタンダードの創造を目指し、FCを中心にセルフランドリー店舗を展開。全店舗一括管理運営方式によるクオリティ統一化という今までにない新たなFCビジネスの仕組みを創り出し、FC本部と加盟店の共栄を実現。ストック型の安定した収益構造なども大きな強みである。また、セルフランドリー事業を基盤とした「プラットフォームとしてのセルフランドリー事業」を推進しており、店舗網をメディアとして活用し、アプリを通じた広告配信やキャッシュレス決済、予約機能などを組み合わせることで、ランドリーサービスにとどまらない付加価値の提供を進めている。さらに、自社開発の洗濯機・乾燥機の導入やアプリ会員基盤の拡大により、メーカー機能や広告収益などの新たな収益機会の創出にも取り組んでいる。
大阪、東京への進出を契機に全国展開を本格化し、海外においても中国を中心に事業展開を進め、タイを視野に入れている。
2026年6月現在、1都1府25県に566店舗(FC484店舗、直営82店舗)を出店。
また、25/12期よりコンテナハウスを利用した宿泊施設や長期滞在型施設の開発・運営を行うコンテナ事業も展開しており、セルフランドリー事業とのシナジー創出や新たな事業領域の拡大を図っている。
【1-1 上場までの沿革】
児玉社長が起業するにあたり、少子高齢化や人口減少が確実な時代に永続的に売上・利益を伸ばしていくためにはどうしたらよいか、社会的意義がある事業か、先行事業者がいるか、競争に勝てるか、容易に真似されないか、ストック型の事業にできるかなど様々な観点から事業を検討した結果たどり着いたのがセルフランドリー事業だった。
事業規模拡大のためにはFC展開が適しているが、FC本部と加盟店との対立というFCビジネスの問題点解決のために24時間365日受付のコールセンター、管理カメラと遠隔コントロールによる即時サポートなどからなる「全店舗一括管理運営方式」をいち早く導入しFC加盟店の負担を大きく低減。働く女性の増加に伴うニーズの拡大も追い風となり、ビジネスは順調に成長していった。
創業の地、宮崎県を含む九州地区中心から、出店エリアを順次拡大し、2015年12月大阪、16年7月には東京へも進出。
16年11月、東証マザーズ、福証Q-Boardに同時上場した。22年4月に東証グロース市場に移行。
【1-2 経営理念など】
経営理念として、「全ての発想をお客様の立場で考えることを基準とし、真に社会から必要とされる存在であり続ける。」を掲げている。
この経営理念の下、技術革新や商品開発が自己満足にならないようにすることが重要。従来の考え方や商慣習にとらわれることなく、グローバルスタンダードの構築を目指す。
【1-3 市場環境】
◎セルフランドリーが必要とされる社会的背景
アレルギー疾患の増加や、共働き世帯の増加による家事労働時間の節約志向の高まりから、健康・衛生に寄与し、時間を有効活用できるセルフランドリーは、利用者層の拡大と需要の伸張が期待されている。
また、マンションで洗濯機・乾燥機を設置できない、布団などの大物を洗う機器がない、ベランダに干せないといった物理的な理由や、共働きで時間を効率的に使いたい、子どもがいて大量の洗濯物を処理しなければならないといった背景から、セルフランドリーの重要性は日増しに高まっている。さらに、業務用機器による大容量・短時間での洗濯乾燥や、熱風による殺菌効果など家庭用にはない付加価値も評価されており、衛生意識の高まりと相まって利用機会は拡大している。加えて、日本におけるセルフランドリーの利用率は依然として低水準にとどまっており、今後の利用者拡大余地は大きいと考えられる。
◎期待されるセルフランドリーの将来性
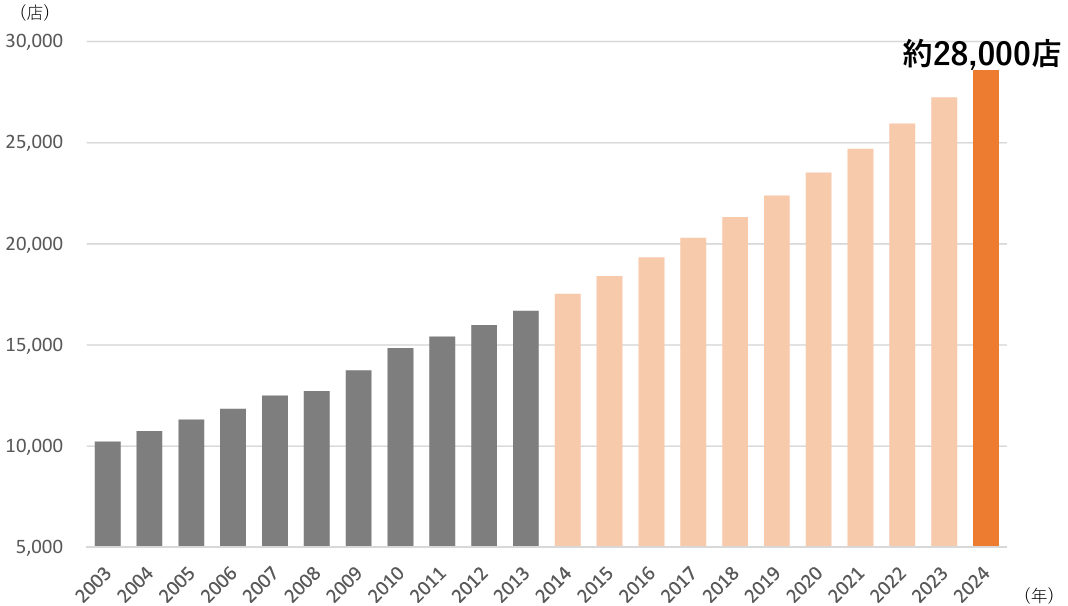
厚生労働省の調査では、日本のセルフランドリーの店舗数は毎年5%前後の伸び率で増えており、28,000店舗前後存在していると同社では推測している。こうした成長の背景としては共働きの増加による「洗濯時間を減らしたい」という働く女性のニーズ、花粉症などアレルギー対策、良品廉価の衣料品の増加によるクリーニング利用の減少、清潔意識の向上などがあげられる。
また、セルフランドリーは生活インフラとしての性質を持つことから、国内にとどまらず海外においても展開余地が大きく、同社にとってはグローバル市場の開拓も中長期的な成長ドライバーとなることが期待される。
(同社資料より)
日本におけるセルフランドリーの利用率(2~3カ月に一回以上利用)は9%程度であり、今後膨大な利用者の開拓余地を残している市場である。
業務用セルフランドリー機器には、①布団や毛布を丸洗い・乾燥できる、②家庭用の洗濯機や乾燥機より、スピーディーに仕上がる時短効果、③熱風による殺菌効果、④ホコリをバキュームで吸い取るダスター効果、といった優位性がある。同社が業界の中心的な役割を果たすことで利用率を高め、さらに出店を拡大させていく。
◎ビジネスの特徴とプレーヤー
セルフランドリーは他に類のないユニークなビジネス。利用料金を決済して初めて機器が稼働し、洗剤やガスを使うシステムであるため、在庫やロスが発生しない。そのため、少人数の利用者でも経営が成り立つという特殊性を持っている。また無人店舗であることから事業運営が個人の能力に左右されることがなく、人件費も最低限に抑えることが可能。さらにほとんどが個人経営であり、経営意識も低く法令への対応が遅れた旧態依然とした業界。
セルフランドリー市場のメインプレーヤーは同社を含め4~5社と言われており、同社は最多の同一ブランド管理店舗数を有し、かつ、唯一の上場企業である。
また多くの企業が成長(出店数増)のためにFCビジネスで事業展開しているが、同社は徹底したオペレーションの効率化とクオリティの統一化を追求した「全店舗一括管理運営方式」という他に類を見ない新たなFCビジネスの仕組みを構築している。(詳細は、「1-5 特長と強み」を参照。)
【1-4 事業内容】
◎セルフランドリー事業
1.部門構成
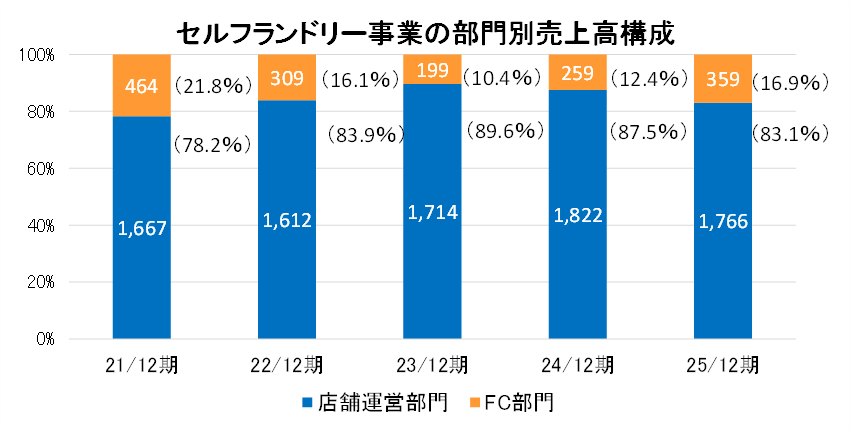
FC部門、店舗運営部門の2部門。
*同社資料よりインベストメントブリッジが作成
①FC部門
他社にはない独自のオペレーション受託型FCを展開している。
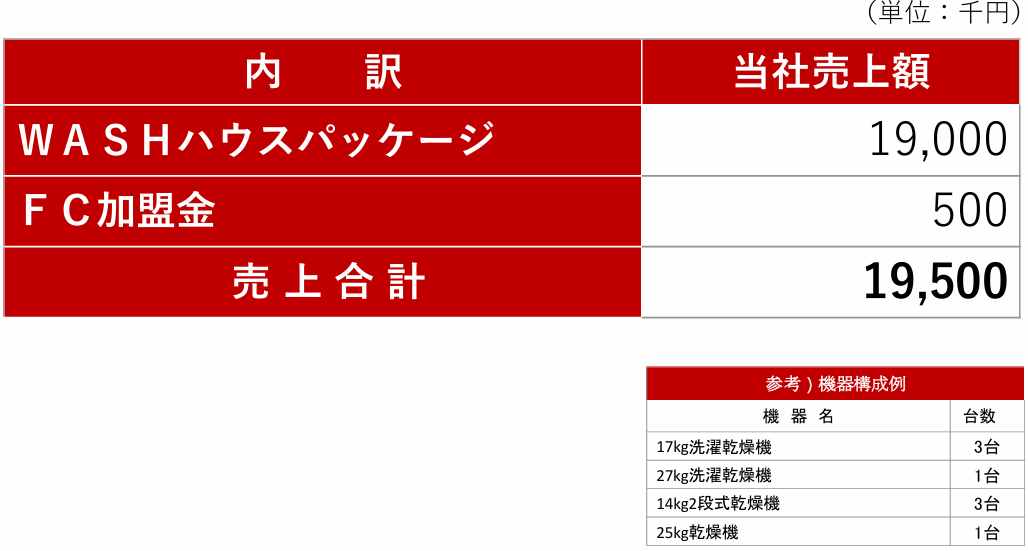
店舗出店を企画し、セルフランドリー機器や店舗装飾など、開店するために必要な全ての内容をセットにした「WASHハウスパッケージ」一式を販売する。このほか、オープン時の広告等開業準備費用、FC加盟金を受領している。
出店時のFC部門収益構造
 ※標準例、実際には物件によって異なる。 | オーナーの出店時支出例
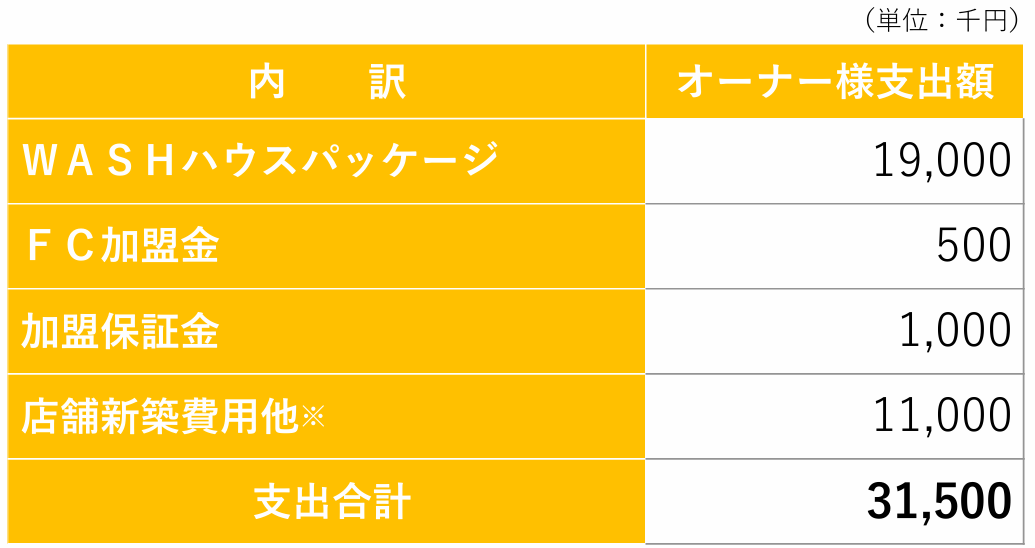 ※標準例、実際には建築条件やテナント物件の状況等で異なる。 |
FC店舗の月間運営収益モデル
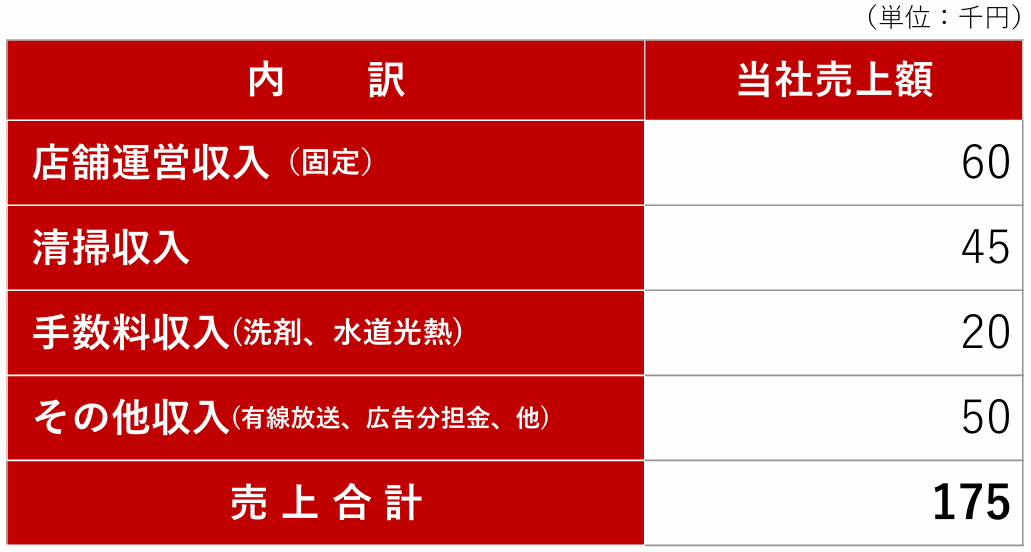 ※1ヶ月あたりの収益構造モデル。 |
オーナーの月間収支モデル
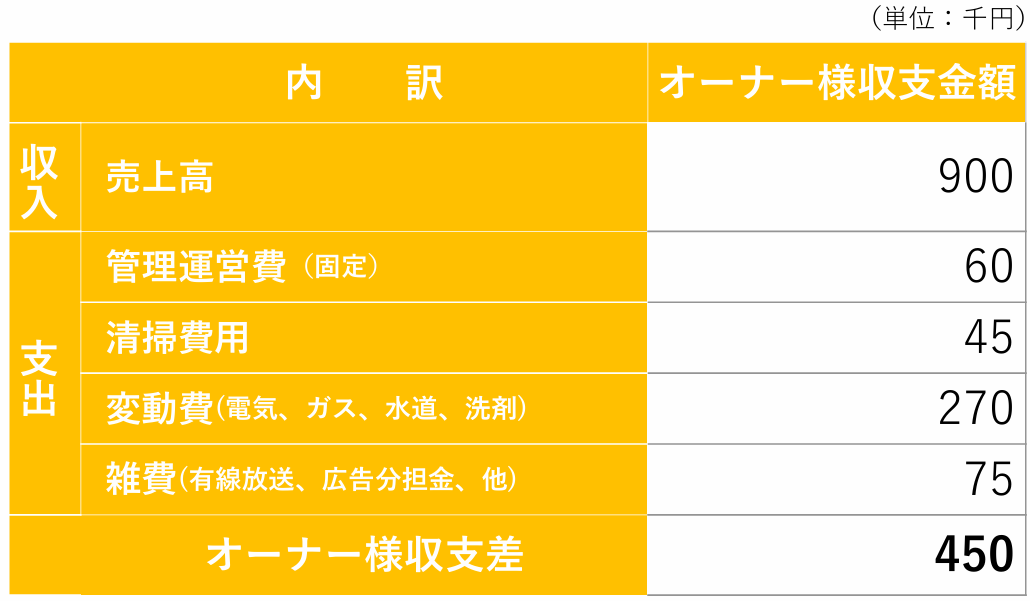 ※1ヶ月あたりの収益構造モデル。 |
(同社資料より)
FC加盟店開拓に関してはシミュレーション算出や契約書作成等の作業も営業担当から切り離すことで、「動く作業」に専念できる環境を提供している。加えて、金融機関等とのビジネスマッチング契約を締結することにより、出店場所やオーナー候補の情報を増やし、出店数拡大につなげるという「仕組み」作りに注力している。
長年にわたり蓄積してきた「営業担当者の経験年数とFC店舗開発実績」の相関関係データを基に毎期の新規開店計画を立てている。
②店舗運営部門
FC店舗、直営店舗に関わらず全ての店舗で一括管理運営方式を導入することによりクオリティを統一化。24時間365日受付のコールセンター、管理カメラと遠隔コントロールによる即時サポート、毎日の点検・清掃、洗剤の補充、メンテナンス、広告活動などのサービスを加盟店に提供し、係る対価をFCオーナーから受領している。直営店舗については店舗利用者から洗濯機・乾燥機の利用料を受領する。また、「WASHハウスアプリ」による収入等も含まれる。
直営店は、主に新規エリアへの進出時に出店しており、「安心・安全・清潔」なセルフランドリーとしての「WASHハウス」ブランドのローカル認知度を高めるとともに、セルフランドリー潜在ユーザーへの利用喚起、FCオーナーと土地オーナー(不動産の有効利用を検討している個人・法人)への店舗モデルの提供など、アンテナ店としての役割を担っている。
FCオーナーは店舗管理業務から解放されるため、初期投資コストさえ負担できれば複数の店舗を保有し、収益拡大と共に地域分散による収益変動リスクを低減することが容易である。
2.店舗展開
2026年6月現在、27都府県に566店舗(FC484店舗、直営82店舗)を出店。今後も全国展開を進めていく。
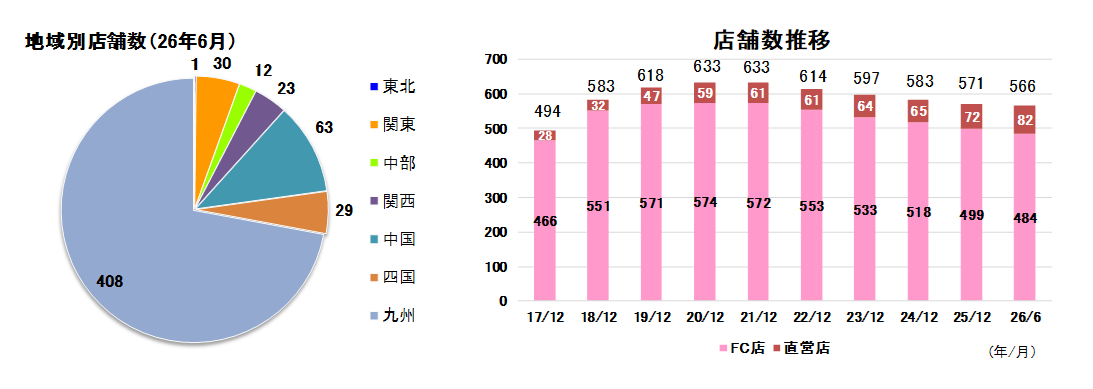
*同社資料よりインベストメントブリッジが作成
【1-5 特長と強み】
①新たなFCビジネスの仕組みを創造
同社を最も特徴づけているのが、同社独自のFC事業モデルだ。
一般的なFC事業では、FC本部と加盟店の間に対立が生じやすいという問題が指摘されている。
加盟店がFC本部に加盟金や売上ロイヤリティを支払う対価として、FC本部はブランド名の使用を許可するほか、加盟店にノウハウを提供したり、商品を卸したりするが、店舗の運営、人材の確保などは加盟店がその責任において行わなければならない。
店舗の運営管理は加盟店にとっては相当の負担であり、事業が好調な際は良いが、売上が上がらなくなると、加盟店は「本部の仕組みが悪い」、FC本部は「加盟店の教育が悪い」などと互いのせいにしがちで、苦情に留まらず訴訟にまで進むケースも多い。
これに対し同社では、「全店舗一括管理運営方式」を導入し、前述のように、24時間365日受付のコールセンター、管理カメラと遠隔コントロールによる即時サポート、毎日の点検・清掃、洗剤の補充、メンテナンス巡回、広告活動といった、店舗運営・管理に必要な活動を全て同社が提供しており、加盟店の店舗運営に関する負担を実質ゼロにしている。
これに加え、同社は月商100万円以上となる物件を基準としているため、地域の人口、年齢分布、収入状況などについてきめ細かい市場調査を実施し、優良物件を開拓するノウハウが蓄積されている。
店舗の完全管理システムと優良物件開拓力、この2つが相まって、加盟店の満足度は極めて高く、これまで業績不振による撤退がゼロという群を抜いた実績に結び付いている。
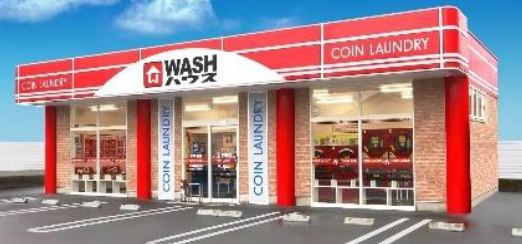
②明るく清潔な店舗。使いやすさにも配慮。
セルフランドリーというと、「暗い・怖い・汚い」というイメージを持つのが一般的だが、同社が提供するセルフランドリー「WASHハウス」は、女性や小さい子供のいるファミリー層をターゲットとする「安心・安全・清潔」な店舗を統一ブランドで提供している。
(同社資料より)
以前は「家事の手抜き」の一つにも数えられたセルフランドリーの利用だが、女性就労率の増加や高層マンションの普及、ライフワークの変化などから、自宅の洗濯機よりも一度に大量にかつ洗濯・乾燥の時間を短縮できるセルフランドリーへの関心が高まっており、特に健康志向の高まりのなかで、ダニやアレルギー対策として布団やじゅうたんなどの大物洗いの利用が注目されている。
また、子供のスニーカーを洗濯・乾燥できる機器を備えるセルフランドリーへのニーズが高まりつつある。
こうしたなかで同社は、以下のような設備を備え消費者ニーズに対応している。
*布団の丸洗いも可能な最大22㎏までの洗濯機や最大25㎏に対応する乾燥機(標準的店舗)
*スポーツシューズや通学用のスニーカー等が洗えるスニーカーランドリー
*無料で使用できるシミ抜き用の機器(スポットリムーバー)
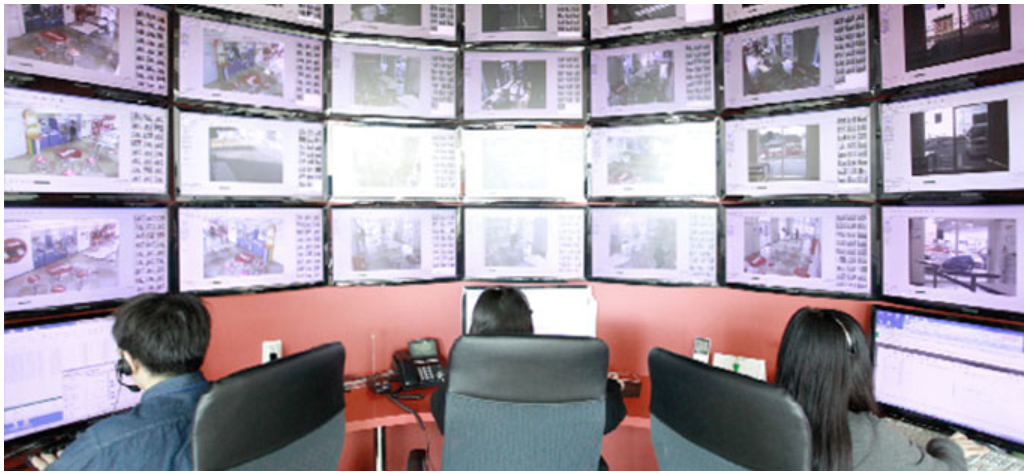
さらに全ての店舗において管理カメラで24時間店舗をモニターで管理しているほか、本社から遠隔操作でランドリー機器をコントロールできるIoT型ランドリー機器を導入するなど、無人店舗でありながら、有人店舗であるようなリアルタイムのサポートを提供しており、ユーザーが安心して利用することのできる仕組みを構築している。
(同社HPより)
加えて、使用している洗剤の成分表示や乾燥機の温度表示を明示することで、安心して消費者が利用できるよう配慮しているほか、清潔な店舗を維持するため乾燥機のフィルター清掃や洗濯機の消毒など店舗の清掃を毎日行っている。
また、20年4月にはセルフランドリー用スマホ決済アプリ「WASHハウスアプリ」をリリースした。
同アプリは、「プラットフォームとしてのセルフランドリー事業」を強化することを目的とし、キャッシュレス決済機能やお得なクーポンなどの情報配信機能を搭載したもので、20年5月末にWASHハウス全店舗への導入を完了した。
他にも多種多様な業種とのコラボレーションを生み出す機能を組み込んでおり、ユーザーに対して、生活に密着した有意義な情報を届けたり、利便性が高いサービスを提供したりすることで今後もユーザーに必要とされる店舗作りに取り組んでいく考えだ。
③ストック型の安定した収益構造
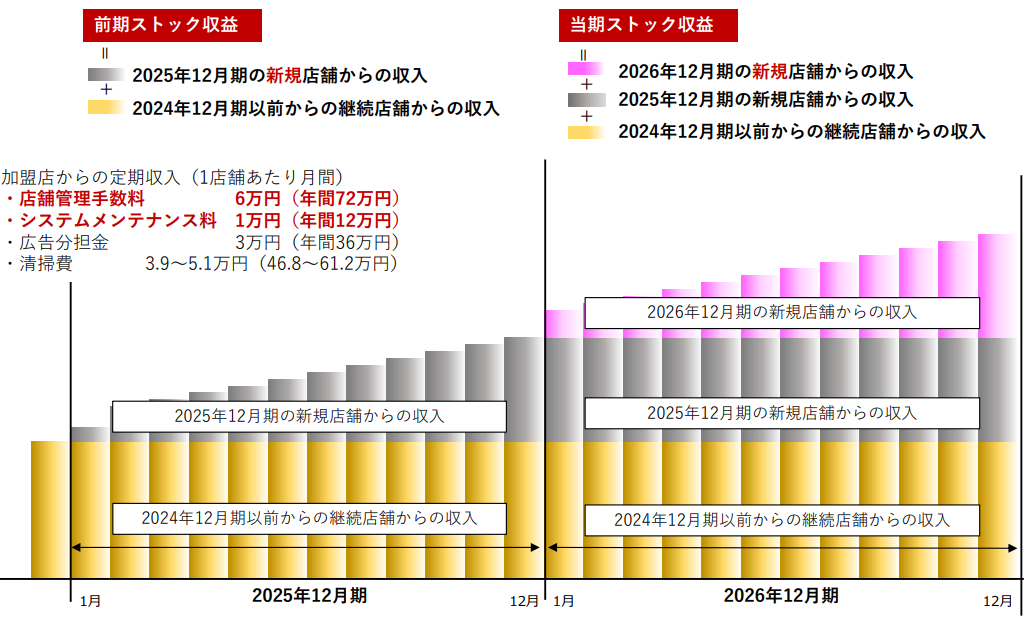
店舗運営部門における売上高は、1店舗当たり月額で店舗管理手数料6万円、システムメンテナンス料1万円、広告分担金3万円、清掃費3.9~5.1万円等から成っており、合計約14~15万円/月。
(同社資料より)
このように、店舗運営部門売上高は、その期以前からの継続店舗からの売上高をベースに、その期中の新規店舗からの売上高がオンされるという形で、期を追うごとに着実にストックが積み上がっていく。
一方、現在まで事業不振による閉店はゼロという実績が示す通り加盟店の満足度は極めて高く、店舗数が減少する可能性は低い。
WASHHOUSEフィナンシャルからの収入もストック型収益であり、同社の安定した収益構造は一段と強固なものとなっている。
④業界健全化に向けた取り組み
成長が続くセルフランドリー市場ではあるが、児玉社長によれば課題も山積しているのが現状だという。
その一つが法令順守の問題。
例えば、セルフランドリーは乾燥機で大量のガスを使用するため安全性の観点から排気ダクトの材質や取り付け方などが消防法や建築基準法などで詳細に規定されているが、実態は違法な設置が多く見られるという。
また、セルフランドリー業者の中には差別化を図り、ユーザーにアピールするために「洗濯代行サービス」を謳っているものもあるが、クリーニング業法に抵触し違法である可能性が極めて高い店舗が多い。
1950年に施行されたクリーニング業法は、国民の公衆衛生を保護する観点から下記の様な規定を設けている。
(クリーニング業法 抜粋)
条項 | 条文 | 意味 | |
第2条 | 2 | この法律で「営業者」とはクリーニング業を営む者(洗たくをしないで洗たく物の受取及び引渡しをすることを営業とする者を含む。)をいう。 | 手たたみを行う者もクリーニング業営業者となる。 |
3 | この法律で「クリーニング師」とは、第六条に規定する免許を受けた者をいう。 | クリーニング業を行うにはクリーニング師の免許を取らなければならない。 | |
4 | この法律で「クリーニング所」とは、洗たく物の処理又は受取及び引渡しのための営業者の施設をいう。 | クリーニング所を開設する時は、都道府県知事に届出をしなくてはならない。また、クリーニング所は、都道府県知事の使用前の検査確認を受けなければ使用してはならない。 クリーニング所には、クリーニング師を置かなくてはならない。 | |
同法の趣旨や運用を要約すると意味するところは以下の通りとなる。
*セルフランドリー業者がクリーニング師の免許を取得しても、クリーニング所ではないセルフランドリー施設で洗濯物の出し入れ、たたみ仕上げ等のサービスを行うことはできない。
*クリーニング所として届け出た施設内の洗濯・乾燥機はクリーニング業営業者が使用するためのものであり、衛生上の観点から他者(セルフランドリーの場合のユーザー)に利用させることはできない。
こうした法律があるにもかかわらず、保健所からの指導を逃れるために、店内にカウンターを設けて、その中に洗濯機を設置し、「この洗濯機で洗濯しています。」と説明しながらも、実際にはその洗濯機を使わず、カウンターから外に出てクリーニング所として届け出ていないセルフランドリー機器でユーザーの洗濯物を預かって洗濯したり、手たたみサービスを行なったりしているケースも見られるという。
こうした状況に対し児玉社長は、セルフランドリーの利用を普及促進させるためには、自社においては「安心・安全・清潔」なセルフランドリー作り等に取り組むと共に、業界の健全化を進めることが不可欠と考え、一般社団法人全国コインランドリー管理業協会を2003年12月に設立した。
同協会は、法令等に準拠した設備と衛生管理についての運営基準を定め、現時点では同社の直営店及びFCオーナーの加盟店が店舗単位で加入しており、業界の健全化と一般消費者への啓蒙活動(セルフランドリー利用の有用性告知など)を担っている。
【1-6 事業展開】
2016年、WASHハウスの上場後、セルフランドリー出店ブーム!
2万店舗だった店舗数が現在2万8千店舗超へ、セルフランドリーを使う習慣は明らかに拡大している。
こうした中、同社は創業以来、『洗濯屋のつもりはない!』と唱えてきた。
将来、「無料」で洗濯・乾燥を提供することを視野に入れていたためである。
そしてついに無料化実験を実施し広告を収益化することができた。
「無料」で洗濯・乾燥ができ、「無料」でコーヒーも飲めて、宮崎牛やライチも当たる!! しかも家で洗うよりも安い!
更にお得な情報や商品が購入できる!
洗濯の概念を変えていく。
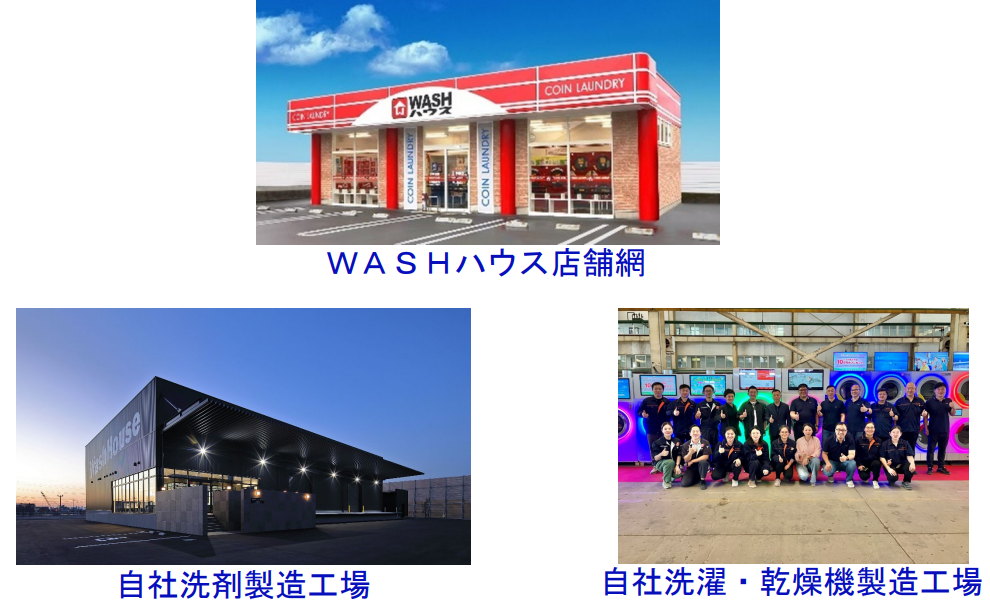
同社では22年前から無料化への準備を進め、洗剤工場、自社洗濯機・乾燥機、自社基幹システムで価格競争になることを想定し、徹底したコストダウンを追求してきた。グローバル展開も見据えたWASHハウス完全オリジナルの洗濯機・乾燥機・システムを研究・開発し洗濯機・乾燥機のサイネージ化を図ってきた。
【1-7 新商品】
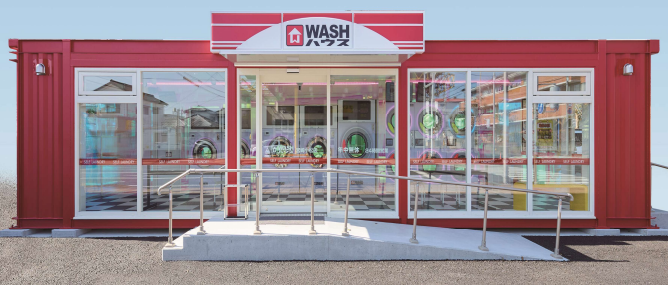
創業当時より目指してきた「洗濯を無料で提供する」ことを実現するために開発を続けてきた、自社オリジナルの洗濯機・乾燥機が完成した。今回の開発を通じてメーカーとしての機能を構築する。また、この新しいランドリー機械を市場投入していくことは、今後の同社グループの事業展開はもちろんのこと、業界の常識を大きく変えるものになる。
また、自社開発のオリジナル洗濯機・乾燥機を初めて設置したコンテナ型セルフランドリー店舗(WASHハウス宮崎小松店)を24年12月にオープンした。その後は新規出店やリニューアルを通じて投入している。
(同社資料より)
【1-8 WASHハウスアプリ】
広告システム
広告枠への出稿を受付け、WASHハウスアプリにて動画広告・バナー広告を配信する。広告システムから収入を得ることにより、将来は洗濯を無料で提供する考え。セルフランドリー利用者は、終了時間確認時、終了時等でアプリ内の広告を目にする。このため、広告主にとってヒット率の高い広告出稿が可能となる。
酒造メーカー、引越業者、食品メーカー、行政などで実績。
キャッシュレス決済システム
アプリでコードを読み取り、洗濯や乾燥などの利用コースや決済サービスを選択することが可能。これにより、硬貨を使用することなくキャッシュレス決済が可能となる。現在13種の決済サービスに対応している。
予約システム
WASHハウスアプリの「洗濯予約画面」から利用したい店舗・機械を選択し、利用したい洗濯コースや乾燥時間を選択、空いている日時から利用日時を選択することで予約が完了する。予約時間に店舗の機械に表示のQRコードをスキャンして、WASHハウスアプリで決済し、運転開始。
予約システムを利用することで、「洗濯物をもってきたけど、洗濯機が空いていない」という従来の問題を改善させる。店内の混雑緩和にも大きく寄与する。
相互送客システム
WASHハウスで洗濯を開始すると直後に近隣のスーパーマーケットなどで使えるクーポンを獲得する。利用者は洗濯・乾燥の待ち時間に、近隣の店でお得な買い物が可能となる。スーパーマーケットなどにおいては、レシートにWASHハウスの割引クーポンを印刷。アプリでコードを読み取ると、お得に洗濯することができる。
これにより、WASHハウスと店舗が相互の来店を誘導し、双方の利用者増加と認知向上を狙う。
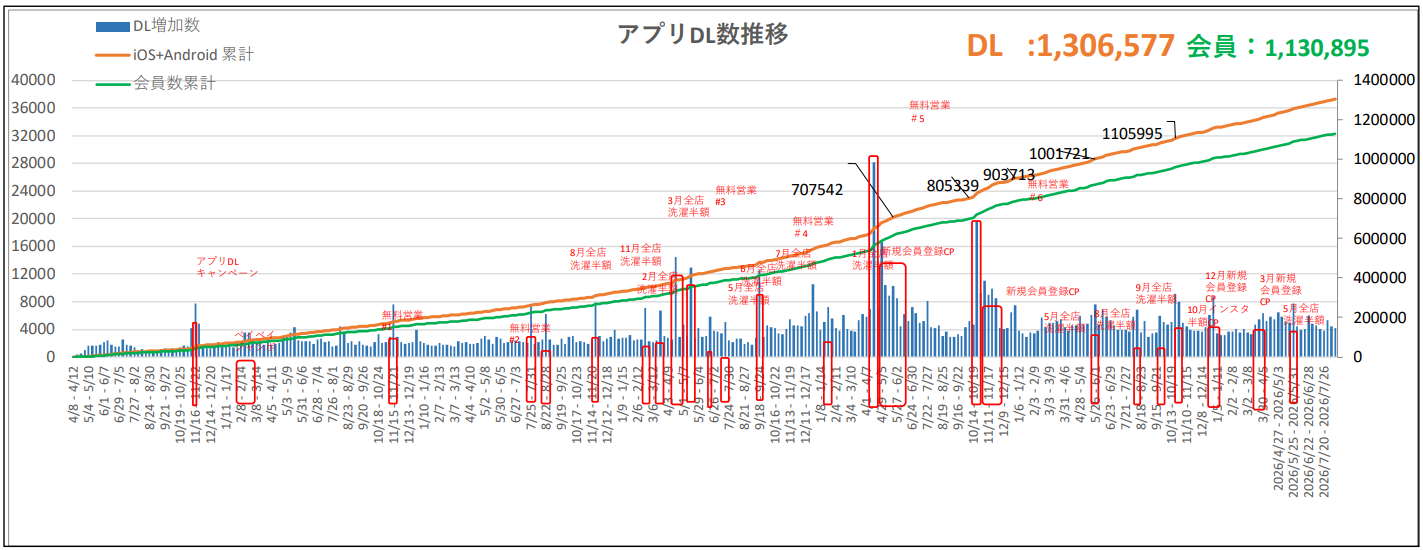
アプリのダウンロード数は着実に伸びており、2025年5月には100万ダウンロードを達成。2026年には年内140万ダウンロードを目指す。
ランドリーサービス以上の価値を提供
WASHハウスアプリを使った全店舗を対象としたキャンペーンなども行う。これによりセルフランドリーサービス以上の価値を積み重ねていく考え。
アプリをダウンロードすると抽選で宮崎牛が当たるなどのキャンペーンを実施。
WASHハウスアプリのダウンロード数は26年8月現在130万DL、会員は113万を突破した。月間3万DLペースで増加中。
(同社資料より)
【1-9 海外展開】
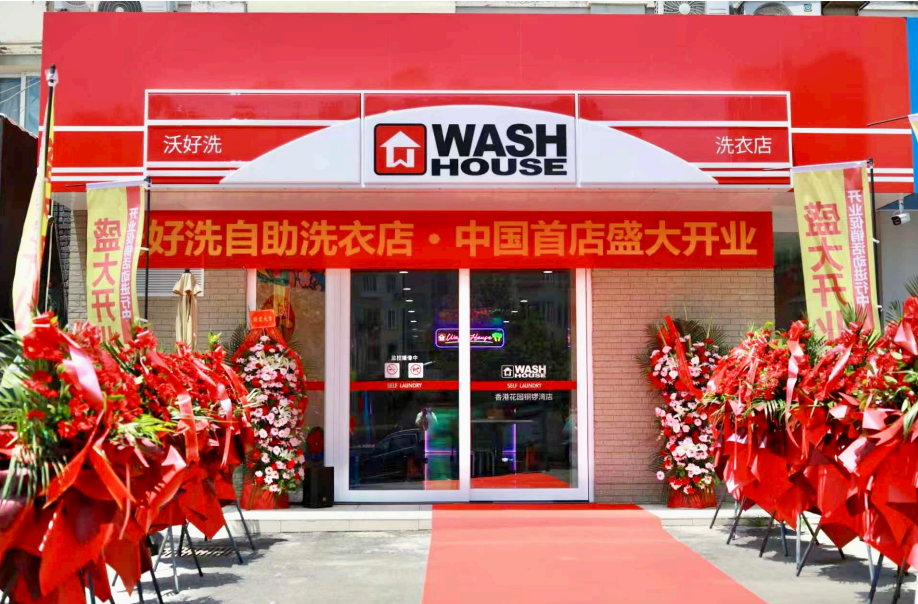
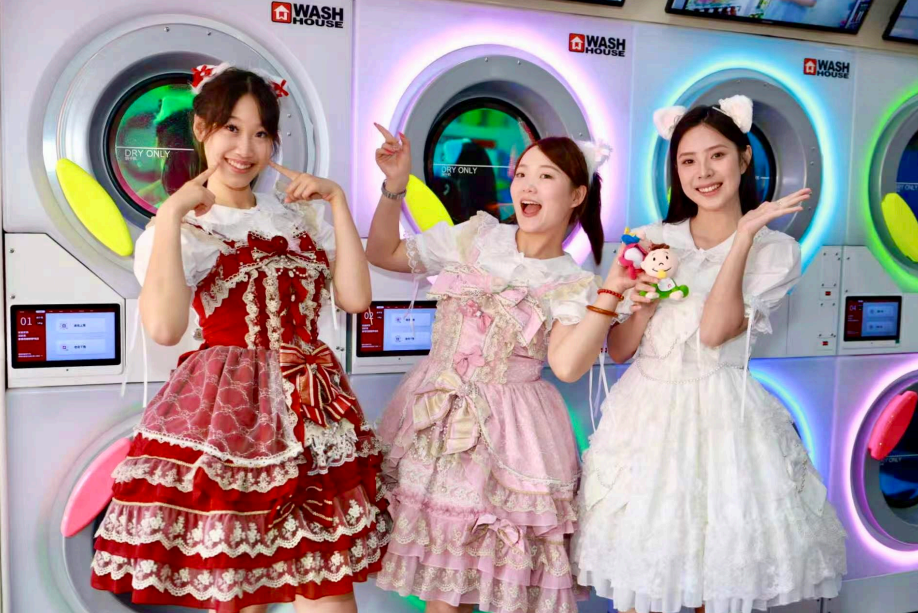
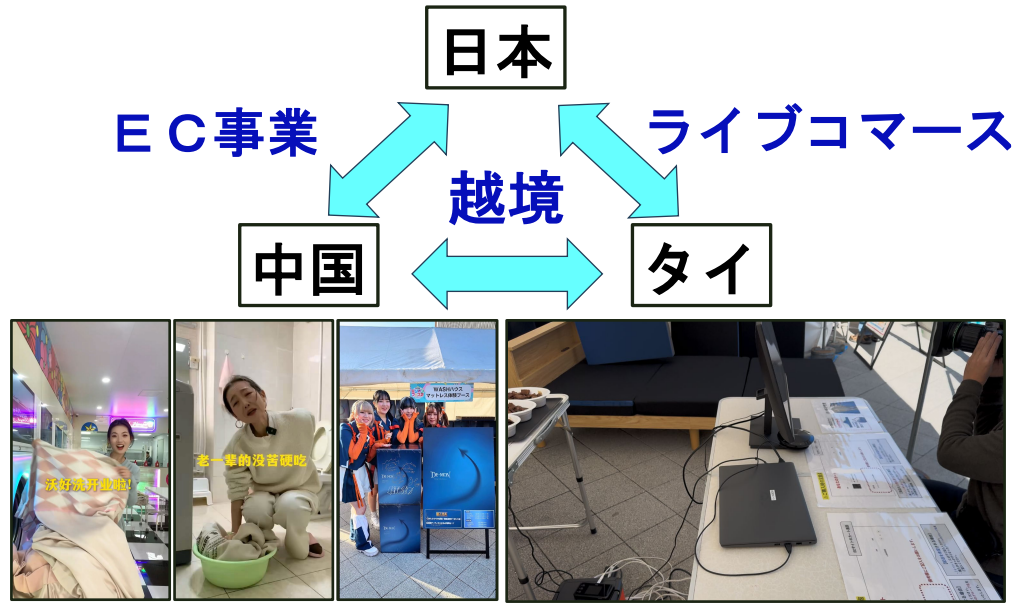
中国では、日本と同様のランドリー品質・サービスに加えて現地の文化や嗜好に合わせ、デリバリーやカフェなどの新サービスの提供を開始している。
各種サービスについて検証し、多店舗展開に向けて準備を進めている。
 |
 |
(同社資料より)
昨年完成させたオリジナル洗濯・乾燥機を中国向けにローカライズして展開していく準備を進めている。
昨年12月には100%出資の「WASHハウス青島」を設立した。
電気・水質・通貨も含めて、現地の法律、慣習、環境に合わせて展開していく。
初出店した青島市・市南区では、①行政の協力が得られやすい、②西洋文化に馴染んでいる、③日本人駐在員が多い、④競合がほとんどいない、といった特性がある。
中国での法律に従い、1年間は自社で出店し1年後以降にFC募集を行っていく予定。
既にプロモーションを行っているが、市南区と連携したイベントも6月に開催した。
また、昨年10月には同社のタイ出身の2名が日本での研修を終えてタイに帰国。ASEAN諸国では広告手法が独自に発達、小さな商店はSNSで発信することが有効。「必要な時に、必要なエリアに、必要な人に」情報を発信してしっかりとマーケティングを展開している。
【1-10コンテナ事業】
25/12期から、本格的に開始した事業。コンテナを活用した施設の企画開発、販売及び運用を行っている。
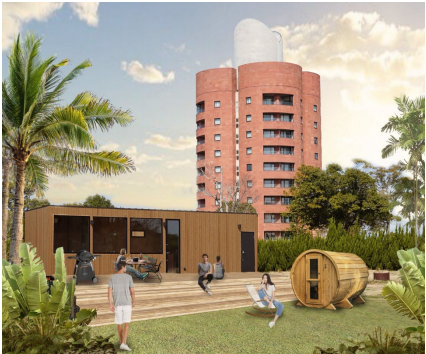 【販売物件】 1NLDK AIWA GOLF(宮崎市) (建設中コンテナホテル4室 イメージ図) |
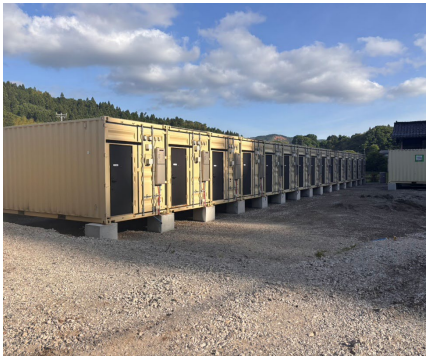 【運用物件】 石川県輪島市に復興作業員向けの 長期滞在型宿舎 |
(同社資料より)
【1-11収益構造を変えながら事業を拡大】
・第1ステージ・・・メディアとして発信するための店舗網の拡大 収益基盤の拡大
・第2ステージ・・・実現するためのソフト・ハード機器等の開発
・第3ステージ・・・広告事業・越境EC事業・物流・貿易事業 コンテナ事業
 |
 |
(同社資料より)
2.2026年12月期中間期決算概要
(1)業績概要
| 25/12期 中間期 | 構成比 | 26/12期 中間期 | 構成比 | 前年同期比 | 会社予想 | 予想比 |
売上高 | 1,258 | 100.0% | 1,036 | 100.0% | -17.6% | 1,257 | -17.6% |
売上総利益 | 405 | 32.2% | 330 | 31.9% | -18.5% | - | - |
販管費 | 383 | 30.5% | 424 | 41.0% | +10.7% | - | - |
営業利益 | 21 | 1.7% | -94 | - | - | -42 | - |
経常利益 | 21 | 1.7% | -102 | - | - | -49 | - |
四半期純利益 | 19 | 1.5% | -121 | - | - | -59 | - |
*単位:百万円。
前年同期比17.6%減収、営業損失94百万円
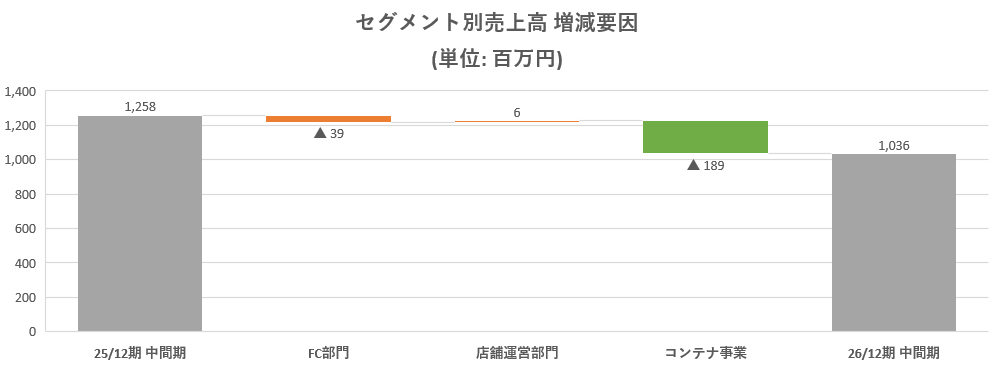
売上高は前年同期比17.6%減の10億36百万円。
必ず待ち時間が発生するというセルフランドリーの特徴を活かし、WASHハウスアプリ広告システムによる反応率の高い広告枠を提供するスポンサー広告事業を拡大推進した。オリジナルの洗濯機・乾燥機の製造及び国内外市場への販売・導入など「プラットフォームとしてのセルフランドリー事業」の強化を着実に進めている。国内のセルフランドリー店舗展開として、FCオーナーや新規出店用地の開発を行った。また、中国での店舗展開に加えタイ市場への展開可能性についても検討を進めている。
26/12期は海外展開を含めた新規事業の立ち上げとフランチャイズ展開の基盤強化に重点を置く1年と位置付けている。関西エリアの営業拠点を立ち上げ、即戦力人材を採用、新ランドリーパッケージの設計に注力するため、リソースを集中投下している。
営業損失は94百万円(前年同期は21百万円の利益)。利益面では、売上総利益率が前年同期32.2%から31.9%に低下、販管費は10.7%増加して営業損失となった。
(2)部門別動向
| 25/12期 中間期 | 構成比 | 26/12期 中間期 | 構成比 | 前年同期比 | |
売上高 |
|
|
|
|
| |
セルフランドリー事業 | FC部門 | 149 | 11.8% | 110 | 10.6% | -26.2% |
店舗運営部門 | 872 | 69.3% | 878 | 84.7% | +0.7% | |
コンテナ事業 | 235 | 18.7% | 46 | 4.4% | -80.1% | |
合計 | 1,258 | 100.0% | 1,036 | 100.0% | -17.6% | |
売上総利益 |
|
|
|
|
| |
セルフランドリー事業 | FC部門 | 41 | 27.9% | 13 | 12.6% | -68.3% |
店舗運営部門 | 349 | 40.1% | 294 | 33.5% | -15.8% | |
コンテナ事業 | 13 | 5.9% | 21 | 46.4% | +61.5% | |
合計 | 405 | 32.2% | 330 | 31.9% | -18.5% | |
*単位:百万円。売上総利益の構成比は売上総利益率。
*株式会社インベストメントブリッジが開示資料を基に作成。
①セルフランドリー事業
売上高9億89百万円(前年同期比3.2%減)、セグメント損失1億15百万円(前年同期は16百万円の利益)。
FC部門の減収に加え、新規事業や店舗運営力の強化に向けた人材採用などが利益を押し下げた。
a.FC部門
売上高1億10百万円(前年同期比26.2%減)。関西エリアで営業拠点の立ち上げと即戦力人材の採用を進めるとともに、新たなセルフランドリーパッケージの設計や海外展開の準備に注力した。このため、新規出店は1店舗にとどまった一方、既存店ではランドリー機器の増設や店舗の全面リニューアルを10店舗で実施した。中間期末のFC店舗数は、前期末から15店舗減少し484店舗となった。
b.店舗運営部門
売上高8億78百万円(前年同期比0.7%増)。概ね計画通りに推移した。
1~3月は雨の少ない天候が続いたものの、4~6月には一定の降雨があり、上期の不照日は平年比84%まで回復。
②コンテナ事業
売上高46百万円(前年同期比80.1%減)、セグメント利益21百万円(同301.3%増) となった。販売用として建設中のリゾート型コンテナホテルは、資材供給の遅れにより完成が第3四半期となる見込みで、中間期の売上高は前年同期を大きく下回った。一方、当中間期はホテル運営収入が中心となり、売上総利益率は前年同期の5.9%から46.4%に上昇。減収ながらセグメント利益は増加した。なお、石川県輪島市の復興作業員向け長期滞在型宿舎では、7月から20室を追加して運用を開始している。
(3)財務状態
◎主要BS
| 25年12月末 | 26年6月末 |
| 25年12月末 | 26年6月末 |
流動資産 | 2,589 | 2,451 | 流動負債 | 1,464 | 1,560 |
現預金 | 1,085 | 948 | 預り金 | 342 | 355 |
売上債権 | 145 | 139 | 固定負債 | 1,085 | 1,163 |
営業貸付金 | 820 | 799 | 預り保証金 | 743 | 715 |
固定資産 | 1,801 | 2,016 | 借入金残高 | 1,004 | 1,224 |
有形固定資産 | 1,254 | 1,378 | 負債合計 | 2,549 | 2,723 |
無形固定資産 | 105 | 131 | 純資産 | 1,840 | 1,744 |
投資その他の資産 | 440 | 506 | 株主資本 | 1,696 | 1,575 |
資産合計 | 4,390 | 4,467 | 負債純資産合計 | 4,390 | 4,467 |
*単位:百万円。借入金残高=長期借入金+短期借入金+ 1年内返済予定の長期借入金
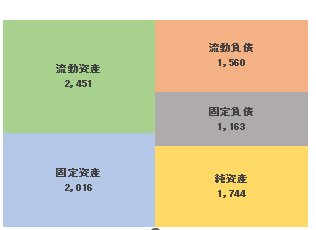
*株式会社インベストメントブリッジが開示資料を基に作成。
中間期末の資産合計は、建物の増加などにより前期末比(以下同)77百万円増加の44億67百万円。
現金及び預金が1億36百万円、棚卸資産が26百万円減少した一方、建物が1億48百万円、投資その他の資産が65百万円増加した。
負債合計は長短期借入金の増加などにより1億73百万円増加の27億23百万円。
純資産合計は中間純損失の計上などで96百万円減の17億44百万円となった。
借入金の増加と純資産の減少により、自己資本比率は前期末から3.2ポイント低下し36.5%となった。
◎キャッシュ・フロー
営業活動によるキャッシュ・フローは35百万円の支出(前年同期は1億35百万円の支出)となった。
本業に関わる現金の流出は続いているものの、支出額は前年同期から1億円縮小した。
投資活動によるキャッシュ・フローは3億27百万円の支出(同89百万円の支出)となった。
主に有形固定資産の取得に1億93百万円、無形固定資産の取得に47百万円を支出しており、事業に必要な設備などへの投資が増えた。
財務活動によるキャッシュ・フローは2億7百万円の収入(前年同期は1億56百万円の収入)となった。
長期借入れによる収入1億40百万円、短期借入金の純増額1億円などが主な要因である。
この結果、中間期末の現金及び現金同等物は前期末から1億36百万円減少し、9億48百万円となった。
3.2026年12月期業績予想
連結業績予想
| 25/12期 | 構成比 | 26/12期(予) | 構成比 | 前期比 |
売上高 | 2,529 | 100.0% | 3,439 | 100.0% | +36.0% |
営業利益 | 19 | 0.8% | 195 | 5.7% | +918.6% |
経常利益 | 63 | 2.5% | 181 | 5.3% | +184.5% |
当期純利益 | 10 | 0.4% | 86 | 2.5% | +706.5% |
*単位:百万円。
通期予想に修正はなく、26/12期は売上高が前期比36.0%増の34億39百万円、営業利益は同918.6%増の1億95百万円を計画する。当期純利益は同706.5%増の86百万円を見込む。
「プラットフォームとしてのセルフランドリー事業」の成長加速を引き続き推進する。FC部門では、国内では九州・四国・関西中心に店舗網を拡大させる。中国では多店舗展開を可能とする事業基盤の確立に向けた準備を進める。店舗運営部門では、国内では広告主提供の景品が当たるプレゼント企画はもとより、特別価格で宮崎牛を購入できる情報の提供やECサイトでお得に買い物ができる有益な情報配信を行うなど、ランドリーサービス以外の価値も併せて提供し続けていく考え。セルフランドリー事業の出店はFCで30店舗計画しており、26/12期末は直営72店舗、FC529店舗になる見通し。
海外は、初出店した中国では預かり洗濯サービスや物販などのサービスを段階的に追加して運営を進める。将来的な多店舗展開を見据えたサービスの設定、絞り込みを行っていく。タイでの出店準備も進める。
コンテナ事業では、作業員向け宿舎やリゾート型ホテルを中心に展開し、再生可能エネルギー設備の導入などを進めることで、新たな収益源の確立を目指す。
4.今後の注目点
26/12期中間期は減収となり、営業損失を計上した。1~3月の少雨による店舗利用への影響に加え、FCの新規出店が1店舗にとどまったこと、販売用コンテナホテルの完成が第3四半期にずれ込んだことが売上高を押し下げた。一方、関西の営業拠点立ち上げや即戦力人材の採用、新たなランドリーパッケージの設計など、出店拡大に向けた基盤整備にもリソースを集中投下している。自社開発のオリジナル洗濯機・乾燥機を設置した店舗の展開も始まったばかりだ。通期ではFC30店舗の出店を計画しており、上期の実績が1店舗にとどまっただけに、下期に出店を加速できるかが焦点となる。新規出店によって店舗数が再び増加に転じ、売上高の拡大につながるかを確認したい。
中間期末のWASHハウスアプリの累計ダウンロード数は127万件に達した。
今後は、店舗とアプリを通じてつながる利用者を、スポンサー広告やオンラインストアの収益に結び付けられるかが注目される。海外では中国の第1号店で現地向けサービスの検証を進めるとともに、タイでは出店準備に着手している。両市場で事業モデルを確立し、来期以降の収益貢献につなげられるかが中長期の注目点となる。
16年に新規上場し、17年以降長きにわたり株価は低迷、現在上場時の公開価格(遡及修正後で1,150円)から大きく下落した水準。しかし、収益構造の変革に向けた活動の成果が現れ、24/12期は前期比増収・増益、25/12期は減益ではあるものの、新規出店効果もあり大幅増収。26/12期には売上高・利益ともに飛躍する見通しである。今後はオリジナルランドリー機器の店舗導入により増収だけではなく利益率の改善も期待できる。海外展開も本格化するだろう。実績を積み上げていくとともに株式市場での評価も大きく変わることになりそうだ。
<参考:コーポレート・ガバナンスについて>
◎組織形態、取締役、監査役の構成
組織形態 | 監査役設置会社 |
取締役 | 6名、うち社外1名 |
監査役 | 3名、うち社外2名 |
◎コーポレート・ガバナンス報告書
最終更新日:2026年3月30日
当社は、法令を遵守し、公正かつ透明性のある企業活動を推進し、会社の成長を通じて地域社会に貢献するとともに、企業を取り巻く株主、顧客、従業員、取引先、地域社会等、全てのステークホルダー(利害関係者)からの信頼が得られる企業であるよう努め、将来に向けグローバルな事業活動を展開していく方針であります。また、経営の透明性と公正性の向上および環境変化への機敏な対応と競争力の強化を目指して、当社の成長に応じたコーポレート・ガバナンス体制の構築に努め、企業価値の最大化を目指してまいります。
<基本的な考え方>
<実施しない主な原則とその理由>
「基本原則の全てを実施してまいります」と記述している。
本レポートは、情報提供を目的としたものであり、投資活動を勧誘又は誘引を意図するものではなく、投資等についてのいかなる助言をも提供するものではありません。また、本レポートに掲載された情報は、当社が信頼できると判断した情報源から入手したものですが、当社は、本レポートに掲載されている情報又は見解の正確性、完全性又は妥当性について保証するものではなく、また、本レポート及び本レポートから得た情報を利用したことにより発生するいかなる費用又は損害等の一切についても責任を負うものではありません。本レポートに関する一切の権利は、当社に帰属します。なお、本レポートの内容等につきましては今後予告無く変更される場合があります。投資にあたっての決定は、ご自身の判断でなされますようお願い申し上げます。 Copyright(C) Investment Bridge Co., Ltd. All Rights Reserved. |
ブリッジレポート(WASHハウス:6537)のバックナンバー及びブリッジサロン(IRセミナー)の内容は、www.bridge-salon.jp/ でご覧になれます。
 | 同社の適時開示情報の他、レポート発行時にメールでお知らせいたします。 |
 | ブリッジレポートが掲載されているブリッジサロンに会員登録頂くと、株式投資に役立つ様々な便利機能をご利用いただけます。 |
 | 投資家向けIRセミナー「ブリッジサロン」にお越しいただくと、様々な企業トップに出逢うことができます。 |